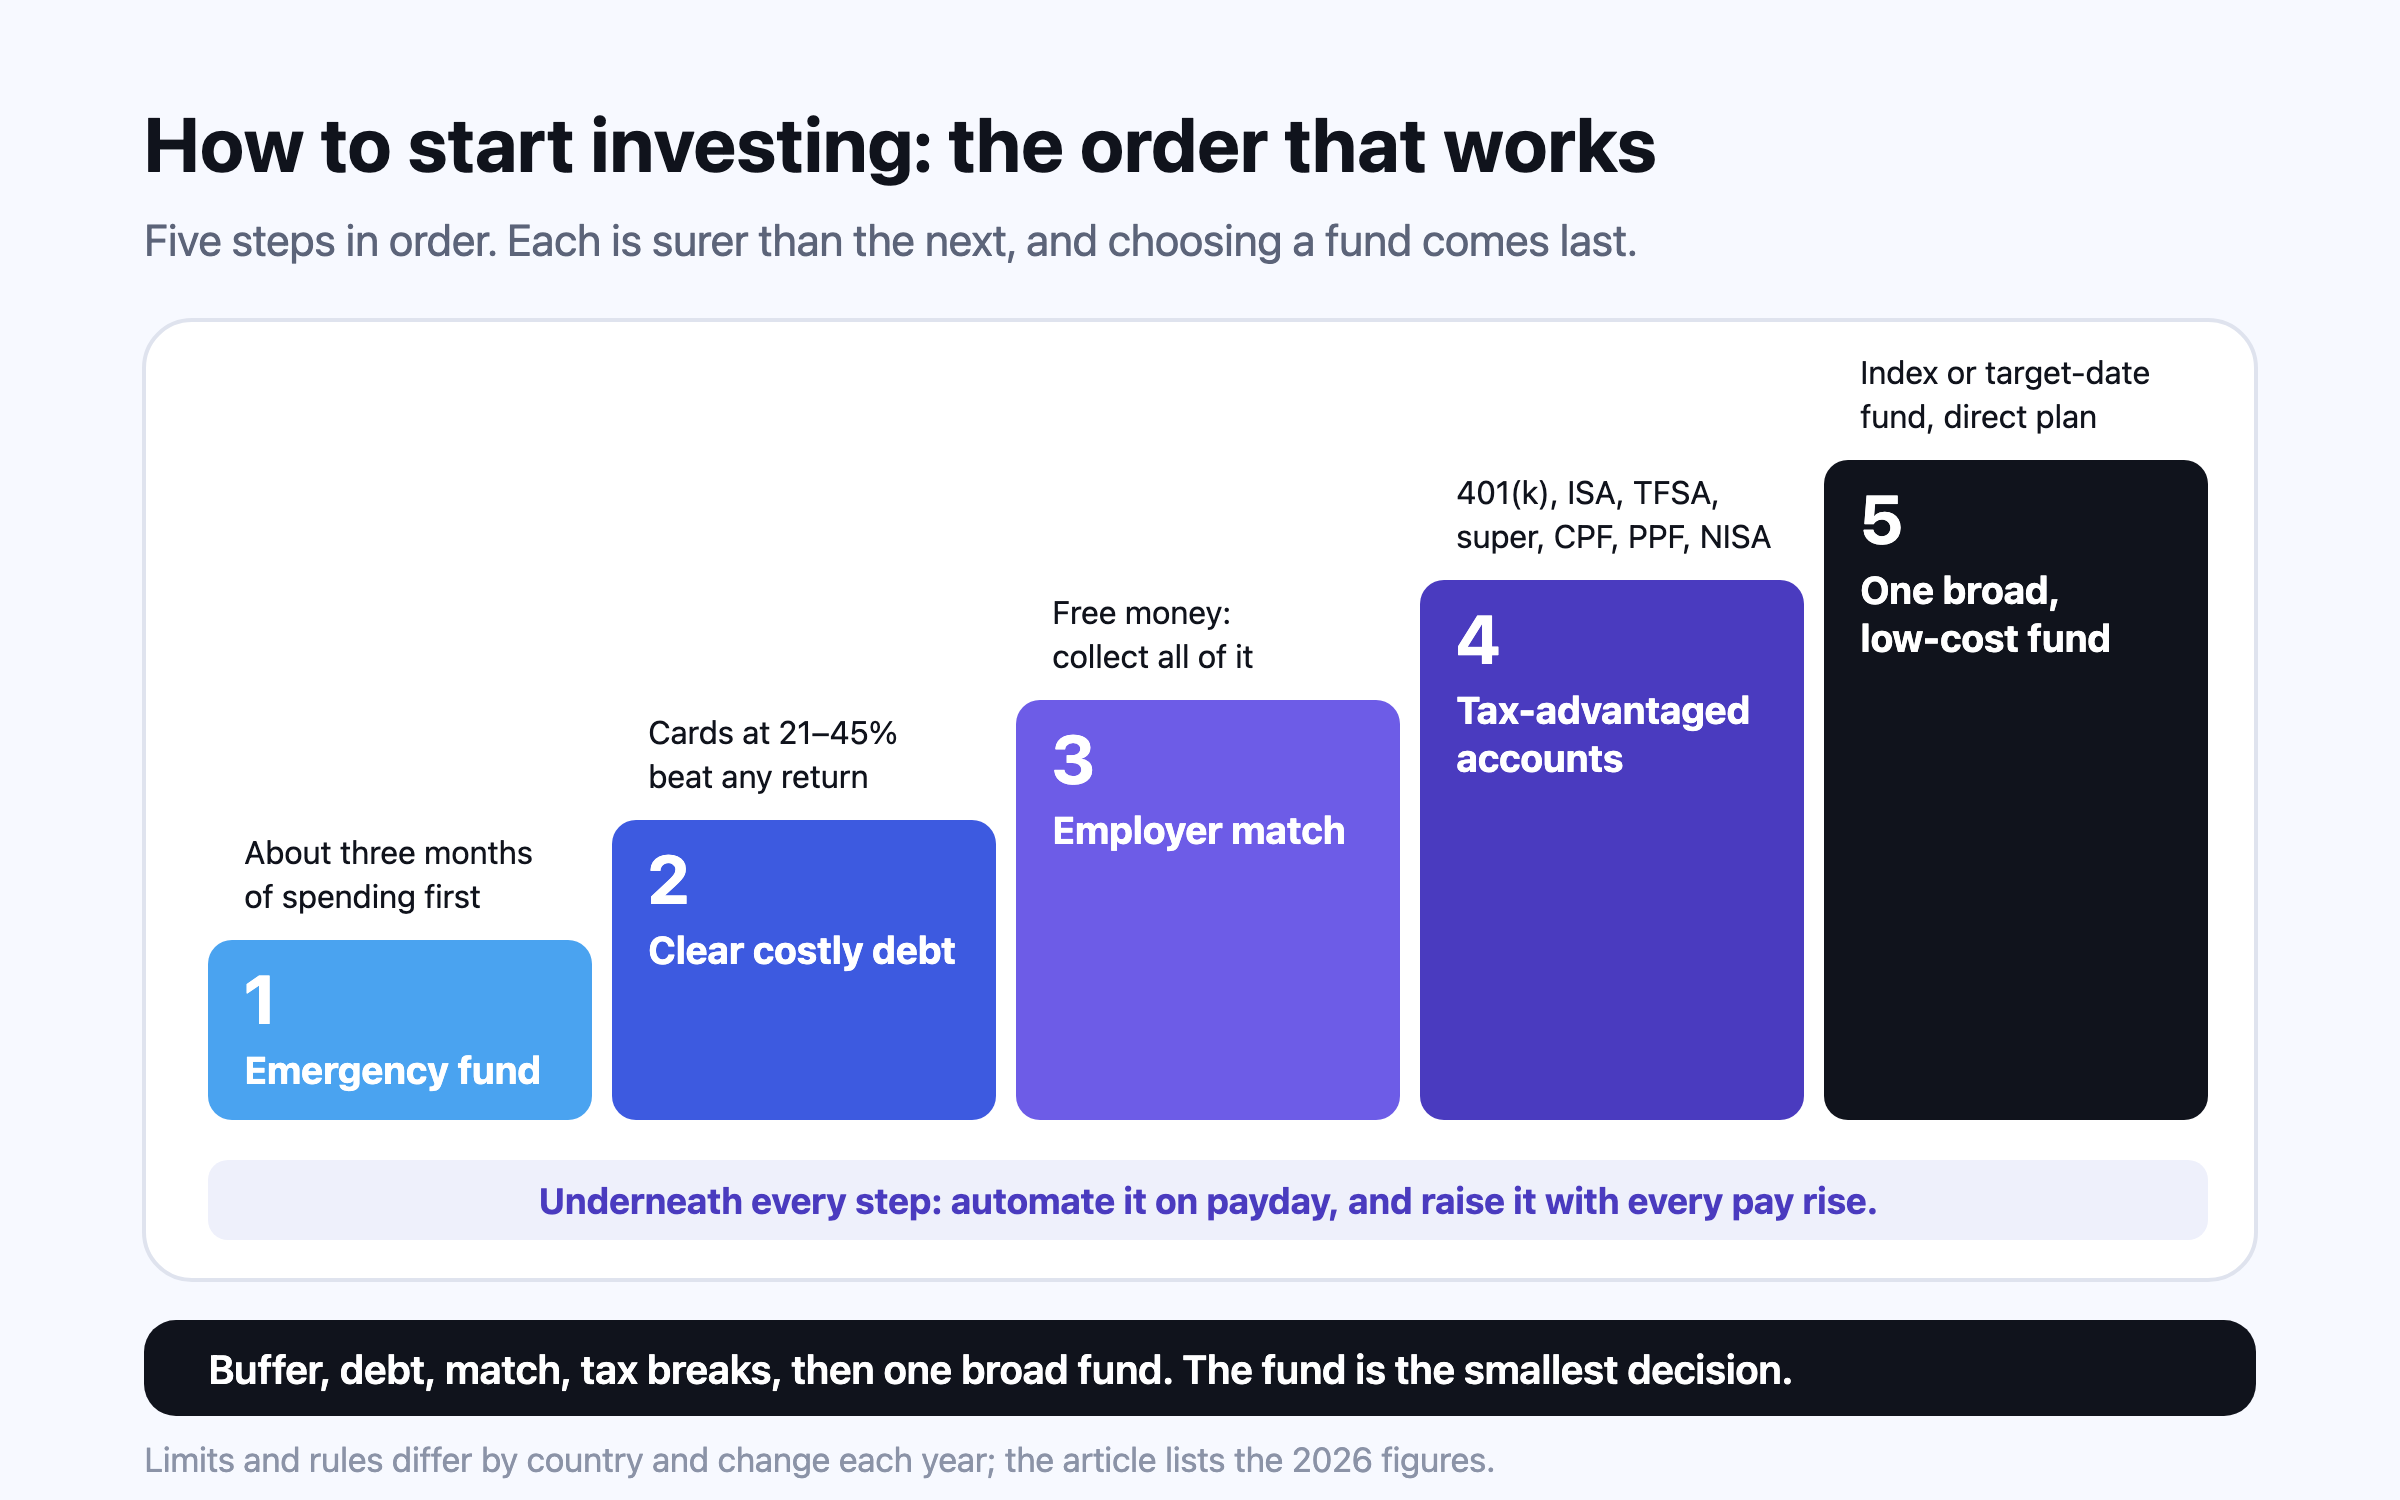
ลำดับสำคัญกว่าตัวผลิตภัณฑ์ เริ่มจากเงินสำรองฉุกเฉิน ต่อด้วยหนี้ที่ดอกเบี้ยสูงกว่าผลตอบแทนที่การลงทุนทำได้ แล้วจึงรับเงินฟรีจากนายจ้างและสิทธิลดหย่อนภาษีที่ประเทศของคุณมีให้ ตามด้วยกองทุนดัชนีที่กระจายกว้างและค่าใช้จ่ายต่ำ ในปี 2026 นั่นหมายถึง เช่น ใส่ได้ถึง $24,500 ใน 401(k) ของสหรัฐฯ £20,000 ใน ISA ของสหราชอาณาจักร C$7,000 ใน TFSA และนายจ้างในออสเตรเลียสมทบ super ให้ 12% การตั้งให้ทำงานอัตโนมัติให้ผลมากกว่าการเลือกกองทุนที่สมบูรณ์แบบ
มือใหม่ส่วนใหญ่เริ่มจากคำถามผิดข้อ คือจะเลือกกองทุนไหน ทั้งที่เรื่องที่สำคัญกว่าคือลำดับที่ส่งเงินไปทำงาน ห้าขั้นครอบคลุมเกือบทุกครัวเรือน ได้แก่ เงินสำรองที่เป็นเงินสด หนี้ดอกเบี้ยแพง เงินฟรีจากนายจ้าง บัญชีที่ได้สิทธิประโยชน์ทางภาษีที่ประเทศของคุณมีให้ และกองทุนที่กระจายกว้างและค่าใช้จ่ายต่ำ ทำตามลำดับนี้และตั้งให้แต่ละขั้นทำงานอัตโนมัติ การเลือกกองทุนก็จะเป็นเพียงเรื่องเล็ก ไม่ใช่ปัญหาทั้งหมด เพดานปี 2026 ด้านล่างมาจากหน่วยงานภาษีหรือหน่วยงานกำกับของแต่ละประเทศ1,2,3,4
$24,5001
วงเงินสมทบของลูกจ้างใน 401(k) (บัญชีออมเพื่อวัยหยุดทำงานผ่านนายจ้างในสหรัฐฯ) ปี 2026 บวกอีก $8,000 ตั้งแต่อายุ 50
£20,0002
วงเงิน ISA (บัญชีออมและลงทุนที่ไม่เสียภาษีในสหราชอาณาจักร) ปีภาษี 2026–27
C$109,0003
วงเงิน TFSA (บัญชีออมไม่เสียภาษีของแคนาดา) สะสมของคนแคนาดาที่มีสิทธิ์ทุกปีตั้งแต่ปี 2009 ถึงปี 2026
12%5
เงินสมทบ super (กองทุนบำนาญภาคบังคับของออสเตรเลีย) ที่นายจ้างต้องจ่าย ปี 2026–27
ขั้นที่ 1: เงินสำรองฉุกเฉินมาก่อนทุกอย่าง
เงินสำรองฉุกเฉินคือสิ่งที่กันไม่ให้การตกงาน ค่ารักษาพยาบาล หรือค่าซ่อมรถ บังคับให้คุณต้องขายการลงทุนในจังหวะที่ไม่ดีหรือต้องรูดบัตรเครดิตจ่ายไปก่อน ASIC (หน่วยงานกำกับหลักทรัพย์และการลงทุนของออสเตรเลีย) เสนอว่าค่าใช้จ่ายสามเดือนเป็นเป้าที่ดี6 ส่วนสำนักงานคุ้มครองผู้บริโภคด้านการเงินสหรัฐฯ (CFPB) ไม่ระบุตัวเลข โดยบอกว่าจำนวนที่เหมาะขึ้นอยู่กับสถานการณ์ของคุณ และแม้เงินจำนวนน้อยก็ช่วยให้มั่นคงขึ้นได้บ้าง7 ครัวเรือนที่มีรายได้ทางเดียว รายได้ไม่สม่ำเสมอ หรือมีผู้อยู่ในอุปการะ มักเก็บไว้มากกว่านี้ เก็บเงินก้อนนี้ไว้ในบัญชีออมทรัพย์ที่ถอนได้ทันทีหรือเงินฝากแบบ sweep ไม่ใช่ในหุ้น เงินสำรองฉุกเฉินควรมีเท่าไร อธิบายวิธีกำหนดขนาดอย่างละเอียด
ไม่จำเป็นต้องสร้างเงินสำรองให้ครบก่อนลงทุนแม้แต่รูปีหรือดอลลาร์เดียว ทางสายกลางที่ใช้กันทั่วไปและสมเหตุสมผลคือ สร้างเงินสำรองหนึ่งเดือนก่อน รับเงินสมทบจากนายจ้าง (ขั้นที่ 3) ไปพร้อมกัน แล้วเติมเงินสำรองให้ครบก่อนลงทุนเกินกว่าส่วนที่ได้เงินสมทบ
ขั้นที่ 2: ปิดหนี้ที่ดอกเบี้ยสูงกว่าผลตอบแทนจากการลงทุน
การปิดหนี้ให้ผลตอบแทนเท่ากับอัตราดอกเบี้ยของหนี้นั้นแบบรู้แน่ชัด ซึ่งไม่มีการลงทุนใดสัญญาได้ ไม่มีการลงทุนกระแสหลักใดชนะดอกเบี้ยบัตรเครดิตได้อย่างสม่ำเสมอ อัตราเฉลี่ยของบัญชีบัตรเครดิตที่ถูกคิดดอกเบี้ยในสหรัฐฯ อยู่ที่ 22.15% ในไตรมาสที่สองของปี 2026 อัตราดอกเบี้ยที่แท้จริงในสหราชอาณาจักรอยู่ที่ 21.55% ในเดือนสิงหาคม 2026 และอัตรามาตรฐานของบัตรส่วนใหญ่ของ HDFC Bank ในอินเดียคือ 3.75% ต่อเดือน หรือ 45% ต่อปีก่อนรวม GST8,9,10 ปิดหนี้เหล่านี้ รวมถึงสินเชื่อส่วนบุคคลหรือยอดค้างของบริการซื้อก่อนจ่ายทีหลังที่ดอกเบี้ยใกล้เคียงกัน ก่อนลงทุนเกินกว่าส่วนที่ได้เงินสมทบจากนายจ้าง หนี้ที่ถูกกว่า เช่น สินเชื่อบ้านดอกเบี้ยหลักเดียวหรือเงินกู้เพื่อการศึกษาของรัฐ ตัดสินใจยากกว่า ปิดหนี้หรือลงทุนก่อน อธิบายว่าเส้นแบ่งอยู่ตรงไหน และ ดอกเบี้ยทบต้นคืออะไร แสดงว่าหนี้บัตรเครดิตโตเร็วแค่ไหน
ขั้นที่ 3: รับเงินฟรีจากนายจ้าง
เงินสมทบจากนายจ้างเป็นผลตอบแทนเดียวที่รู้แน่ชัดตั้งแต่วันที่เงินเข้า เมื่อพ้นช่วงรอได้สิทธิ์ (vesting) แล้ว ในสหรัฐฯ กองทุน 401(k) ที่ Vanguard ดูแลอยู่ 96% มีเงินสมทบจากนายจ้างในปี 2025 เงินสมทบที่นายจ้างให้คำมั่นไว้เฉลี่ยคิดเป็น 4.7% ของค่าจ้าง และสูตรที่พบบ่อยที่สุดคือ 50 เซนต์ต่อทุกหนึ่งดอลลาร์ที่ลูกจ้างใส่ใน 6% แรกของค่าจ้าง11 ถ้าใส่เงินน้อยเกินไปจนได้เงินสมทบไม่เต็ม ก็เท่ากับปฏิเสธเงินเดือนบางส่วนของตัวเอง
ในประเทศอื่น นายจ้างมักถูกกฎหมายบังคับให้สมทบมากกว่าจะสมทบตามเงินที่ลูกจ้างใส่ แต่ก็ยังควรรู้ว่าคุณได้รับเท่าไร ในสหราชอาณาจักร การลงทะเบียนเข้ากองทุนบำนาญอัตโนมัติ (automatic enrolment) กำหนดให้สมทบอย่างน้อย 8% ของรายได้ที่นับ (qualifying earnings) คือรายได้ระหว่าง £6,240 ถึง £50,270 โดยนายจ้างจ่ายอย่างน้อย 3%12 นายจ้างในออสเตรเลียจ่าย super guarantee 12% ของรายได้5 ในสิงคโปร์ ลูกจ้างอายุไม่เกิน 55 ปีจ่ายเข้า CPF (กองทุนสำรองเลี้ยงชีพภาคบังคับของสิงคโปร์) 20% ของค่าจ้าง และนายจ้าง 17% สำหรับค่าจ้างไม่เกินเพดาน S$8,000 ต่อเดือน13,14 MPF (กองทุนบำนาญภาคบังคับของฮ่องกง) หักจากลูกจ้างและนายจ้างฝ่ายละ 5% ของรายได้ที่เกี่ยวข้องไม่เกิน HK$30,000 ต่อเดือน15 อัตราตั้งต้นของ KiwiSaver (กองทุนออมของนิวซีแลนด์) เพิ่มเป็น 3.5% ทั้งจากลูกจ้างและนายจ้างตั้งแต่ 1 เมษายน 2026 และรัฐบาลเติมให้ 25 เซนต์ต่อทุกหนึ่งดอลลาร์ สูงสุด NZ$260.72 ต่อปี16 นายจ้างหลายรายสมทบมากกว่าขั้นต่ำเมื่อคุณใส่เงินมากขึ้น ลองถามฝ่ายบุคคล
ขั้นที่ 4: ใช้บัญชีที่ได้สิทธิประโยชน์ทางภาษีที่ประเทศของคุณมีให้
ทุกประเทศในบทความนี้มีบัญชีอย่างน้อยหนึ่งแบบที่ให้เงินลงทุนเติบโตโดยเสียภาษีน้อยลง และภาษีที่ประหยัดได้จะทบต้นไปอีกหลายสิบปี ตารางด้านล่างสรุปบัญชีหลักพร้อมเพดานปี 2026 กติกาเหล่านี้มีเงื่อนไข ข้อยกเว้น และระยะล็อกที่สำคัญ ดูหน้าทางการจากลิงก์ก่อนเปิดบัญชี
คำถามที่คนถามบ่อยที่สุด
บำนาญหรือ ISA ก่อน (สหราชอาณาจักร)? ใส่บำนาญผ่านนายจ้างให้ถึงระดับที่ได้เงินสมทบจากนายจ้างเต็มก่อน เพราะเงินนั้นถูกเติมเข้ามาบนเงินของคุณ เกินจากนั้น บำนาญได้คืนภาษีตามอัตราภาษีส่วนเพิ่มของคุณตอนใส่เงิน แต่ถูกล็อกไว้จนถึงอายุที่ถอนบำนาญได้ ส่วน ISA ไม่ได้คืนภาษีตอนใส่ แต่ถอนได้ทุกเมื่อ30,2 หลายครัวเรือนแบ่งใส่ทั้งสองทาง Roth หรือแบบดั้งเดิม (สหรัฐฯ)? บัญชีแบบดั้งเดิมให้สิทธิภาษีตอนนี้และเก็บภาษีตอนถอน ส่วน Roth กลับกัน คือเสียภาษีตอนใส่ ถอนฟรี และมีเพดานตามรายได้1 ถ้าคาดว่าอัตราภาษีในอนาคตจะสูงขึ้น Roth มักได้เปรียบ ถ้าต่ำลง แบบดั้งเดิมได้เปรียบ
ระบบภาษีเดิมหรือใหม่ (อินเดีย)? ตั้งแต่ Finance Act 2023 ระบบใหม่เป็นค่าเริ่มต้น สำหรับปีงบประมาณ 2025–26 (ปีประเมินภาษี 2026–27) ระบบใหม่ไม่เก็บภาษีจากรายได้ไม่เกิน ₹1.2 ล้าน หรือ ₹1,275,000 สำหรับมนุษย์เงินเดือนหลังหักค่าลดหย่อนมาตรฐาน ₹75,00027,31 ระบบใหม่ตัดสิทธิลดหย่อนส่วนใหญ่ รวมถึง ₹1.5 แสนตามมาตรา 80C สำหรับเงินที่ใส่ใน ELSS PPF และ EPF และอีก ₹50,000 สำหรับเงินที่คุณใส่ NPS เอง แต่เงินสมทบ NPS ของนายจ้างไม่เกิน 14% ของเงินเดือนยังลดหย่อนได้27 ในระบบใหม่ ELSS และ PPF จึงน่าเลือกเพราะตัวมันเองในฐานะการลงทุน ไม่ใช่เพราะสิทธิลดหย่อนที่ไม่ได้ใช้กับคุณแล้ว ตั้งแต่ 1 เมษายน 2026 ภาษีเงินได้เก็บตามกฎหมายฉบับใหม่ Income-tax Act 202532 จึงควรเทียบกติกาและเครื่องคำนวณปัจจุบันของกรมสรรพากรอินเดียกับสิทธิลดหย่อนของคุณเองก่อนเลือก33
RRSP หรือ TFSA (แคนาดา)? RRSP ให้สิทธิลดหย่อนตอนนี้และเก็บภาษีตอนถอน ส่วน TFSA ไม่มีทั้งสองอย่าง ซึ่งเหมาะกับคนรายได้ไม่สูงและเงินที่อาจต้องใช้ก่อนหยุดทำงาน คนซื้อบ้านหลังแรกมักใส่ FHSA ให้เต็มก่อน เพราะได้ทั้งสิทธิลดหย่อนและถอนไปซื้อบ้านที่เข้าเกณฑ์ได้โดยไม่เสียภาษี21,34
ขั้นที่ 5: กองทุนแรกที่กระจายกว้างและค่าใช้จ่ายต่ำ
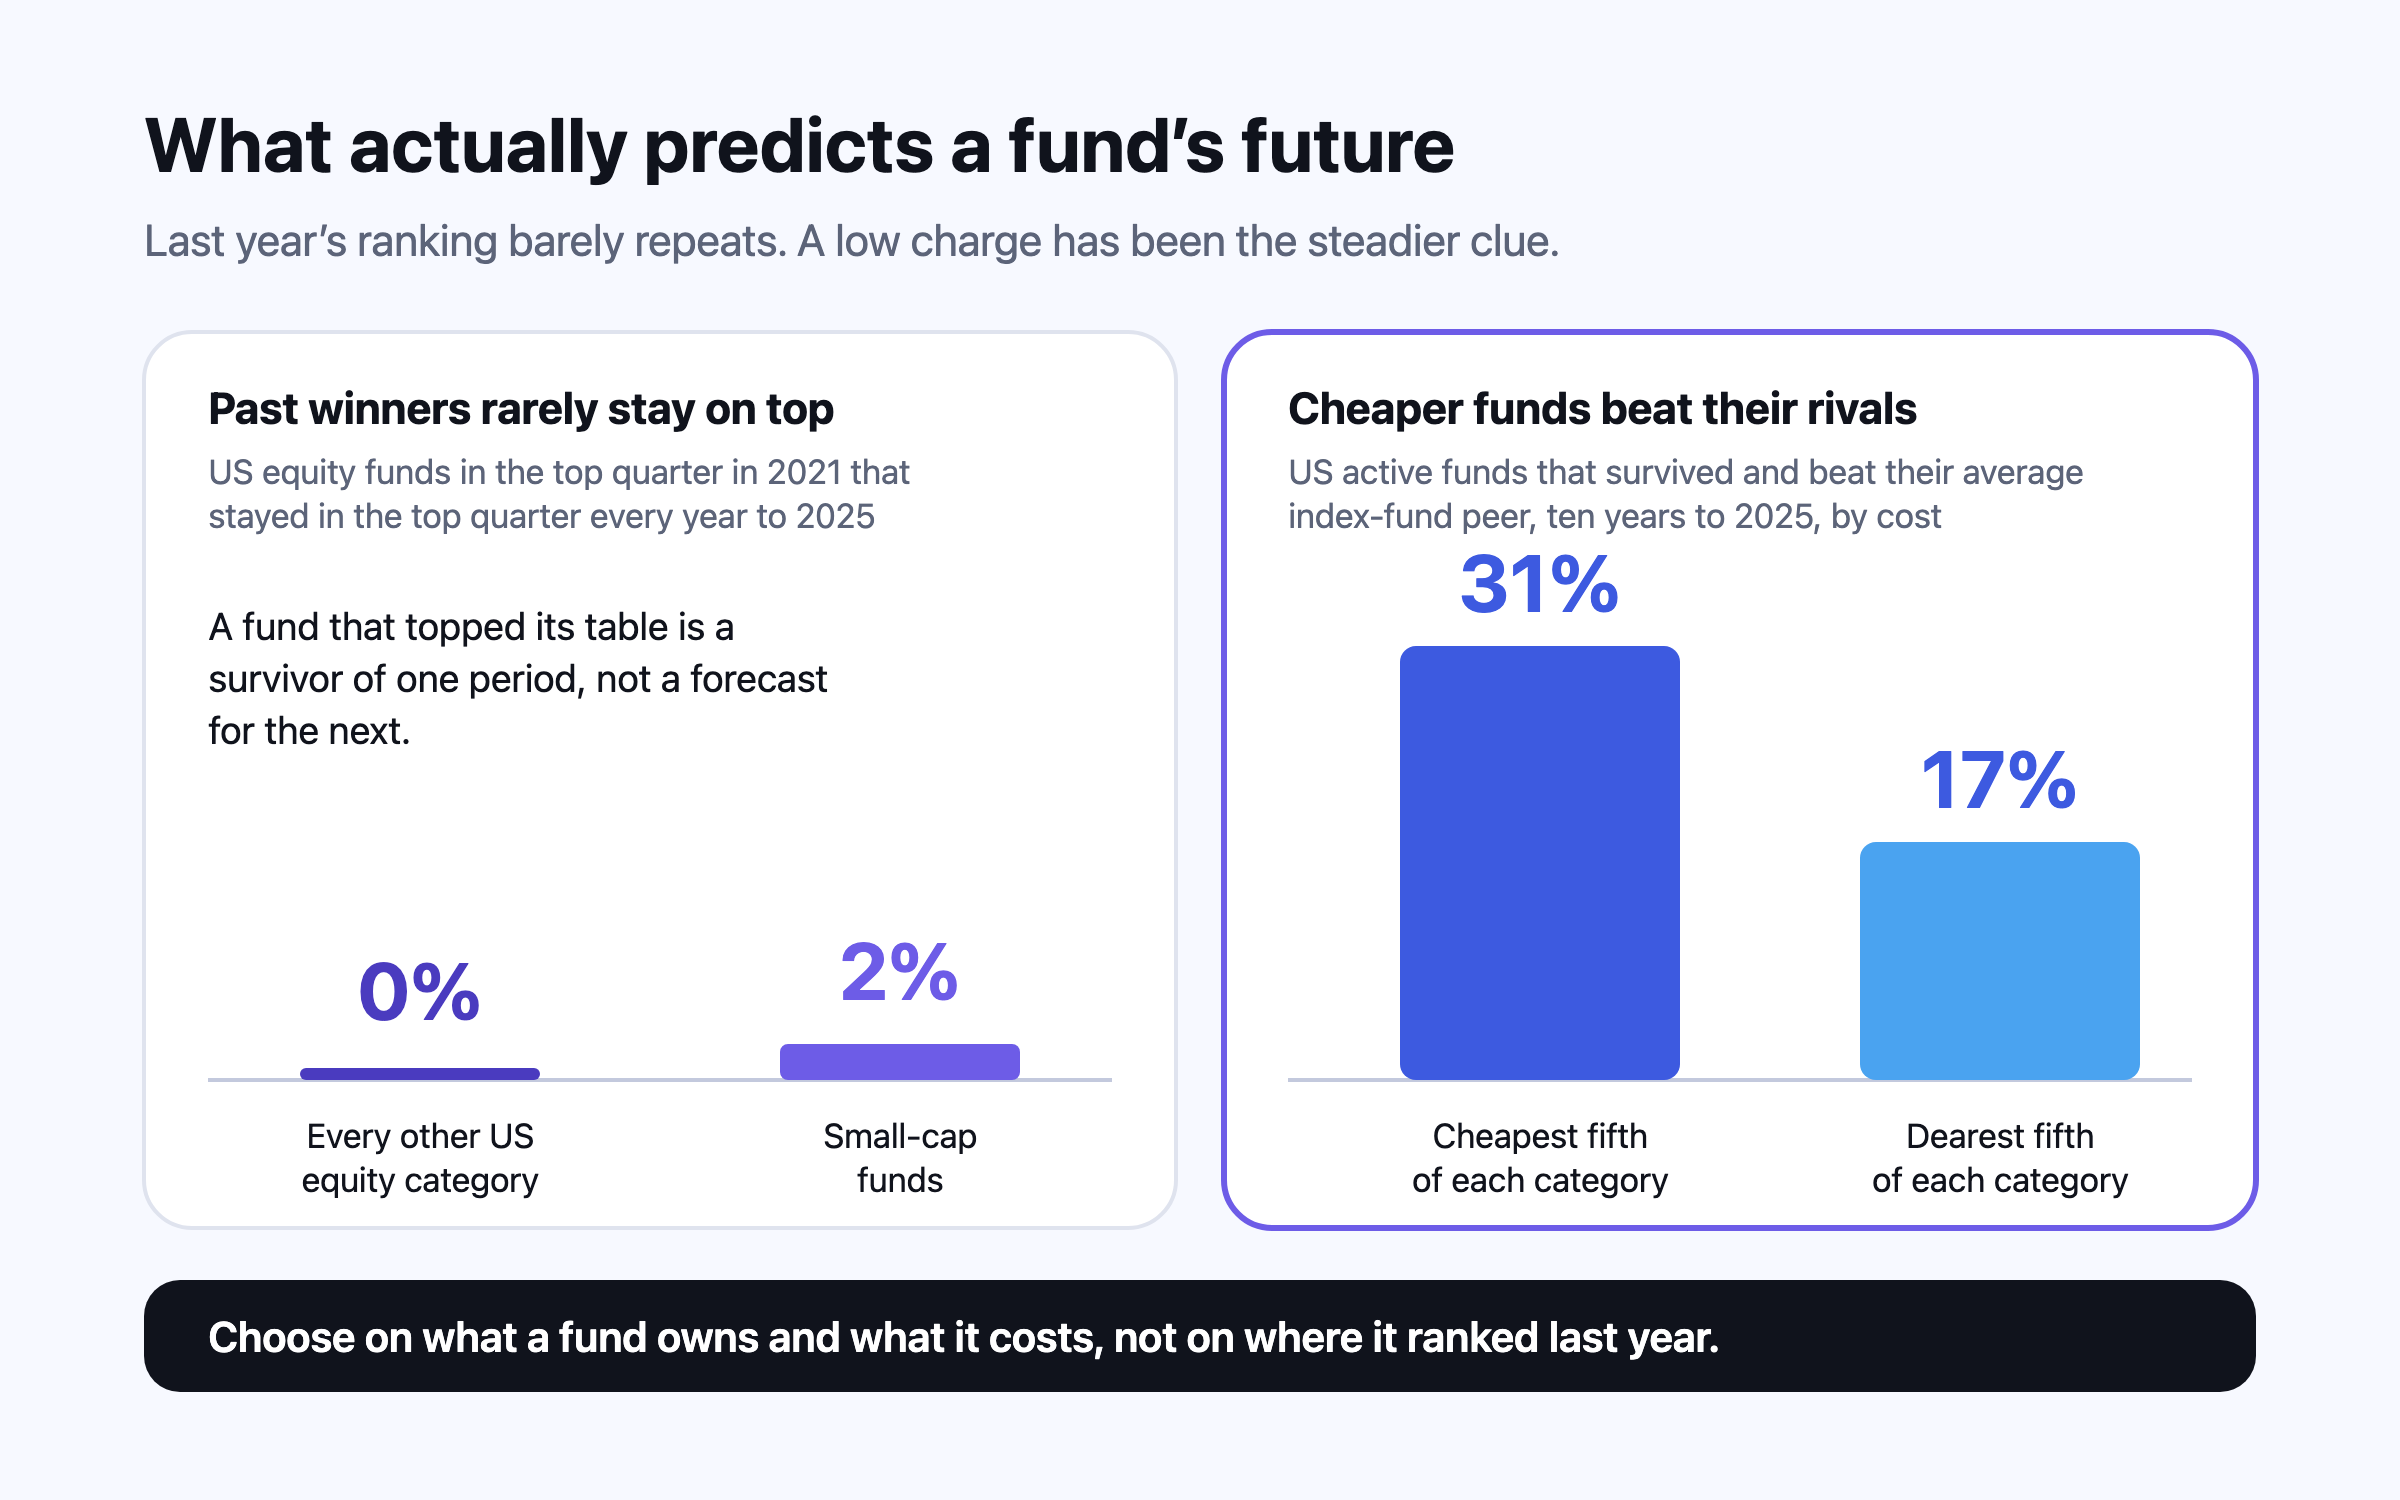
เมื่อลำดับลงตัวแล้ว การลงทุนครั้งแรกของมือใหม่ส่วนใหญ่คือกองทุนที่ลงทุนตามดัชนีกว้าง เช่น ดัชนีหุ้นทั้งตลาดหรือดัชนีหุ้นทั่วโลก หรือกองทุนเดียวที่ถือทั้งหุ้นและตราสารหนี้ในสัดส่วนคงที่ กองทุนดัชนีตั้งใจให้ผลตอบแทนเท่ากับดัชนีก่อนหักค่าธรรมเนียม ไม่ได้พยายามชนะดัชนี35 และในระยะยาว กองทุนเชิงรุกส่วนใหญ่ให้ผลตอบแทนแพ้ดัชนีหลังหักค่าใช้จ่าย หลักฐานอยู่ใน กองทุนดัชนีกับกองทุนเชิงรุก: ข้อมูล SPIVA กองทุน target-date (กองทุนที่ปรับสัดส่วนตามปีเป้าหมาย) ไปไกลอีกก้าว คือค่อยๆ ย้ายจากหุ้นไปตราสารหนี้เมื่อใกล้ปีเป้าหมาย กองทุนเดียวจึงตัดสินใจเรื่องการจัดสรรสินทรัพย์และการปรับสมดุลแทนคุณ36
มีสามเรื่องที่บอกอะไรเกี่ยวกับกองทุนได้มากกว่าชื่อ คือ กองทุนถือสิ่งใด (ประเทศเดียวหรือทั้งโลก) มีค่าใช้จ่ายต่อปีเท่าไร และในอินเดีย คุณถือชนิดหน่วยลงทุน direct ซึ่งไม่มีค่าคอมมิชชันของตัวแทนขายหรือไม่37 วิธีเลือกกองทุน กองทุนรวมคืออะไร และ ETF คืออะไร อธิบายทีละเรื่อง ส่วน การจัดสรรสินทรัพย์ตามอายุ อธิบายว่าจะถือหุ้นเทียบกับตราสารหนี้มากน้อยแค่ไหน
แพลตฟอร์มคือที่ที่เงินของคุณอยู่ และเป็นตัวกำหนดว่าการถือเงินไว้มีค่าใช้จ่ายเท่าไร มีสองเรื่องที่สำคัญที่สุด ค่าใช้จ่าย: ค่าธรรมเนียมแพลตฟอร์มต่างกันได้มากพอๆ กับค่าธรรมเนียมกองทุน ในการศึกษาตลาดปี 2019 หน่วยงานกำกับของสหราชอาณาจักรพบว่าค่าธรรมเนียมต่อปีของเงิน £5,000 ใน ISA แบบลงทุนในหุ้นอยู่ระหว่าง 0.20% ถึง 2.40% แล้วแต่แพลตฟอร์ม38 ค่าธรรมเนียมแบบคงที่เหมาะกับยอดเงินมาก ค่าธรรมเนียมแบบเปอร์เซ็นต์เหมาะกับยอดเงินน้อย การกำกับดูแล: บริษัทควรได้รับอนุญาตจากหน่วยงานกำกับของประเทศคุณ ซึ่งคุณตรวจสอบเองได้ในทะเบียนสาธารณะของหน่วยงานนั้น
การคุ้มครองนักลงทุนครอบคลุมกรณีโบรกเกอร์ล้มละลายแล้วทรัพย์สินของคุณหายไป ไม่ครอบคลุมการที่ตลาดตก ในสหรัฐฯ SIPC (หน่วยงานคุ้มครองนักลงทุนของสหรัฐฯ) คุ้มครองสูงสุด $500,000 ต่อลูกค้า รวมเงินสดไม่เกิน $250,00039 ในสหราชอาณาจักร Financial Services Compensation Scheme (ระบบชดเชยลูกค้าบริการทางการเงินของสหราชอาณาจักร) คุ้มครองสูงสุด £85,000 ต่อคนต่อบริษัท เมื่อบริษัทลงทุนล้ม40 ในแคนาดา CIPF (กองทุนคุ้มครองนักลงทุนของแคนาดา) คุ้มครองสูงสุด $1 ล้านสำหรับบัญชีทั่วไปรวมกัน อีก $1 ล้านสำหรับบัญชีออมเพื่อวัยหยุดทำงานที่จดทะเบียนรวมกัน และอีก $1 ล้านสำหรับบัญชีออมเพื่อการศึกษารวมกัน41 ไม่มีระบบใดในนี้จ่ายเงินเพราะกองทุนมีมูลค่าลดลง39,40,41
- หาบริษัทในทะเบียนของหน่วยงานกำกับ ได้แก่ FINRA BrokerCheck ในสหรัฐฯ ทะเบียนของ FCA ในสหราชอาณาจักร รายชื่อตัวกลางที่จดทะเบียนกับ SEBI ในอินเดีย ทะเบียนผู้ประกอบวิชาชีพของ ASIC ในออสเตรเลีย และ Financial Institutions Directory ของ MAS ในสิงคโปร์
- รวมค่าใช้จ่ายทุกรายการ ได้แก่ ค่าธรรมเนียมแพลตฟอร์มหรือบัญชี ค่านายหน้าซื้อขาย ส่วนต่างอัตราแลกเปลี่ยนสำหรับกองทุนต่างประเทศ และอัตราค่าใช้จ่ายของตัวกองทุนเอง
- ดูว่ามีบัญชีที่คุณต้องการ (ISA, Roth IRA, TFSA, NISA) และมีกองทุนที่คุณอยากได้ในบัญชีนั้น รวมถึงชนิดหน่วยลงทุน direct ในอินเดีย
- ดูว่าภายหลังย้ายออกได้ง่ายแค่ไหน และมีค่าใช้จ่ายเท่าไร
- ระวังทุกอย่างที่จูงใจให้คุณซื้อขายบ่อยหรือเสนอเลเวอเรจให้มือใหม่ สิ่งที่เขาขายคือการซื้อขายของคุณ ไม่ใช่ผลตอบแทนของคุณ
เริ่มด้วยเงินเท่าไร และทำให้เป็นอัตโนมัติอย่างไร
คุณไม่จำเป็นต้องมีเงินก้อน กองทุนและแพลตฟอร์มส่วนใหญ่รับเงินลงทุนประจำจำนวนไม่มาก และจำนวนแรกที่เหมาะคือจำนวนที่คุณทำต่อได้แม้ในเดือนที่แย่ เพื่อให้เห็นภาพ ผู้ร่วมกองทุน 401(k) ที่ Vanguard ดูแลใส่เงินเฉลี่ย 7.6% ของค่าจ้างในปี 2025 และเมื่อรวมเงินของนายจ้าง เงินสมทบรวมเฉลี่ยอยู่ที่ 12.1%11 ต้องมีเงินเท่าไรถึงจะเกษียณได้ และ FIRE แพลนเนอร์ (วางแผนอิสรภาพทางการเงินแบบ FIRE) เปลี่ยนตัวเลขของคุณเองให้เป็นเป้าหมาย
การตั้งให้อัตโนมัติสำคัญกว่าจำนวนเงิน เมื่อนายจ้างลงทะเบียนพนักงานเข้ากองทุนโดยอัตโนมัติเว้นแต่จะขอไม่เข้าร่วม อัตราการเข้าร่วมก็พุ่งขึ้น Brigitte Madrian และ Dennis Shea แสดงให้เห็นในบริษัทแห่งหนึ่งในสหรัฐฯ เมื่อปี 200142 และหลังสหราชอาณาจักรออกกฎหมายให้ลงทะเบียนอัตโนมัติ อัตราการเข้าร่วมของลูกจ้างที่มีสิทธิ์เพิ่มจาก 55% ในปี 2012 เป็น 90% ในปี 2025 (ตัวเลขเบื้องต้น)43,44 โครงการ Save More Tomorrow (ออมเพิ่มในวันพรุ่งนี้) ของ Richard Thaler และ Shlomo Benartzi ซึ่งให้พนักงานตกลงล่วงหน้าว่าจะนำส่วนหนึ่งของการขึ้นเงินเดือนแต่ละครั้งในอนาคตไปออม ทำให้อัตราการออมเฉลี่ยเพิ่มจาก 3.5% เป็น 13.6% ของรายได้ภายใน 40 เดือน45 ตั้งโอนเงินไว้ในวันเงินเดือนออก และตั้งให้ยอดเพิ่มขึ้นทุกครั้งที่ขึ้นเงินเดือน SIP หรือลงทุนก้อนเดียว อธิบายว่าจะทำอย่างไรกับเงินก้อนที่มีอยู่แล้ว
ตัวอย่างการเริ่มต้นหกครัวเรือน คิดให้ดูทีละขั้น
ครัวเรือนเหล่านี้เป็นตัวอย่างประกอบ ผลตอบแทนเป็นสมมติฐาน และไม่มีส่วนใดเป็นการเสนอแนะผลิตภัณฑ์ใด แต่ละตัวอย่างเพียงนำลำดับข้างต้นมาใช้กับกติกาจริงของปี 2026
มายา อายุ 27 ปี นักออกแบบผลิตภัณฑ์ในชิคาโก เงินเดือน $85,000 นายจ้างของมายาสมทบให้ 50% ของ 6% แรกของค่าจ้าง มายาใช้จ่ายราวเดือนละ $4,500 จึงสร้างเงินสำรอง $13,500 เท่ากับสามเดือน ไว้ในบัญชีออมทรัพย์ดอกเบี้ยสูง มายาใส่ 6% ใน 401(k) คือ $5,100 ต่อปี และได้เงินสมทบ $2,550 รายได้ของมายาต่ำกว่า $153,000 ที่สิทธิ์ใส่ Roth IRA เริ่มลดลงอยู่มาก มายาจึงใส่เพิ่ม $7,500 ต่อปีใน Roth IRA โดยลงทุนในกองทุนดัชนีหุ้นทั่วโลก1 รวมเป็นเงินของมายาเอง $12,600 หรือราว 14.8% ของเงินเดือน ยังไม่นับเงินสมทบ
ไอชา อายุ 31 ปี เภสัชกรในแมนเชสเตอร์ เงินเดือน £48,000 ขั้นต่ำของการลงทะเบียนอัตโนมัติที่คิดจากรายได้ที่นับ £41,760 คือ £2,088 ต่อปีจากไอชา (5%) และ £1,252.80 จากนายจ้าง (3%) รวม £3,340.8012 ไอชาถามนายจ้างว่าถ้าใส่มากขึ้นจะได้เงินสมทบเพิ่มไหม แล้วปิดหนี้บัตรเครดิต ไอชากำลังเก็บเงินซื้อคอนโดหลังแรก จึงเปิด Lifetime ISA ซึ่งเงิน £4,000 ต่อปีได้โบนัสจากรัฐ £1,000 และเปิด ISA แบบลงทุนในหุ้นเพิ่มสำหรับเงินระยะยาว ทั้งสองบัญชีอยู่ในวงเงิน £20,000 ของไอชา19,2
ธนกรและพิมพ์ชนก อายุ 32 ปีทั้งคู่ ที่อุดรธานี รายได้รวมกันปีละ ฿1.2 ล้าน ทั้งคู่ส่งเงินสะสมเข้ากองทุนสำรองเลี้ยงชีพผ่านที่ทำงานอยู่แล้ว และเงินสะสมส่วนของตัวเองนำมาลดหย่อนและยกเว้นภาษีได้ไม่เกิน 15% ของค่าจ้าง46 ทั้งคู่เก็บค่าใช้จ่ายหกเดือนไว้ในบัญชีออมทรัพย์ แล้วเริ่มลงทุนแบบสม่ำเสมอเดือนละ ฿15,000 ในกองทุนรวมดัชนีที่กระจายกว้างและค่าใช้จ่ายต่ำ ที่ผลตอบแทนสมมติ 6.2% ต่อปี คาดว่าจะโตเป็นราว ฿7.1 ล้านใน 20 ปี จากเงินที่ใส่ไป ฿3.6 ล้าน สำหรับส่วนที่เสี่ยงต่ำ ทั้งคู่ใช้เงินฝากประจำ 12 เดือน ซึ่งยูโอบีให้ดอกเบี้ย 0.75% ต่อปีแก่บุคคลธรรมดาตามประกาศที่เริ่มใช้ 15 ตุลาคม 202647 ใส่ ฿50,000 ทุกต้นปีเป็นเวลา 15 ปี รวม ฿750,000 และฝากต่อพร้อมดอกเบี้ยทุกปี จะโตเป็นราว ฿796,610 ก่อนหักภาษีดอกเบี้ย ถ้าอัตรานี้คงอยู่ตลอด แต่ธนาคารปรับประกาศอัตราดอกเบี้ยได้ทุกเมื่อ
เจสัน อายุ 29 ปี พยาบาลในโตรอนโต เงินเดือน C$75,000 เจสันอายุครบ 18 ปีในปี 2015 และไม่เคยใช้ TFSA เลย จึงมีวงเงิน C$78,000 ซึ่งเป็นผลรวมเพดานของแต่ละปีตั้งแต่ 2015 ถึง 20263 เจสันตั้งใจซื้อบ้าน จึงเปิด FHSA ก่อน ปีละ C$8,000 พร้อมสิทธิลดหย่อน แล้วจึงนำเงินออมส่วนที่เหลือไปใส่ TFSA วงเงิน RRSP ของเจสันคือ 18% ของรายได้จากการทำงานปีก่อน ราว C$13,500 ซึ่งเจสันเก็บไว้ใช้ในปีหลังๆ เมื่ออัตราภาษีสูงขึ้น34,21
โคลอี อายุ 26 ปี วิศวกรในเมลเบิร์น เงินเดือน A$90,000 นายจ้างจ่าย super ให้ 12% คือ A$10,800 ต่อปี ซึ่งนับรวมในเพดานแบบ concessional ปี 2026–27 ที่ A$32,500 เหลือ A$21,700 ที่โคลอีใส่เพิ่มก่อนหักภาษีได้ผ่าน salary sacrifice (หักจากเงินเดือนก่อนภาษี)5,4 โคลอีดูทางเลือกการลงทุนและค่าธรรมเนียมของกองทุน super ก่อน เพราะเป็นเงินลงทุนก้อนใหญ่ที่สุดที่มี จากนั้นตั้งซื้อ ETF ดัชนีกว้างทุกเดือนในชื่อตัวเอง สำหรับเงินที่อาจอยากใช้ก่อนถึง preservation age (อายุขั้นต่ำที่ถอน super ได้)
เว่ยเจี๋ย อายุ 30 ปี นักวิเคราะห์ในสิงคโปร์ เดือนละ S$7,000 ค่าจ้างต่ำกว่าเพดาน S$8,000 เว่ยเจี๋ยจึงจ่ายเข้า CPF 20% คือ S$1,400 ต่อเดือน และนายจ้าง 17% คือ S$1,190 รวม S$2,59013,14 Special Account ได้ดอกเบี้ย 4% ช่วงตุลาคมถึงธันวาคม 2026 และได้เพิ่มอีก 1% สำหรับยอดรวม S$60,000 แรก22 เว่ยเจี๋ยเติม SRS ได้สูงสุด S$15,300 ต่อปีเพื่อลดหย่อนภาษีเมื่ออัตราภาษีส่วนเพิ่มสูงพอให้คุ้ม และลงทุนรายเดือนในกองทุนดัชนีหุ้นทั่วโลกนอก CPF23
ติดตามผลหลังเริ่มลงทุนแล้ว
เมื่อเงินเริ่มเข้าไปแล้ว คำถามก็เปลี่ยน คือพอไหม อยู่ถูกที่ไหม และได้ผลตอบแทนตามที่สมมติไว้ไหม คำถามเหล่านี้ต้องเห็นภาพรวมทั้งหมดของคุณ ทุกบัญชีในทุกประเทศ เทียบกับแผนที่เงินนั้นตั้งใจจะรองรับ