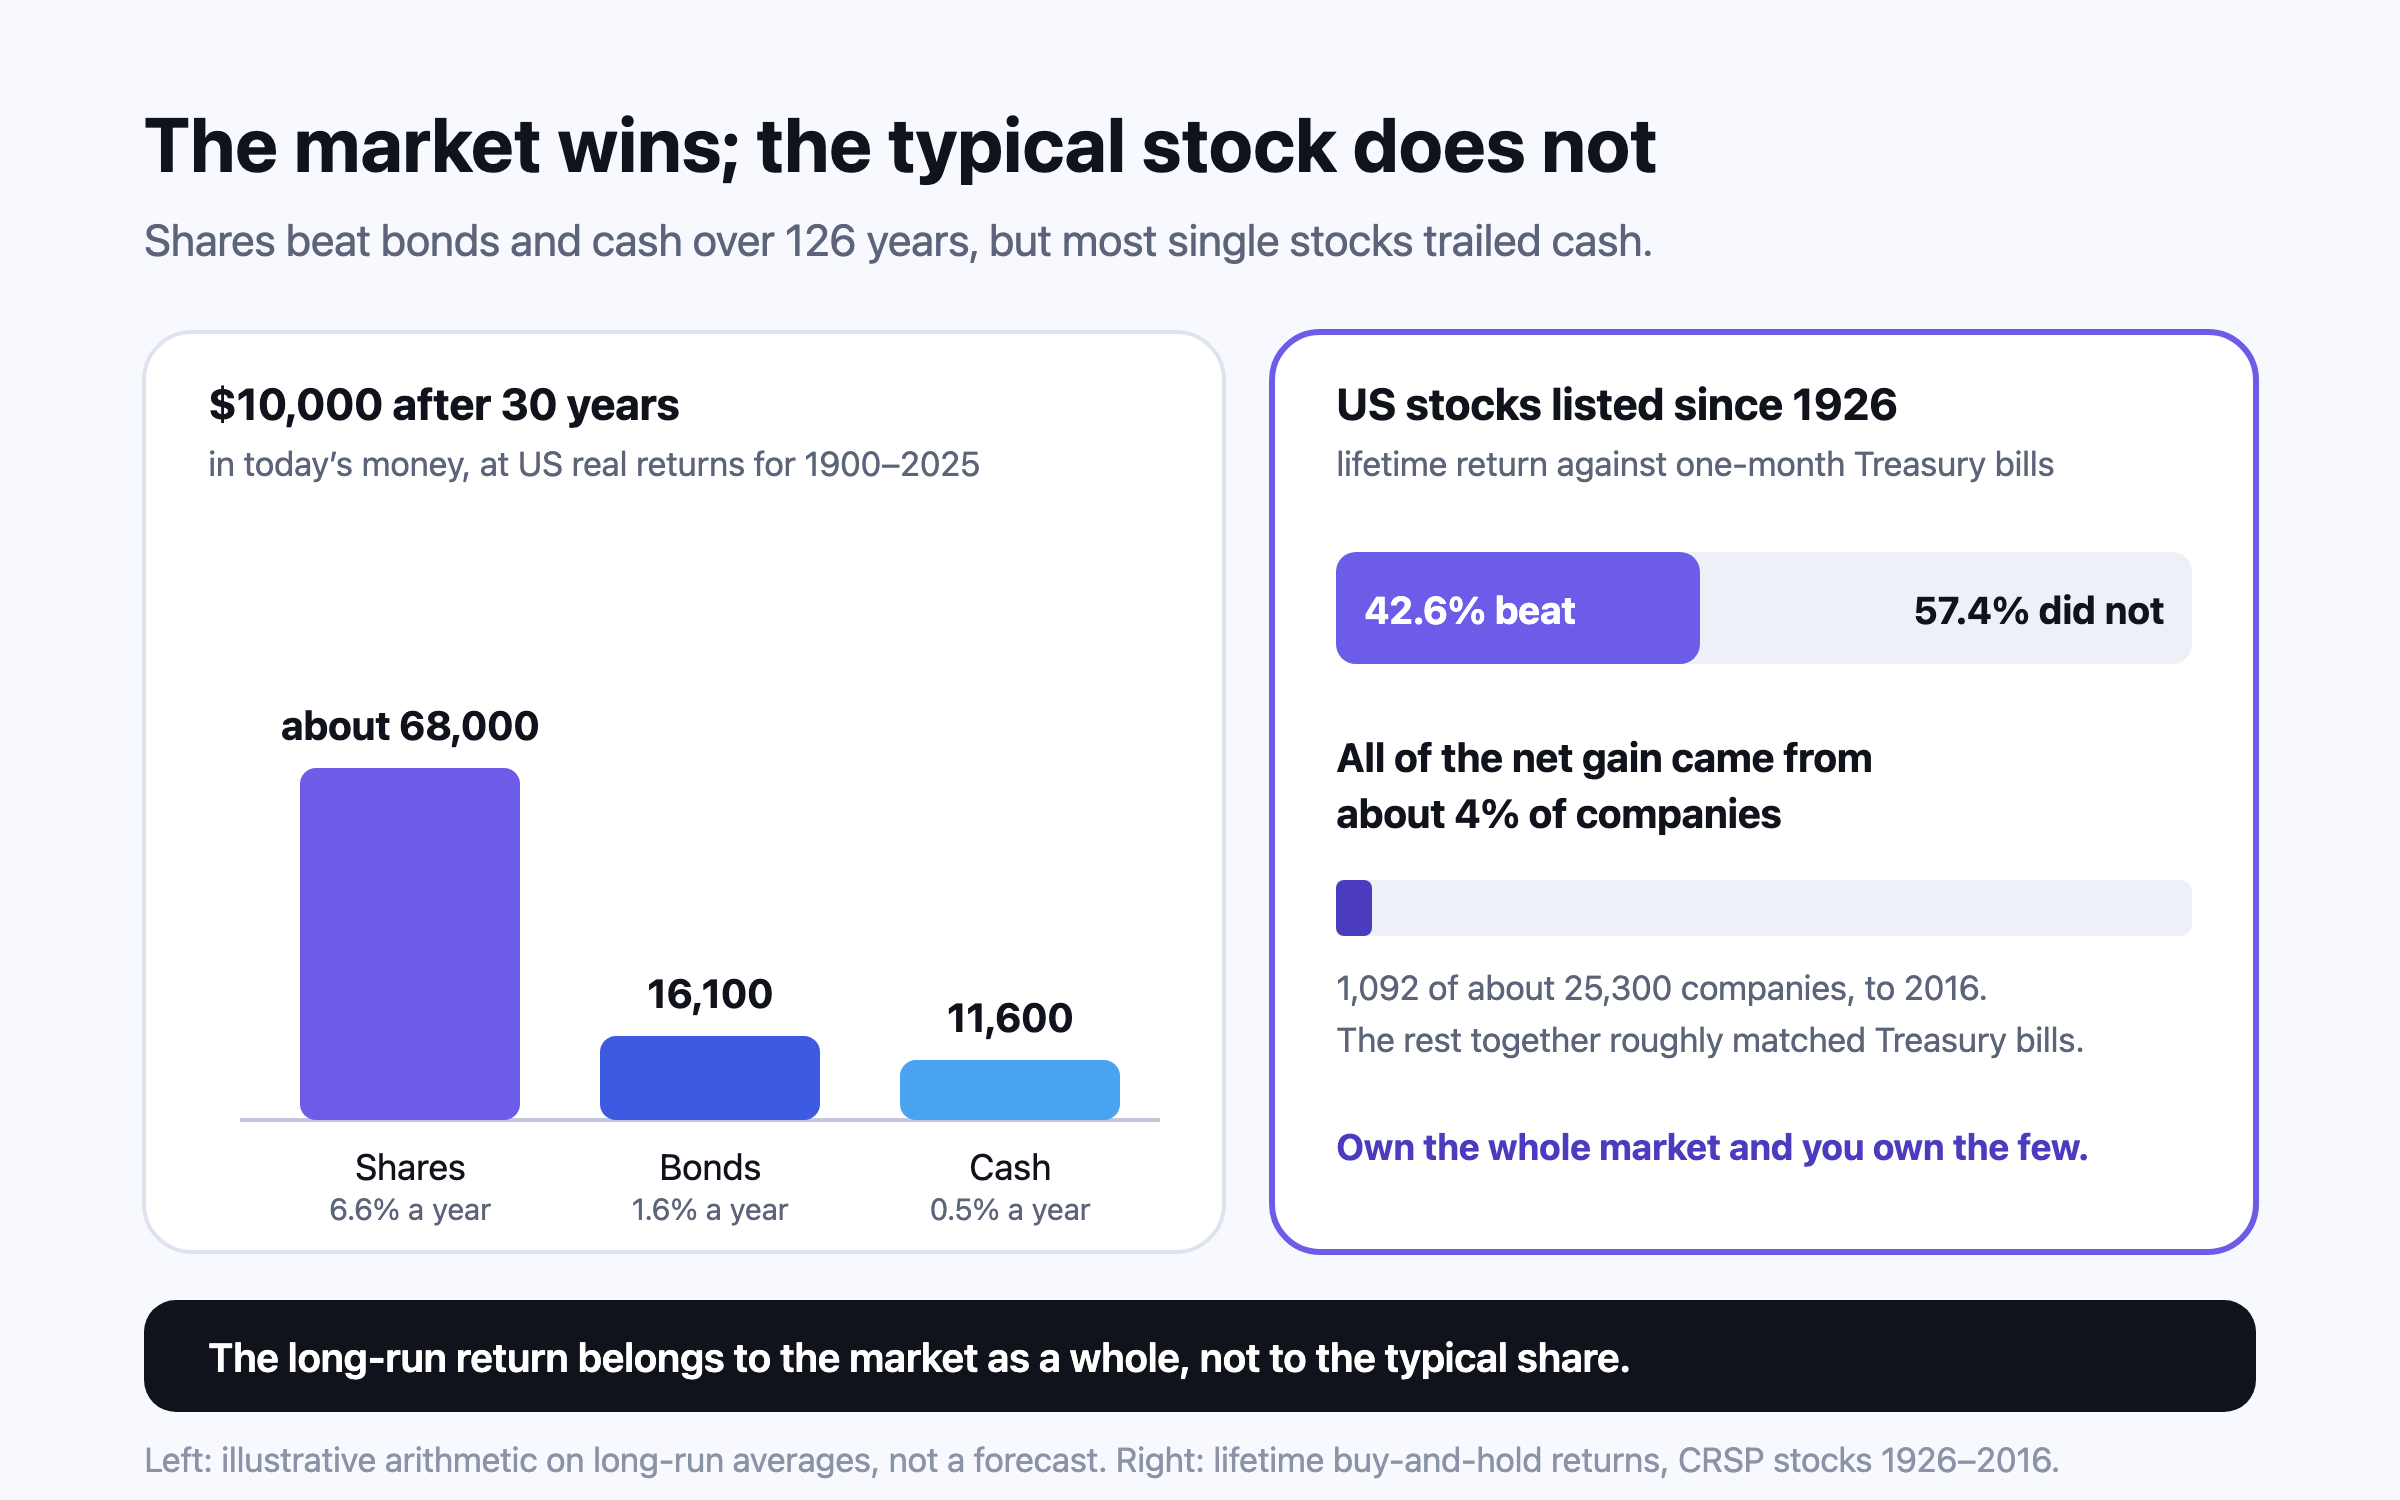
หุ้นคือส่วนความเป็นเจ้าของเล็กๆ ในบริษัท ซึ่งนักลงทุนซื้อขายกันในตลาดหลักทรัพย์ ในช่วงปี 1900–2025 หุ้นสหรัฐฯ ให้ผลตอบแทนราว 6.6% ต่อปีหลังหักเงินเฟ้อ เทียบกับ 1.6% ของพันธบัตร และ 0.5% ของเงินสด และหุ้นเป็นสินทรัพย์ที่ให้ผลตอบแทนสูงสุดในทุกตลาดที่มีข้อมูลต่อเนื่อง แต่หุ้นสหรัฐฯ รายตัวส่วนใหญ่ตั้งแต่ปี 1926 ทำได้แย่กว่าตั๋วเงินคลังตลอดช่วงที่จดทะเบียนอยู่ และบริษัทราว 4% สร้างกำไรสุทธิทั้งหมดของตลาด ผลตอบแทนระยะยาวจึงเป็นของทั้งตลาด ไม่ใช่ของหุ้นตัวทั่วไป
ตลาดหุ้นคือข้อเท็จจริงสองข้อที่ดูเหมือนขัดกัน ตลอด 126 ปีตั้งแต่ 1900 ถึง 2025 หุ้นเป็นสินทรัพย์ที่ให้ผลตอบแทนสูงสุดในทั้ง 21 ประเทศที่มีข้อมูลการลงทุนต่อเนื่อง ในสหรัฐฯ หุ้นให้ผลตอบแทนราว 6.6% ต่อปีหลังหักเงินเฟ้อ เทียบกับ 1.6% ของพันธบัตรรัฐบาล และ 0.5% ของตั๋วเงินคลัง1 แต่หุ้นสหรัฐฯ รายตัวส่วนใหญ่ที่จดทะเบียนตั้งแต่ปี 1926 ให้ผลตอบแทนตลอดอายุน้อยกว่าตั๋วเงินคลังเหล่านั้น และบริษัทกลุ่ม 4% ที่ให้ผลตอบแทนสูงสุดสร้างกำไรสุทธิทั้งหมดของตลาด2 ทั้งสองข้อเป็นความจริง ส่วนที่เหลือของบทความนี้อธิบายว่าเป็นไปได้อย่างไร โดยเริ่มจากว่าหุ้นคืออะไรกันแน่
6.6% ต่อปี1
หุ้นสหรัฐฯ หลังหักเงินเฟ้อ 1900–2025 (พันธบัตร 1.6% ตั๋วเงินคลัง 0.5%)
42.6%2
ของหุ้นสหรัฐฯ ตั้งแต่ปี 1926 ชนะตั๋วเงินคลังอายุหนึ่งเดือนตลอดอายุการจดทะเบียน
2.4%3
ของหุ้น 64,000 ตัวทั่วโลกสร้างความมั่งคั่งสุทธิทั้งหมด ช่วง 1991–2020
39.25%4
ของ S&P 500 อยู่ในหลักทรัพย์สิบตัวที่ใหญ่ที่สุด ณ 5 ตุลาคม 2026
หุ้นคืออะไร และไม่ใช่อะไร
บริษัทที่ต้องการระดมเงินจะกู้ก็ได้ หรือขายส่วนหนึ่งของตัวเองก็ได้ แต่ละส่วนคือหุ้น ซึ่งเป็นสิทธิ์ในกำไรอนาคตส่วนหนึ่งของบริษัท และสิทธิ์ออกเสียงว่าบริษัทจะบริหารอย่างไร ถ้าบริษัทออกหุ้นหนึ่งพันล้านหุ้นและคุณถืออยู่ 1,000 หุ้น คุณเป็นเจ้าของหนึ่งในล้านของบริษัท และกำไรทุกรูปีที่บริษัททำได้ ไม่ว่าจะจ่ายออกมาหรือเก็บไว้ ก็เป็นของคุณส่วนหนึ่งตามสัดส่วนนั้น ราคาหุ้นหนึ่งหุ้นคูณจำนวนหุ้นทั้งหมดที่ออกคือมูลค่าตามราคาตลาด (market capitalisation) ของบริษัท ซึ่งเป็นตัวเลขที่สื่อการเงินหมายถึงเมื่อบอกว่าบริษัทหนึ่ง “มีมูลค่า” เท่าไร
หุ้นไม่ใช่สามอย่างนี้ หุ้นไม่ใช่เงินกู้ ไม่มีใครสัญญาว่าจะคืนเงิน และเมื่อบริษัทล้มละลาย ผู้ถือหุ้นได้รับเงินเป็นลำดับสุดท้าย หลังเจ้าหนี้และผู้ถือหุ้นกู้ หุ้นไม่ใช่เงินฝาก ไม่มีระบบคุ้มครองเงินฝากรองรับ และหุ้นไม่ใช่เงินที่บริษัทได้รับเมื่อคุณซื้อ บริษัทได้เงินครั้งเดียว คือตอนขายหุ้นให้ประชาชนในการเสนอขายหุ้นต่อประชาชนครั้งแรก (IPO) หรือในการออกหุ้นเพิ่มภายหลัง การซื้อขายแทบทุกครั้งหลังจากนั้นเกิดขึ้นระหว่างนักลงทุนด้วยกัน จึงเรียกว่าตลาดรอง เมื่อคุณซื้อหุ้นธนาคารผ่านโบรกเกอร์ เงินจะไปถึงนักลงทุนอีกคนที่กำลังขาย ไม่ใช่ไปถึงธนาคาร
มีเรื่องหนึ่งที่มือใหม่มักอยากได้ความมั่นใจ และเรื่องนั้นเป็นจริง หุ้นของบริษัทจดทะเบียนมีความรับผิดจำกัด ถ้าคุณซื้อหุ้นด้วยเงินสดของตัวเองโดยไม่กู้ ขาดทุนได้มากที่สุดเท่ากับที่จ่ายไป ไม่มีใครเรียกให้คุณรับผิดชอบหนี้ของบริษัท การขาดทุนเกินเงินที่ลงไปเกิดจากการกู้เงินมาลงทุน การขายชอร์ต หรือตราสารอนุพันธ์ ไม่ได้เกิดจากการถือหุ้น
หุ้นซื้อขายที่ไหน: ตลาดหลักทรัพย์
ตลาดหลักทรัพย์คือตลาดที่มีการกำกับดูแล ทำหน้าที่จับคู่ผู้ซื้อกับผู้ขาย และเผยแพร่ราคาที่ซื้อขายกัน บริษัทที่ “จดทะเบียน” ในตลาดผ่านเกณฑ์ของตลาดแล้วทั้งเรื่องขนาด การเปิดเผยข้อมูล และธรรมาภิบาล ตลาดที่ใหญ่ที่สุดอยู่ในสหรัฐฯ ณ สิ้นเดือนมิถุนายน 2026 บริษัทใน Nasdaq มีมูลค่ารวมราว $43.6 ล้านล้าน และใน NYSE ราว $33.3 ล้านล้าน5 ตารางด้านล่างวางตลาดที่บทความนี้พูดถึงไว้เทียบกัน
เมื่อคุณซื้อ การซื้อขายตกลงกันทันที แต่เงินกับหุ้นจะเปลี่ยนมือหลังจากนั้นเล็กน้อย ในวันชำระราคา (settlement) อินเดียเปลี่ยนหุ้นทั้งหมดเป็นการชำระราคาในวันทำการถัดไป (T+1) ในเดือนมกราคม 2023 และเปิดให้เลือกชำระราคาในวันเดียวกันได้ในหุ้นกลุ่มจำกัดตั้งแต่เดือนมีนาคม 20246 แคนาดาเปลี่ยนเป็น T+1 เมื่อวันที่ 27 พฤษภาคม 2024 และสหรัฐฯ เมื่อวันที่ 28 พฤษภาคม 20247,8 สหราชอาณาจักรวางแผนจะตามมาในวันที่ 11 ตุลาคม 20279 ขณะที่ออสเตรเลียยังชำระราคาภายในสองวันทำการ10 ในทางปฏิบัติ ผลต่อนักลงทุนมีน้อย เงินจากการขายจะใช้ได้หลังขายหนึ่งหรือสองวัน ไม่ใช่ในนาทีเดียวกัน
ใครกำหนดราคา และอะไรทำให้ราคาขยับ
ไม่มีใครกำหนดราคาหุ้น ทุกขณะตลาดหลักทรัพย์มีสมุดคำสั่งซื้อขาย (order book) คือราคาสูงสุดที่ผู้ซื้อเสนอซื้อ และราคาต่ำสุดที่ผู้ขายเสนอขาย การซื้อขายเกิดขึ้นเมื่อราคาเสนอซื้อตรงกับราคาเสนอขาย และราคาที่ซื้อขายล่าสุดคือราคาที่คุณเห็น ถ้ามีคนอยากซื้อที่ราคาวันนี้มากกว่าคนอยากขาย ผู้ซื้อต้องเสนอราคาสูงขึ้นเพื่อให้ได้หุ้น ราคาก็ขึ้น ถ้าฝั่งผู้ขายอยากขายมากกว่า ราคาก็ลง ช่องว่างระหว่างราคาเสนอซื้อสูงสุดกับราคาเสนอขายต่ำสุด หรือส่วนต่างราคา (spread) เป็นต้นทุนที่ผู้ซื้อทุกคนต้องจ่าย และในบริษัทใหญ่มักน้อยมาก
สิ่งที่ทำให้คนอยากซื้อหรือขายคือมุมมองต่อกำไรในอนาคตของบริษัท และกำไรนั้นมีค่าเท่าไรในวันนี้ ส่วนหลังนี้คือเหตุผลที่อัตราดอกเบี้ยสำคัญมาก เมื่อพันธบัตรรัฐบาลที่ปลอดภัยจ่ายดอกเบี้ยมากขึ้น กำไรในอนาคตที่ไม่แน่นอนก็มีค่าน้อยลงเมื่อเทียบกัน ราคาหุ้นจึงมักลงเมื่ออัตราดอกเบี้ยขึ้นแรง ผู้เขียน Yearbook (รายงานผลตอบแทนการลงทุนประจำปีของ UBS) พบว่าผลตอบแทนที่แท้จริงของทั้งหุ้นและพันธบัตรมักสูงกว่าในช่วงที่เศรษฐกิจโตเร็วกว่าและเงินเฟ้อต่ำกว่า1 เรื่องอื่นทั้งหมด ตั้งแต่รายงานผลประกอบการไปจนถึงสงคราม มีผลผ่านช่องทางเดียวกัน คือส่งผลต่อกำไรที่คาดไว้อย่างไร และต่อผลตอบแทนที่นักลงทุนต้องการเพื่อแลกกับการรับความเสี่ยง
ความคาดหวังเปลี่ยนเร็วกว่าธุรกิจ ในช่วงเก้าเดือนถึงวันที่ 30 กันยายน 2026 ดัชนี Nifty 50 ของอินเดียลดลง 13.43% ในแง่ราคา11 ขณะที่ Straits Times Index ของสิงคโปร์ให้ผลตอบแทน 26.5% รวมเงินปันผล12 ธุรกิจของบริษัทในทั้งสองประเทศไม่ได้เปลี่ยนไปมากขนาดนั้นในเก้าเดือน ช่องว่างขนาดนี้ส่วนใหญ่สะท้อนว่านักลงทุนเปลี่ยนใจว่าจะจ่ายเท่าไรเพื่อกำไรก้อนเดิม การร่วงอาจรุนแรง S&P 500 ลดลง 57% ระหว่างวันที่ 9 ตุลาคม 2007 ถึง 9 มีนาคม 2009 และ 34% ใน 33 วัน ตั้งแต่ 19 กุมภาพันธ์ถึง 23 มีนาคม 202013 คู่มือเมื่อตลาดถล่ม สรุปว่าหลักฐานบอกอะไรเรื่องการถือต่อผ่านช่วงนั้น
ผู้ถือหุ้นได้เงินอย่างไร: เงินปันผลและการซื้อหุ้นคืน
บริษัททำได้สามอย่างกับกำไร คือนำกลับไปลงทุนในธุรกิจ จ่ายออกเป็นเงินปันผล หรือนำไปซื้อหุ้นคืน การซื้อหุ้นคืนลดจำนวนหุ้นที่ออกอยู่ หุ้นแต่ละหุ้นที่เหลือจึงเป็นเจ้าของส่วนแบ่งของบริษัทมากขึ้น สำหรับนักลงทุนที่ไม่ขาย ผลก็เหมือนเงินปันผลที่นำไปลงทุนต่อโดยอัตโนมัติ ตอนนี้บริษัทสหรัฐฯ คืนเงินผ่านการซื้อหุ้นคืนมากกว่าเงินปันผล ในสิบสองเดือนถึงเดือนกันยายน 2025 บริษัทใน S&P 500 ใช้เงิน $1,020 พันล้านซื้อหุ้นคืน และ $664.9 พันล้านจ่ายเงินปันผล รวม $1,685 พันล้าน14
อัตราเงินปันผล คือเงินปันผลหนึ่งปีเทียบกับราคาหุ้น S&P 500 มีอัตราเงินปันผล 1.10% ณ วันที่ 2 ตุลาคม 20264 และ Nifty 50 อยู่ที่ 1.22% ณ สิ้นเดือนกันยายน11 อัตราเงินปันผลต่ำไม่ได้แปลว่าผู้ถือหุ้นเสียเปรียบ แต่หมายความว่าผลตอบแทนมาในรูปราคาที่สูงขึ้นมากกว่า ส่วนหนึ่งเพราะการซื้อหุ้นคืนและการนำกำไรไปลงทุนต่อ สิ่งที่สำคัญในระยะหลายสิบปีคือผลตอบแทนรวม คือราคาที่เปลี่ยนไปบวกเงินปันผล โดยนำเงินปันผลไปลงทุนต่อ ตัวเลขระยะยาวทุกตัวในบทความนี้เป็นผลตอบแทนรวม
ฮันนาห์และมาร์คัส เวเบอร์ อายุ 44 และ 46 ปี ที่ออสติน ถือกองทุนดัชนี S&P 500 มูลค่า $60,000 ในบัญชีที่เสียภาษีตามปกติ และอยากรู้ว่ากองทุนจ่ายเงินให้เท่าไร ที่อัตราเงินปันผล 1.10% คิดเป็นเงินปันผลราว $660 ต่อปี4 ซึ่งน้อยมากเมื่อเทียบกับมูลค่าที่อาจขึ้นหรือลงได้ในเดือนเดียว การเลือกหุ้นเพราะเงินปันผลอย่างเดียวหมายถึงการเลือกบริษัทกลุ่มที่แคบกว่า ซึ่งส่วนใหญ่เป็นบริษัทเก่า เงินที่ได้จากราคากองทุนที่สูงขึ้นก็ใช้จ่ายได้เหมือนกันเมื่อขายออกมาบางส่วน
ผลตอบแทน 126 ปีบอกอะไร
ข้อมูลผลตอบแทนข้ามประเทศที่ยาวและสม่ำเสมอที่สุดคือฐานข้อมูลที่ Elroy Dimson, Paul Marsh และ Mike Staunton สร้างขึ้น ซึ่งตีพิมพ์ทุกปีในชื่อ UBS Global Investment Returns Yearbook ครอบคลุมหุ้น พันธบัตร เงินสด สกุลเงิน และเงินเฟ้อใน 35 ประเทศตั้งแต่ปี 19001 ในสหรัฐฯ เงินหนึ่งดอลลาร์ที่ลงในหุ้นตอนต้นปี 1900 โตเป็น $124,854 ณ สิ้นปี 2025 เทียบกับ $284 ในพันธบัตรรัฐบาลระยะยาว และ $69 ในตั๋วเงินคลัง ขณะที่ระดับราคาสูงขึ้นราว 38 เท่า1 คิดเป็นผลตอบแทนที่เป็นตัวเงิน 9.8% ต่อปีของหุ้น เทียบกับเงินเฟ้อ 2.9%1
Jeremy Siegel แห่ง Wharton ซึ่งหนังสือ *Stocks for the Long Run* ของเขาทำให้ข้อโต้แย้งนี้เป็นที่รู้จัก ประเมินผลตอบแทนที่แท้จริงของหุ้นสหรัฐฯ ตั้งแต่ปี 1802 ไว้ที่ 6.7% ต่อปี และบอกว่าตัวเลขนี้แทบไม่ขยับเลยผ่านวิกฤตการเงินและโรคระบาด15 ข้อโต้แย้งนี้ไม่ได้พึ่งสหรัฐฯ ประเทศเดียว หุ้นชนะพันธบัตรและเงินสดในทั้ง 21 ประเทศของ Yearbook ที่มีข้อมูลต่อเนื่อง และพันธบัตรชนะเงินสดทุกประเทศยกเว้นโปรตุเกส1 ตลาดนอกสหรัฐฯ เป็นอย่างไร และทำไมการกระจายไปหลายตลาดจึงสำคัญ ดู การกระจายการลงทุนทั่วโลกตลอด 125 ปี
ราคาของผลตอบแทนนั้นคือความผันผวนระหว่างทาง ตั้งแต่ปี 1900 ทั้งหุ้นและพันธบัตรต่างเคยลดลงมากกว่า 70% ในมูลค่าที่แท้จริงหลายครั้ง ขณะที่พอร์ตผสม 60:40 ของทั้งสองไม่เคยลดลงเกิน 50%1 ค่าเฉลี่ยระยะยาวประกอบด้วยทศวรรษที่ดีและทศวรรษที่เลวร้าย นักลงทุนที่ต้องใช้เงินกลางทศวรรษที่เลวร้ายจะไม่ได้ค่าเฉลี่ยนั้น นี่คือเหตุผลที่เงินที่ต้องใช้ภายในไม่กี่ปีมักไม่อยู่ในหุ้น ดู การจัดสรรสินทรัพย์ตามอายุ และ ความเสี่ยงและผลตอบแทน
ข้อควรระวังเรื่องตัวเลขหลัก สหรัฐฯ เป็นตลาดที่มีข้อมูลครบที่สุดและเป็นหนึ่งในตลาดที่ประสบความสำเร็จที่สุด และตอนนี้คิดเป็นราว 62% ของมูลค่าหุ้นทั่วโลก1 การกระจุกตัวสูงที่สุดในรอบอย่างน้อย 100 ปี ณ สิ้นปี 20251 และหุ้นรถไฟ ซึ่งเคยเป็น 63% ของตลาดสหรัฐฯ ในปี 1900 วันนี้เหลือไม่ถึง 1%1 ตลาดให้รางวัลกับผู้ถือหุ้น ไม่ได้ให้รางวัลกับผู้ถืออุตสาหกรรมที่ดูปลอดภัยที่สุดในเวลานั้น
ข้อแม้: หุ้นรายตัวส่วนใหญ่แพ้เงินสด
Hendrik Bessembinder แห่ง Arizona State University ติดตามหุ้นสามัญสหรัฐฯ ทุกตัวในฐานข้อมูล CRSP ตั้งแต่ปี 1926 ราว 25,300 บริษัท ตลอดอายุการจดทะเบียน มีเพียง 42.6% ที่ให้ผลตอบแทนแบบซื้อแล้วถือตลอดอายุสูงกว่าตั๋วเงินคลังอายุหนึ่งเดือน มากกว่าสี่ในเจ็ดเล็กน้อยทำไม่ได้2 11.83% หรือ 3,071 ตัว แทบสูญเงินทั้งหมด2 ความมั่งคั่งราว $35 ล้านล้านที่ตลาดสหรัฐฯ สร้างให้ผู้ถือหุ้นจนถึงสิ้นปี 2016 มาจากบริษัทเพียงไม่กี่แห่ง บริษัท 90 อันดับแรกสร้างกว่าครึ่ง และ 1,092 อันดับแรก หรือมากกว่า 4% เล็กน้อย สร้างทั้งหมด ที่เหลือรวมกันได้เท่ากับตั๋วเงินคลัง2
งานศึกษาภายหลังของเขาซึ่งดูหุ้นกว่า 64,000 ตัวทั่วโลกตั้งแต่ปี 1991 ถึง 2020 พบรูปแบบเดียวกัน หุ้นสหรัฐฯ 55.2% และหุ้นนอกสหรัฐฯ 57.4% ให้ผลตอบแทนต่ำกว่าตั๋วเงินคลังสหรัฐฯ อายุหนึ่งเดือน และบริษัทกลุ่มบนสุด 2.4% สร้างความมั่งคั่งสุทธิทั้งหมด $75.7 ล้านล้าน3 ผลตอบแทนเบ้ คือผู้ชนะก้อนใหญ่ไม่กี่ตัวดึงค่าเฉลี่ยให้สูงกว่าหุ้นตัวทั่วไปมาก ผลตอบแทนเฉลี่ยของตลาดเป็นของจริง แต่พอร์ตที่มีหุ้นห้าหรือสิบตัวมีโอกาสสูงที่จะพลาดหุ้นไม่กี่ตัวที่สร้างผลตอบแทนนั้น
นี่คือข้อโต้แย้งที่หนักแน่นที่สุดของการถือทั้งตลาดผ่านกองทุนดัชนี และไม่ได้ขึ้นกับว่าผู้จัดการกองทุนไร้ความสามารถ กองทุนที่ถือทุกบริษัทย่อมถือผู้ชนะที่หายากเหล่านั้นอยู่ด้วยเสมอ กองทุนเชิงรุกทำได้อย่างไรเมื่อเทียบกับดัชนีหลังหักต้นทุน ดู กองทุนดัชนีกับกองทุนเชิงรุก: ข้อมูล SPIVA
ธนพลและสุภาพร ศรีสุข อายุ 45 และ 43 ปี ที่ระยอง ถือหุ้นของบริษัทที่ธนพลทำงานอยู่คิดเป็น 40% ของเงินลงทุนทั้งหมด สะสมจากหุ้นที่ได้รับเป็นค่าตอบแทนตลอดสิบสองปี ถ้าบริษัทนั้นบริษัทเดียวลดลง 60% ซึ่งบริษัทธรรมดาก็เป็นได้ พอร์ตทั้งหมดจะลดลง 24% ก่อนที่อย่างอื่นจะขยับ และเหตุการณ์เดียวกันอาจทำให้เงินเดือนของธนพลเสี่ยงไปด้วย งานวิจัยของ Bessembinder ไม่ได้บอกว่าบริษัทของธนพลเป็นบริษัทที่แย่ สิ่งที่บอกคือโอกาสของบริษัทใดบริษัทหนึ่งแย่กว่าที่เห็น2 จึงเป็นเหตุผลให้ตัดสินใจอย่างตั้งใจว่าจะเก็บไว้เท่าไร แทนที่จะปล่อยให้หุ้นที่สะสมมาสิบสองปีเป็นตัวตัดสิน
ดัชนี: วิธีวัดตลาด
ดัชนี คือรายชื่อบริษัทกับกฎการถ่วงน้ำหนัก ซึ่งคำนวณใหม่ตลอดวัน ดัชนีหลักส่วนใหญ่ถ่วงน้ำหนักแต่ละบริษัทตามมูลค่าตลาด โดยนับเฉพาะหุ้นที่หมุนเวียนซื้อขายได้จริง (free float) บริษัทที่ใหญ่ที่สุดจึงขยับดัชนีมากที่สุด กองทุนดัชนีหรือ ETF (กองทุนที่ซื้อขายในตลาดหุ้น) เพียงซื้อบริษัทในรายชื่อในสัดส่วนเดียวกัน
ตารางนี้มีบทเรียนที่ทำให้คนที่คิดว่าดัชนีกระจายความเสี่ยงเองโดยอัตโนมัติประหลาดใจ ในสิงคโปร์ ธนาคารสามแห่งคิดเป็น 59.13% ของ Straits Times Index12 ในอินเดีย บริษัทการเงินคิดเป็น 37.45% ของ Nifty 5011 ในสหรัฐฯ บริษัทเก้าแห่ง (Alphabet มีหุ้นสองชนิด) คิดเป็น 39.25% ของ S&P 5004 เว่ยเจี๋ยและฮุ่ยหมิน ตัน อายุ 36 และ 34 ปี ที่สิงคโปร์ ซึ่งถือกองทุน STI และหุ้น DBS ผ่านโครงการหุ้นพนักงานของเว่ยเจี๋ย จึงเดิมพันกับธนาคารสิงคโปร์ก้อนใหญ่ซ้ำสองชั้น ดัชนีของประเทศตัวเองคือส่วนผสมอุตสาหกรรมของประเทศเดียว นี่คือเหตุผลที่ การลงทุนกระจุกในประเทศตัวเอง เป็นเรื่องที่ควรตรวจดู
ซื้อหุ้นจริงๆ ทำอย่างไร
ทุกประเทศใช้เส้นทางเดียวกัน คือเปิดบัญชีกับโบรกเกอร์ที่มีการกำกับดูแล ยืนยันตัวตน โอนเงินเข้า แล้วส่งคำสั่งซื้อ สิ่งที่ต่างกันคือระบบเบื้องหลังและภาษีเมื่อซื้อ ในอินเดีย หุ้นถือในรูปอิเล็กทรอนิกส์ในบัญชี demat (บัญชีหลักทรัพย์อิเล็กทรอนิกส์) กับผู้ร่วมรับฝากหลักทรัพย์ (depository participant) ซึ่งผูกกับบัญชีซื้อขายที่โบรกเกอร์ ศูนย์รับฝากหลักทรัพย์ NSDL แห่งเดียวมีบัญชีลูกค้าที่ยังใช้งาน 47.2 ล้านบัญชี ณ วันที่ 30 กันยายน 202617 ในสหราชอาณาจักร การซื้อหุ้นบริษัทสหราชอาณาจักรมักเสีย stamp duty reserve tax (อากรแสตมป์การซื้อหุ้น) 0.5%18 ในออสเตรเลีย ASX บอกว่าเริ่มได้ด้วยเงินเพียง A$500 บวกค่านายหน้า และการซื้อหรือขายผ่านโบรกเกอร์อาจเสียไม่ถึง A$2019
- เลือกโบรกเกอร์ที่ได้รับการกำกับดูแลในประเทศของคุณ (SEBI, FCA, FINRA และ SEC, CIRO, ASIC หรือ MAS) และดูว่าคิดค่าธรรมเนียมต่อรายการและต่อปีเท่าไร
- เปิดบัญชี ยืนยันตัวตนและที่อยู่ ใช้เลขประจำตัวผู้เสียภาษี (PAN ในอินเดีย National Insurance ในสหราชอาณาจักร) และในอินเดียต้องเปิดบัญชี demat คู่กับบัญชีซื้อขาย
- เลือกประเภทบัญชีที่จะใช้ถือการลงทุนก่อนเลือกตัวการลงทุน บัญชีที่ได้สิทธิประโยชน์ทางภาษี เช่น ISA ในสหราชอาณาจักร TFSA หรือ RRSP ในแคนาดา IRA ในสหรัฐฯ super ในออสเตรเลีย CPF หรือ SRS ในสิงคโปร์ ล้วนเปลี่ยนภาษีที่คุณจ่าย
- ส่งคำสั่งซื้อแบบกำหนดราคา (limit order คือราคาสูงสุดที่คุณยอมจ่าย) แทนคำสั่งซื้อที่ราคาตลาด โดยเฉพาะในบริษัทเล็กที่ส่วนต่างราคากว้าง
- บันทึกราคาที่จ่ายรวมค่าธรรมเนียม เพื่อให้คำนวณผลตอบแทนที่แท้จริงได้ภายหลัง
แถวบริสเบนคือแถวที่ควรสังเกต ค่าธรรมเนียมคงที่แทบไม่มีผลกับการซื้อก้อนใหญ่ แต่หนักกับก้อนเล็ก มือใหม่ที่มีเงินลงทุนน้อยจึงมักเหมาะกับการซื้อน้อยครั้งแต่ก้อนใหญ่ขึ้น หรือกองทุนที่ซื้อได้โดยไม่มีค่าธรรมเนียมต่อรายการ ต้นทุนก็ทบต้นเหมือนกัน ดู ค่าธรรมเนียมกินเงินไปเท่าไรใน 30 ปี และเมื่อพร้อมจะเริ่ม ดู เริ่มลงทุนอย่างไร
ใครถือหุ้น และถืออย่างไร
ครัวเรือนส่วนใหญ่ถือหุ้นทางอ้อม ในสหรัฐฯ ครอบครัว 58% ถือหุ้นทางตรงหรือผ่านกองทุนและบัญชีออมเพื่อวัยหยุดทำงานในปี 2022 แต่มีเพียง 21% ที่ถือหุ้นของบริษัทใดบริษัทหนึ่งโดยตรง23 ในสหราชอาณาจักร บุคคลธรรมดาถือหุ้นเพียง 11.6% ของมูลค่าหุ้นจดทะเบียนในสหราชอาณาจักร ณ สิ้นปี 2024 ขณะที่นักลงทุนต่างประเทศถือสูงเป็นประวัติการณ์ที่ 58.8%24 ในออสเตรเลีย การศึกษานักลงทุนปี 2023 ของ ASX พบว่าผู้ใหญ่ 51% มีการลงทุนนอกเหนือจากบ้านและ super และ 7.7 ล้านคนถือการลงทุนในตลาดหลักทรัพย์25 รูปแบบนี้ตรงกันทุกที่ ผู้ออมทั่วไปเข้าถึงตลาดหุ้นผ่านกองทุนบำนาญและกองทุนรวมเป็นส่วนใหญ่ ซึ่งเป็นหัวข้อของบทความถัดไปในชุดนี้ ได้แก่ กองทุนรวม ETF และ ตราสารหนี้
นำไปใช้กับแผนของคุณเอง