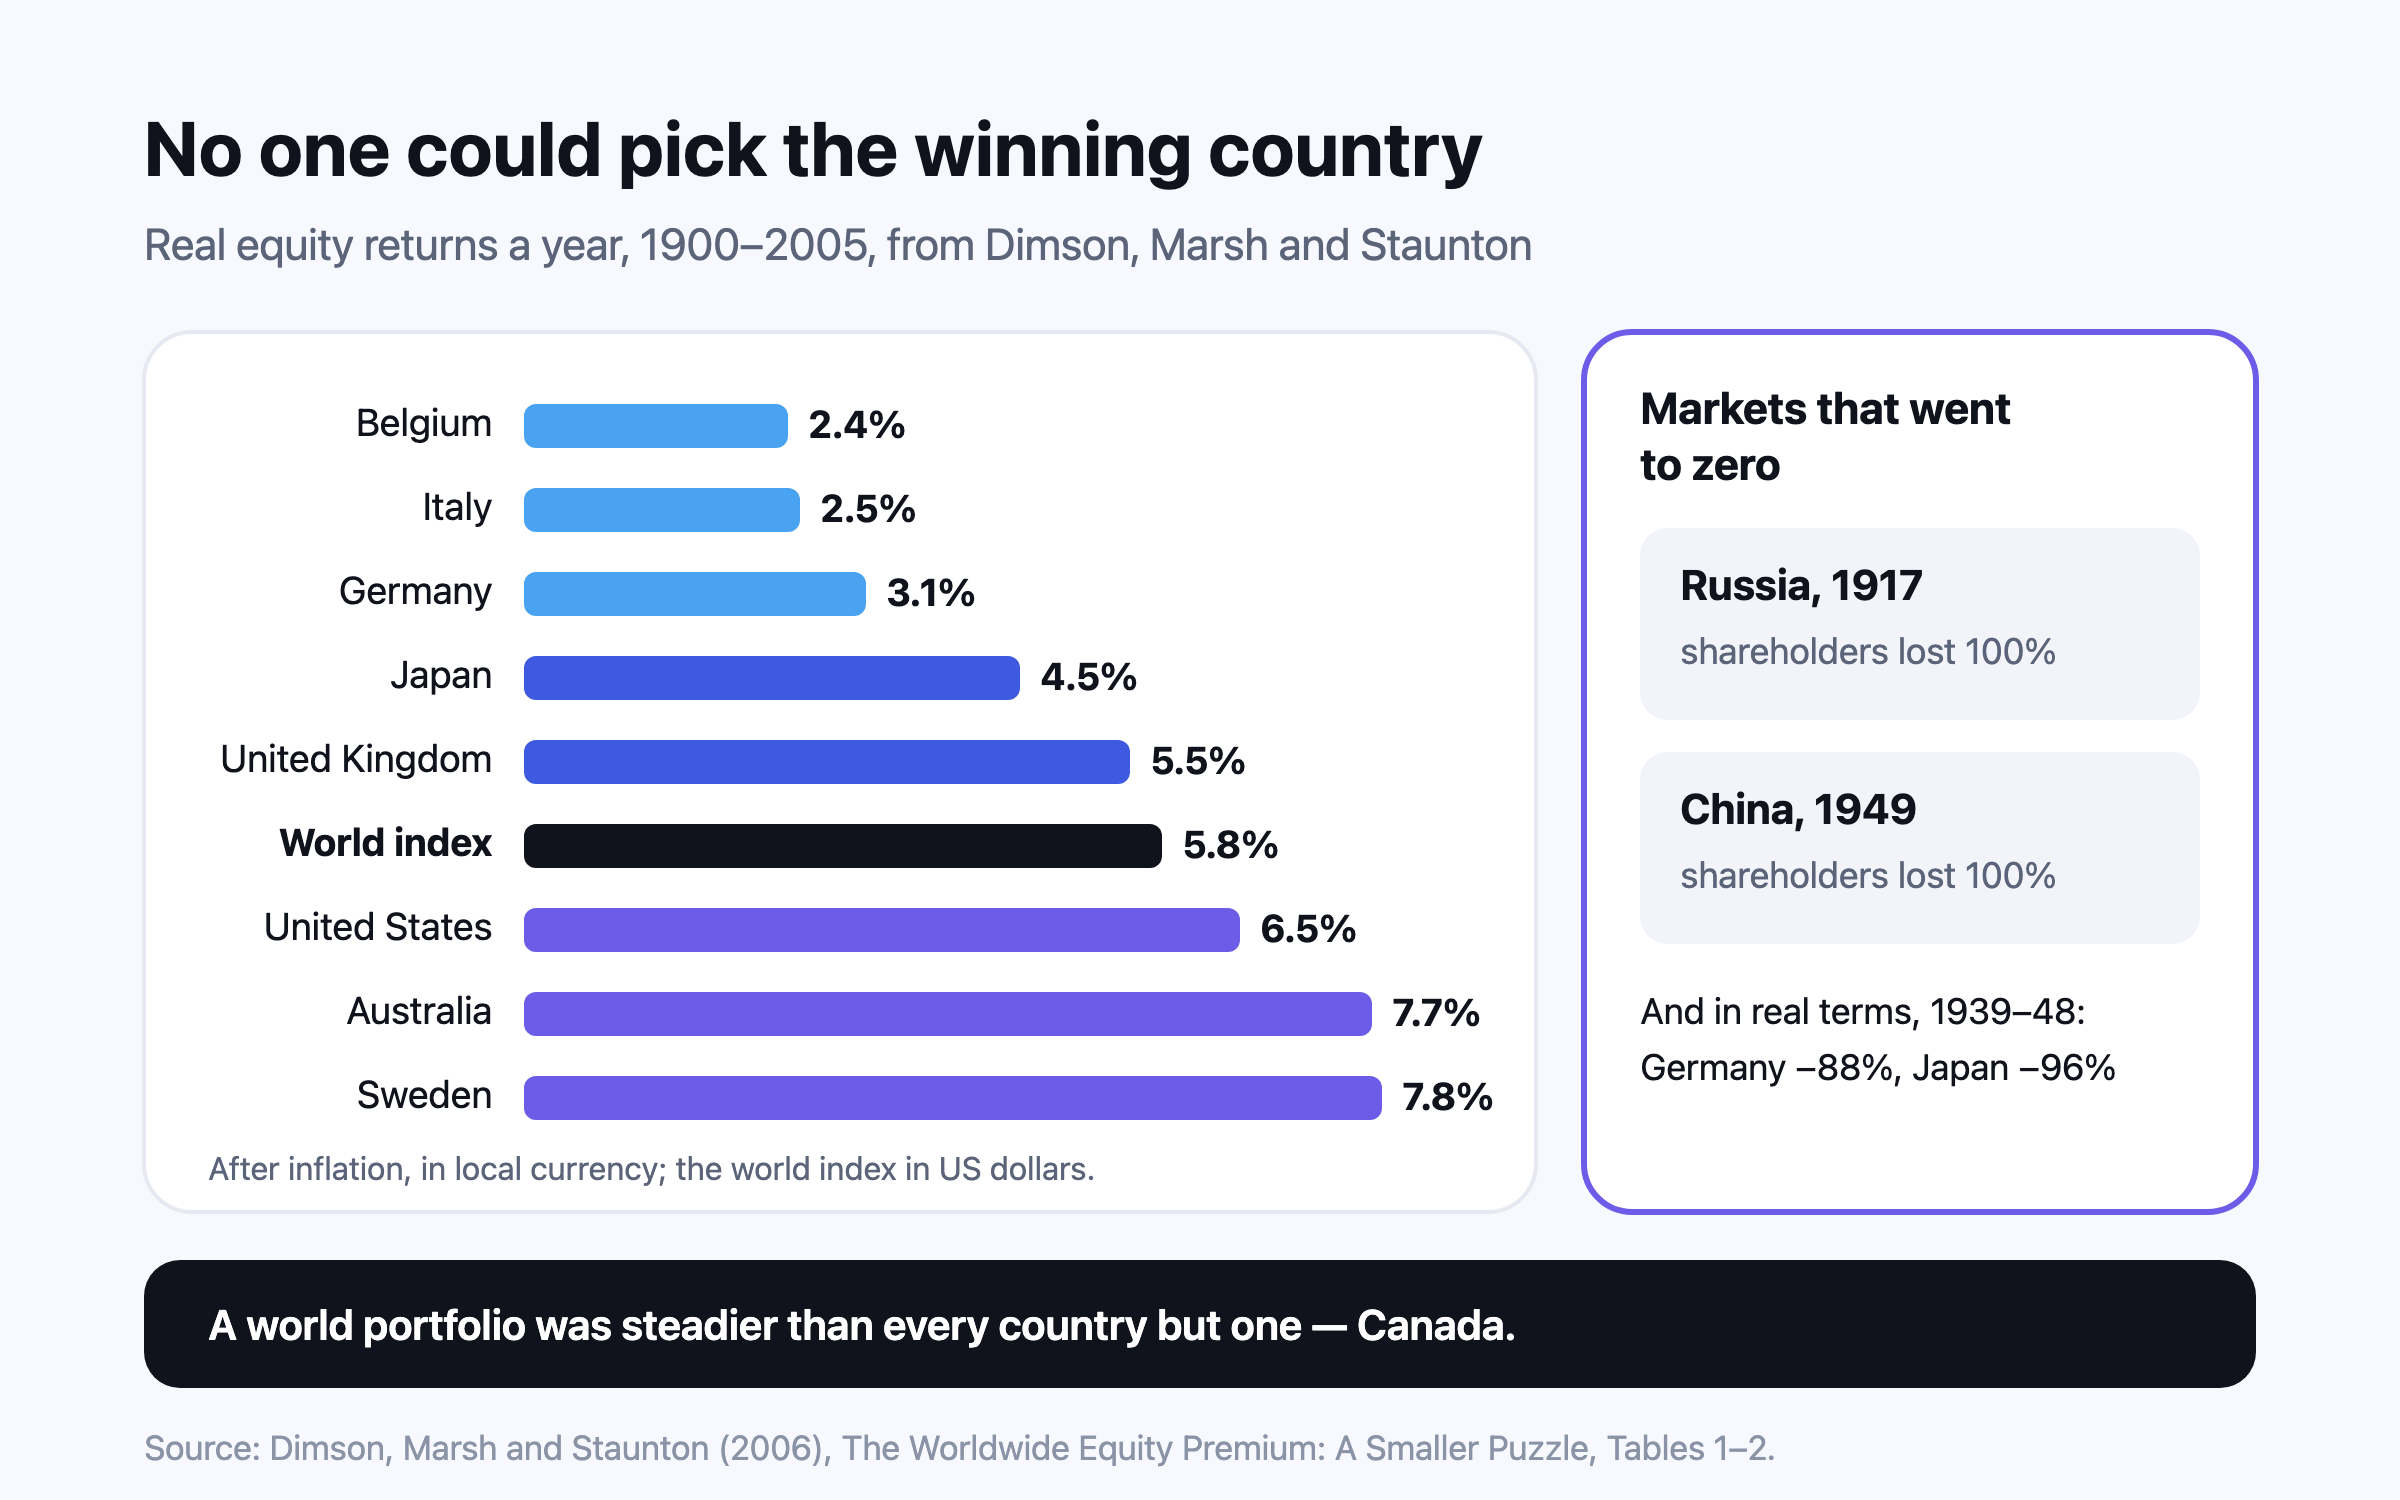
ตลอด 126 ปีในข้อมูลของ Dimson Marsh และ Staunton หุ้นเป็นสินทรัพย์ที่ให้ผลตอบแทนสูงสุดในทุกตลาดที่มีประวัติต่อเนื่อง แต่ในช่วงปี 1900–2005 ผลตอบแทนที่แท้จริงของแต่ละประเทศอยู่ระหว่างราว 2.4% ถึง 7.8% ต่อปี นักลงทุนในรัสเซียและจีนสูญเงินทั้งหมด และหุ้นเยอรมนีกับญี่ปุ่นร่วงกว่า 85% ในทศวรรษ 1940 พอร์ตที่ลงทุนทั่วโลกนิ่งกว่าตลาดเดี่ยวเกือบทุกตลาด ศตวรรษของสหรัฐฯ เป็นกรณีพิเศษ และนั่นคือเหตุผลที่ไม่ควรสมมติว่าจะเกิดซ้ำ
ข้อถกเถียงเรื่องการลงทุนต่างประเทศส่วนใหญ่อิงข้อมูลแค่สิบหรือยี่สิบปีล่าสุด ซึ่งสั้นเกินกว่าจะแยกรูปแบบที่แท้จริงออกจากช่วงที่โชคดี ข้อมูลที่ยาวและสม่ำเสมอที่สุดคือฐานข้อมูลที่ Elroy Dimson, Paul Marsh และ Mike Staunton จาก London Business School และมหาวิทยาลัยเคมบริดจ์สร้างขึ้น และเผยแพร่ทุกปีในชื่อ UBS Global Investment Returns Yearbook (รายงานผลตอบแทนการลงทุนประจำปีของ UBS) ครอบคลุมหุ้น ตราสารหนี้ ตั๋วเงินคลัง เงินเฟ้อ และค่าเงินใน 35 ตลาด ส่วนใหญ่ตั้งแต่ปี 19001 บทความนี้อ่านว่าข้อมูลชุดนี้บอกอะไรเรื่องการกระจายเงินไปหลายประเทศ บทความคู่กันคือ การลงทุนกระจุกในประเทศตัวเองกับความเสี่ยงค่าเงิน ซึ่งอธิบายว่าทำไมนักลงทุนถือหุ้นในประเทศตัวเองมากเกินไป และจะวัดผลในสกุลเงินที่จะใช้จ่ายได้อย่างไร ส่วนบทความนี้ว่าด้วยประวัติศาสตร์
126 ปี1
ของผลตอบแทนใน 35 ตลาด ปี 1900–2025
21 จาก 211
ตลาดที่มีประวัติต่อเนื่อง ซึ่งหุ้นเป็นสินทรัพย์ที่ให้ผลตอบแทนสูงสุด
62%1
ของมูลค่าตลาดหุ้นโลกตอนนี้อยู่ในสหรัฐฯ
100%2
ที่ผู้ถือหุ้นรัสเซียและจีนสูญเสียไปหลังปี 1917 และ 1949
ภาพรวมของข้อมูล
หุ้นให้รางวัลกับความอดทนแทบทุกที่ ในทั้ง 21 ตลาดของ Yearbook ที่มีประวัติการลงทุนต่อเนื่อง หุ้นเป็นสินทรัพย์ที่ให้ผลตอบแทนสูงสุดตั้งแต่ปี 1900 และตราสารหนี้ชนะเงินสดในทุกตลาด ยกเว้นโปรตุเกส1 ในสหรัฐฯ เงินหนึ่งดอลลาร์ที่ลงในหุ้นเมื่อปี 1900 เติบโตเป็น $124,854 ภายในสิ้นปี 2025 เทียบกับ $284 ในพันธบัตรรัฐบาลระยะยาว และ $69 ในตั๋วเงินคลังสหรัฐฯ ขณะที่ราคาสินค้าเพิ่มขึ้น 38 เท่า1 เมื่อหักเงินเฟ้อนี้ออก หุ้นสหรัฐฯ ให้ผลตอบแทนที่แท้จริงราว 6.6% ต่อปีตลอด 126 ปี1
แต่เส้นทางนั้นไม่ราบรื่น ตั้งแต่ปี 1900 ทั้งหุ้นและตราสารหนี้ต่างเคยขาดทุนเกิน 70% เมื่อหักเงินเฟ้อหลายครั้ง ขณะที่พอร์ตผสมสัดส่วน 60:40 ของทั้งสองอย่างไม่เคยร่วงเกิน 50%1 ในสหรัฐฯ การฟื้นตัวจากตลาดถล่มปี 1929 ใช้เวลาจนถึงเดือนกุมภาพันธ์ 1945 หรือสิบห้าปีครึ่ง และหุ้นที่ซื้อก่อนตลาดหมีปี 1973–74 ยังขาดทุนเมื่อหักเงินเฟ้ออยู่นานกว่าสิบปี3
ความต่างระหว่างประเทศ
ค่าเฉลี่ยซ่อนช่วงที่กว้างมากไว้ ตารางนี้ใช้ตัวเลขที่ผู้เขียนเผยแพร่เองของ 17 ตลาดที่มีข้อมูลครบในช่วงปี 1900–2005 จากงานวิจัยที่อธิบายแต่ละประเทศอย่างละเอียด ส่วน Yearbook ฉบับหลังๆ ต่อข้อมูลชุดเดียวกันไปถึงปี 2025
มีสองเรื่องที่เด่นชัด อย่างแรก นักลงทุนในปี 1900 ไม่มีทางรู้ว่าตัวเองอยู่ในแถวไหนของตาราง ประเทศที่อยู่ท้ายตารางมีบางประเทศที่เป็นเศรษฐกิจร่ำรวยที่สุดในยุคนั้น อย่างที่สอง ความเสียหายที่สำคัญที่สุดไม่ใช่การย่อตัวช่วงสั้น แต่เป็นหลายทศวรรษ หุ้นเยอรมนีขาดทุน 88% เมื่อหักเงินเฟ้อในช่วงปี 1939–48 และหุ้นญี่ปุ่นขาดทุน 96% นักลงทุนในเยอรมนี ฝรั่งเศส และญี่ปุ่นที่เริ่มต้นในปี 1900 ต้องรอนานกว่าครึ่งศตวรรษกว่าผลตอบแทนที่แท้จริงจะกลับมาเป็นบวก2
ในช่วง 106 ปีเดียวกัน ดัชนีโลกให้ผลตอบแทนที่แท้จริง 5.75% ต่อปี โดยมีส่วนเบี่ยงเบนมาตรฐาน 17.2% ต่ำกว่าทุกตลาดเดี่ยวยกเว้นแคนาดา สหรัฐฯ ให้ผลตอบแทน 6.52% ที่ส่วนเบี่ยงเบน 20.2% และเยอรมนี 3.09% ที่ 32.5%2 การกระจายไปหลายประเทศไม่ได้ให้ผลตอบแทนเท่าตลาดที่ชนะ แต่ให้ผลตอบแทนเฉลี่ยได้เกือบทั้งหมด โดยเจอช่วงที่เลวร้ายที่สุดน้อยลงมาก
ตลาดที่มูลค่าเหลือศูนย์
งานศึกษาระยะยาวมักถูกวิจารณ์ว่าดูแต่ตลาดที่อยู่รอด ผู้เขียนตอบเรื่องนี้โดยตรง รัสเซียเป็นตลาดใหญ่ที่สุดที่ไม่อยู่ในฐานข้อมูลช่วงแรกของพวกเขา มีมูลค่าเกือบ 5% ของมูลค่าหุ้นโลกในปี 1900 ส่วนจีนราว 0.4% ผู้ถือหุ้นในทั้งสองประเทศสูญเงินทั้งหมดเมื่อบริษัทถูกยึดเป็นของรัฐหลังการปฏิวัติในปี 1917 และ 19492 ตลาดหลักทรัพย์ในเชโกสโลวาเกีย ฮังการี และโปแลนด์ก็จบลงอย่างหายนะหลังสงครามโลกครั้งที่สองเช่นกัน2
ผู้เขียนประมาณว่าตลาดที่ไม่ได้นับรวมมีมูลค่าราว 10% ของมูลค่าหุ้นโลกในปี 1900 และการไม่นับตลาดเหล่านี้ทำให้ส่วนชดเชยความเสี่ยงของหุ้นโลกในระยะยาวสูงเกินจริงไม่เกินราวหนึ่งในสิบของจุดเปอร์เซ็นต์ต่อปี2 สำหรับทั้งโลก อคตินี้มีขนาดเล็ก แต่สำหรับนักลงทุนที่ทั้งพอร์ตอยู่ในตลาดใดตลาดหนึ่งในนั้น ความเสียหายคือทั้งหมด ความไม่สมมาตรนี้คือเหตุผลที่ชัดเจนที่สุดที่จะไม่ถือทุกอย่างไว้ในประเทศเดียว
ศตวรรษของสหรัฐฯ และความเสี่ยงของการคาดว่าจะเป็นแบบเดิมต่อไป
สหรัฐฯ เป็นตลาดที่มีข้อมูลบันทึกไว้ครบที่สุด และตอนนี้เป็นตลาดที่ใหญ่ที่สุดอย่างห่างไกล คือราว 62% ของมูลค่าหุ้นโลก ณ สิ้นปี 2025 เพิ่มขึ้นจากปี 1900 ที่มูลค่าหุ้นโลกกระจายตัวเท่าๆ กันกว่านี้มาก ส่วนหนึ่งเพราะผลตอบแทนที่แข็งแกร่ง และอีกส่วนเพราะการออกหุ้นใหม่จำนวนมาก1 ในตอนนั้นสหรัฐฯ ไม่ใช่ตัวเลือกที่เห็นได้ชัด ปี 1900 ลอนดอนเป็นศูนย์กลางการเงินชั้นนำของโลก และตลาดหุ้นอังกฤษมีมูลค่ามากกว่าตลาดหลักทรัพย์นิวยอร์กราว 50%4 ผลงานของสหรัฐฯ ยอดเยี่ยมแต่ไม่ใช่อันดับแรก ในช่วงปี 1900–2005 สวีเดน ออสเตรเลีย และแอฟริกาใต้ล้วนชนะสหรัฐฯ เมื่อหักเงินเฟ้อ2
หลักฐานช่วงหลังชี้ได้สองทาง ในช่วง 50 ปีถึงปี 2024 การลงทุนทั่วโลกแทนที่จะลงทุนในประเทศตัวเองให้ผลตอบแทนต่อความเสี่ยงที่ดีกว่าในประเทศส่วนใหญ่อย่างท่วมท้น โดยมีข้อยกเว้นที่เด่นชัดหนึ่งประเทศ คือสหรัฐฯ ซึ่งนักลงทุนจะได้ผลดีกว่าถ้าลงทุนในประเทศตัวเอง ผู้เขียนเรียกกรณีนี้ว่าเรื่องเตือนใจ คือการตัดสินใจที่ดีบนเหตุผลที่สมเหตุสมผลก็ยังให้ผลลัพธ์ที่น่าผิดหวังได้3
จากเรื่องนี้มีข้อควรระวังสองข้อ ตลาดที่ดูเสี่ยงน้อยที่สุดคือตลาดที่ทำผลงานได้สูงสุด ซึ่งก็คือภาพที่ตลาดใหญ่ที่สุดหลายแห่งในปี 1900 เคยเป็นนั่นเอง และการกระจุกตัวตอนนี้สูงผิดปกติ ณ สิ้นปี 2025 การกระจุกตัวของตลาดหุ้นสหรัฐฯ อยู่ในระดับสูงสุดในรอบอย่างน้อย 100 ปี1 อุตสาหกรรมก็เปลี่ยนไปด้วย ทางรถไฟเคยเป็น 63% ของตลาดสหรัฐฯ ในปี 1900 และตอนนี้ต่ำกว่า 1% และราว 80% ของมูลค่าบริษัทสหรัฐฯ ที่จดทะเบียนในปี 1900 อยู่ในอุตสาหกรรมที่วันนี้เล็กลงหรือหายไปแล้ว1
ตลาดเกิดใหม่และอินเดีย
ตลาดเกิดใหม่มักถูกขายในฐานะทางเลือกที่ให้ผลตอบแทนสูงกว่า แต่ตลอดทั้งช่วง ข้อมูลบอกตรงกันข้าม ตลาดพัฒนาแล้วให้ผลตอบแทน 8.5% ต่อปีตั้งแต่ปี 1900 ถึง 2025 เทียบกับ 6.9% ของตลาดเกิดใหม่ แต่ตั้งแต่ปี 1960 ลำดับกลับกัน คือ 10.9% ต่อปีสำหรับตลาดเกิดใหม่ เทียบกับ 9.6% สำหรับตลาดพัฒนาแล้ว1 ตัวเลขเหล่านี้เป็นดัชนีรวม สำหรับนักลงทุนที่ใช้จ่ายในสกุลเงินอื่น อัตราแลกเปลี่ยนก็เป็นส่วนหนึ่งของผลลัพธ์ด้วย
อินเดียสะท้อนทั้งสองด้าน อินเดียมีตลาดหุ้นตั้งแต่ปี 1900 แต่ในปี 1913 อยู่ในกลุ่มตลาดเล็ก ร่วมกับอียิปต์ ฟินแลนด์ กรีซ ฮ่องกง นิวซีแลนด์ และศรีลังกา ซึ่งรวมกันมีมูลค่าไม่ถึง 1% ของมูลค่าหุ้นโลก และตอนนั้นยังไม่มีข้อมูลผลตอบแทนที่เชื่อถือได้จากยุคนั้น2 ปัจจุบันอินเดียเป็นหนึ่งใน 32 ตลาดในดัชนีโลกของ Yearbook1 บทเรียนสำหรับนักลงทุนอินเดียไม่ใช่ว่าอินเดียจะซ้ำรอยศตวรรษของสหรัฐฯ หรือไม่ แต่คือวันนี้อินเดียเป็นเศรษฐกิจขนาดใหญ่ ทว่าเป็นส่วนเล็กๆ ของบริษัทจดทะเบียนทั่วโลก และประวัติศาสตร์เดียวกันที่ให้รางวัลกับความอดทน ก็ลงโทษการกระจุกตัว
ค่าสหสัมพันธ์และค่าเงิน
การกระจายความเสี่ยงได้ผลก็ต่อเมื่อทุกอย่างไม่ร่วงพร้อมกัน ในระยะยาวมาก ค่าสหสัมพันธ์ (correlation) ระหว่างหุ้นกับตราสารหนี้เฉลี่ย 0.33 ในทุกประเทศ และ 0.19 ในสหรัฐฯ ตั้งแต่ปลายทศวรรษ 1990 จนถึงปี 2021 ค่านี้ติดลบเป็นส่วนใหญ่ ซึ่งเป็นกันชนที่มีค่า และยุคนั้นจบลงในปี 2022 เมื่อทั้งสองร่วงแรงพร้อมกัน3 ค่าสหสัมพันธ์ระหว่างตลาดพัฒนาแล้วกับตลาดเกิดใหม่ และระหว่างหุ้นกับตราสารหนี้ สูงขึ้นในช่วงหลัง ทำให้กระจายความเสี่ยงได้ยากขึ้น แต่ยังไม่ได้ลบประโยชน์ของมันไป1
ระหว่างประเทศก็เห็นแนวโน้มเดียวกัน Vanguard วัดค่าสหสัมพันธ์ช่วงสิบปีระหว่างหุ้นสหรัฐฯ กับหุ้นนอกสหรัฐฯ ว่าเพิ่มจาก 0.51 ณ สิ้นปี 1989 เป็น 0.86 ภายในเดือนกันยายน 2020 ก่อนจะทรงตัว5 ค่าสหสัมพันธ์ที่สูงยังเปิดช่องให้มีช่วงยาวที่ภูมิภาคหนึ่งนำ หุ้นนอกสหรัฐฯ นำในช่วงกลางทศวรรษ 1980 และเกือบตลอดทศวรรษ 2000 ส่วนหุ้นสหรัฐฯ นำเกือบตลอดทศวรรษ 20105 นักลงทุนที่กระจายการลงทุนถือภูมิภาคที่กำลังนำอยู่เสมอ โดยไม่ต้องรู้ล่วงหน้าว่าจะเป็นภูมิภาคไหน
ผู้เขียนเสริมว่าตั้งแต่ปี 1900 การร่วงครั้งใหญ่ของหุ้นในยามสงบส่วนใหญ่มีต้นเหตุจากเศรษฐกิจ ไม่ใช่ภูมิรัฐศาสตร์6 นี่คือเหตุผลที่การกระจายไปหลายเศรษฐกิจ ไม่ใช่แค่กระจายตามประเด็นที่เป็นข่าวพาดหัว เป็นสิ่งที่ช่วยลดความเสียหาย
ค่าเงินเป็นอีกชั้นหนึ่ง โดยเฉลี่ย ความเคลื่อนไหวของอัตราแลกเปลี่ยนเพิ่มความผันผวนที่นักลงทุนสกุลดอลลาร์สหรัฐเจอในตลาดต่างประเทศราว 6 จุดเปอร์เซ็นต์ ทั้งในหุ้นและตราสารหนี้1 เมื่อป้องกันความเสี่ยงค่าเงินแล้ว นักลงทุนในตลาดส่วนใหญ่อย่างท่วมท้นได้ผลดีกว่าเมื่อลงทุนทั่วโลกแทนการลงทุนในประเทศในช่วงปี 1974–20251 ควรรับความเสี่ยงค่าเงินมากแค่ไหนขึ้นอยู่กับว่าคุณจะใช้จ่ายที่ไหน ซึ่งเป็นเรื่องของบทความเรื่องการลงทุนกระจุกในประเทศตัวเอง
นักลงทุนที่ลงทุนทั่วโลกได้อะไร และไม่ได้อะไร
- ได้: การป้องกันจากผลลัพธ์เดียวที่ประวัติศาสตร์บอกว่ากู้คืนไม่ได้ คือตลาดเดียวพังลงเป็นหลายทศวรรษหรือพังไปตลอด
- ได้: เส้นทางที่ราบเรียบกว่า ดัชนีโลกนิ่งกว่าตลาดระดับประเทศทั้ง 17 ตลาด ยกเว้นเพียงหนึ่งตลาด ในช่วงปี 1900–20052
- ไม่ได้: ผลตอบแทนของตลาดที่ชนะ พอร์ตที่กระจายจะตามหลังประเทศที่กลายเป็นผู้ชนะเสมอ ไม่ว่าจะเป็นประเทศไหน
- ไม่ได้: การป้องกันเมื่อตลาดทั่วโลกถล่ม ในปี 1929–31 ดัชนีโลกร่วง 54% เมื่อหักเงินเฟ้อ และในปี 2000–02 ร่วง 44%2 มีแต่ตราสารหนี้และเงินสดที่ช่วยรองรับในปีเหล่านั้น
- รับเพิ่ม: ความเคลื่อนไหวของค่าเงิน ซึ่งอาจช่วยหรือซ้ำเติมก็ได้ และควรจับคู่ให้ตรงกับที่ที่เงินจะถูกใช้จ่าย
ทั้งหมดนี้ไม่ได้กำหนดสัดส่วนการลงทุนต่างประเทศที่ถูกต้องให้ครัวเรือนใด เพราะขึ้นอยู่กับต้นทุน ภาษี สกุลเงินที่คุณจะใช้จ่าย และอีกนานแค่ไหนที่คุณต้องใช้เงิน นี่คือข้อมูลเกี่ยวกับสถิติในอดีต ไม่ใช่คำแนะนำทางการเงิน ส่วนสัดส่วนระหว่างหุ้นกับสินทรัพย์ที่ปลอดภัยกว่ามักขยับอย่างไรเมื่อระยะเวลาสั้นลง ดูได้ที่ การจัดสรรสินทรัพย์ตามอายุ