เริ่มจากสิ่งที่กองทุนถือและค่าธรรมเนียมที่กองทุนเก็บ สองเรื่องนี้กำหนดผลลัพธ์ส่วนใหญ่ หลักฐานเรื่องผลตอบแทนในอดีตไม่ค่อยน่าดีใจ กองทุนหุ้นสหรัฐฯ ที่อยู่ในกลุ่มหนึ่งในสี่บนสุดในปี 2021 แทบไม่มีกองไหนอยู่ในกลุ่มนั้นได้ทุกปีจนถึงปี 2025 ขณะที่ Morningstar เรียกอัตราค่าใช้จ่ายว่าเป็นตัวชี้วัดผลตอบแทนในอนาคตของกองทุนที่พิสูจน์แล้วชัดเจนที่สุด สำหรับกองทุนดัชนี ให้เทียบ tracking difference ขนาดกองทุน และถ้าคุณอยู่นอกสหรัฐฯ ก็ดูประเทศที่กองทุนจดทะเบียนด้วย
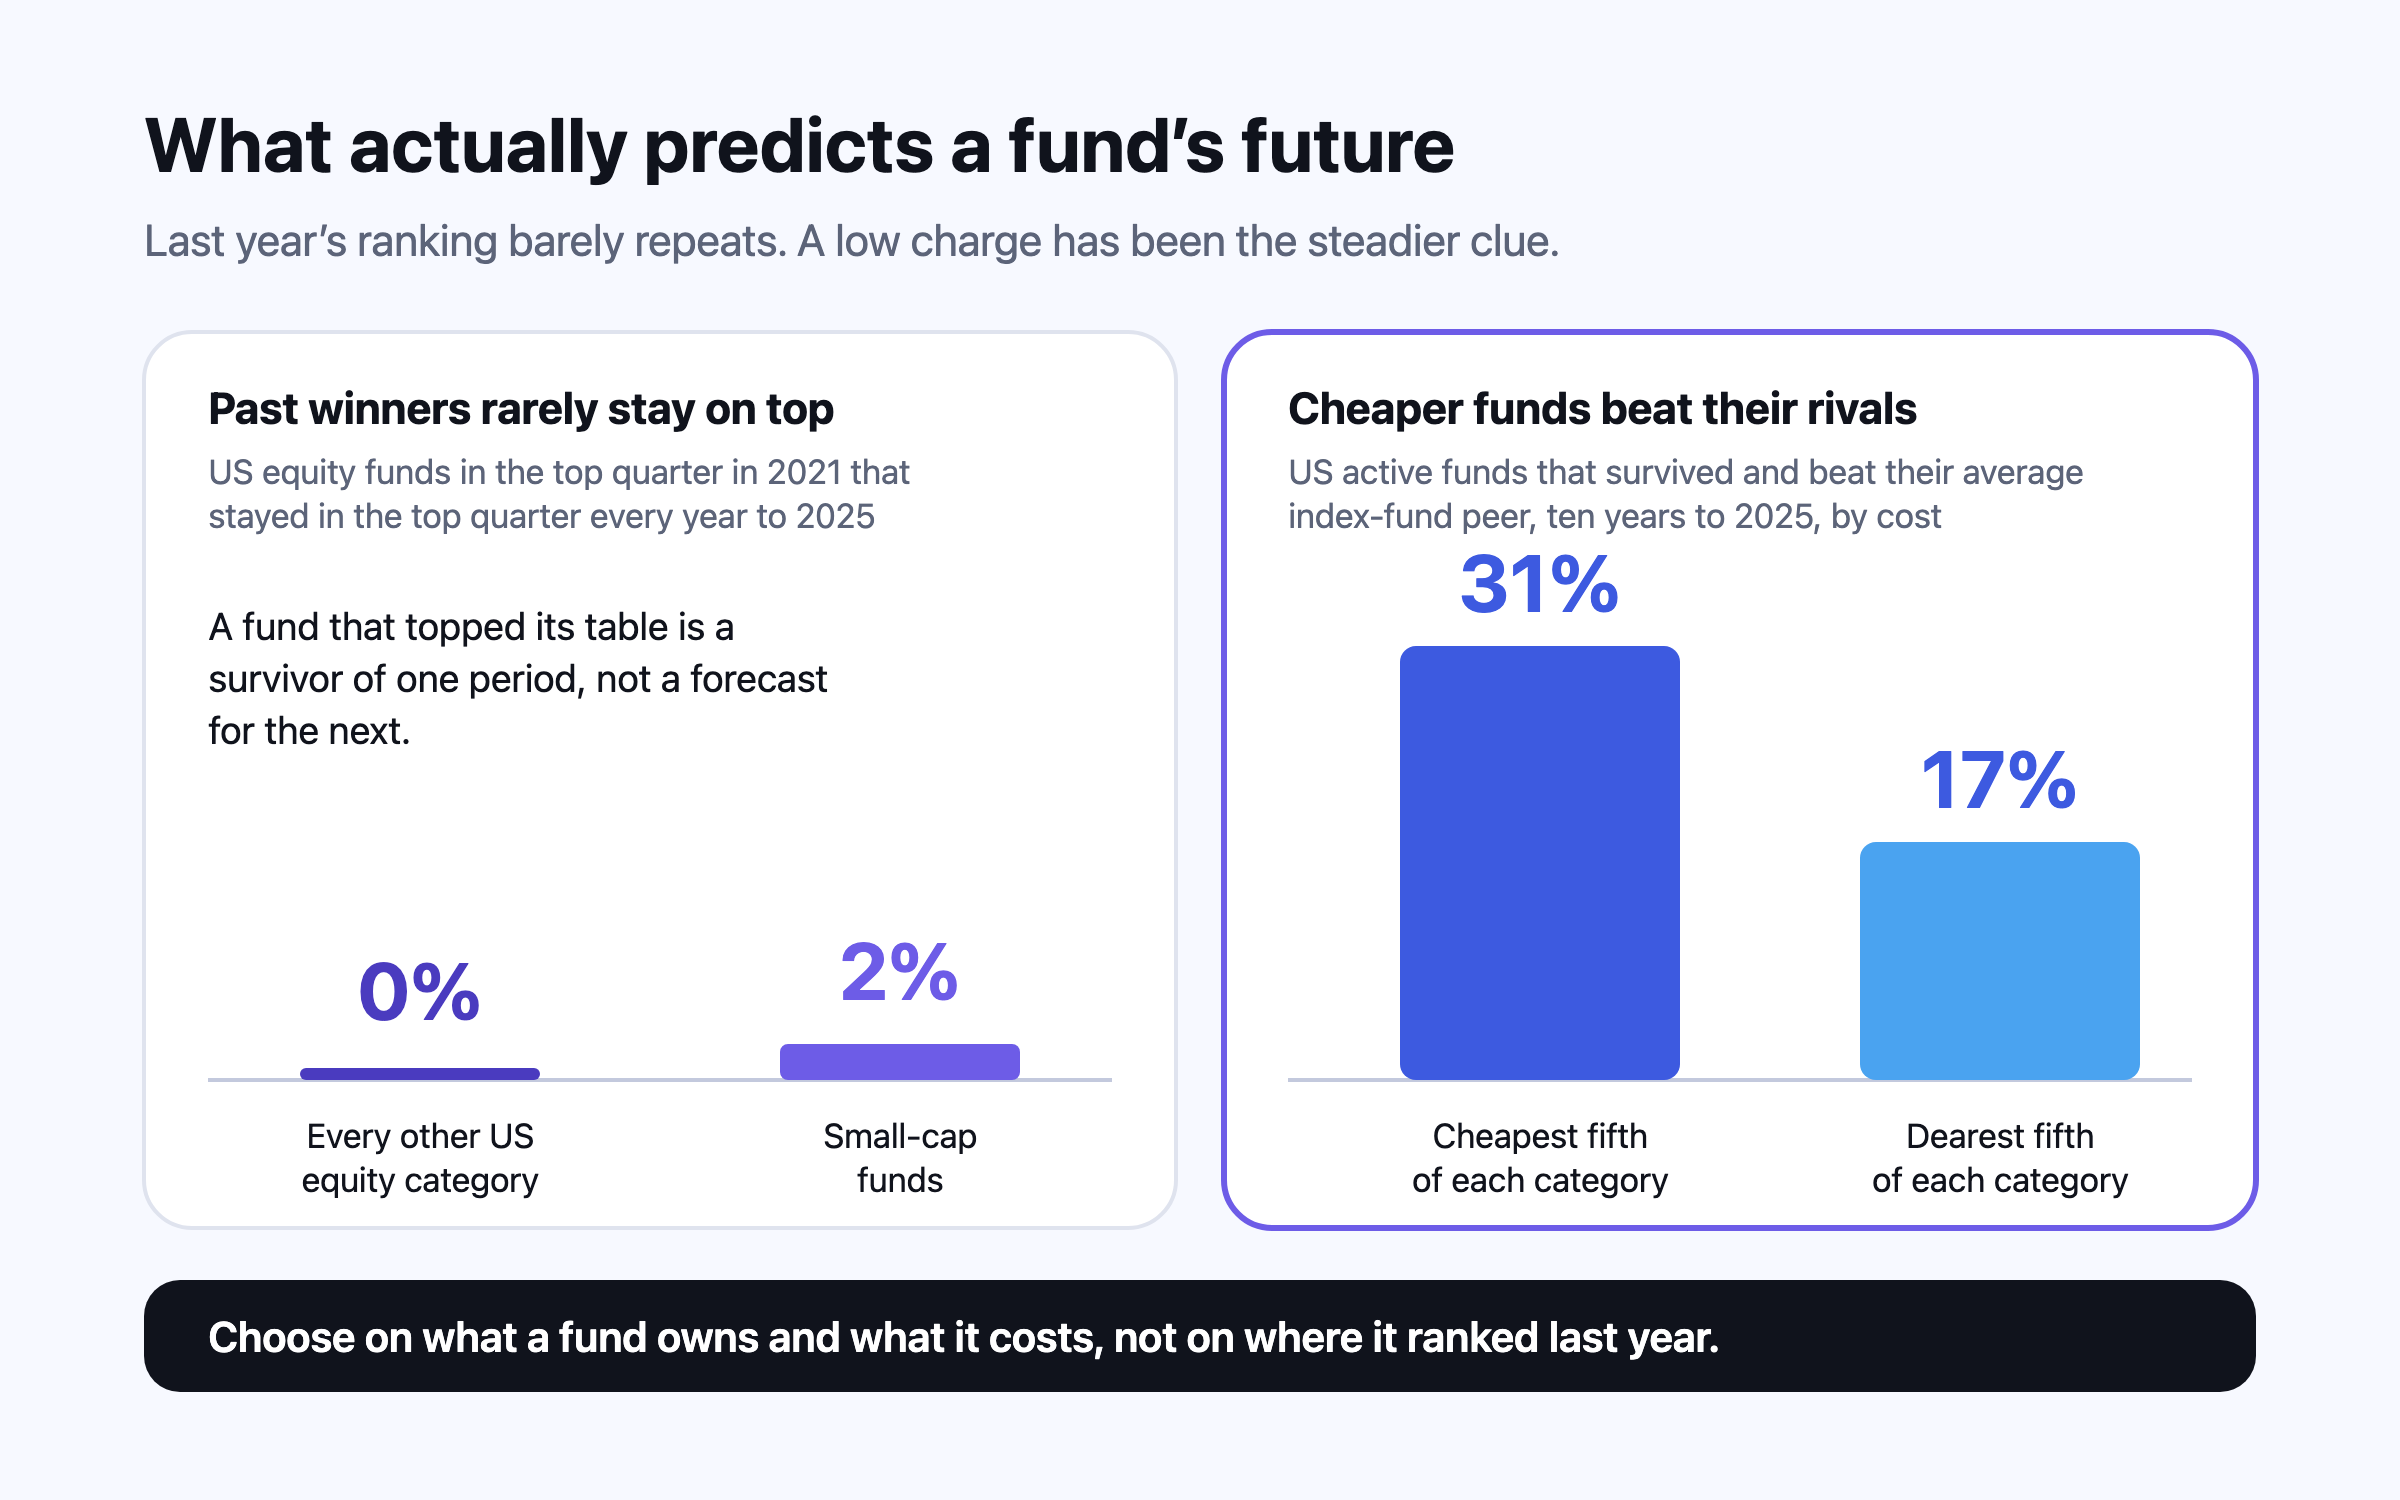
คนส่วนใหญ่เลือกกองทุนแบบเดียวกับเลือกร้านอาหาร คือดูรีวิวและดูว่าปีที่แล้วคนเยอะแค่ไหน สำหรับกองทุน วิธีนี้เกือบจะกลับหัวกลับหาง Persistence Scorecard ของ S&P พบว่า ยกเว้นกองทุนหุ้นขนาดเล็ก ไม่มีกองทุนหุ้นสหรัฐฯ กองใดที่อยู่ในกลุ่มหนึ่งในสี่บนสุดของหมวดในปี 2021 แล้วยังอยู่ในกลุ่มนั้นได้ทุกปีจนถึงปี 2025 และกองทุนหุ้นขนาดเล็กทำได้เพียงราว 2%1 2
เช็กลิสต์ด้านล่างจึงเรียงตามสิ่งที่หลักฐานบอกว่าสำคัญ คือ กองทุนถือสิ่งใด มีค่าใช้จ่ายเท่าไร ทำตามที่บอกไว้ได้ตรงแค่ไหน จะยังอยู่ต่อไปหรือไม่ และคำถามเรื่องภาษีกับสกุลเงินที่ขึ้นกับว่าคุณอยู่ที่ไหน ปิดท้ายด้วยตัวอย่างเปรียบเทียบของครัวเรือนในอินเดีย สหราชอาณาจักร และสิงคโปร์ บทความนี้ไม่ระบุชื่อกองทุนและไม่เสนอแนะกองทุนใด เป้าหมายคือให้รู้ว่าควรถามอะไรกับกองทุนที่มีคนเสนอขายให้คุณ ถ้าศัพท์ยังใหม่ ให้เริ่มที่ กองทุนรวมคืออะไร และ ETF คืออะไร
0%1
กองทุนหุ้นขนาดใหญ่สหรัฐฯ ที่อยู่ในกลุ่มหนึ่งในสี่บนสุดปี 2021 และยังอยู่ในกลุ่มนั้นทุกปีจนถึงปี 2025
31% เทียบกับ 17%3
กองทุนเชิงรุกกลุ่มหนึ่งในห้าที่ถูกที่สุดเทียบกับที่แพงที่สุด ที่ชนะกองทุนดัชนีคู่แข่ง ในช่วงสิบปีถึงปี 2025
37%4
กองทุนหุ้นในประเทศของสหรัฐฯ ที่อยู่รอดครบ 20 ปีถึงกลางปี 2025
0.32%5
อัตราค่าใช้จ่ายเฉลี่ยที่จ่ายจริงของกองทุนสหรัฐฯ ปี 2025 ถ่วงน้ำหนักตามมูลค่าทรัพย์สิน
1. กองทุนถือสิ่งใด ก่อนดูค่าใช้จ่าย ก่อนดูการจัดอันดับ ให้อ่านว่ากองทุนถืออะไรอยู่จริง สำหรับกองทุนดัชนี หมายถึงตัวดัชนี S&P 500 คือบริษัทขนาดใหญ่ของสหรัฐฯ ราว 500 แห่ง ดัชนีหุ้นทั่วโลกถือบริษัทหลายพันแห่งทั้งในตลาดพัฒนาแล้วและตลาดเกิดใหม่ ส่วน Nifty 50 ของอินเดียถือบริษัทขนาดใหญ่ของอินเดีย 50 แห่ง กองทุนสองกองอาจชื่อ “ทั่วโลก” เหมือนกันแต่ถือของต่างกันมาก กองหนึ่งอาจไม่รวมตลาดเกิดใหม่หรือบริษัทขนาดเล็ก อีกกองอาจถือหุ้น “คุณภาพ” เพียงไม่กี่สิบตัวที่คัดตามกฎ หนังสือชี้ชวนสรุป (factsheet) ของกองทุนระบุชื่อดัชนีและหลักทรัพย์อันดับต้นๆ และหน้าเว็บของผู้จัดทำดัชนีอธิบายว่าดัชนีสร้างขึ้นอย่างไร
สำหรับกองทุนเชิงรุก ให้อ่านวัตถุประสงค์ที่ประกาศไว้ แล้วดูว่าหลักทรัพย์ที่ถือตรงกับวัตถุประสงค์นั้นหรือไม่ ในสหรัฐฯ กองทุนที่ชื่อสื่อถึงการเน้นลงทุนเรื่องใด ต้องลงทุนในสิ่งนั้นอย่างน้อย 80% ของทรัพย์สิน6 7
คำถามที่สำคัญที่สุดคือกองทุนเข้ากับสิ่งที่คุณมีอยู่แล้วอย่างไร กองทุนกองที่สองที่ถือบริษัทใหญ่ชุดเดียวกับกองแรก เพิ่มแค่ค่าใช้จ่ายและงานเอกสาร ไม่ได้เพิ่มการกระจายความเสี่ยง หน่วยงานกำกับของออนแทรีโอยกเรื่องนี้เป็นข้อแรกในรายการคำถาม คือกองทุนมีเป้าหมายอะไร และเข้ากับเป้าหมายของคุณเองและการลงทุนอื่นของคุณหรือไม่8 การจัดสรรสินทรัพย์ตามอายุ
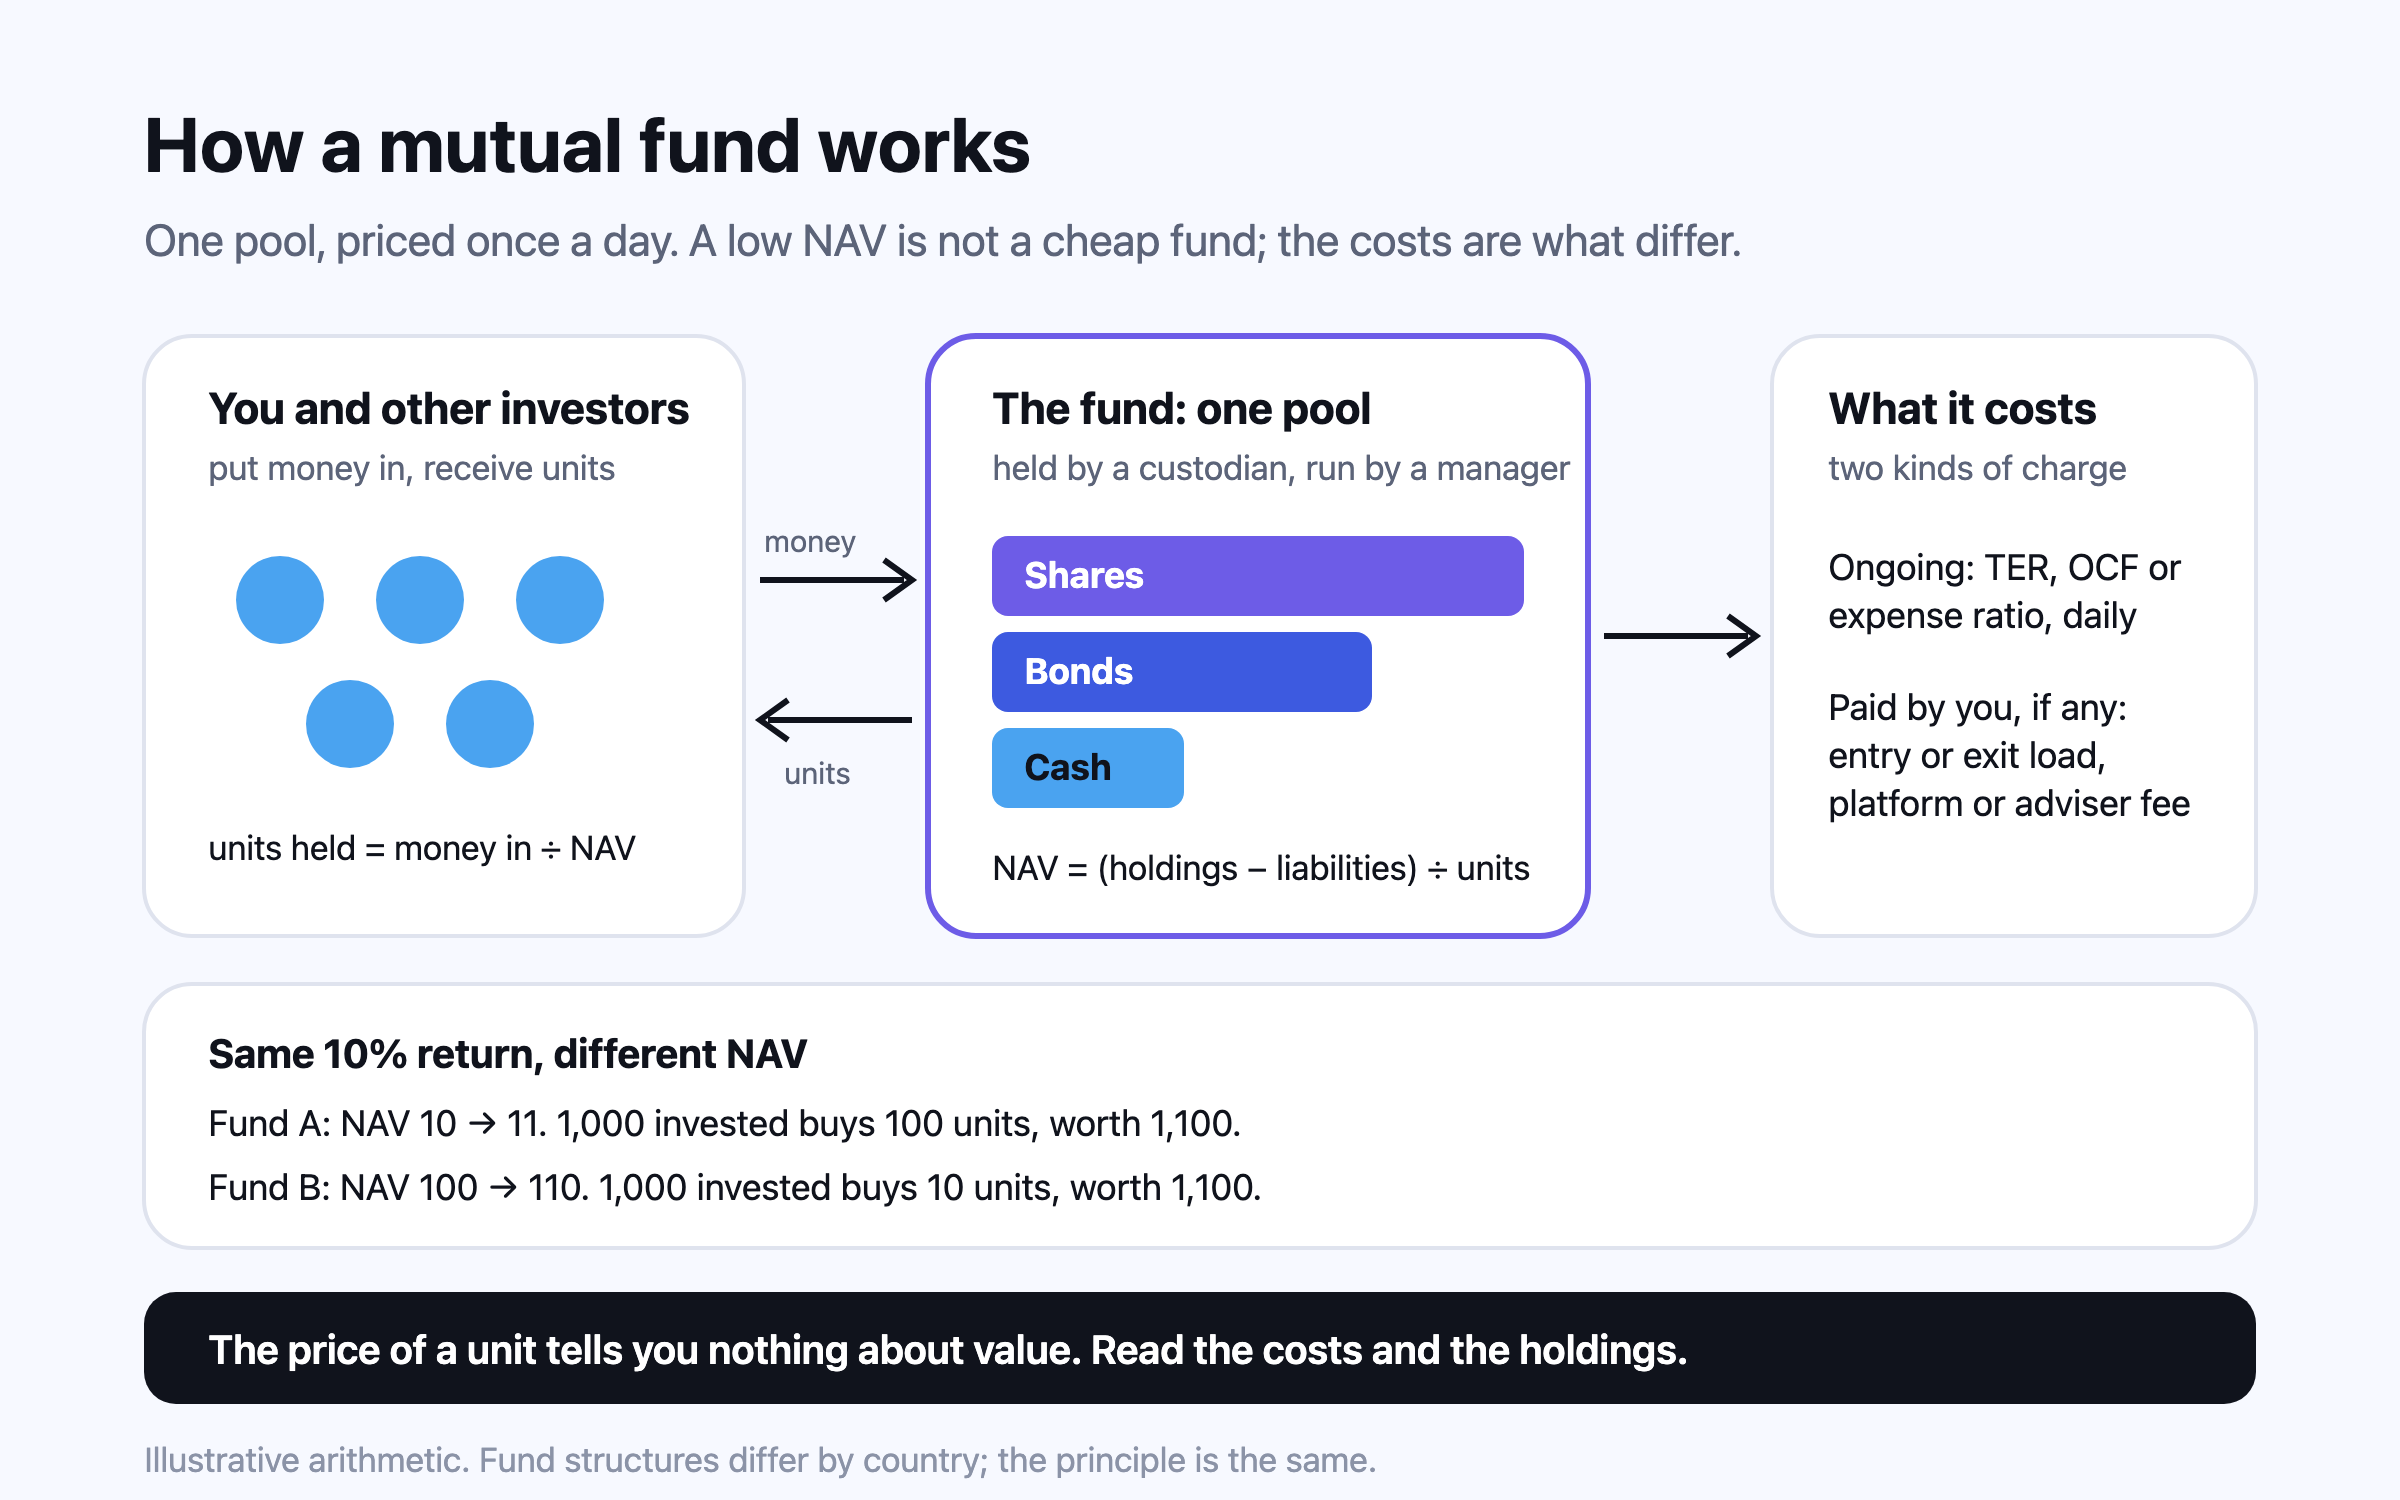
2. ค่าใช้จ่ายทุกชั้น ค่าธรรมเนียมรายปีของกองทุนมีหลายชื่อ เช่น expense ratio ในสหรัฐฯ อัตราค่าใช้จ่ายรวม (TER) ในอินเดีย ongoing charges figure (OCF) ในสหราชอาณาจักรและยุโรป และ management expense ratio (MER) ในแคนาดา แต่เป็นสิ่งเดียวกัน คือเปอร์เซ็นต์ที่หักจากทรัพย์สินของกองทุนทุกปี และรวมอยู่ในราคารายวันแล้ว การศึกษาของ Morningstar ปี 2016 ที่วัดช่วงปี 2010 ถึง 2015 พบว่ากองทุนหุ้นสหรัฐฯ กลุ่มหนึ่งในห้าที่ถูกที่สุดในแต่ละหมวด 62% อยู่รอดและชนะหมวดของตัวเอง เทียบกับ 20% ของกลุ่มที่แพงที่สุด กองที่ถูกที่สุดมีโอกาสสำเร็จเป็นสามเท่า2 3
งานวิชาการอธิบายว่าทำไม การศึกษาของ Mark Carhart ปี 1997 พบว่าปัจจัยร่วมของตลาดและค่าใช้จ่ายในการลงทุนแทบจะอธิบายได้ทั้งหมดว่าทำไมบางกองทุนดูเหมือนชนะต่อเนื่อง และความต่อเนื่องที่ชัดเจนมีเพียงในกลุ่มกองทุนที่แย่ที่สุด ซึ่งแพ้ต่อไปเรื่อยๆ9 10
ค่าธรรมเนียมของกองทุนเป็นเพียงชั้นเดียว ต้องบวกค่าธรรมเนียมแพลตฟอร์มหรือบัญชี ค่าบริการของผู้เชี่ยวชาญด้านการเงินหรือตัวแทนขาย และต้นทุนการซื้อขายด้วย ในอินเดีย ทุกกองทุนต้องมีชนิดหน่วยลงทุน direct ที่ไม่มีค่าคอมมิชชันของตัวแทนขายตั้งแต่ 1 มกราคม 2013 โดยมีอัตราค่าใช้จ่ายต่ำกว่าชนิด regular11 12 13 ค่าธรรมเนียมกินเงินไปเท่าไรใน 30 ปี
หลักคร่าวๆ
ระหว่างกองทุนสองกองที่ถือของคล้ายกันมาก กองที่ถูกกว่าคือตัวเลือกตั้งต้น และกองที่แพงกว่าต้องมีเหตุผลเฉพาะที่ทำให้คุ้มจะจ่ายเพิ่ม ค่าใช้จ่ายที่ต่ำกว่าไม่ได้ทำให้ผลลัพธ์ดีกว่าเสมอไป แต่เป็นข้อได้เปรียบที่พึ่งได้มากที่สุดที่คุณซื้อได้
3. สำหรับกองทุนดัชนี: ดู tracking difference ไม่ใช่แค่ค่าธรรมเนียม กองทุนดัชนีสัญญาว่าจะให้ผลตอบแทนเท่าดัชนีหักค่าใช้จ่าย มีสองตัววัดที่บอกว่ากองทุนรักษาสัญญานั้นได้ดีแค่ไหน Tracking difference (ส่วนต่างผลตอบแทนจากดัชนี) คือช่องว่างระหว่างผลตอบแทนของกองทุนกับของดัชนีในช่วงเวลาหนึ่ง ซึ่งเป็นตัวเลขที่สะท้อนออกมาในเงินของคุณ Tracking error (ความคลาดเคลื่อนในการติดตามดัชนี) คือช่องว่างนั้นแกว่งไปมาแค่ไหนในแต่ละวัน SEBI ของอินเดียกำหนดให้กองทุนดัชนีหุ้นและ ETF รักษา tracking error ที่วัดจากผลตอบแทนรายวันในรอบหนึ่งปีย้อนหลังให้ต่ำกว่า 2% และต้องเปิดเผยทั้งสองตัววัด โดยเปิดเผย tracking difference ทุกเดือนสำหรับช่วงหนึ่ง สาม ห้า และสิบปี และตั้งแต่จัดตั้งกองทุน14
Tracking difference อาจเล็กกว่าค่าธรรมเนียม (กองทุนที่ให้ยืมหุ้น หรือเสียภาษีเงินปันผลน้อยกว่าที่ดัชนีสมมติไว้ ดึงผลตอบแทนกลับมาได้บ้าง) หรือใหญ่กว่า (เงินสดที่ค้างในกองทุนฉุดผลตอบแทนหรือ cash drag ต้นทุนการซื้อขาย และการซื้อหุ้นเพียงบางส่วนของดัชนีแทนที่จะซื้อทั้งหมด) ให้เทียบในช่วงสามและห้าปี ไม่ใช่ปีเดียว ระหว่างกองทุนดัชนีสองกองที่ติดตามดัชนีเดียวกัน tracking difference ที่เล็กกว่าอย่างสม่ำเสมอมีค่ามากกว่าค่าธรรมเนียมที่ต่ำกว่าเล็กน้อย
4. ขนาด อายุ และกองทุนจะยังอยู่ไหม กองทุนปิดตัวบ่อยกว่าที่คนคิด จากกองทุนหุ้นในประเทศของสหรัฐฯ 2,373 กองที่มีอยู่เมื่อยี่สิบปีก่อน ยังดำเนินการอยู่เพียง 37.29% ณ กลางปี 2025 ส่วนในช่วงสิบปี อยู่รอด 63.81%4 2
ก.ล.ต. สหรัฐฯ (SEC) เตือนว่ากองทุนใหม่หรือกองทุนขนาดเล็กบางครั้งทำผลงานระยะสั้นได้ยอดเยี่ยม แต่รักษาไว้ได้ยากเมื่อกองทุนโตขึ้น6
5. ประเทศที่จดทะเบียน ภาษี และกับดักภาษีมรดกสหรัฐฯ ประเทศที่กองทุนจดทะเบียนตามกฎหมาย (domicile) อาจสำคัญพอๆ กับค่าธรรมเนียม และคำตอบที่เหมาะขึ้นกับว่าคุณอยู่ที่ไหน กองทุนส่วนใหญ่ที่ขายให้บุคคลทั่วไปในยุโรปเป็นกองทุน UCITS (กองทุนมาตรฐานยุโรปที่ขายข้ามประเทศได้) ซึ่งเป็นกรอบกติการ่วมของสหภาพยุโรป และคณะกรรมาธิการยุโรประบุว่าคิดเป็นราว 75% ของการลงทุนผ่านกองทุนรวมของนักลงทุนรายย่อยในยุโรป15
สหรัฐฯ หักภาษี ณ ที่จ่ายจากเงินปันผลที่จ่ายให้นักลงทุนต่างชาติ 30% เว้นแต่อนุสัญญาภาษีซ้อนจะกำหนดอัตราที่ต่ำกว่า16 17 18 19
กติกาของประเทศที่คุณอยู่ก็สำคัญ ในสหราชอาณาจักร กองทุนต่างประเทศที่ไม่มีสถานะ reporting fund (กองทุนที่รายงานรายได้ให้กรมสรรพากรสหราชอาณาจักร) ของ HMRC อาจทำให้กำไรที่ควรเสียภาษีแบบกำไรจากทุนกลายเป็นเสียภาษีแบบเงินได้ นักลงทุนชาวอังกฤษจึงตรวจรายชื่อของ HMRC ก่อนซื้อกองทุนนอกสหราชอาณาจักร20 21 22 ETF คืออะไร
ลองกับตัวเลขของคุณเอง · พอร์ตโฟลิโอ แทร็กเกอร์
มีกองทุนอยู่แล้ว? เพิ่มเข้าไป แล้วพอร์ตโฟลิโอ แทร็กเกอร์ (ติดตามการลงทุนทุกประเทศในสกุลเงินเดียว) จะแสดงผลตอบแทนของแต่ละกองและผลประเมินหกด้านของทั้งพอร์ต
เปิดใน Nivritee ใช้ฟรี → 6. สกุลเงิน: ป้องกันความเสี่ยงค่าเงินหรือไม่ กองทุนที่ถือหุ้นต่างประเทศทำให้คุณรับความเสี่ยงค่าเงินไปพร้อมกับหุ้น ชนิดหน่วยลงทุนที่ป้องกันความเสี่ยงค่าเงิน (hedged) ตัดการเคลื่อนไหวของค่าเงินส่วนใหญ่ออกโดยมีต้นทุน ส่วนชนิดที่ไม่ป้องกันจะปล่อยไว้ เหตุผลที่ใช้กันทั่วไปคือ ตราสารหนี้ถือไว้เพื่อความมั่นคง การแกว่งของค่าเงินซึ่งอาจมากพอๆ กับผลตอบแทนของตราสารหนี้เองจึงทำลายจุดประสงค์นั้น และมักป้องกันความเสี่ยงไว้ ส่วนหุ้นผันผวนอยู่แล้ว และในระยะยาว ผลของค่าเงินต่อกองทุนหุ้นทั่วโลกมักมีความสำคัญน้อยลง สิ่งที่สำคัญที่สุดคือสกุลเงินที่คุณจะใช้จ่าย ครอบครัวอินเดียที่วางแผนจะอยู่ในอินเดีย คู่ชีวิตชาวอังกฤษคู่หนึ่งที่จะไปลงหลักปักฐานในสเปน และครัวเรือนในสิงคโปร์ ล้วนมีคำตอบต่างกัน ดูรายละเอียดใน การลงทุนกระจุกในประเทศตัวเองกับความเสี่ยงค่าเงิน
ผลตอบแทนในอดีตเป็นสิ่งแรกในหนังสือชี้ชวนสรุปทุกฉบับ และมีประโยชน์น้อยที่สุด กองทุนหุ้นขนาดใหญ่สหรัฐฯ ที่อยู่ในครึ่งบนของหมวดในปี 2021 มีเพียง 4.5% ที่ยังอยู่เหนือค่ามัธยฐานได้ในทุกปีของสี่ปีถัดมา น้อยกว่า 6.25% ที่ความบังเอิญล้วนๆ จะให้ได้1 6
การจัดอันดับดาวคือผลตอบแทนในอดีตหลังหักค่าใช้จ่ายและปรับความเสี่ยงแล้วนำมาเรียงอันดับ เมื่อ Morningstar ทดสอบดาวของตัวเองในช่วงปี 2003 ถึง 2015 พบว่ามีพลังพยากรณ์ปานกลาง กองทุนหุ้นห้าดาวชนะกองทุนหนึ่งดาวในเดือนถัดมาด้วยส่วนต่างราว 1.03% ต่อปี และกองทุนห้าดาวมีโอกาสอยู่รอดสูงกว่ามาก23
ข้อมูลปรับปรุงกลางปี 2026 ของ Morningstar พบว่ากองทุนเชิงรุกมากกว่า 40% เพียงเล็กน้อยที่อยู่รอดและชนะค่าเฉลี่ยของกองทุนเชิงรับคู่แข่งในรอบสิบสองเดือนถึงมิถุนายน 2026 และนักลงทุนที่สุ่มเลือกผู้จัดการกองทุนเชิงรุกยังมีโอกาส 60% ที่จะได้ผลตอบแทนต่ำกว่า ใน 16 จาก 20 หมวด กองทุนกลุ่มหนึ่งในห้าที่ถูกที่สุดมีโอกาสดีกว่า24 กองทุนดัชนีกับกองทุนเชิงรุก: ข้อมูล SPIVA
สัญญาณเตือนที่ควรถอยออกมา กองทุนแอบเกาะดัชนี (closet indexing) : กองทุน “เชิงรุก” ที่ส่วนใหญ่ถือหุ้นตามดัชนีแต่เก็บค่าธรรมเนียมแบบเชิงรุก FCA (หน่วยงานกำกับบริการทางการเงินของสหราชอาณาจักร) ประเมินว่ามีเงินราว £109 พันล้านอยู่ในกองทุนแบบนี้ในสหราชอาณาจักร25 26 กองทุนเปิดขายครั้งแรก (NFO) ที่ขายด้วยราคาเปิดตัว NFO ในอินเดียที่ราคา ₹10 ต่อหน่วยไม่ได้ถูกกว่ากองทุนเดิมที่ราคา ₹200 เพราะราคาต่อหน่วยไม่ได้บอกอะไรเรื่องความคุ้มค่า หนังสือรวมข้อมูล (factbook) ของ AMFI (สมาคมกองทุนรวมอินเดีย) เองระบุว่าความตื่นตัวต่อ NFO ตามธีม ร่วมกับตลาดที่แข็งแกร่ง ทำให้เงินที่ระดมเข้ากองทุนใหม่ในปีงบประมาณ FY25 พุ่งขึ้นเป็นราว ₹1.08 ล้านล้าน โดย 79% เข้ากองทุนหุ้น27 ธีมแคบๆ ที่ซื้อหลังจากขึ้นมาแรงแล้ว กองทุนรายอุตสาหกรรมและกองทุนตามธีมมีช่องว่างกว้างที่สุดระหว่างผลตอบแทนของกองทุนกับผลตอบแทนที่นักลงทุนได้จริง เพราะเงินมักไหลเข้ามาหลังจากราคาขึ้นไปแล้ว28 ความผิดพลาดที่พบบ่อยในการลงทุน ค่าคอมมิชชันที่คุณมองไม่เห็น ชนิดหน่วยลงทุน regular ในอินเดีย หรือค่าคอมมิชชันต่อเนื่องในแคนาดา ไม่ได้ผิดในตัวเอง แต่คุณควรรู้ว่ากำลังจ่ายเท่าไรและจ่ายเพื่ออะไร11 , 13 กองทุนที่คุณอธิบายไม่ได้ในประโยคเดียว ผลิตภัณฑ์ที่มีโครงสร้างซับซ้อน ETF แบบใช้เลเวอเรจและแบบผกผัน และกองทุนที่มีโครงสร้างค่าธรรมเนียมซับซ้อน ถูกสร้างมาเพื่อจุดประสงค์อื่นที่ไม่ใช่เงินออมระยะยาวของครัวเรือนตัวอย่างเปรียบเทียบ: สามครัวเรือน ครัวเรือนละสองกองทุน อรอุมา อายุ 33 ปี อุดรธานี กำลังเริ่มลงทุนแบบ DCA เดือนละ ฿10,000 เป็นเวลายี่สิบปี รวมเงินที่ใส่ ฿2.4 ล้าน อรอุมากำลังเลือกระหว่างสองกองทุนที่ติดตามดัชนี SET50 ตัวเดียวกัน กองทุน A เป็นชนิดหน่วยลงทุนที่ซื้อผ่านแอปและไม่มีค่าตอบแทนแก่ตัวแทนขาย (trailer fee) มีต้นทุนฉุดรวม (อัตราค่าใช้จ่ายบวก tracking difference) 0.2% ต่อปี และกองทุน B เป็นชนิดที่มี trailer fee ของกองทุนที่คล้ายกันที่ 0.8% ถ้าดัชนีให้ผลตอบแทน 7% ต่อปี ผลตอบแทน 6.8% ของกองทุน A จะทำให้เงินที่ลงทุนทุกเดือนโตเป็นราว ฿5.08 ล้าน และ 6.2% ของกองทุน B เป็นราว ฿4.73 ล้าน ห่างกันราว ฿3.5 แสน คำนวณแบบเดียวกับเครื่องคำนวณการลงทุนรายเดือน (SIP) ของ SEBI29 30
แดเนียล อายุ 41 ปี ครูในลีดส์ มีเงิน £20,000 จะใส่ใน ISA แบบลงทุนในหุ้นเป็นเวลายี่สิบปี ทางเลือก A คือกองทุนดัชนีหุ้นทั่วโลกที่ 0.12% บวกค่าธรรมเนียมแพลตฟอร์ม 0.25% ทางเลือก B ที่เพื่อนแนะนำมา คือกองทุนหุ้นทั่วโลกแบบเชิงรุกที่ 0.85% บนแพลตฟอร์มเดียวกัน ที่ผลตอบแทน 6% ต่อปีก่อนหักค่าใช้จ่าย A จะเหลือราว £59,800 และ B ราว £52,100 กองทุนเชิงรุกได้น้อยกว่าราว £7,700 และต้องชนะดัชนีราวสามในสี่ของจุดเปอร์เซ็นต์ทุกปีเพียงเพื่อให้เท่ากัน ข้อค้นพบของ FCA ว่าเงิน “เชิงรุก” ก้อนใหญ่ถือหุ้นตามดัชนีอยู่ดี เป็นเหตุผลให้ตรวจหลักทรัพย์ที่ B ถือก่อนจ่ายเงินเพิ่ม25
เคลวินและอทิตยา ช่วงปลายวัยสามสิบ ในสิงคโปร์ ต้องการลงทุนหุ้นสหรัฐฯ และกำลังเลือกระหว่าง ETF ดัชนี S&P 500 ที่จดทะเบียนในสหรัฐฯ กับ ETF แบบ UCITS ที่จดทะเบียนในไอร์แลนด์ซึ่งติดตามดัชนีเดียวกัน สิงคโปร์ไม่มีอนุสัญญาภาษีเงินได้กับสหรัฐฯ เงินปันผลจาก ETF ที่จดทะเบียนในสหรัฐฯ ที่ทั้งคู่ได้รับจึงถูกหักภาษี ณ ที่จ่าย 30%16 , 18 17 19 18
เอ็มมาและเบน อายุ 45 ปี ในบริสเบน ถือ ETF ดัชนีหุ้นออสเตรเลียอยู่แล้ว และกำลังเพิ่มหุ้นต่างประเทศ มี ETF สองตัวที่ติดตามดัชนีตลาดพัฒนาแล้วตัวเดียวกันด้วยค่าธรรมเนียมแทบเท่ากัน ตัวหนึ่งป้องกันความเสี่ยงค่าเงินเป็นดอลลาร์ออสเตรเลีย ทั้งคู่ตัดสินใจจากสามคำถามในเช็กลิสต์นี้ คือ tracking difference ในช่วงห้าปี ขนาดและส่วนต่างราคา และต้องการรับความเสี่ยงค่าเงินหรือไม่ ทั้งคู่จะใช้จ่ายเป็นดอลลาร์ออสเตรเลีย แต่ super (กองทุนบำนาญภาคบังคับของออสเตรเลีย) ของทั้งคู่ถือสินทรัพย์ออสเตรเลียอยู่มากแล้ว การมีเงินตราต่างประเทศที่ไม่ป้องกันความเสี่ยงอยู่บ้างจึงเป็นการกระจายความเสี่ยง ในแคนาดา รวิ อายุ 50 ปี ในมิสซิสซอกา ใช้รายการคำถามของ OSC ถามเจ้าหน้าที่ธนาคารที่ดูแลรวิว่า MER และค่าคอมมิชชันต่อเนื่องของกองทุนเป็นเท่าไร8 , 13
เช็กลิสต์ เขียนว่าคุณต้องการให้กองทุนทำหน้าที่อะไรในพอร์ต และนานแค่ไหน อ่านหนังสือชี้ชวนสรุป ได้แก่ ดัชนีหรือวัตถุประสงค์ หลักทรัพย์อันดับต้นๆ และส่วนที่ซ้ำกับสิ่งที่คุณถืออยู่แล้วมีมากแค่ไหน รวมต้นทุนทุกชั้น ได้แก่ ค่าธรรมเนียมของตัวกองทุน แพลตฟอร์ม ผู้เชี่ยวชาญด้านการเงินหรือตัวแทนขาย และต้นทุนการซื้อขาย สำหรับกองทุนดัชนี ให้เทียบ tracking difference ช่วงสามปีและห้าปีกับดัชนี ไม่ใช่ดูแค่ค่าธรรมเนียม ดูขนาด อายุ และบริษัทผู้จัดการ คือกองทุนที่มีประวัติไม่กี่ปีและมีทรัพย์สินมากพอที่จะดำเนินการต่อไป ดูประเทศที่จดทะเบียนและภาษีตามที่ที่คุณอยู่ ได้แก่ ภาษีหัก ณ ที่จ่ายจากเงินปันผล ภาษีมรดกจากทรัพย์สินต่างประเทศ และกติกาของประเทศที่คุณอยู่ ตัดสินใจเรื่องสกุลเงิน ป้องกันความเสี่ยงค่าเงินหรือไม่ โดยเทียบกับสกุลเงินที่คุณจะใช้จ่าย อ่านผลตอบแทนในอดีตและการจัดอันดับเป็นอย่างสุดท้าย เพื่อตรวจว่าไม่มีอะไรผิดปกติร้ายแรง ไม่ใช่เป็นเหตุผลในการซื้อ หนังสือสามเล่มอธิบายเรื่องนี้ได้ดีกว่าหนังสือชี้ชวนฉบับใด *The Little Book of Common Sense Investing* ของ John Bogle เสนอว่าการถือทั้งตลาดด้วยต้นทุนต่ำที่สุดคือวิธีที่พึ่งได้ในการได้ผลตอบแทนเท่าตลาด31 32 33 34
สิ่งที่บทความนี้ไม่ใช่
นี่คือเช็กลิสต์ ไม่ใช่การเสนอแนะกองทุน ดัชนี แพลตฟอร์ม หรือผู้ให้บริการใด และกติกาภาษีเปลี่ยนแปลงได้ นี่เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางการเงิน ภาษี หรือกฎหมาย
หลังเลือกแล้ว: ตรวจว่ากองทุนทำหน้าที่ได้ Nivritee ช่วยอย่างไร · พอร์ตโฟลิโอ แทร็กเกอร์
ติดตามพอร์ตการลงทุนหลายสกุลเงินและความมั่งคั่งสุทธิ
พอร์ตโฟลิโอ แทร็กเกอร์ (ติดตามพอร์ตการลงทุนหลายสกุลเงินและความมั่งคั่งสุทธิ) คิดมูลค่ากองทุนรวมอินเดีย กองทุนและ ETF ที่ซื้อขายในสหรัฐฯ และตลาดหลักทรัพย์ลอนดอน กองทุนสหราชอาณาจักรและยุโรป และกองทุนไทย จากราคาปิดรายวัน แปลงเป็นสกุลเงินของแผน และคำนวณ XIRR (ผลตอบแทนต่อปีที่คิดตามวันที่เงินเข้าออกจริง) จากเงินที่คุณจ่ายจริง การประเมิน ผลตอบแทนเทียบแผน วางผลตอบแทนนั้นไว้ข้างผลตอบแทนที่แผนของคุณสมมติไว้ และ ตลาดและสกุลเงิน แสดงว่าหลักทรัพย์ที่อยู่ในรายการของคุณอยู่ในตลาดเดียวมากแค่ไหน ซึ่งเป็นการกระจุกตัวที่กองทุนกองที่สองควรช่วยแก้35 พอร์ตโฟลิโอ แทร็กเกอร์
พอร์ตโฟลิโอ แทร็กเกอร์ ทำงานอย่างไร → เริ่มใช้ฟรี
Nivritee ช่วยอย่างไร · FIRE แพลนเนอร์
เครื่องคำนวณและวางแผน FIRE
FIRE แพลนเนอร์ (เครื่องคำนวณและวางแผน FIRE) คำนวณการเติบโตของเงินออมของคุณตามผลตอบแทนที่ตั้งไว้ใน “คุณและสมมติฐาน” ใส่ผลตอบแทนหลังหักค่าใช้จ่ายของกองทุน แล้วกด “สร้างแผนใหม่” อายุที่คาดว่าจะถึงอิสรภาพทางการเงินจะขยับตาม ส่วนต่างค่าธรรมเนียมจึงกลายเป็นจำนวนปี ใช้ฟรีหลังสมัครและตอบแปดข้อ สร้างแผนของคุณ
FIRE แพลนเนอร์ ทำงานอย่างไร → เริ่มใช้ฟรี
Nivritee ช่วยอย่างไร · นิฟ
ผู้ช่วยการเงิน AI ฟรี
นิฟ ผู้ช่วยการเงิน AI ฟรี อธิบายได้ว่า tracking difference หรือประเทศที่จดทะเบียนกองทุนหมายถึงอะไร และลองคำนวณกรณีสมมติบนแผนของคุณที่ผลตอบแทนต่ำลง แล้วรายงานตัวเลขก่อนและหลัง นิฟไม่เคยแนะนำกองทุนใด คุณเป็นคนตัดสินใจ ดู นิฟ
นิฟ ทำงานอย่างไร → เริ่มใช้ฟรี