ตลอดสิบปีถึงปี 2025 เงินแต่ละดอลลาร์ในกองทุนสหรัฐฯ ได้ผลตอบแทนน้อยกว่าตัวกองทุนเองราว 1.2 จุดต่อปี เพราะจังหวะที่เงินเข้าและออก แม้งานวิจัยปี 2026 ชิ้นหนึ่งจะแย้งว่าการจับจังหวะอธิบายส่วนต่างนี้ได้น้อยกว่านั้นมาก ที่มีหลักฐานหนักแน่นกว่าคือต้นทุนของการซื้อขายบ่อย การกู้มาลงทุน และการกระจุกตัว นักเทรด F&O รายบุคคลในอินเดีย 87.7% ขาดทุนในปีงบประมาณ FY26 และในงานวิจัยคลาสสิกชิ้นหนึ่ง ครัวเรือนสหรัฐฯ ที่ซื้อขายบ่อยที่สุดได้ผลตอบแทนต่ำกว่าตลาดเกินหกจุดต่อปี
นักลงทุนส่วนใหญ่ไม่ได้ขาดทุนเพราะเลือกตลาดผิด แต่เสียเงินไปในแบบเล็กๆ ที่เกิดซ้ำได้ คือซื้อหลังราคาวิ่งขึ้น ขายหลังราคาร่วง ซื้อขายมากเกินจำเป็น กู้เงินมาทำแบบนั้น และถือของสิ่งเดียวมากเกินไป หลักฐานของแต่ละข้อมีย้อนหลังหลายสิบปี งานศึกษาประจำปีของ Morningstar พบว่าตลอดสิบปีถึงสิ้นปี 2024 เงินแต่ละดอลลาร์ที่ลงทุนในกองทุนรวมและ ETF (กองทุนที่ซื้อขายในตลาดหุ้น) ของสหรัฐฯ ได้ผลตอบแทน 7.0% ต่อปี เทียบกับ 8.2% ของตัวกองทุนเอง ห่างกันราว 1.2 จุดต่อปี หรือประมาณ 15% ของผลตอบแทนที่กองทุนทำได้1 ฉบับปี 2026 ซึ่งครอบคลุมสิบปีถึงปี 2025 พบช่องว่าง 1.2 จุดเท่าเดิม คือนักลงทุนได้ 8.7% ต่อปี เทียบกับ 9.9%2
ตัวเลขหลักนี้เป็นตัวเลขที่ถูกอ้างถึงมากที่สุดในวงการการเงินเชิงพฤติกรรม และก็เป็นตัวเลขที่ยังถกเถียงกันอยู่ บทความนี้จึงเริ่มจากตรงนั้น ต่อด้วยความผิดพลาดที่มีหลักฐานหนักแน่นที่สุด แต่ละข้อมีตัวอย่างครัวเรือนที่เจอเรื่องนั้น และสิ่งที่ทำแทนได้ เรื่องต้นทุนที่ทบต้นไปเองดู ค่าธรรมเนียมกินเงินไปเท่าไรใน 30 ปี และเรื่องการเลือกกองทุนตั้งแต่แรกดู วิธีเลือกกองทุน
8.7% เทียบกับ 9.9%2
ผลตอบแทนต่อปีของนักลงทุนกองทุนสหรัฐฯ เทียบกับของตัวกองทุน สิบปีถึงปี 2025
87.7%3
สัดส่วนนักเทรด F&O (ฟิวเจอร์สและออปชัน) รายบุคคลในอินเดียที่ขาดทุนในปีงบประมาณ FY26
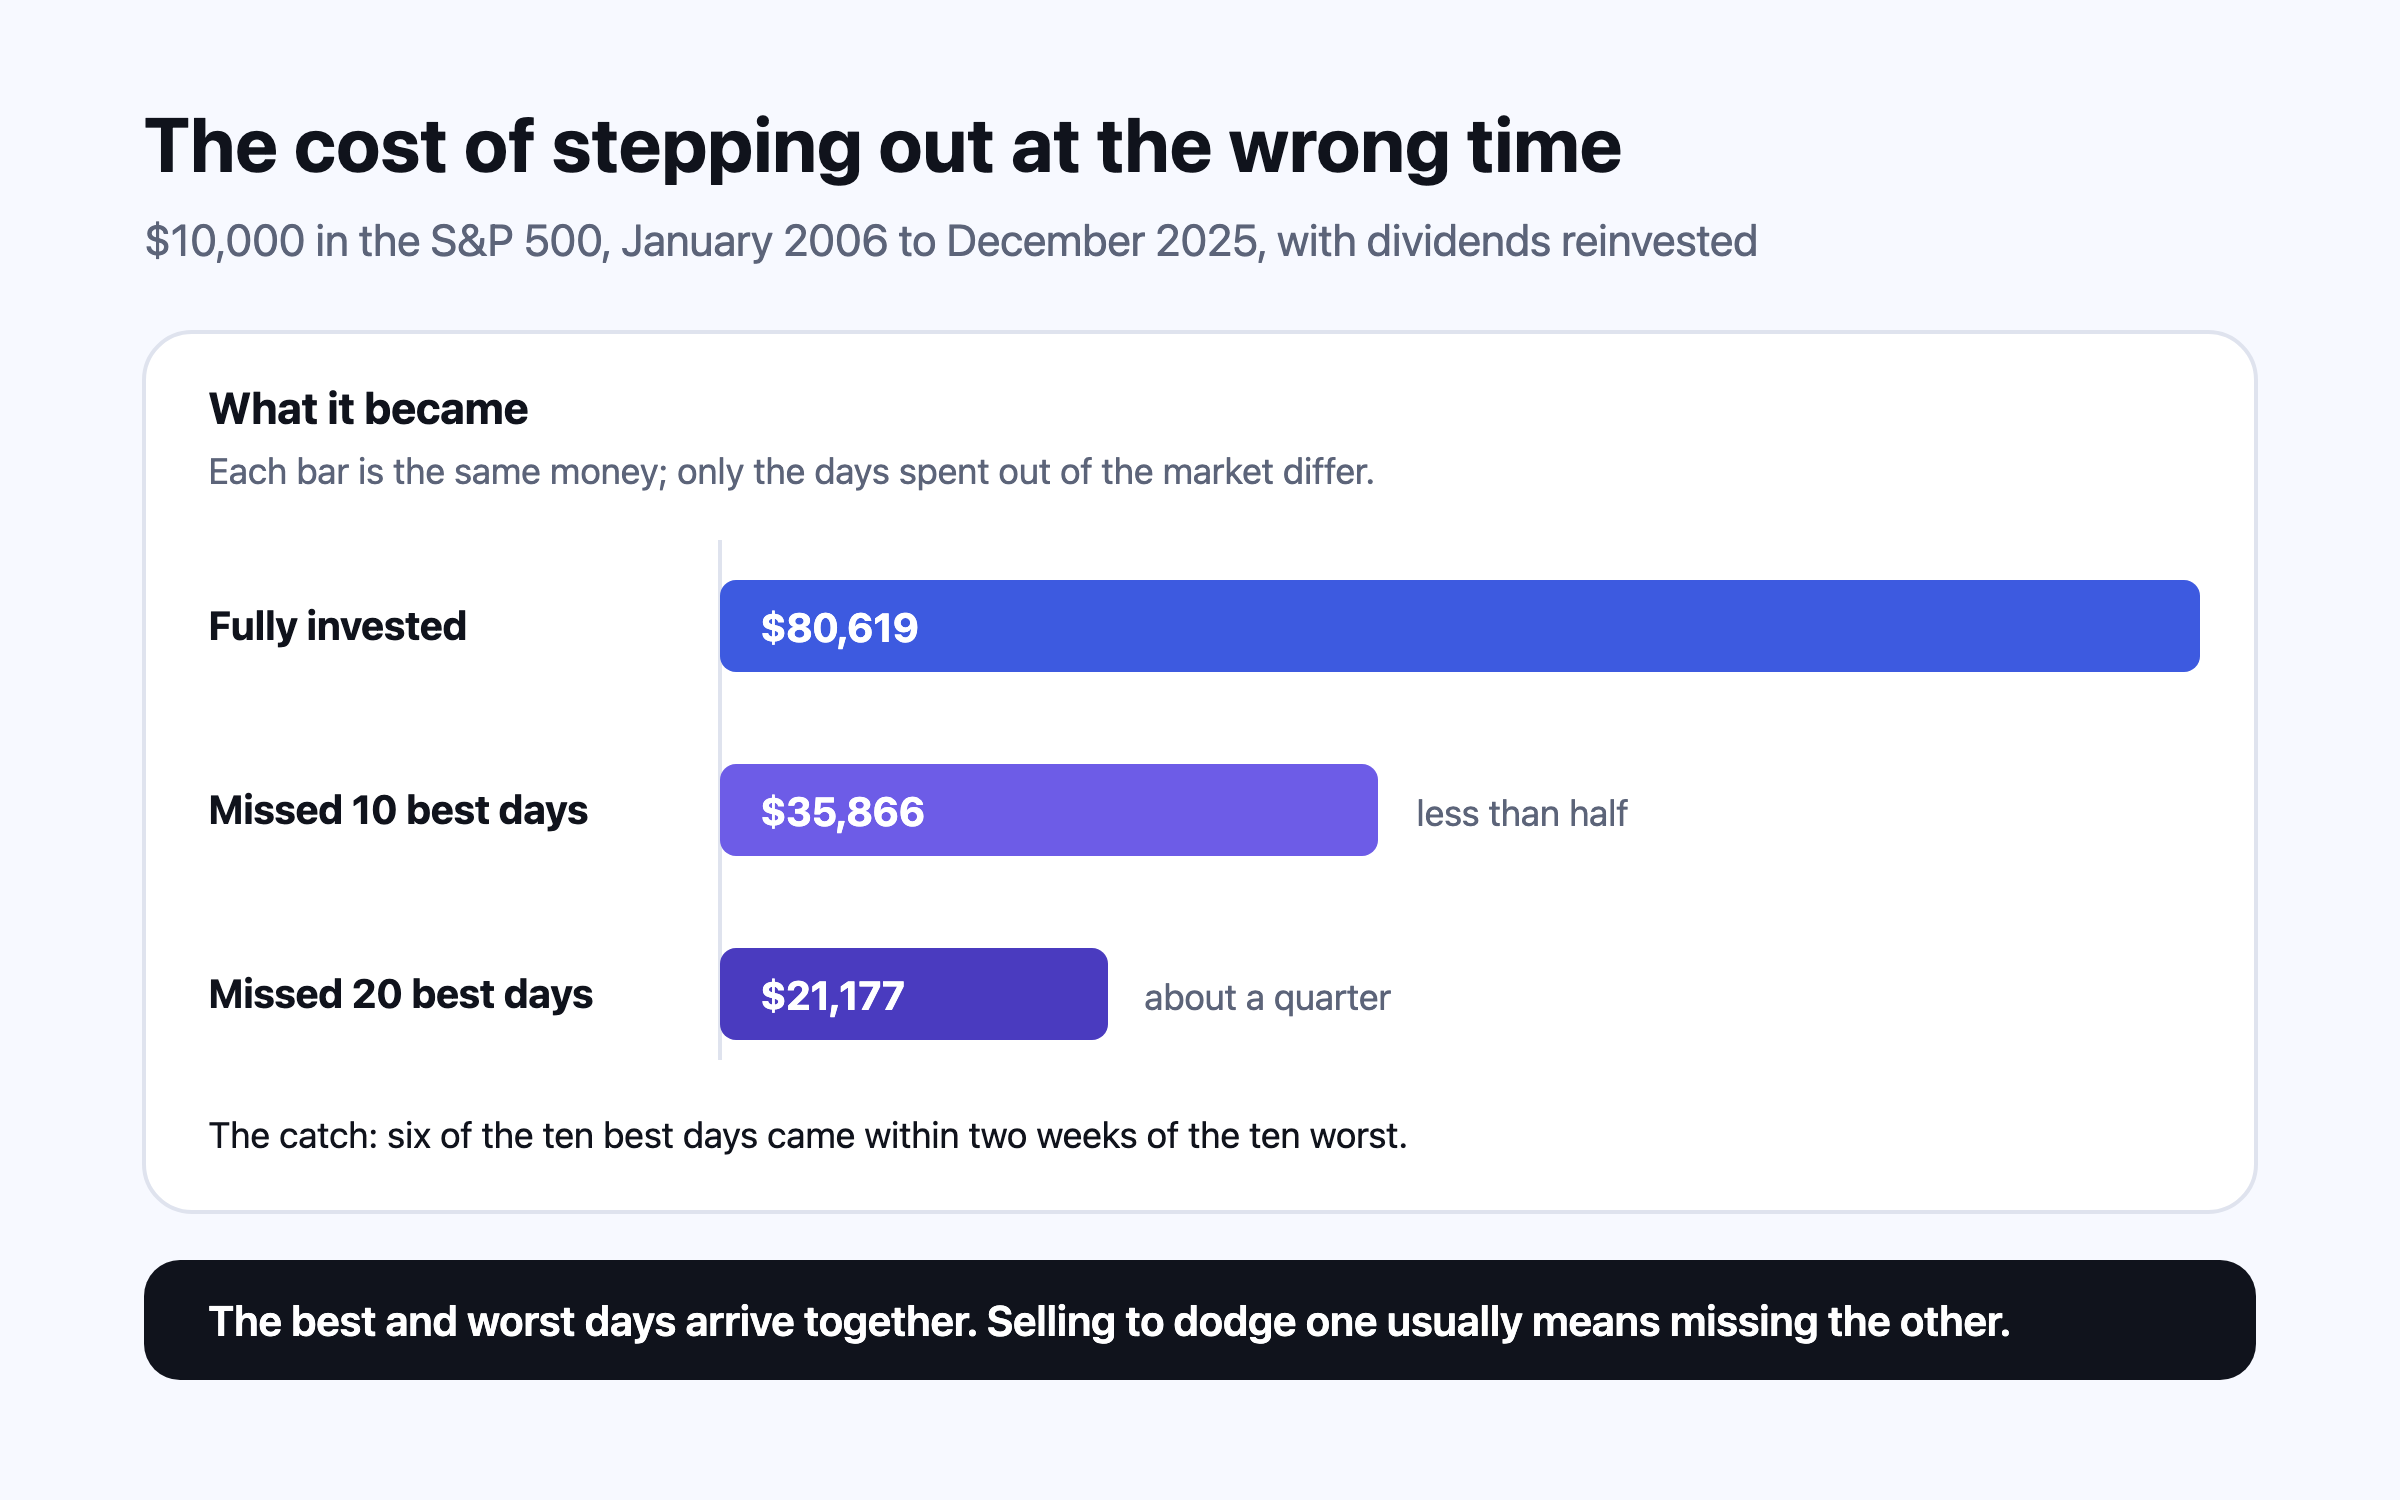
$35,8664
เงิน $10,000 ใน S&P 500 ช่วงปี 2006–2025 หลังพลาด 10 วันที่ตลาดขึ้นแรงที่สุด เทียบกับ $80,619
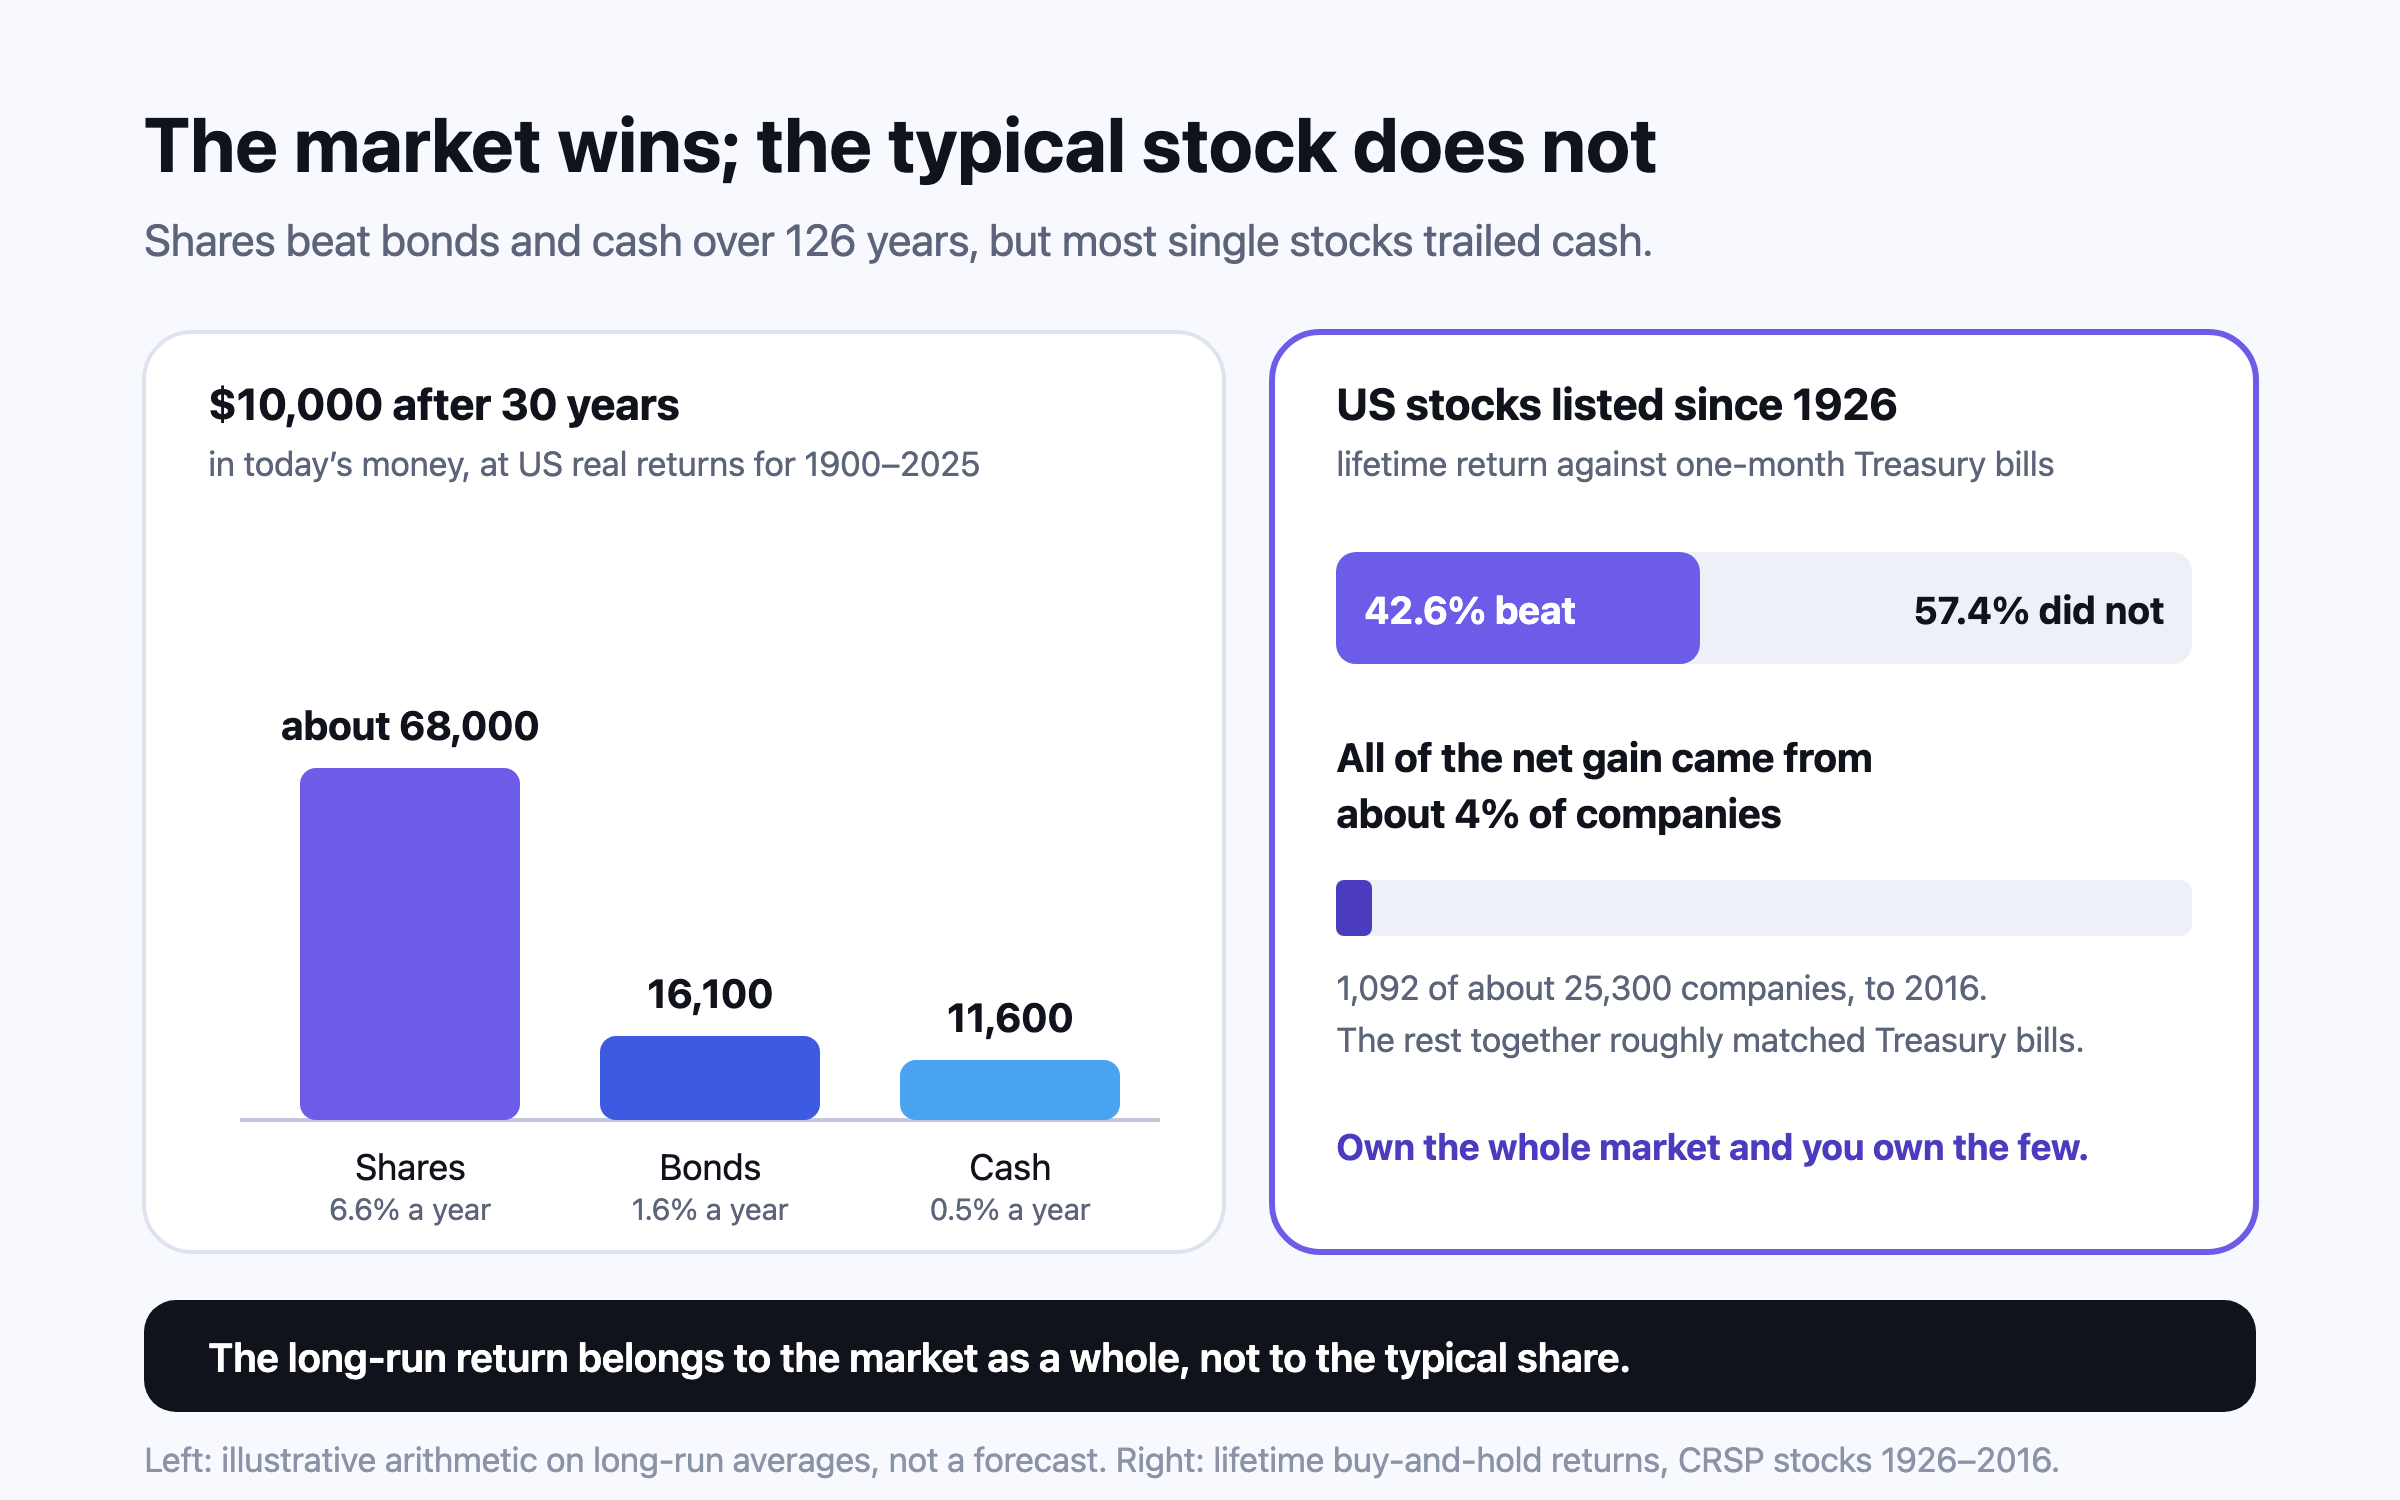
4%5
สัดส่วนบริษัทจดทะเบียนในสหรัฐฯ ที่สร้างกำไรสุทธิทั้งหมดของตลาดตั้งแต่ปี 1926
ช่องว่างจากพฤติกรรม และทำไมขนาดของมันจึงยังถกเถียงกันอยู่
*Mind the Gap* ของ Morningstar เปรียบเทียบผลตอบแทนสองแบบของกองทุนเดียวกัน แบบแรกคือผลตอบแทนรวมของตัวกองทุน คือเงินก้อนเดียวที่ลงไปตอนต้นแล้วปล่อยไว้จะได้เท่าไร แบบที่สองคือผลตอบแทนถ่วงน้ำหนักตามเงิน (dollar-weighted) ซึ่งนับเงินตามเวลาที่เข้ามาและออกไปจริง ถ้านักลงทุนแห่เข้ากองทุนหลังปีที่ดีและถอนออกหลังปีที่แย่ ตัวเลขที่สองจะออกมาต่ำกว่า ในฉบับปี 2025 ช่องว่างกว้างที่สุดในกองทุนหุ้นรายอุตสาหกรรม คือนักลงทุนได้ 7.0% ต่อปี เทียบกับ 8.5% ของกองทุน และแคบที่สุดในกองทุนผสม ซึ่งเป็นพอร์ตครบในตัวที่ผสมหุ้นกับตราสารหนี้ โดยนักลงทุนได้ผลตอบแทนเกือบ 97% ของที่กองทุนทำได้1
รูปแบบที่สำคัญที่สุดคือความผันผวน ในกองทุนที่ผันผวนที่สุด นักลงทุนได้ 3.4% ต่อปี เทียบกับผลตอบแทนรวม 5.4% ส่วนในกองทุนที่ผันผวนน้อยที่สุดได้ 9.6% เทียบกับ 10.0%1 กองทุนที่เงินไหลเข้าออกไม่สม่ำเสมอที่สุดมีช่องว่าง 1.8 จุด เทียบกับ 0.8 จุดของกองทุนที่เงินไหลนิ่งที่สุด Morningstar จึงสรุปผลการศึกษาว่า “ยิ่งนักลงทุนซื้อขายมาก ก็ยิ่งได้น้อย”1 ฉบับปี 2026 พบว่าช่องว่างใน ETF กว้างกว่าในกองทุนเปิดแบบดั้งเดิม คือ 1.6 จุดเทียบกับ 1.2 จุด ซึ่งเข้ากับเรื่องเดียวกัน คือเครื่องมือที่ขายได้ในวินาทีเดียวก็เป็นเครื่องมือที่คุณมีแนวโน้มจะขายมากกว่า2
อีกด้านหนึ่ง ในเดือนพฤษภาคม 2026 นักวิจัยสี่คนตีพิมพ์บทความใน *Financial Analysts Journal* แย้งว่าช่องว่างนี้มักถูกอ่านผิดว่าเป็นตัววัดการจับจังหวะที่แย่ เมื่อใช้กลุ่มตัวอย่างเดียวกับงานศึกษาปี 2025 ของ Morningstar พวกเขาประเมินว่าการจับจังหวะที่ไม่ดีทำให้นักลงทุนกองทุนเสียเพียงราว 0.10% ต่อปี6 ข้อโต้แย้งคล้ายกันนี้มีมานานแล้วกับ *Quantitative Analysis of Investor Behavior* ของ DALBAR ซึ่งเทียบผลตอบแทนที่นักลงทุนกองทุนได้กับ S&P 500 ตัวเลขของ DALBAR แกว่งไปมาในแต่ละปี นักลงทุนกองทุนหุ้นโดยเฉลี่ยได้ 16.54% ในปี 2024 เทียบกับ 25.05% ของดัชนี7 แล้วได้ 17.16% ในปี 2025 เทียบกับ 17.88%8 ในบทความบน Kitces.com เมื่อปี 2012 Harry Sit แสดงให้เห็นว่าตัวเลขของ DALBAR เองบ่งชี้ว่าคนที่ลงทุนเงินเท่ากันทุกปีโดยไม่จับจังหวะเลย จะได้ผลแย่กว่านักลงทุนจริงที่ DALBAR วิจารณ์อยู่เล็กน้อย เงินที่เข้ามาสม่ำเสมออย่างเงินเดือนอาจตามหลังเงินก้อนได้ เพียงเพราะช่วงเวลาที่ตลาดบังเอิญขึ้น9
ซื้อขายบ่อยเกินไป
หลักฐานที่ชัดที่สุดมาจากบันทึกของโบรกเกอร์ ไม่ใช่จากเงินไหลเข้าออกกองทุน Brad Barber และ Terrance Odean ศึกษาครัวเรือนสหรัฐฯ 66,465 ครัวเรือนที่ใช้โบรกเกอร์ค่าคอมมิชชันต่ำระหว่างปี 1991 ถึง 1996 ครัวเรือนโดยเฉลี่ยหมุนพอร์ต 75% ต่อปี และได้ผลตอบแทน 16.4% ต่อปี กลุ่มหนึ่งในห้าที่ซื้อขายมากที่สุดได้ 11.4% ขณะที่ตลาดให้ 17.9%10 ก่อนหักต้นทุน ครัวเรือนที่ซื้อขายมากที่สุดทำได้พอๆ กับครัวเรือนที่แทบไม่ซื้อขาย ค่าคอมมิชชันและส่วนต่างราคาเสนอซื้อเสนอขาย (bid-ask spread) กินส่วนต่างนั้นไป ถ้าช่องว่าง 6.5 จุดต่อปีเกิดต่อเนื่องสิบปี ก็คือความต่างระหว่างเงินที่โตราว 5.2 เท่า กับราว 2.9 เท่า
งานวิจัยชิ้นต่อมาถามว่าใครซื้อขายมากที่สุด จากครัวเรือนกว่า 35,000 ครัวเรือน ผู้ชายซื้อขายมากกว่าผู้หญิง 45% และการซื้อขายลดผลตอบแทนสุทธิของผู้ชายลง 2.65 จุดต่อปี เทียบกับ 1.72 จุดของผู้หญิง11 ผู้วิจัยอธิบายว่าเป็นเพราะความมั่นใจเกินเหตุ ไม่ใช่เพราะเพศโดยตรง คนที่เชื่อว่าตัวเองรู้มากกว่าราคาตลาดจะลงมือบ่อยกว่า และการลงมือนั่นเองที่ทำให้เสียเงิน *Thinking, Fast and Slow* ของ Daniel Kahneman อธิบายกลไกนี้ คือวิธีคิดแบบเร็วที่ใช้สัญชาตญาณ ซึ่งมั่นใจได้เสมอไม่ว่าจะมีเหตุผลรองรับหรือไม่12
ลองทดสอบง่ายๆ นับดูว่าในปีที่ผ่านมา คุณเปลี่ยนสิ่งที่ถืออยู่กี่ครั้งด้วยเหตุผลอื่นนอกจากมีเงินใหม่เข้ามาหรือการปรับสมดุลพอร์ตตามแผน แต่ละครั้งคือการเดิมพันว่าคุณรู้บางอย่างที่ตลาดไม่รู้ บางครั้งอาจถูก แต่งานวิจัยบอกว่าโดยเฉลี่ยแล้วไม่ถูก
เงินไหลตามผลตอบแทน Andrea Frazzini และ Owen Lamont พบว่าเงินที่ไหลเข้ากองทุนสหรัฐฯ ไปลงในหุ้นที่หลังจากนั้นทำผลงานได้แย่ ในสัดส่วนที่สูงเกินควร และเรียกเงินก้อนนี้ว่า “เงินโง่” (dumb money) การย้ายเงินไปมาระหว่างกองทุนทำให้นักลงทุนรายย่อยมีความมั่งคั่งในระยะยาวลดลง13 ในงานศึกษาของ Morningstar ปี 2025 ช่องว่างของ ETF กว้างที่สุดในหุ้นต่างประเทศ ที่ 3.2 จุดต่อปี และในหุ้นรายอุตสาหกรรม ที่ 2.1 จุด ซึ่งเป็นสองที่ที่คนซื้อตามเรื่องเล่าล่าสุดได้ง่ายที่สุด1
อินเดียมีตัวอย่างไม่นานมานี้ เงินไหลเข้าสุทธิในกองทุนหุ้นรายอุตสาหกรรมและกองทุนธีมเพิ่มจากราว ₹5 แสนล้านในปีงบประมาณ FY24 เป็นราว ₹1.5 ล้านล้านใน FY25 ซึ่งเป็นปีที่หนังสือข้อมูลประจำปีของ AMFI (สมาคมกองทุนรวมอินเดีย) เองระบุว่าความนิยมในกองทุนธีมที่เปิดขายครั้งแรกช่วยผลักให้ยอดระดมทุนของกองทุนใหม่พุ่งขึ้น จากนั้นก็ลดกลับลงเหลือราว ₹3 แสนล้านใน FY2614 ธีมหนึ่งขายง่ายที่สุดหลังจากมันวิ่งไปแล้ว ซึ่งเป็นช่วงที่สิบปีข้างหน้ามีโอกาสน้อยที่สุดที่จะซ้ำรอยสามปีที่ผ่านมา
เอ็มมาและจอช อายุ 36 ปีทั้งคู่ อยู่ที่บริสตอล มีเงิน £50,000 ใน ISA แบบลงทุนในหุ้น (บัญชีออมและลงทุนที่ไม่เสียภาษีในสหราชอาณาจักร) และมีนิสัยย้ายเงินไปยังกลุ่มอุตสาหกรรมที่ขึ้นนำตารางเมื่อปีที่แล้ว ถ้าประสบการณ์ของทั้งคู่ในสิบปีข้างหน้าเหมือนนักลงทุนกองทุนรายอุตสาหกรรมโดยเฉลี่ยในงานศึกษาของ Morningstar ปี 2025 คือ 7.0% ต่อปี เทียบกับ 8.5% ของกองทุน1 กองทุนชุดเดียวกันจะเหลือเงินให้ราว £98,000 แทนที่จะเป็นราว £113,000 ส่วนต่างราว £15,000 มาจากจังหวะที่ซื้อและขายเท่านั้น นี่เป็นภาพประกอบของค่าเฉลี่ย ไม่ใช่การคาดการณ์สำหรับทั้งคู่ แต่นิสัยที่ทำให้เกิดผลแบบนี้เป็นสิ่งที่ทั้งคู่เปลี่ยนได้เอง
พยายามจับจังหวะตลาด
ข้อโต้แย้งที่ใช้กันบ่อยเรื่องการจับจังหวะตลาดคือต้นทุนของการพลาดวันที่ตลาดขึ้นแรงที่สุด *Guide to Retirement* ปี 2026 ของ J.P. Morgan Asset Management ลงเงิน $10,000 ใน S&P 500 ตั้งแต่ต้นปี 2006 ถึงสิ้นปี 2025 ถ้าปล่อยไว้เฉยๆ จะกลายเป็น $80,619 คิดเป็นผลตอบแทน 11.0% ต่อปี ถ้าพลาดสิบวันที่ขึ้นแรงที่สุดจะเหลือ $35,866 และถ้าพลาดยี่สิบวันที่ขึ้นแรงที่สุดจะเหลือ $21,1774 Hartford Funds รายงานว่า 76% ของวันที่ตลาดสหรัฐฯ ขึ้นแรงที่สุดเกิดในช่วงตลาดหมี หรือในสองเดือนแรกของตลาดกระทิง15
กราฟแบบตรงไปตรงมาต้องมีข้อแม้ติดมาด้วย วันที่ขึ้นแรงที่สุดและลงหนักที่สุดมักมาเป็นกลุ่มด้วยกัน หมายเหตุของ J.P. Morgan เองระบุว่าหกในสิบวันที่ขึ้นแรงที่สุดเกิดภายในสองสัปดาห์จากสิบวันที่ลงหนักที่สุด และวันที่ลงหนักเป็นลำดับที่สองของปี 2020 คือ 12 มีนาคม ตามมาด้วยวันที่ขึ้นแรงเป็นลำดับที่สองทันที4 Mebane Faber แสดงไว้ในปี 2011 ว่าการพลาดวันที่ลงหนักที่สุดช่วยได้มากพอๆ กับที่การพลาดวันที่ขึ้นแรงที่สุดทำร้าย และทั้งสองแบบส่วนใหญ่เกิดในตลาดขาลง16 กราฟนี้จึงไม่ได้พิสูจน์ว่าการจับจังหวะเป็นไปไม่ได้ แต่พิสูจน์ว่าวันที่ตัดสินผลลัพธ์มาพร้อมกันในช่วงตื่นตระหนก ตอนที่ไม่มีใครบอกได้ว่าพรุ่งนี้จะเป็นวันแบบไหน คนที่ขายเพื่อหลบวันแย่วันถัดไป มีโอกาสสูงมากที่จะถือเงินสดอยู่ในวันดีที่ตามมา
รูปแบบการจับจังหวะที่พบบ่อยที่สุดไม่ใช่การขายทั้งหมด แต่คือการรอ เก็บโบนัสหรือมรดกไว้เป็นเงินสดเพื่อรอตลาดย่อตัวซึ่งอาจไม่มาเลย งานวิจัยเรื่องทางเลือกนี้ และเหตุผลที่การทยอยลงทุนยังอาจเป็นคำตอบที่ถูกสำหรับบางคน อยู่ใน SIP (ลงทุนยอดเท่ากันทุกเดือน คล้าย DCA) หรือเงินก้อน
ขายตอนตลาดถล่ม
มีนาคม 2020 เป็นบททดสอบล่าสุดที่ชัดที่สุด S&P 500 ปิดที่ 3,386.15 จุดเมื่อ 19 กุมภาพันธ์ 2020 และปิดที่ 2,237.40 จุดเมื่อ 23 มีนาคม ร่วงลง 33.9% ในห้าสัปดาห์ แล้วกลับมาปิดเหนือจุดสูงสุดเดือนกุมภาพันธ์ได้อีกครั้งเมื่อ 18 สิงหาคม 202017 คนที่ขายตอนจุดต่ำสุดเท่ากับทำให้หนึ่งในสามของพอร์ตกลายเป็นผลขาดทุนจริง ส่วนคนที่ไม่ทำอะไรเลยได้กลับมาที่จุดเริ่มต้นภายในหกเดือน นับจากราคาอย่างเดียว ยังไม่รวมเงินปันผล
ครอบครัวเหงียน ซึ่งทั้งคู่อยู่ในวัยสี่สิบ อาศัยอยู่ใกล้ซีแอตเทิล มีเงิน $200,000 ในกองทุนดัชนี S&P 500 เมื่อเดือนกุมภาพันธ์ 2020 ถ้าขายที่ราคาปิดวันที่ 23 มีนาคม เงินจะเหลือราว $132,000 ขาดทุนราว $68,000 เมื่อวัดตามดัชนี17 คำถามที่ครอบครัวนี้ต้องตอบไม่ใช่ว่าตลาดจะฟื้นไหม เพราะไม่มีใครรู้ แต่คือความจำเป็นต้องใช้เงินก้อนนี้เปลี่ยนไปหรือเปล่า ทั้งคู่ไม่มีใครตกงาน เงินก้อนนี้มีไว้สำหรับเป้าหมายที่อยู่อีกยี่สิบปี การขายคือการใช้เงินที่ตั้งใจไว้สำหรับสองทศวรรษข้างหน้า ไปตอบคำถามเกี่ยวกับสัปดาห์หน้า
สิ่งที่ทำให้ถือต่อได้ ส่วนใหญ่ตัดสินกันตั้งแต่ก่อนตลาดร่วง ได้แก่ เงินสำรองฉุกเฉิน เพื่อไม่ให้การตกงานบังคับให้ต้องขาย (เงินสำรองฉุกเฉินควรมีเท่าไร) เงินที่ต้องใช้ภายในไม่กี่ปีเก็บไว้นอกหุ้น (กลยุทธ์แบ่งเงินเป็นถัง) และสัดส่วนการลงทุนที่เลือกให้เข้ากับระยะเวลาจริงของคุณ (การจัดสรรสินทรัพย์ตามอายุ) คู่มือรับมือตลาดถล่มของศูนย์ช่วยเหลือ มีเช็กลิสต์ไว้ให้
ถือบริษัทเดียวหรือประเทศเดียวมากเกินไป
หุ้นรายตัวเสี่ยงกว่าตลาดที่มันอยู่มาก Hendrik Bessembinder พบว่าหุ้นสหรัฐฯ ส่วนใหญ่ที่จดทะเบียนตั้งแต่ปี 1926 ให้ผลตอบแทนตลอดอายุต่ำกว่าตั๋วเงินคลังสหรัฐฯ อายุหนึ่งเดือน มีเพียง 42.6% ที่ทำได้ดีกว่า และบริษัทกลุ่ม 4% ที่ให้ผลตอบแทนสูงสุดสร้างกำไรสุทธิทั้งหมดของตลาดสหรัฐฯ ในช่วงนั้น5 ดัชนีที่ครอบคลุมกว้างถือผู้ชนะไม่กี่รายนั้นไว้อยู่แล้วโดยโครงสร้าง แต่หุ้นไม่กี่ตัวมีโอกาสสูงมากที่จะไม่มี William Goetzmann และ Alok Kumar พบว่าการกระจายความเสี่ยงไม่พอพบมากที่สุดในนักลงทุนที่อายุน้อยกว่า รายได้ต่ำกว่า และมีประสบการณ์น้อยกว่า และเชื่อมโยงกับความมั่นใจเกินเหตุและการเลือกบริษัทที่คุ้นเคยหรืออยู่ใกล้ตัว18
หุ้นรายตัวที่อันตรายที่สุดคือหุ้นของนายจ้างคุณเอง เพราะผูกอยู่กับเงินเดือนของคุณ ณ สิ้นปี 2000 สินทรัพย์ 62% ในกองทุน 401(k) (บัญชีออมเพื่อวัยหยุดทำงานผ่านนายจ้างในสหรัฐฯ) ของ Enron เป็นหุ้น Enron หุ้นที่เคยซื้อขายเหนือ $80 ในเดือนมกราคม 2001 เหลือมูลค่าไม่ถึง 70 เซนต์ในอีกหนึ่งปีต่อมา19 พนักงานหลายพันคนตกงานและเสียเงินออมเพื่อวัยหยุดทำงานไปมากในการล่มสลายครั้งเดียวกัน
เจสัน อายุ 44 ปี ผู้จัดการด้านซอฟต์แวร์ในโตรอนโต มีเงินลงทุน C$600,000 ในจำนวนนี้ C$240,000 เป็นหุ้นของนายจ้างที่ได้สิทธิ์แล้ว (vested) จากหุ้นที่ได้รับเป็นค่าตอบแทนมาหลายปี คิดเป็น 40% ของทั้งหมด ถ้าหุ้นตัวนี้ตัวเดียวราคาลดลงครึ่งหนึ่ง พอร์ตของเจสันจะลดลงหนึ่งในห้า หรือ C$120,000 และหากราคาลดลงครึ่งหนึ่งจริง ก็มีแนวโน้มสูงว่าจะเป็นเพราะเหตุผลเดียวกับที่ทำให้งานของเจสันเสี่ยงด้วย แนวทางที่ใช้กันทั่วไปคือขายหุ้นที่ได้สิทธิ์แล้วตามกำหนดเวลา แทนที่จะรอราคาที่ดีกว่า ซึ่งก็เป็นการเดิมพันจังหวะอีกแบบหนึ่ง ในแคนาดา กำไรที่ต้องเสียภาษีเมื่อขายเป็นเหตุผลให้วางกำหนดเวลาให้ดี ไม่ใช่เหตุผลที่จะไม่เริ่มเลย นอกจากนี้ ณ สิ้นเดือนกันยายน 2026 แคนาดามีสัดส่วนเพียง 2.9% ของดัชนี MSCI All Country World เทียบกับ 64.21% ของสหรัฐอเมริกา20 พอร์ตที่ส่วนใหญ่เป็นหุ้นแคนาดาและหุ้นของนายจ้างจึงเป็นการเดิมพันที่กระจุกตัวมากกับเศรษฐกิจเดียว
เรื่องเดียวกันนี้ใช้กับครัวเรือนที่เก็บทุกอย่างไว้ในประเทศตัวเอง ไม่ว่าจะในอินเดีย สหราชอาณาจักร หรือออสเตรเลีย การลงทุนกระจุกในประเทศตัวเอง (home bias) ไม่ได้เป็นความผิดพลาดเสมอไป เพราะสกุลเงินที่คุณจะใช้จ่ายก็มีความสำคัญ และ การลงทุนกระจุกในประเทศตัวเองกับความเสี่ยงค่าเงิน อธิบายว่าเมื่อไรเป็นและเมื่อไรไม่เป็น ส่วนผลตอบแทนของประเทศต่างๆ ตลอดหนึ่งศตวรรษใน การกระจายการลงทุนทั่วโลกตลอด 125 ปี แสดงให้เห็นว่าทำไมไม่เคยมีตลาดเดียวที่เป็นเดิมพันปลอดภัย
กู้มาเดิมพัน: เลเวอเรจและ F&O
ไม่มีความผิดพลาดใดที่มีข้อมูลดีไปกว่าการเทรดอนุพันธ์ของนักลงทุนรายย่อยในอินเดีย เพราะ SEBI (ก.ล.ต. อินเดีย) ศึกษาเรื่องนี้ทุกปีตั้งแต่ปี 2023 ในงานศึกษาเดือนกรกฎาคม 2025 SEBI รายงานว่านักเทรดรายบุคคลในตลาดอนุพันธ์หุ้นราว 91% ขาดทุนสุทธิในปีงบประมาณ FY25 และผลขาดทุนสุทธิรวมหลังหักต้นทุนเพิ่มขึ้น 41% เป็น ₹1,056,030 ล้าน จาก ₹748,120 ล้านใน FY2421 งานศึกษาเดือนสิงหาคม 2026 พบว่าผลขาดทุนรวมลดลง 18% เหลือ ₹916,850 ล้านใน FY26 เนื่องจากจำนวนนักเทรดรายบุคคลลดลง 18% หลัง SEBI คุมกฎเข้มขึ้นตั้งแต่เดือนพฤศจิกายน 2024 แต่สัดส่วนคนที่ขาดทุนยังอยู่ที่ 87.7% และผลขาดทุนเฉลี่ยต่อคนเพิ่มขึ้นเล็กน้อยเป็น ₹1.17 แสน3
รายละเอียดแย่กว่าค่าเฉลี่ย นักเทรดอายุต่ำกว่า 30 ปีคิดเป็น 43% ของนักเทรดรายบุคคลใน FY26 และ 89% ของคนกลุ่มนี้ขาดทุน ราวสามในสี่แจ้งรายได้ต่ำกว่า ₹5 แสนต่อปี 35% ไม่มีหุ้นในพอร์ตเลยสักตัว และออปชันคิดเป็น 92% ของผลขาดทุนของรายบุคคล3 รายบุคคลจ่ายต้นทุนการซื้อขายราว ₹2.5 แสนล้านในแต่ละปีของ FY25 และ FY26 และรวมราว ₹1 ล้านล้านตลอด FY22 ถึง FY263 ไม่ว่ากลยุทธ์การเทรดจะเป็นอะไร ต้นทุนเหล่านี้คือผลขาดทุนที่รู้แน่ชัดซึ่งถูกหักไปก่อนที่กลยุทธ์จะได้เริ่มทำงาน
โรหัน อายุ 31 ปี วิศวกรซอฟต์แวร์ในปูเน มีรายได้สุทธิ ₹1.8 แสนต่อเดือน เปิดบัญชีเทรดออปชันในปี 2023 หลังเห็นภาพหน้าจอกำไรของเพื่อนร่วมงาน ถ้าประสบการณ์ของโรหันเหมือนผลขาดทุนเฉลี่ยของ SEBI ใน FY26 ที่ ₹1.17 แสนต่อปี3 สามปีจะทำให้เสียเงิน ₹3.51 แสน เกือบเท่ารายได้สุทธิสองเดือน และเป็นเงินที่ถ้าลงใน SIP กองทุนดัชนีรายเดือนก็จะยังเป็นของโรหันและทบต้นต่อไป ภาพหน้าจอของเพื่อนร่วมงานเป็นของจริง แต่ข้อมูลของ SEBI บอกว่ามันก็เป็นกรณีที่ไม่ธรรมดาเช่นกัน
นี่ไม่ใช่ปัญหาของอินเดียเท่านั้น ในงานศึกษาการเทรดออปชันของนักลงทุนรายย่อยในสหรัฐฯ Svetlana Bryzgalova, Anna Pavlova และ Taisiya Sikorskaya พบว่านักลงทุนรายย่อยนิยมออปชันราคาถูกที่หมดอายุเร็ว ซึ่งมีส่วนต่างราคาเสนอซื้อเสนอขายเฉลี่ย 12.6% และประเมินว่าพอร์ตรวมของนักลงทุนกลุ่มนี้ขาดทุน $2.1 พันล้านระหว่างเดือนพฤศจิกายน 2019 ถึงมิถุนายน 2021 โดยสมมติว่าถือไว้สิบวัน ผลขาดทุนส่วนใหญ่มาจากต้นทุนทางอ้อมของการซื้อขาย ซึ่งรวมได้ $6.4 พันล้าน22 งานศึกษาอีกชิ้นพบว่านักเทรดรายย่อยขาดทุนเฉลี่ย 5–9% จากออปชันที่ซื้อช่วงบริษัทประกาศข่าวสำคัญ23
กระแสคลั่ง: หุ้นมีมและคริปโต
ทุกไม่กี่ปีจะมีสินทรัพย์บางอย่างที่ขึ้นเร็วจนการไม่มีมันรู้สึกเหมือนเป็นความผิดพลาด ตามรายงานของเจ้าหน้าที่ ก.ล.ต. สหรัฐฯ (SEC) หุ้น GameStop ปิดที่ $19.95 เมื่อ 12 มกราคม 2021 ขึ้นไปปิดที่ $347.51 เมื่อ 27 มกราคม และแตะ $483 ระหว่างการซื้อขายวันรุ่งขึ้น จากนั้นร่วงลงกว่า 86% ภายในสิ้นสัปดาห์แรกของเดือนกุมภาพันธ์24 ใครก็ตามที่ซื้อตอนที่มันขึ้นหน้าหนึ่งแล้ว ในช่วงไม่กี่วันสุดท้ายของเดือนมกราคม ก็จ่ายราคาใกล้จุดสูงสุด
คริปโตเดินตามรูปแบบเดียวกันในขนาดที่ใหญ่กว่า นักวิจัยของธนาคารเพื่อการชำระหนี้ระหว่างประเทศ (BIS) ใช้ข้อมูลการดาวน์โหลดแอปจาก 95 ประเทศระหว่างปี 2015 ถึง 2022 ประเมินว่านักลงทุนรายย่อย 73–81% ขาดทุนจากการลงทุนในบิตคอยน์ สาเหตุหลักคือคนส่วนใหญ่ในกลุ่มนี้ซื้อหลังจากราคาขึ้นไปแล้ว25 ในเดือนธันวาคม 2022 ก.ล.ต. สหรัฐฯ กล่าวหาผู้ก่อตั้ง FTX ซึ่งตอนนั้นเป็นหนึ่งในศูนย์ซื้อขายที่ใหญ่ที่สุด ว่าฉ้อโกงนักลงทุน โดยกล่าวหาว่าเงินของลูกค้าถูกโยกไปยังบริษัทเทรดที่เกี่ยวข้อง26 *Irrational Exuberance* ของ Robert Shiller อธิบายว่าเหตุการณ์แบบนี้หล่อเลี้ยงตัวเองด้วยราคาที่ขึ้น และด้วยเรื่องเล่าที่คนแต่งขึ้นมาอธิบายราคาเหล่านั้น27
ชูเฟิน อายุ 29 ปี ข้าราชการในสิงคโปร์ ลงเงิน S$15,000 ในคริปโตช่วงปลายปี 2021 เพราะเพื่อนๆ ได้กำไร หน่วยงานกำกับพูดตรงๆ ทั้งตอนนั้นและตอนนี้ MoneySense ของสิงคโปร์ ซึ่งดำเนินการโดย MAS (ธนาคารกลางสิงคโปร์) บอกนักลงทุนให้เทียบผลิตภัณฑ์ใดๆ กับทางเลือกอื่นทั้งด้านความเสี่ยง ผลตอบแทน ค่าธรรมเนียม และความยืดหยุ่นก่อนซื้อ28 และ FCA (หน่วยงานกำกับบริการทางการเงินของสหราชอาณาจักร) มีรายการสัญญาณเตือนของข้อเสนอที่เสี่ยงสูงและหลอกลวงไว้29 ส่วนเล็กๆ ที่ตั้งใจแบ่งไว้เก็งกำไรและเสียไปทั้งหมดได้คือทางเลือกหนึ่ง แต่เงินส่วนใหญ่ในกระแสคลั่งไม่ได้อยู่ในส่วนนั้น
มองข้ามต้นทุน
ต้นทุนเป็นความผิดพลาดเดียวที่แก้ได้ล่วงหน้า Morningstar พบว่าตลอดสิบปีถึงปี 2025 กองทุนเชิงรุก 31% ในกลุ่มหนึ่งในห้าที่ค่าธรรมเนียมถูกที่สุดของหมวด อยู่รอดและชนะค่าเฉลี่ยของกองทุนดัชนีคู่แข่งได้ เทียบกับ 17% ในกลุ่มหนึ่งในห้าที่แพงที่สุด30 ค่าธรรมเนียมหนึ่งจุดต่อปีทำให้เงินเหลือน้อยลงราวหนึ่งในสี่หลัง 30 ปี วิธีคำนวณอยู่ใน ค่าธรรมเนียมกินเงินไปเท่าไรใน 30 ปี ในอินเดีย รูปแบบที่พบบ่อยที่สุดคือถือชนิดหน่วยลงทุน regular ทั้งที่กองทุนเดียวกันมีชนิด direct ส่วนในสหราชอาณาจักรและออสเตรเลีย คือค่าธรรมเนียมแพลตฟอร์มและค่าบริการของผู้เชี่ยวชาญด้านการเงินที่บวกเพิ่มจากค่าธรรมเนียมของกองทุนเอง
สิ่งที่ช่วยได้: กฎที่ตั้งไว้ก่อนต้องใช้
งานวิจัยมาบรรจบที่แนวคิดเดียว การตัดสินใจที่ทำให้เสียเงินมากที่สุดเกิดขึ้นตอนเครียด วิธีป้องกันที่ได้ผลที่สุดจึงเป็นการตัดสินใจไว้ก่อน ตอนที่ใจยังสงบ Richard Thaler ใน *Misbehaving* และร่วมกับ Cass Sunstein ใน *Nudge* แสดงให้เห็นว่าค่าเริ่มต้นและการเลือกแบบอัตโนมัติชนะความตั้งใจดี การลงทุนรายเดือนแบบตั้งไว้ประจำคือค่าเริ่มต้นที่ทำงานให้คุณ31,32 *The Psychology of Money* ของ Morgan Housel ชี้ว่าการจัดการเงินได้ดีขึ้นอยู่กับพฤติกรรมมากกว่าความรู้ และความสามารถที่จะนิ่งอยู่ได้ระหว่างตลาดร่วงมีค่ามากกว่าการพยากรณ์ใดๆ33
- เขียนไว้ว่าถือการลงทุนแต่ละตัวเพราะอะไร และอะไรจะทำให้คุณขาย ซึ่งต้องเป็นการเปลี่ยนแปลงของเป้าหมายหรือสถานการณ์ของคุณ ไม่ใช่การเปลี่ยนแปลงของราคา
- ตั้งให้เงินลงทุนตัดอัตโนมัติในวันเงินเดือนออก การลงทุนจะได้ไม่ขึ้นกับอารมณ์ของตลาดในเดือนนั้น
- เก็บเงินที่ต้องใช้ในไม่กี่ปีข้างหน้า และเงินสำรองฉุกเฉิน ไว้นอกหุ้น เพื่อที่ตลาดร่วงจะไม่บังคับให้คุณต้องขาย
- เลือกสัดส่วนที่คุณถือต่อได้แม้ตลาดร่วงแบบ 33.9% ในปี 202017 และปรับสมดุลพอร์ตตามวันที่กำหนด ไม่ใช่ตามพาดหัวข่าว
- จำกัดทุกอย่างที่เป็นการเก็งกำไร ไม่ว่าจะเป็นหุ้นรายตัว ออปชัน คริปโต หรือกองทุนธีม ไว้ไม่เกินสัดส่วนของพอร์ตที่คุณเสียไปทั้งหมดได้ และอย่าเติมเงินเพิ่มหลังขาดทุน
- ดูพอร์ตให้น้อยลง ผลตอบแทนไม่ได้ดีขึ้นเพราะคุณจับตาดู แต่ความอยากลงมือจะเพิ่มขึ้น
Nivritee ช่วยให้คุณเห็นรูปแบบของตัวเองได้อย่างไร