ณ สิ้นเดือนกันยายน 2026 บริษัทใหญ่ที่สุดสิบแห่งคิดเป็น 39.1% ของ S&P 500 ระดับที่ไม่เคยเห็นมาตั้งแต่กลางทศวรรษ 1960 และดัชนี “โลก” ก็เป็นหุ้นอเมริกันถึง 73% การกระจุกตัวไม่ใช่การพยากรณ์ว่าตลาดจะถล่ม แต่หมายความว่ากองทุนดัชนีแบกความเสี่ยงจากบริษัทเดียว อุตสาหกรรมเดียว และประเทศเดียวมากกว่าที่ชื่อกองทุนบอก คุณวัดของตัวเองได้ด้วยการเช็กสี่ข้อ แล้วค่อยตัดสินใจว่าจะกระจายออกไปหรือไม่
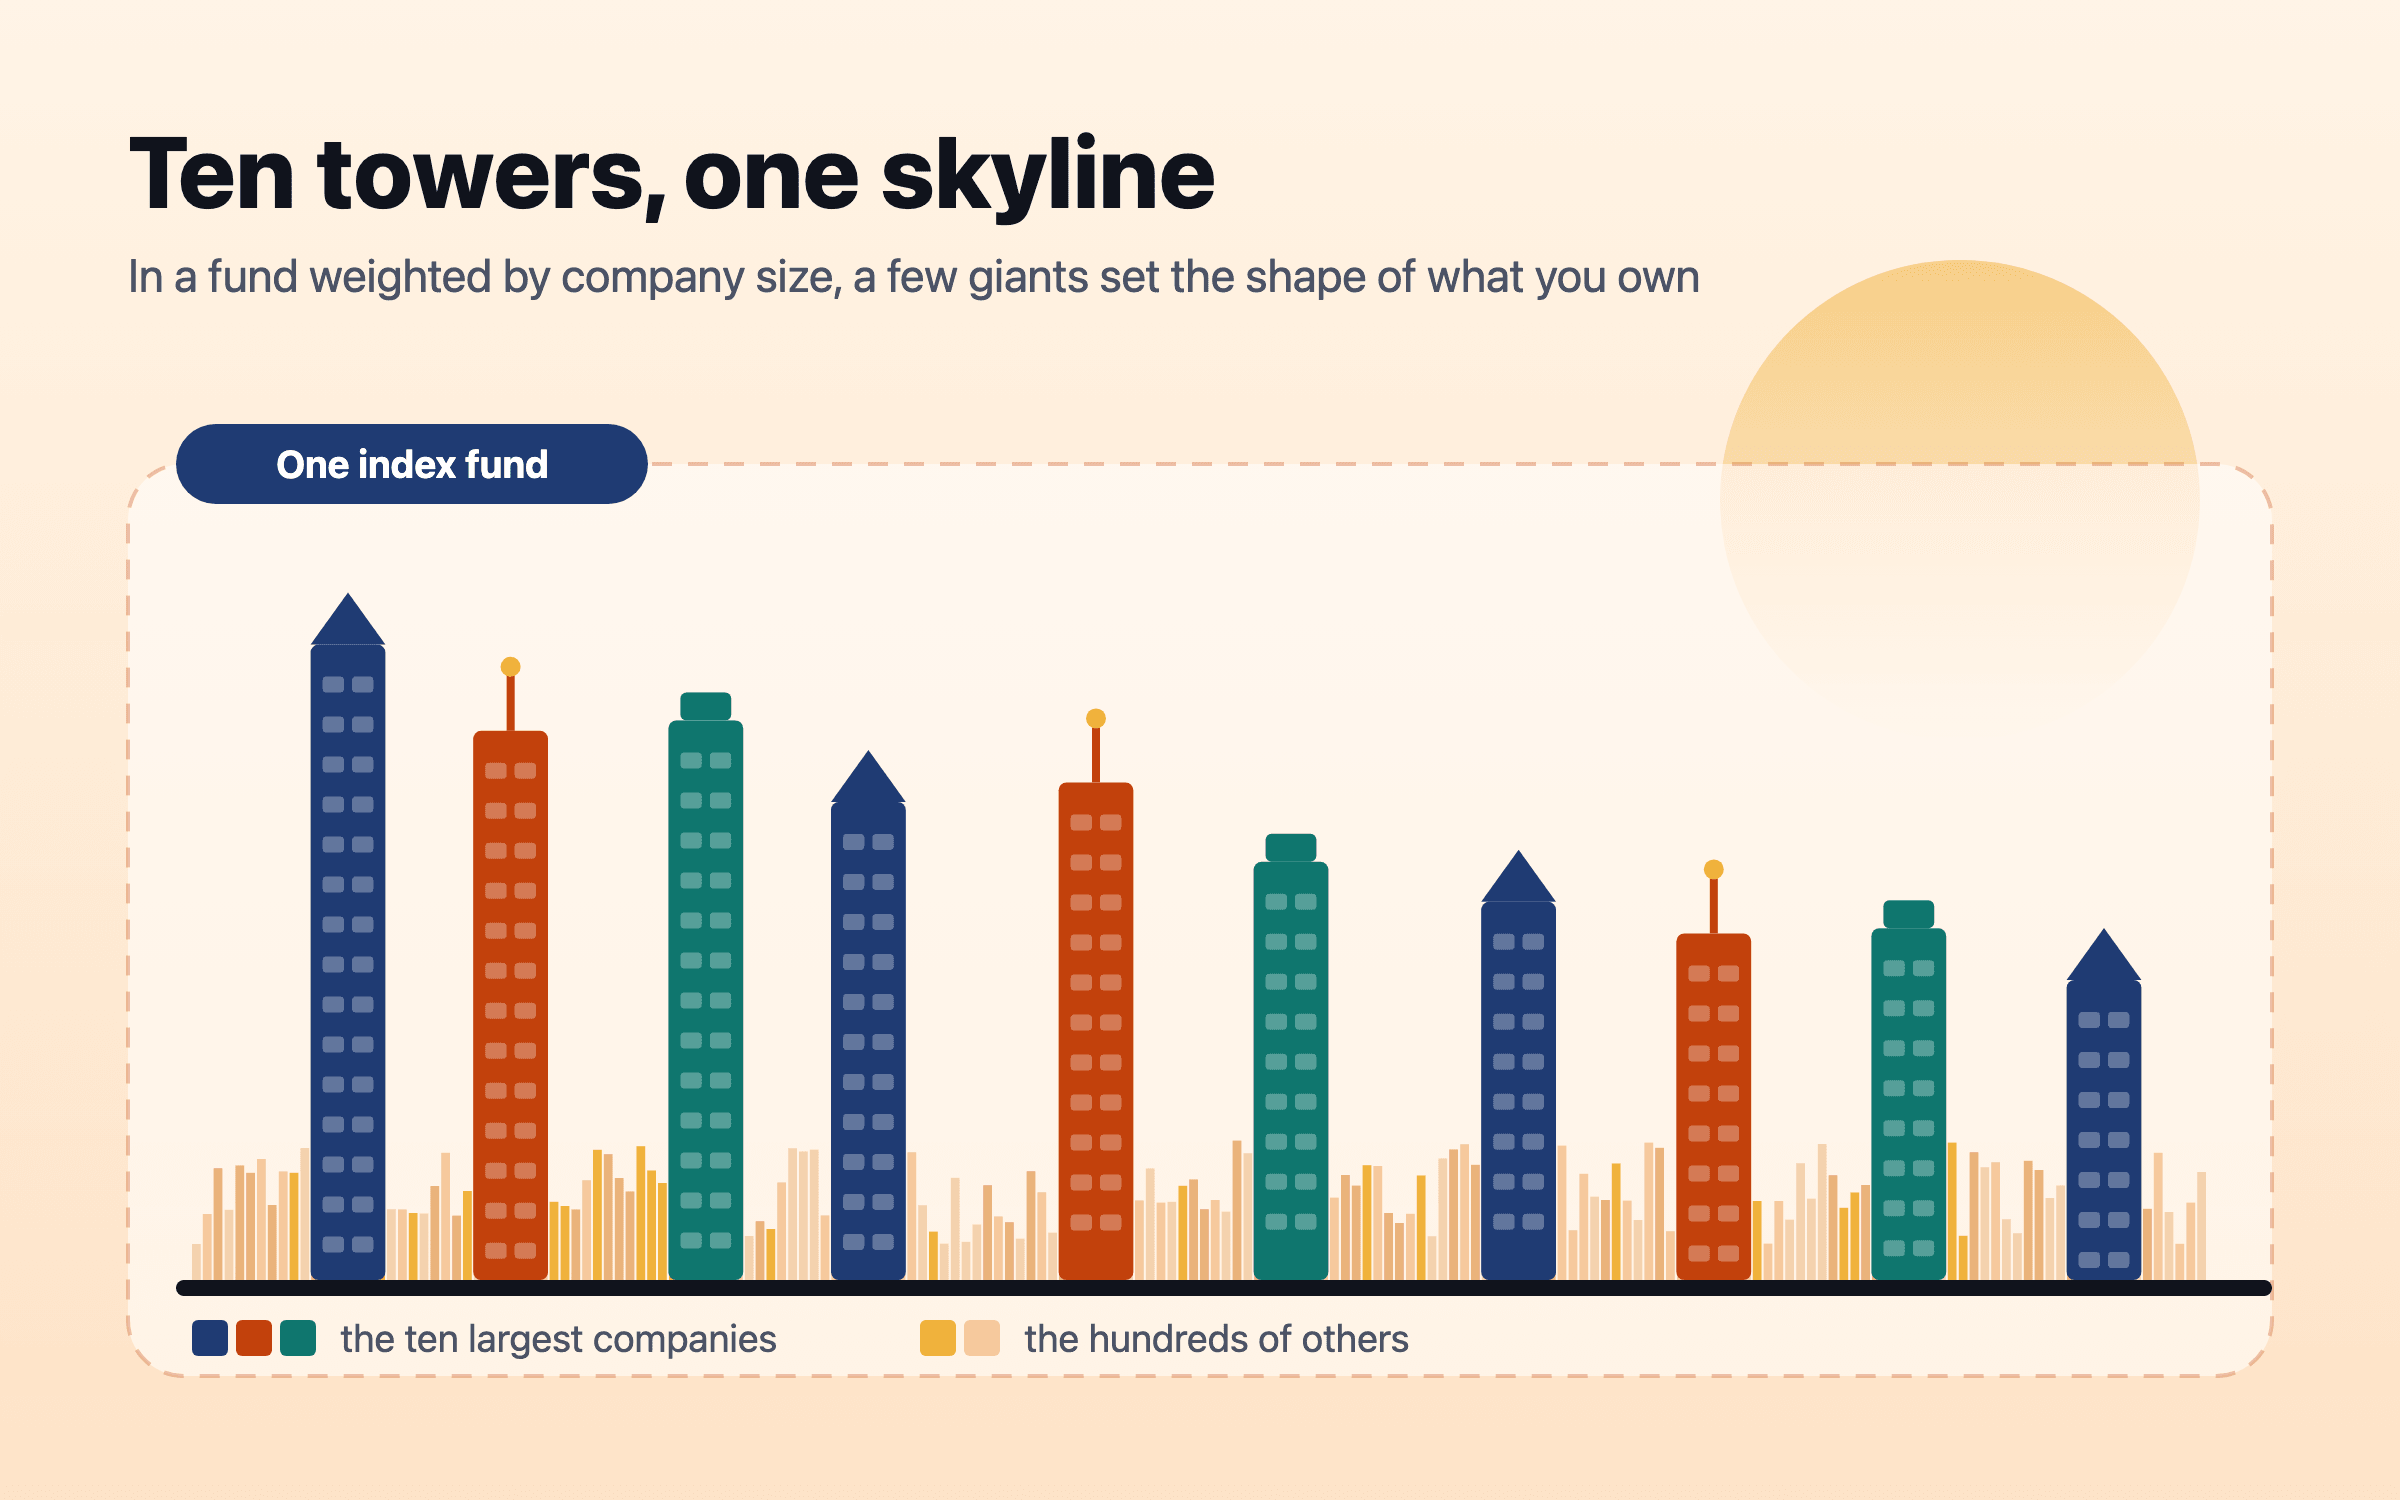
กองทุนดัชนี S&P 500 ถือหุ้นราว 500 บริษัท และคนส่วนใหญ่ซื้อก็เพราะต้องการกระจายเงินออกไปให้กว้าง แต่ ณ วันที่ 30 กันยายน 2026 หุ้นเพียงสิบตัวจากหลักทรัพย์ 503 ตัวในดัชนีคิดเป็น 39.1% ของดัชนี และบริษัทที่ใหญ่ที่สุดอย่าง Nvidia คิดเป็น 8.4% เพียงลำพัง1 S&P Dow Jones Indices ผู้ดูแลดัชนีนี้ระบุว่าหุ้นสิบตัวแรกขึ้นไปเกือบ 40% ภายในกลางปี 2025 ระดับที่ไม่เคยเห็นมาตั้งแต่กลางทศวรรษ 19602
สิ่งนี้เรียกว่า การกระจุกตัวของตลาด คือมูลค่าสัดส่วนใหญ่ของดัชนีไปกองอยู่ที่บริษัทไม่กี่แห่ง เรื่องนี้สำคัญกับทุกคนที่มีกองทุนดัชนี บำนาญผ่านนายจ้าง หรือทำ SIP (ลงทุนยอดเท่ากันทุกเดือน คล้าย DCA) เข้ากองทุนสหรัฐฯ หรือกองทุนโลก เพราะผลงานของกองทุนเหล่านี้ในทศวรรษหน้าขึ้นอยู่กับธุรกิจเพียงหยิบมือมากกว่าปกติ บทความนี้อธิบายว่าดัชนีหลักกระจุกตัวแค่ไหน ประวัติศาสตร์บอกอะไรเกี่ยวกับช่วงเวลาแบบนี้ หลักฐานเรื่องการถ่วงน้ำหนักเท่ากันว่าอย่างไร และจะเช็กได้อย่างไรว่าเงินของคุณเองกระจุกตัวแค่ไหน
39.1%1
สัดส่วนของ S&P 500 ที่อยู่ในบริษัทใหญ่ที่สุดสิบแห่ง กันยายน 2026
8.4%1
น้ำหนักของบริษัทที่ใหญ่ที่สุดเพียงบริษัทเดียวใน S&P 500
72.9%3
สัดส่วนของดัชนี MSCI World ที่เป็นบริษัทสหรัฐฯ
4%4
สัดส่วนของบริษัทจดทะเบียนในสหรัฐฯ ที่อธิบายกำไรสุทธิทั้งหมดของตลาดตั้งแต่ปี 1926
ตลาดกระจุกตัวไปแค่ไหนแล้ว
ในข้อมูลระยะยาวของ S&P เอง สัดส่วนของหุ้นสิบตัวแรกในดัชนีลดลงเกือบตลอดสามทศวรรษ จาก 38.2% ในเดือนมิถุนายน 1965 ลงไปต่ำสุดราว 17% ในกลางทศวรรษ 19902 จากนั้นขึ้นมาในช่วงฟองสบู่ดอทคอมจนถึงราว 26.6% ที่จุดสูงสุดในเดือนมีนาคม 2000 ลดกลับไปต่ำกว่า 20% ภายในปี 2010 แล้วไต่ขึ้นแทบไม่หยุดหลังปี 2015 ในสิบปีถึงเดือนมิถุนายน 2025 น้ำหนักของหุ้นสิบตัวแรกเพิ่มขึ้น 20.34 จุดเปอร์เซ็นต์ มากที่สุดเมื่อเทียบกับทุกทศวรรษในข้อมูลชุดนี้2
สัดส่วนของ S&P 500 ที่อยู่ในบริษัทใหญ่ที่สุดสิบแห่ง ปี 1965 ถึง 2026
ค่าเดือนมิถุนายนตั้งแต่ปี 1965 ถึง 2025 วัดจากความสูงของแท่งในกราฟรายไตรมาสของงานศึกษาเดือนเมษายน 2026 ของ S&P Dow Jones Indices (ซึ่งตรงกับยอดรวมปี 1965 ที่พิมพ์ไว้ และการเพิ่มขึ้น 20.34 จุดจากปี 2015 ถึง 2025) ส่วนค่าเดือนกันยายน 2026 มาจากเอกสารสรุปข้อมูลดัชนี (factsheet) แต่ละจุดคือน้ำหนักของบริษัทสิบแห่งที่ใหญ่ที่สุดในเวลานั้น การกระจุกตัววันนี้กลับไปอยู่ที่ระดับเดียวกับกลางทศวรรษ 1960 2,1ตัวเลขในแผนภูมินี้
สาเหตุไม่ได้ลึกลับอะไร บริษัทที่อยู่บนสุดส่วนใหญ่อยู่ในกลุ่มเทคโนโลยีและธุรกิจที่เกี่ยวข้อง และราคาหุ้นของบริษัทเหล่านี้ขึ้นเร็วกว่าตลาดส่วนที่เหลือ กองทุนการเงินระหว่างประเทศ (IMF) ระบุไว้ในเดือนตุลาคม 2025 ว่ากลุ่มเทคโนโลยีสารสนเทศกลุ่มเดียวคิดเป็น 35% ของ S&P 500 บริษัทสหรัฐฯ เจ็ดแห่งที่เกี่ยวกับเทคโนโลยีซึ่งมักเรียกกันว่า Magnificent 7 คิดเป็น 33% ของดัชนี และค่าวัดการกระจุกตัวมาตรฐานของ S&P 500 สูงกว่าช่วงฟองสบู่ดอทคอมอย่างมาก5
ทำไมบริษัทไม่กี่แห่งจึงแบกผลงานส่วนใหญ่
การกระจุกตัวส่วนหนึ่งก็คือธรรมชาติของตลาดหุ้นมาตลอด Hendrik Bessembinder ศึกษาบริษัทจดทะเบียนในสหรัฐฯ ทุกแห่งตั้งแต่ปี 1926 และพบว่าบริษัทกลุ่ม 4% ที่ให้ผลตอบแทนสูงสุดอธิบายกำไรสุทธิของตลาดหุ้นสหรัฐฯ ทั้งตลาดในช่วงเวลานั้นได้ทั้งหมด ขณะที่หุ้นรายตัวส่วนใหญ่ทำได้แย่กว่าตั๋วเงินคลังสหรัฐฯ4 ผู้ชนะรายใหญ่จำนวนน้อยคือผู้ที่แบกค่าเฉลี่ยไว้
ดัชนีที่ถ่วงน้ำหนักตามขนาดบริษัท ซึ่งกองทุนดัชนีส่วนใหญ่เป็นแบบนี้ ปล่อยให้ผู้ชนะเหล่านั้นโตขึ้นภายในดัชนีเองโดยอัตโนมัติ งานศึกษาของ S&P พบว่าบริษัทสิบแห่งที่อยู่บนสุดในกลางปี 2025 เข้ามาในดัชนีด้วยน้ำหนักเฉลี่ย 0.58% แล้วขึ้นไปถึงจุดสูงสุดเฉลี่ย 4.37%2 ไม่มีใครที่บริหารกองทุนต้องเป็นคนเลือกหุ้นเหล่านี้ นั่นคือจุดแข็งของกองทุนที่ถ่วงน้ำหนักตามมูลค่าตลาด และก็เป็นเหตุผลที่กองทุนแบบนี้ลงเอยด้วยการถือสิ่งที่ราคาขึ้นมาแล้วมากที่สุดไว้มากที่สุด
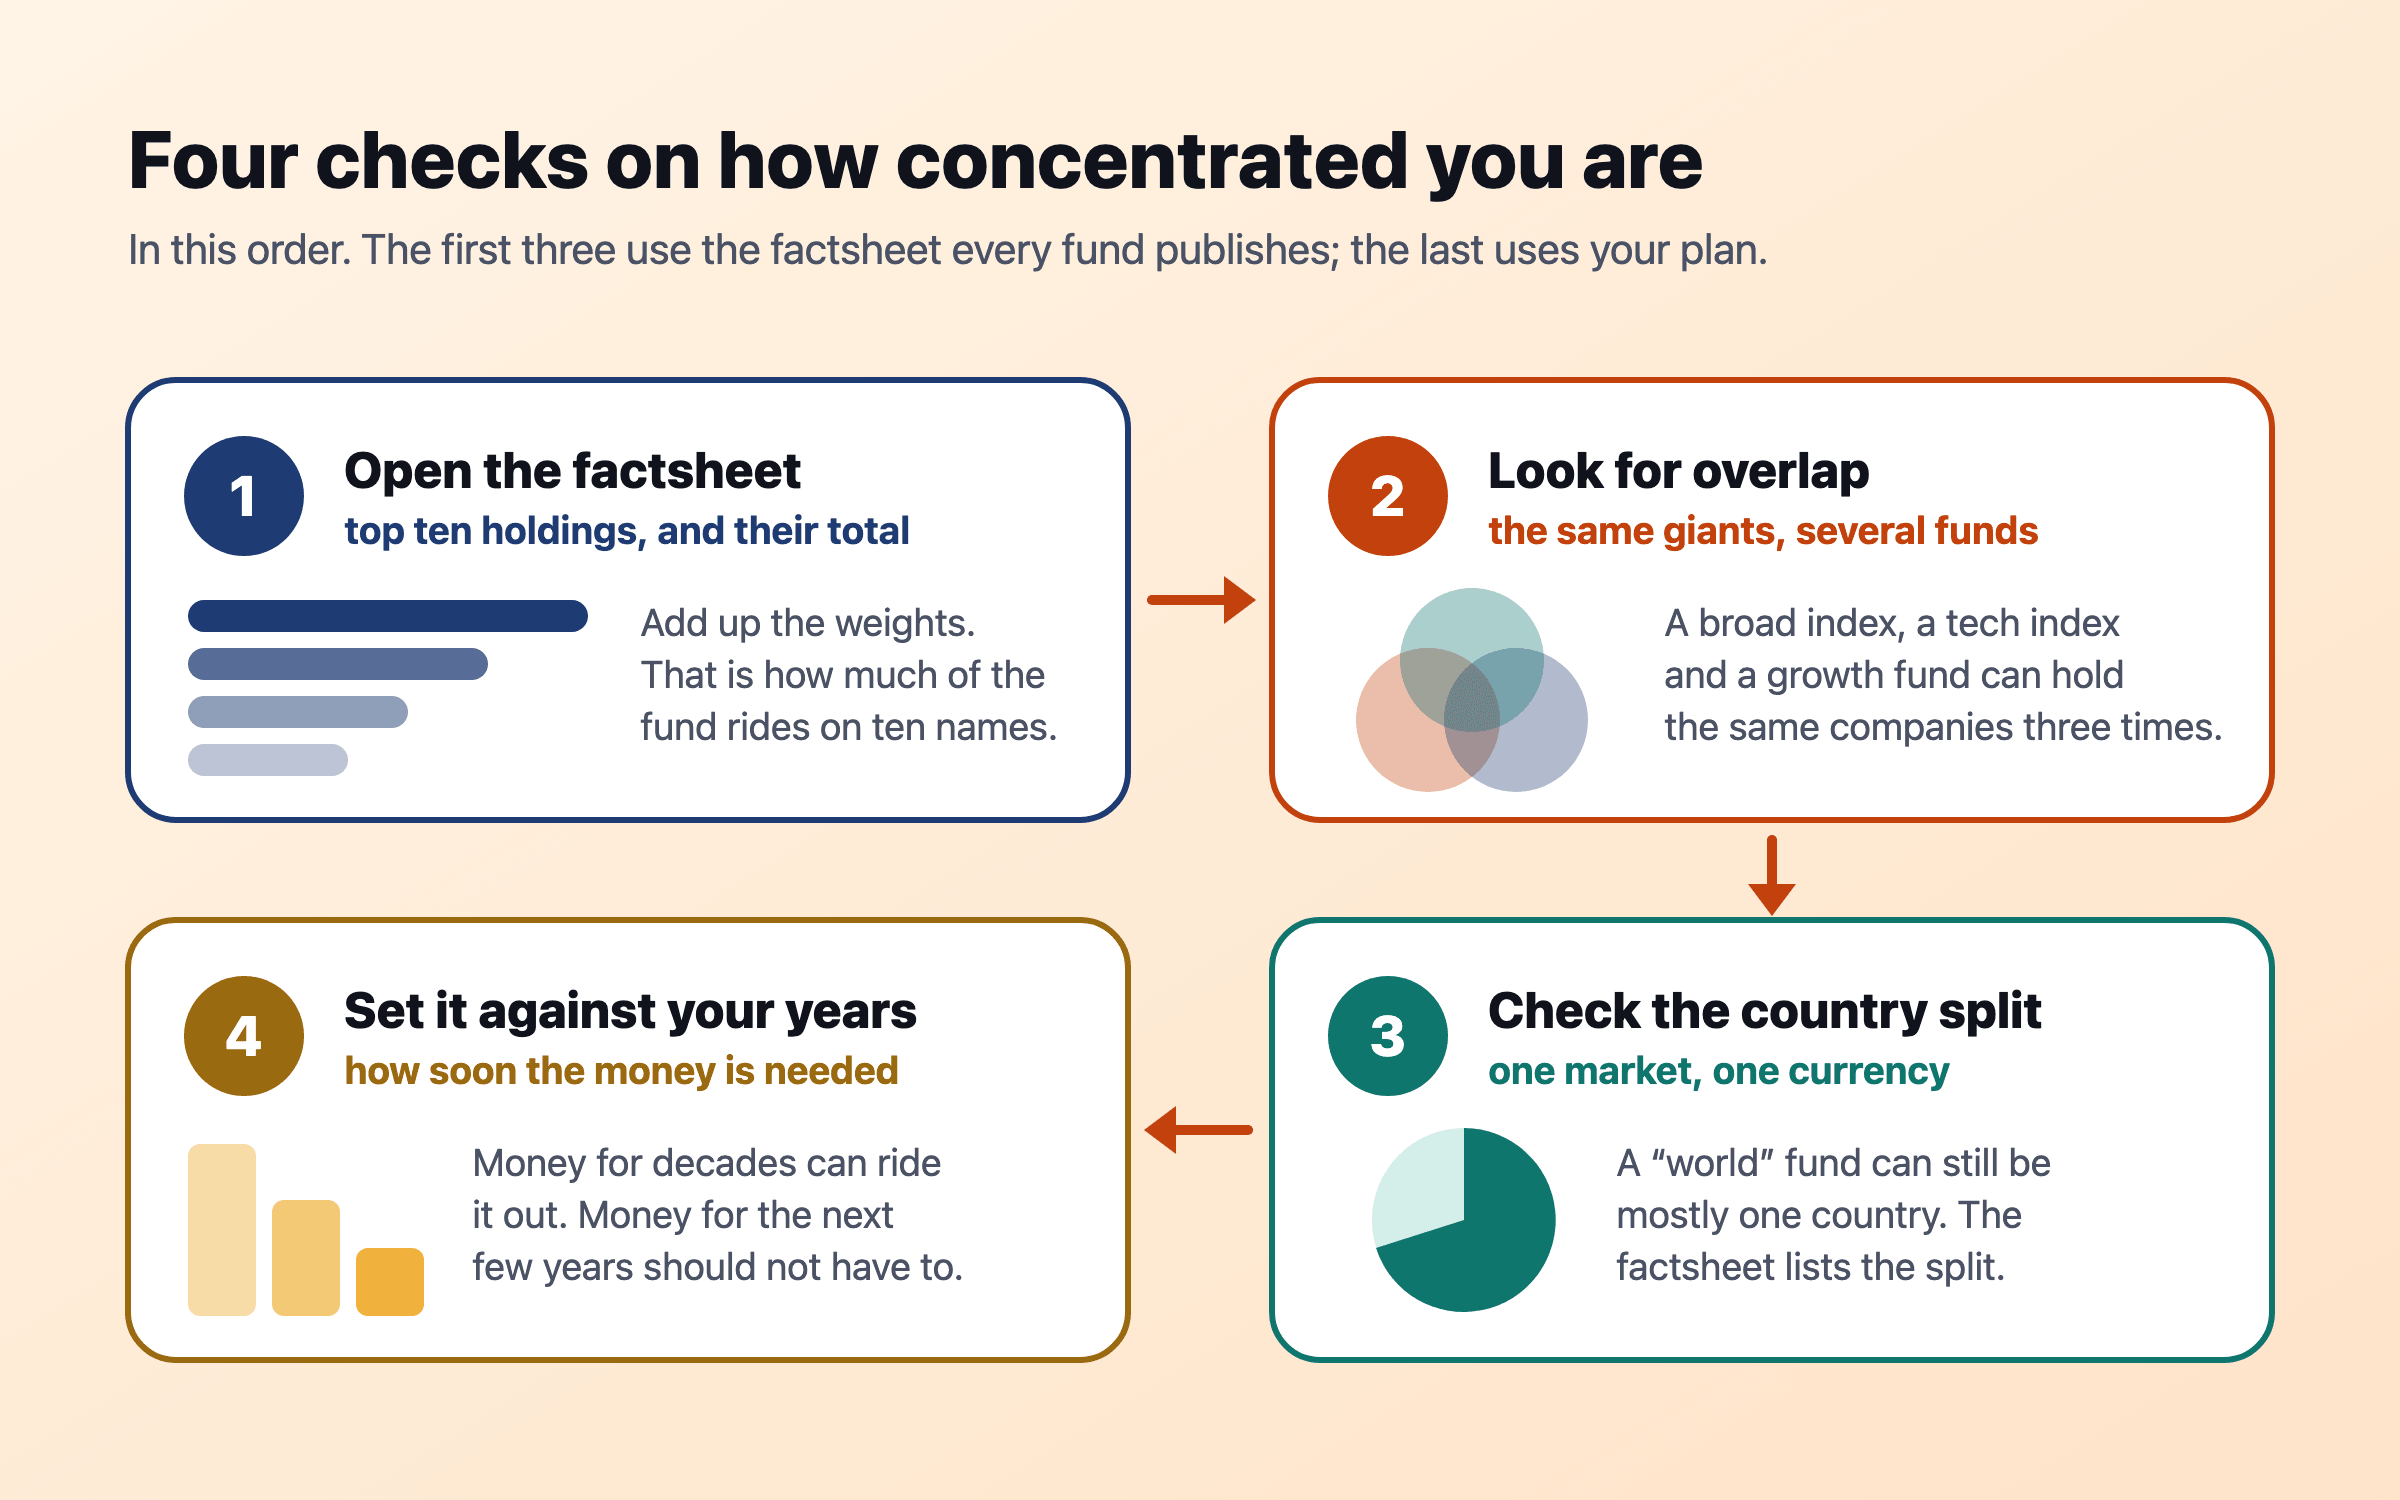 การเช็กสี่ข้อตามลำดับ สามข้อแรกใช้หนังสือชี้ชวนสรุปที่ทุกกองทุนเผยแพร่ ข้อที่สี่ใช้แผนของคุณเอง
เราเคยเห็นแบบนี้มาแล้ว ปี 1965 กลุ่ม Nifty Fifty และปี 2000
- ปี 1965 หุ้นสิบตัวแรกคือ AT&T, General Motors, Standard Oil of New Jersey, IBM และยักษ์ใหญ่ในยุคนั้นอีกหกแห่ง รวมกันคิดเป็น 38.24% ของดัชนี โดย AT&T ตัวเดียวคิดเป็น 9.11%2 ต่อมามีสามในสิบบริษัทนี้ที่เข้าสู่กระบวนการล้มละลาย ในทศวรรษถัดมา น้ำหนักของหุ้นสิบตัวแรกลดลง 9.16 จุด และผลตอบแทนจากราคาของดัชนีอยู่ที่เพียง 1.17% ต่อปี2
- Nifty Fifty ปี 1972 นักลงทุนยอมจ่ายแทบทุกราคาเพื่อซื้อหุ้นเติบโตห้าสิบตัวที่เรียกกันว่าหุ้น “ตัดสินใจครั้งเดียว” (ซื้อแล้วถือไปตลอด) Howard Marks เล่าว่าราคาหุ้น Coca-Cola ขึ้นไปถึง 46 เท่าของกำไรในกลางปี 1972 หรือ 2.4 เท่าของค่า P/E ตลาด แล้วร่วงลง 65% ในปีครึ่งต่อมา6 เขายังชี้ว่าครึ่งหนึ่งของกลุ่มนี้ที่แข็งแรงทนทานยังทำผลตอบแทนได้น่าพอใจตลอด 25 ปีต่อมา แม้จะนับจากราคาสูงสุดก่อนตลาดร่วงก็ตาม6
- ปี 2000 หุ้นสิบตัวแรกขึ้นไปสูงสุดราว 26.6% ในเดือนมีนาคม 2000 ซึ่งต่ำกว่าวันนี้2 ในทศวรรษที่เริ่มจากเดือนมิถุนายน 2005 ผลตอบแทนจากราคาของ S&P 500 อยู่ที่ 5.46% ต่อปี เทียบกับ 10.00% ต่อปีในทศวรรษก่อนหน้า2
- ปี 2015 ถึง 2025 การกระจุกตัวเพิ่มขึ้น 20.34 จุด และผลตอบแทนจากราคาอยู่ที่ 11.66% ต่อปี2 ในทศวรรษนี้ การกระจุกตัวที่สูงขึ้นเป็นสัญญาณว่ายักษ์ใหญ่กำลังชนะ ไม่ใช่คำเตือนที่ถูกมองข้าม
ถ้าอ่านประวัติศาสตร์อย่างตรงไปตรงมา การกระจุกตัวไม่ได้ทำนายว่าตลาดจะถล่ม ตลอดหกทศวรรษ S&P พบเพียงความสัมพันธ์เชิงบวกเล็กน้อยระหว่างการเปลี่ยนแปลงของการกระจุกตัวกับผลงานของดัชนี2 สิ่งที่ประวัติศาสตร์บอกคือบริษัทที่อยู่บนสุดเปลี่ยนไปเรื่อยๆ บางครั้งก็อย่างเจ็บปวด และการจ่ายราคาสูงมากให้หุ้นขวัญใจไม่กี่ตัวเคยจบไม่สวยมาแล้ว คนถือกองทุนดัชนีไม่จำเป็นต้องพยากรณ์ว่าจะเป็นแบบไหน แค่รู้ว่าเงินของตัวเองขึ้นอยู่กับคำตอบนั้นมากแค่ไหนก็พอ
กองทุน “โลก” ส่วนใหญ่คือประเทศเดียว
หลายคนนอกสหรัฐฯ ซื้อกองทุนโลกเพื่อจะได้ไม่เดิมพันกับตลาดเดียว ดัชนีอ้างอิงระดับโลกที่ใช้กันมากที่สุดคือ MSCI World ซึ่งมีมูลค่า 72.94% อยู่ในบริษัทสหรัฐฯ ณ สิ้นเดือนกันยายน 2026 รองลงมาคือญี่ปุ่น 5.91% และสหราชอาณาจักร 3.41%3 หุ้นสิบตัวแรกของดัชนีนี้คิดเป็น 27.85% จากหลักทรัพย์ทั้งหมด 1,249 ตัว และทั้งสิบตัวเป็นบริษัทอเมริกัน3 การรวมตลาดเกิดใหม่เข้าไปช่วยได้เล็กน้อย ดัชนี MSCI ACWI เป็นหุ้นอเมริกัน 64.21% และหุ้นสิบตัวแรกคิดเป็น 25.40%7
เรื่องที่ทำให้ผู้อ่านหลายคนแปลกใจคือ ดัชนีในประเทศของตัวเองมักกระจุกตัวยิ่งกว่า ดัชนี Straits Times ของสิงคโปร์มี 82.2% อยู่ในหุ้นสิบตัวแรก และ DBS ตัวเดียวคิดเป็น 29.77%8 ดัชนี Nifty 50 ของอินเดียมี 52.3% อยู่ในสิบบริษัทใหญ่ที่สุด โดย HDFC Bank คิดเป็น 10.38%9 ดัชนี FTSE 100 ของสหราชอาณาจักรมี 49.49% อยู่ในสิบตัวแรก10 ตลาดเกิดใหม่โดยรวมมี 39.03% อยู่ในสิบตัวแรก โดย TSMC คิดเป็น 15.63%11 ส่วนตลาดพัฒนาแล้วนอกอเมริกาเหนือ ซึ่งวัดด้วย MSCI EAFE กระจุกตัวน้อยที่สุดในบรรดาดัชนีที่กล่าวถึงนี้ โดยมี 14.20% อยู่ในสิบตัวแรก12
สัดส่วนของแต่ละดัชนีที่อยู่ในบริษัทใหญ่ที่สุดสิบแห่ง ณ 30 กันยายน 2026
จากเอกสารสรุปข้อมูลดัชนีเดือนกันยายน 2026 ของผู้จัดทำดัชนีแต่ละราย ตัวเลขของ Nifty 50 คือผลรวมของน้ำหนักสิบตัวที่เอกสารระบุไว้ ดัชนีประเทศเดียวที่มีสมาชิกน้อยกว่ามักกระจุกตัวกว่า S&P 500 ส่วนดัชนีโลกกระจุกตัวน้อยกว่าเมื่อดูรายบริษัท แต่ส่วนใหญ่เป็นหุ้นอเมริกัน 8,9,10,1,11,3,7,12ตัวเลขในแผนภูมินี้
ถ่วงน้ำหนักเท่ากันหรือถ่วงตามมูลค่าตลาด หลักฐานว่าอย่างไร
ทางเลือกที่เห็นได้ชัดคือดัชนี ถ่วงน้ำหนักเท่ากัน (equal weight) ซึ่งถือบริษัท 500 แห่งชุดเดิม แต่ลงเงินในแต่ละบริษัทเท่ากันและปรับสมดุล (rebalance) ใหม่ทุกไตรมาส ตลอดยี่สิบปีแรกที่มีข้อมูลจริง ตั้งแต่ปี 2003 ถึง 2022 ดัชนี S&P 500 Equal Weight ให้ผลตอบแทน 11.50% ต่อปี เทียบกับ 9.99% ของ S&P 500 แบบปกติ14 S&P ระบุว่าความได้เปรียบในอดีตนี้มากกว่าครึ่งมาจากการเอียงไปทางบริษัทขนาดเล็ก และชี้ว่าการถ่วงน้ำหนักเท่ากันทำได้ดีกว่าในช่วงหลังฟองสบู่เทคโนโลยีต้นทศวรรษ 2000 และชนะดัชนีหลักราว 7% ในปี 202215
แต่ทศวรรษที่ผ่านมากลับเป็นอีกทาง ในสิบปีถึงเดือนกันยายน 2026 ผลตอบแทนจากราคาของแบบถ่วงน้ำหนักเท่ากันอยู่ที่ 9.52% ต่อปี เทียบกับ 13.44% ของดัชนีที่ถ่วงตามมูลค่าตลาด16,1 ในปีปฏิทิน 2023 ปี 2024 และปี 2025 ราคาของ S&P 500 ขึ้น 24.23% 23.31% และ 16.39% ตามลำดับ ขณะที่แบบถ่วงน้ำหนักเท่ากันขึ้น 11.56% 10.9% และ 9.34%16 การถ่วงน้ำหนักเท่ากันจึงไม่ใช่ยาแก้การกระจุกตัว แต่เป็นการเดิมพันอีกแบบมากกว่า คือลงกับบริษัทเล็กมากขึ้น ซื้อขายบ่อยขึ้นเพื่อปรับสมดุล และตามหลังดัชนีหลักเป็นช่วงยาวเมื่อยักษ์ใหญ่ยังชนะต่อไป
วิธีเช็กการกระจุกตัวของคุณเอง
- เปิดหนังสือชี้ชวนสรุปของแต่ละกองทุน ทุกกองทุนเผยแพร่หลักทรัพย์สิบอันดับแรกและน้ำหนักของแต่ละตัว รวมน้ำหนักเหล่านั้นแล้วคูณกับเงินที่คุณถือในกองทุนนั้น ผลที่ได้คือเงินของคุณที่ขึ้นอยู่กับบริษัทสิบแห่ง
- มองหาหลักทรัพย์ที่ซ้ำกัน กองทุนหุ้นสหรัฐฯ แบบกว้าง กองทุนเทคโนโลยี และกองทุน “เติบโต” มักถือยักษ์ใหญ่ชุดเดียวกัน รวมสัดส่วนของแต่ละบริษัทจากทุกกองทุนที่คุณมี สามกองทุนอาจหมายถึงการเดิมพันเดียวที่ถือซ้ำสามครั้ง
- ดูสัดส่วนตามประเทศ หนังสือชี้ชวนสรุปมีระบุไว้ กองทุนที่ชื่อ “โลก” หรือ “โกลบอล” ก็อาจเป็นประเทศเดียวถึงสามในสี่ ซึ่งแปลว่าเป็นสกุลเงินเดียวถึงสามในสี่ด้วย
- เทียบกับระยะเวลาของคุณ เงินที่ต้องใช้ในอีกไม่กี่ปีข้างหน้าไม่ควรขึ้นอยู่กับราคาหุ้นเพียงหยิบมือ เงินที่ยังไม่ต้องใช้อีกหลายสิบปีรับการกระจุกตัวได้มากกว่า ถ้าคุณตัดสินใจไว้แล้วและรู้ว่ามากแค่ไหน
มีรายละเอียดหนึ่งที่ควรรู้เวลาอ่านผลเหล่านี้ ใน Nivritee กองทุนรวมหรือ ETF (กองทุนที่ซื้อขายในตลาดหุ้น) ไม่เคยนับเป็นบริษัทเดียว เพราะกองทุนดัชนีคือบริษัทหลายร้อยแห่งในชื่อเดียว กองทุน S&P 500 จึงไม่มีวันดูเหมือนการเดิมพันกับบริษัทเดียว (การประเมินการลงทุนหกด้าน) การประเมินด้านการกระจุกตัวไม่ได้มองเข้าไปถึงสิบอันดับแรกภายในกองทุน นั่นเป็นหน้าที่ของหนังสือชี้ชวนสรุป และเป็นเหตุผลที่ขั้นแรกข้างบนเริ่มจากตรงนั้น
วิธีกระจายออกไป ถ้าคุณตัดสินใจจะทำ
- ถือทั้งโลกแทนประเทศเดียว กองทุนโลกยังเอียงไปทางสหรัฐฯ มาก แต่น้อยกว่ากองทุนสหรัฐฯ ล้วน และยังได้บริษัทที่ S&P 500 ไม่มี เหตุผลและประวัติศาสตร์อยู่ใน การกระจายการลงทุนทั่วโลกตลอด 125 ปี และ การลงทุนกระจุกในประเทศตัวเองกับความเสี่ยงค่าเงิน
- เลิกซ้อนกองทุนที่ถือหุ้นซ้ำกัน กองทุนกว้างๆ สองหรือสามกองที่ทำหน้าที่ต่างกัน มักกระจายความเสี่ยงได้ดีกว่ากองทุนหกกองที่ถือหุ้นผู้นำชุดเดียวกัน
- มองการถ่วงน้ำหนักเท่ากันว่าเป็นการเอียงพอร์ตโดยตั้งใจ ไม่ใช่มาตรการความปลอดภัย คือช่วยลดสัดส่วนของยักษ์ใหญ่และเพิ่มสัดส่วนในบริษัทเล็ก โดยมีช่วงยาวๆ ที่ตามหลังดัชนีหลักอย่างที่เล่าไว้ข้างบน
- กันเงินที่ต้องใช้ในระยะใกล้ออกจากหุ้นไปเลย การกระจุกตัวสำคัญที่สุดกับเงินที่คุณอาจต้องขายในปีที่ตลาดแย่ เงินสด เงินฝาก และตราสารหนี้สำหรับค่าใช้จ่ายในอีกไม่กี่ปีข้างหน้าทำให้คำถามนี้เร่งด่วนน้อยลง ดู กลยุทธ์แบ่งเงินเป็นถัง
- ปรับสมดุลตามกฎ ไม่ใช่ตามพาดหัวข่าว ถ้าหุ้นโตเกินสัดส่วนที่คุณเลือกไว้ การตัดกลับมาที่สัดส่วนนั้นปีละครั้งช่วยลดการกระจุกตัวได้บ้าง โดยไม่ต้องมีมุมมองต่อบริษัทใดเลย
- คุมต้นทุนให้ต่ำไม่ว่าจะเลือกแบบไหน กองทุนที่กระจายดีแต่ค่าธรรมเนียมสูงอาจทำให้เสียมากกว่าการกระจุกตัวที่กองทุนนั้นช่วยเลี่ยงให้ ดู ค่าธรรมเนียมกินเงินไปเท่าไรใน 30 ปี
ไม่มีอะไรในบทความนี้บอกว่ายักษ์ใหญ่จะร่วง บริษัทเหล่านี้อาจโตต่อจนสมกับน้ำหนักของตัวเองก็ได้ อย่างที่เป็นมาตลอดทศวรรษที่ผ่านมา ประเด็นแคบกว่านั้นและมีประโยชน์กว่า คือกองทุนดัชนีเป็นการเดิมพันกับตลาดตามน้ำหนักในวันนี้ และวันนี้น้ำหนักนั้นแคบผิดปกติ การรู้ว่าแผนของคุณขึ้นอยู่กับบริษัทสิบแห่งมากแค่ไหน และตัดสินใจว่านั่นคือระดับที่คุณต้องการหรือไม่ คือทั้งหมดของงานนี้
Nivritee ช่วยได้อย่างไร
บทความนี้อธิบายว่าการกระจุกตัวของดัชนีเกิดขึ้นอย่างไร และข้อมูลที่เผยแพร่แสดงอะไร ไม่ได้แนะนำกองทุน หุ้น หรือดัชนีใด นี่คือข้อมูล ไม่ใช่คำแนะนำทางการเงิน