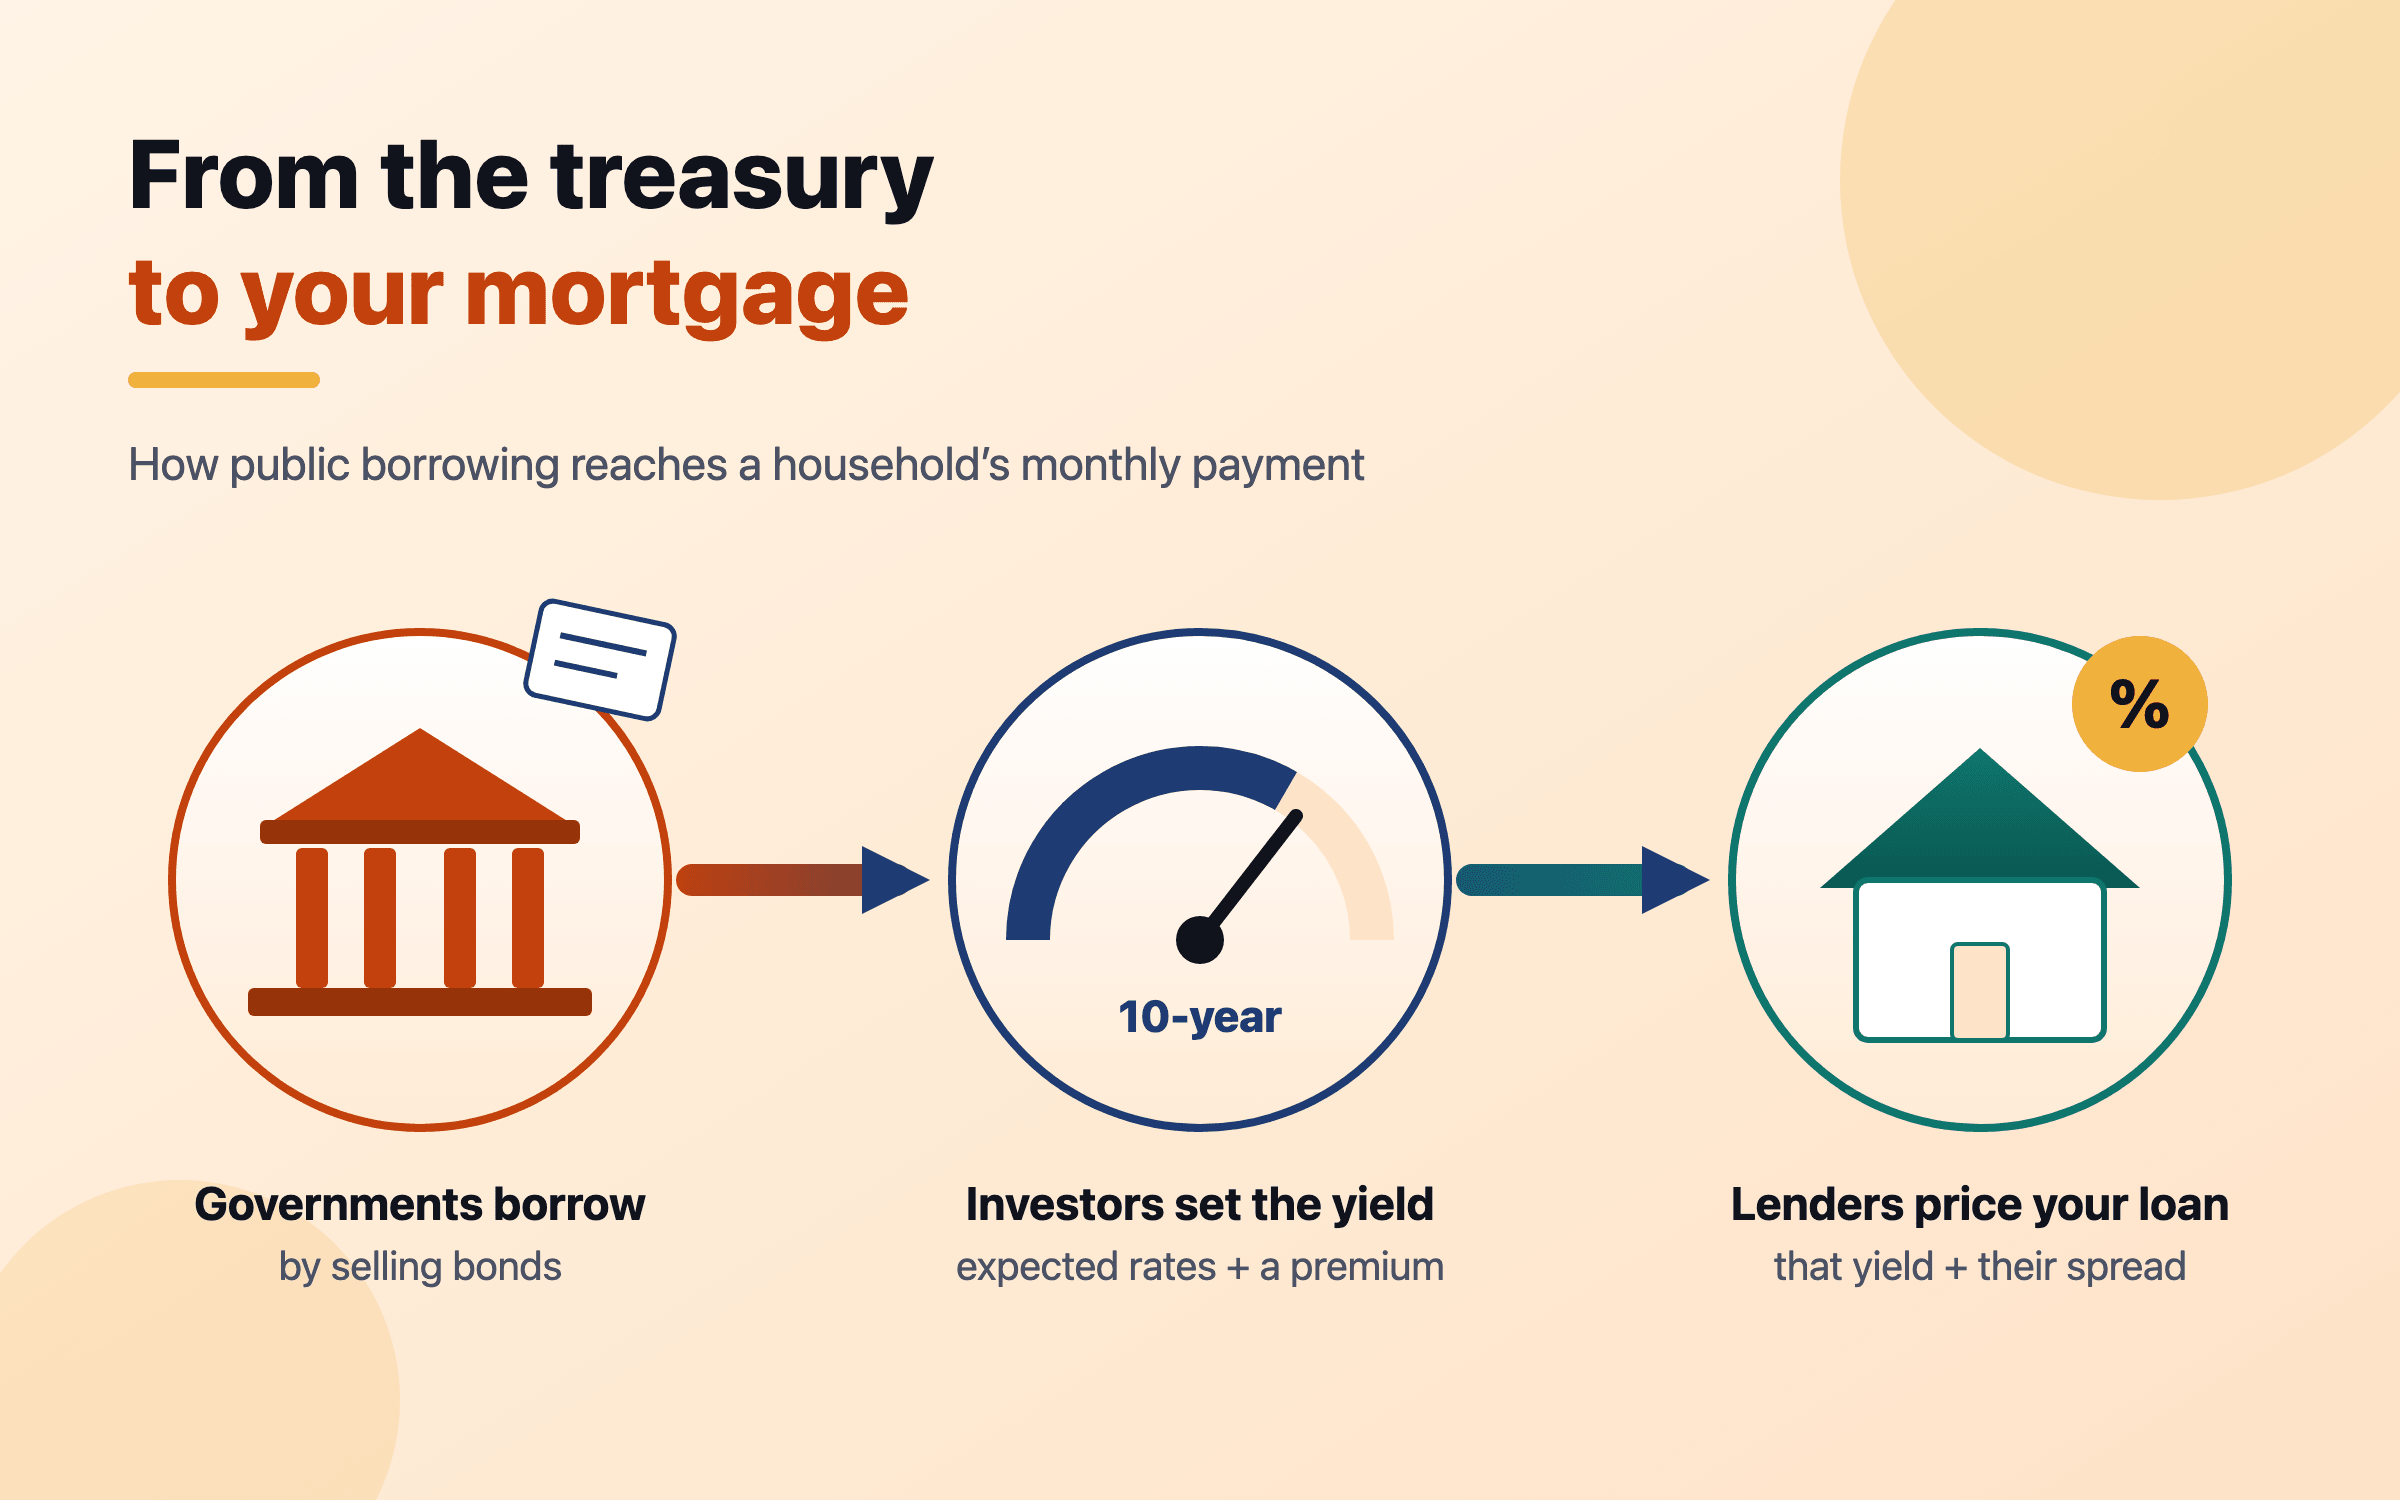
เมื่อรัฐบาลกู้มากขึ้น นักลงทุนก็เรียกผลตอบแทนสูงขึ้นได้สำหรับการให้กู้สิบปี และคนที่กู้ดอกเบี้ยคงที่คือคนจ่าย

หนี้สาธารณะกำลังเข้าใกล้ 100% ของ GDP โลก และผลตอบแทนส่วนเพิ่มที่นักลงทุนต้องการเพื่อให้กู้ระยะยาว ซึ่งเรียกว่าส่วนชดเชยระยะเวลา (term premium) กลับขึ้นมาเหนือศูนย์อีกครั้ง ผลตอบแทนพันธบัตรอายุสิบปีเป็นตัวกำหนดดอกเบี้ยสินเชื่อบ้านแบบคงที่ในสหรัฐฯ สหราชอาณาจักร และแคนาดา ส่วนเงินกู้ดอกเบี้ยลอยตัวในอินเดียและออสเตรเลียเดินตามธนาคารกลางแทน รู้ให้ได้ว่าเงินกู้ของคุณเดินตามอะไร และลองคิดค่างวดที่ดอกเบี้ยสูงขึ้นสองจุด

งานวิจัย Nivritee · 6 กรกฎาคม 2026 · อัปเดตเมื่อ 15 ตุลาคม 2026 · อ่าน 5 นาที

ครัวเรือนส่วนใหญ่ได้เจอตลาดพันธบัตรเพียงทางเดียว คือผ่านสินเชื่อบ้าน แต่ดอกเบี้ยของสินเชื่อบ้านแบบคงที่ตั้งอยู่บนต้นทุนที่รัฐบาลจ่ายเมื่อกู้ยืมเป็นเวลาหลายปี และต้นทุนนี้กำลังสูงขึ้น ในเดือนตุลาคม 2026 พันธบัตรรัฐบาลสหรัฐฯ (Treasury) อายุ 10 ปีให้ผลตอบแทน 5.21%1 และดอกเบี้ยสินเชื่อบ้านคงที่ 30 ปีเฉลี่ย 7.40%2 บทความนี้ตามดูว่าตัวหนึ่งนำไปสู่อีกตัวอย่างไร ทำไมหนี้รัฐบาลจึงเป็นส่วนหนึ่งของเรื่องนี้ และคุณทำอะไรได้กับเงินกู้ของตัวเอง

รัฐบาลเป็นหนี้อยู่เท่าไร

IMF ประเมินว่าหนี้ภาครัฐบาลทั่วไปแตะราว 94% ของ GDP โลกในปี 2025 และรายงาน Fiscal Monitor เดือนเมษายน 2026 คาดการณ์ว่าจะถึง 100% ภายในปี 2029 เร็วกว่าที่เคยคาดไว้เมื่อปีก่อนหนึ่งปี3 ส่วนตัวเลขเดือนตุลาคม 2026 ของ IMF ระบุว่าจะข้ามระดับนั้นในปี 20304 ค่าเฉลี่ยเหล่านี้ซ่อนความแตกต่างที่มากไว้

หนี้รวมของภาครัฐบาลทั่วไปต่อ GDP ประมาณการปี 2025 และคาดการณ์ปี 2030

ญี่ปุ่น204.8%190.1%สิงคโปร์165.7%169.0%อิตาลี137.1%135.8%สหรัฐอเมริกา124.4%140.7%ฝรั่งเศส115.5%123.2%แคนาดา113.6%108.8%สหราชอาณาจักร102.1%100.9%จีน98.6%119.5%โลก94.0%100.3%อินเดีย84.3%77.0%เยอรมนี62.7%73.6%ออสเตรเลีย51.9%54.3%
IMF World Economic Outlook เดือนตุลาคม 2026 เป็นหนี้รวมก่อนหักทรัพย์สินที่รัฐบาลถืออยู่ เงินกู้ของสิงคโปร์ส่วนใหญ่ใช้ลงทุน ไม่ได้ใช้ชดเชยการขาดดุล ตัวเลขหนี้รวมจึงดูหนักกว่าภาระจริง 4
ตัวเลขในแผนภูมินี้
20252030 (คาดการณ์)
ญี่ปุ่น204.8%190.1%
สิงคโปร์165.7%169.0%
อิตาลี137.1%135.8%
สหรัฐอเมริกา124.4%140.7%
ฝรั่งเศส115.5%123.2%
แคนาดา113.6%108.8%
สหราชอาณาจักร102.1%100.9%
จีน98.6%119.5%
โลก94.0%100.3%
อินเดีย84.3%77.0%
เยอรมนี62.7%73.6%
ออสเตรเลีย51.9%54.3%

ทิศทางสำคัญกว่าระดับ IMF คาดการณ์ว่าหนี้สหรัฐฯ จะเพิ่มจาก 124.4% ของ GDP ในปี 2025 เป็น 140.7% ในปี 2030 ฝรั่งเศสจาก 115.5% เป็น 123.2% และจีนจาก 98.6% เป็น 119.5% ขณะที่สัดส่วนของญี่ปุ่นและอินเดียลดลงเล็กน้อย4 หนี้มากขึ้นแปลว่ามีพันธบัตรต้องขายมากขึ้นทุกปี และต้องมีคนที่ยอมซื้อ

ผลตอบแทนพันธบัตรประกอบด้วยอะไร

ผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีมีสองส่วน ส่วนแรกคือสิ่งที่นักลงทุนคาดว่าดอกเบี้ยระยะสั้นจะเฉลี่ยเท่าไรตลอดสิบปี ซึ่งก็คือการคาดการณ์ว่าธนาคารกลางจะทำอะไรนั่นเอง ส่วนที่สองคือ ส่วนชดเชยระยะเวลา (term premium) คือผลตอบแทนส่วนเพิ่มที่นักลงทุนต้องการเพื่อแลกกับการล็อกเงินไว้สิบปี แทนที่จะให้กู้ระยะสั้นแล้วต่ออายุไปเรื่อยๆ และต้องรับความเสี่ยงที่ดอกเบี้ยไม่เป็นไปตามคาด5 ธนาคารกลางคุมส่วนแรกได้ใกล้ชิด ส่วนที่สองตลาดเป็นผู้กำหนด และหนี้เข้ามาเกี่ยวตรงนี้

เพราะการขาดดุลของรัฐบาลเพิ่มขึ้น นักลงทุนจึงต้องรับพันธบัตรที่ออกใหม่มากขึ้น

— Bank of Canada, Financial Stability Report 20266

ธนาคารกลางแคนาดากล่าวต่อว่า นักลงทุนเหล่านั้นมีข้อจำกัดด้านเงินทุนและงบดุล จึงเรียกค่าตอบแทนมากขึ้น และนี่คือหนึ่งในปัจจัยที่ทำให้ผลตอบแทนระยะยาวสูงขึ้น6 ค่าประมาณส่วนชดเชยระยะเวลาของพันธบัตรสหรัฐฯ อายุ 10 ปีโดยธนาคารกลางสหรัฐฯ สาขานิวยอร์ก (New York Fed) แสดงการเปลี่ยนแปลงนี้ คือ −0.79% ณ สิ้นปี 2019 ซึ่งตอนนั้นนักลงทุนยอมจ่ายเพื่อความปลอดภัยของพันธบัตรระยะยาว 0.47% ณ สิ้นปี 2024 และ 0.85% ในวันที่ 13 ตุลาคม 20267 บทวิเคราะห์ของธนาคารกลางสหรัฐฯ พบว่าการที่ผลตอบแทนพันธบัตร 10 ปีกระโดดจากต่ำกว่า 4% ขึ้นไปเหนือ 5% ในครึ่งหลังของปี 2023 มาจากส่วนชดเชยระยะเวลาเป็นหลัก ไม่ใช่จากการคาดการณ์นโยบายของธนาคารกลาง5

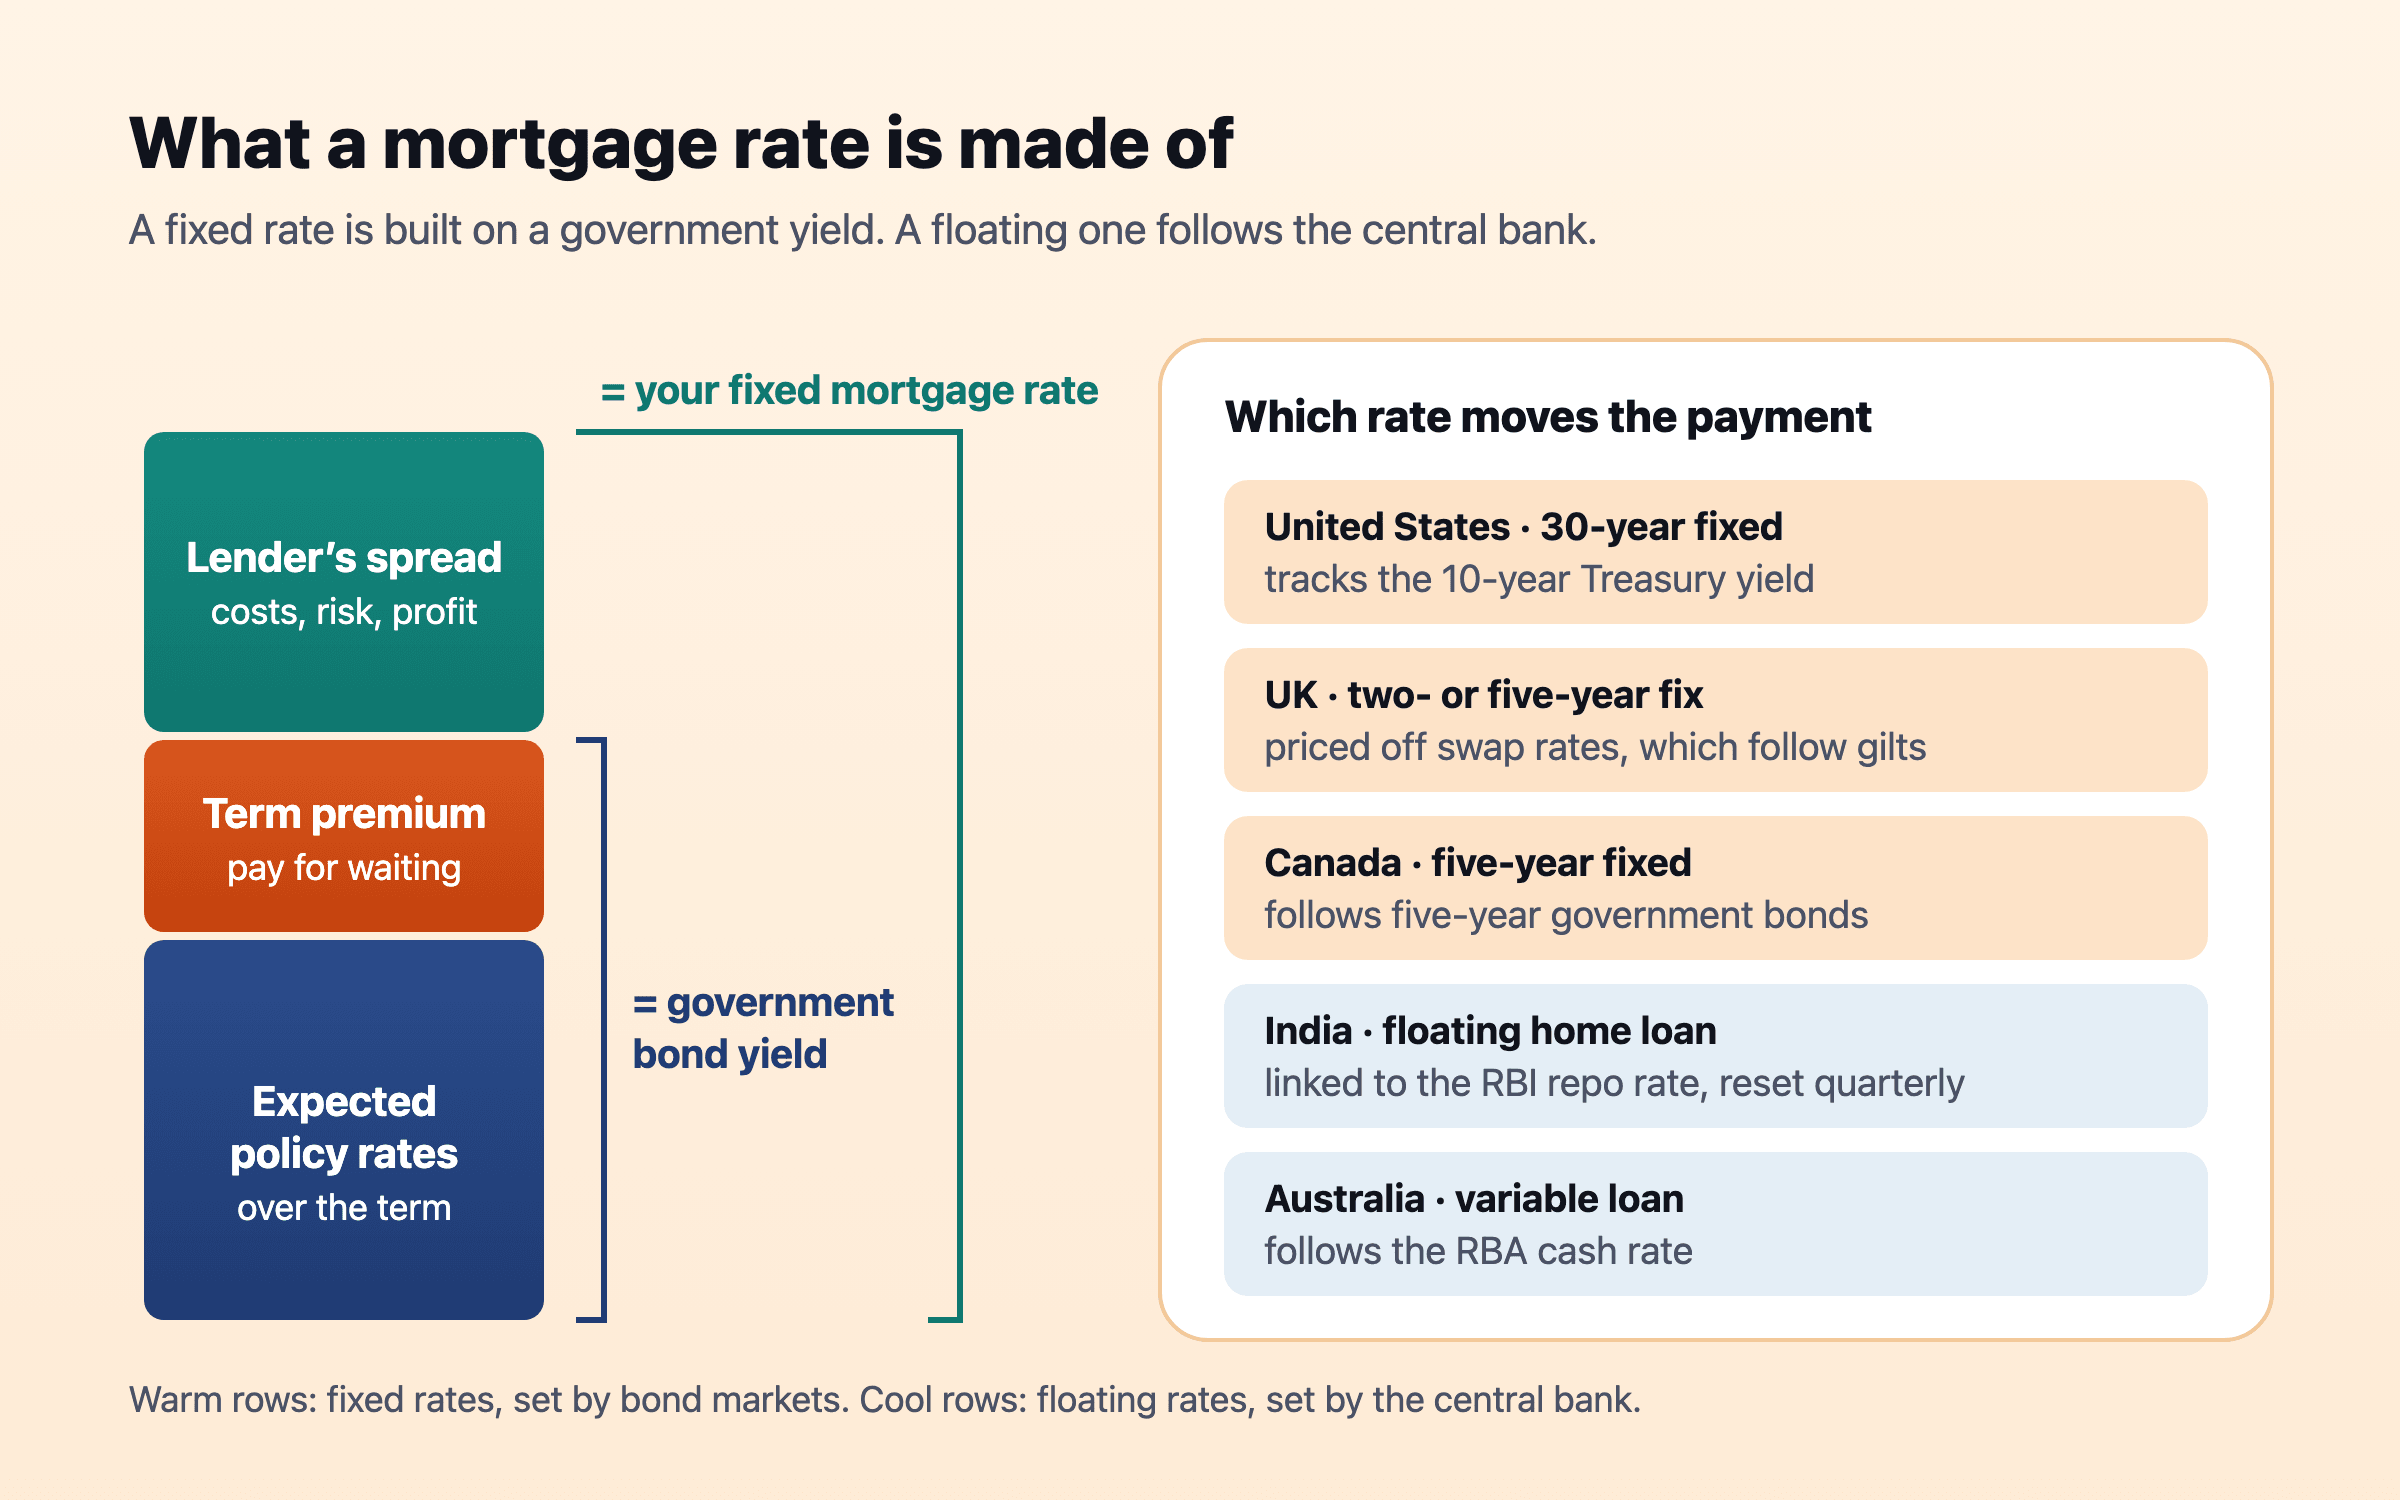
แท่งซ้อนที่แสดงดอกเบี้ยนโยบายที่คาดไว้บวกส่วนชดเชยระยะเวลา รวมเป็นผลตอบแทนพันธบัตรรัฐบาล และมีส่วนต่างของผู้ให้กู้อยู่ด้านบน รวมเป็นดอกเบี้ยสินเชื่อบ้านแบบคงที่ ข้างกันเป็นรายการว่าดอกเบี้ยตัวไหนทำให้ค่างวดขยับในสหรัฐฯ สหราชอาณาจักร แคนาดา อินเดีย และออสเตรเลีย
ดอกเบี้ยสินเชื่อบ้านแบบคงที่คือผลตอบแทนพันธบัตรรัฐบาลบวกส่วนต่างของผู้ให้กู้ ส่วนชดเชยระยะเวลาที่สูงขึ้นจึงส่งผลถึงดอกเบี้ยนี้โดยตรง ส่วนดอกเบี้ยลอยตัวผูกกับธนาคารกลางแทน

ผลตอบแทนพันธบัตรในเดือนตุลาคม 2026 แสดงว่าเรื่องนี้ไปไกลแค่ไหนแล้ว พันธบัตรสหราชอาณาจักรอายุ 10 ปีอยู่ที่ 5.43% ในวันที่ 12 ตุลาคม8 สหรัฐฯ 5.21%1 และญี่ปุ่น 3.02% ในวันที่ 14 ตุลาคม9 ซึ่งถือว่าสูงสำหรับประเทศที่ผลตอบแทนพันธบัตร 10 ปีถูกตรึงไว้ใกล้ศูนย์เกือบตลอดทศวรรษที่ผ่านมา

สหรัฐอเมริกา: ดอกเบี้ยคงที่ 30 ปีเดินตามพันธบัตร 10 ปี

เพราะเงินกู้บ้านคงที่ 30 ปีของคนอเมริกันส่วนใหญ่ถูกปิดหรือรีไฟแนนซ์นานก่อนครบสัญญา ผู้ให้กู้จึงตั้งราคาจากพันธบัตรรัฐบาลสหรัฐฯ 10 ปีบวกส่วนต่าง เมื่อคำนวณจากข้อมูลของธนาคารกลางสหรัฐฯ ส่วนต่างนี้เฉลี่ย 1.70 จุดเปอร์เซ็นต์ตั้งแต่ปี 1971 ถึง 20192,1 และกว้างขึ้นเป็นเฉลี่ย 2.85 จุดในปี 2023 เมื่อความผันผวนของดอกเบี้ยทำให้ผู้ให้กู้และนักลงทุนในพันธบัตรสินเชื่อบ้านเรียกผลตอบแทนมากขึ้น หลังจากนั้นแคบลงเหลือ 1.96 จุดในปี 2026 จนถึงตอนนี้ ในสัปดาห์ของวันที่ 8 ตุลาคม 2026 ส่วนต่างอยู่ที่ 2.18 คือ 7.40% เทียบกับ 5.22%2,1

ส่วนต่างระหว่างดอกเบี้ยสินเชื่อบ้านคงที่ 30 ปีของสหรัฐฯ กับผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ 10 ปี เป็นจุดเปอร์เซ็นต์

01231.70ค่าเฉลี่ย1971–20192.3920222.8520232.5120242.3020251.962026ถึงตุลาคม
ดอกเบี้ยรายสัปดาห์ของ Freddie Mac เทียบกับผลตอบแทนพันธบัตร 10 ปีในวันเดียวกันหรือวันก่อนหน้า แล้วนำมาเฉลี่ย ดอกเบี้ยของผู้กู้ขยับตามทั้งสองอย่าง คือผลตอบแทนพันธบัตร และส่วนต่างที่กว้างแค่ไหน 2,1
ตัวเลขในแผนภูมินี้
ส่วนต่างเฉลี่ย
ค่าเฉลี่ย 1971–20191.70
20222.39
20232.85
20242.51
20252.30
2026 ถึงตุลาคม1.96

ข่าวดีสำหรับผู้กู้ในสหรัฐฯ ที่มีเงินกู้อยู่แล้วคือดอกเบี้ยคงที่ 30 ปีไม่มีวันปรับใหม่ ผลตอบแทนพันธบัตรที่สูงขึ้นกระทบเฉพาะคนที่ซื้อบ้าน ย้ายบ้าน หรือรีไฟแนนซ์ ซึ่งอาจทำให้เจ้าของบ้านที่มีเงินกู้เก่าดอกเบี้ยถูกไม่อยากย้าย

สหราชอาณาจักร: ดอกเบี้ยคงที่ช่วงสั้นและวิกฤตพันธบัตรปี 2022

ผู้กู้ชาวอังกฤษล็อกดอกเบี้ยคงที่ครั้งละสองหรือห้าปี ในไตรมาสที่สามของปี 2025 ยอดสินเชื่อบ้านคงค้าง 90% เป็นดอกเบี้ยคงที่10 ผู้ให้กู้ตั้งราคาดอกเบี้ยคงที่จากอัตราตลาดที่ขยับตามพันธบัตรรัฐบาลอังกฤษ (gilt) วิกฤตพันธบัตรจึงกระทบผู้กู้ทุกคนที่ช่วงดอกเบี้ยคงที่สิ้นสุดลงระหว่างที่วิกฤตยังอยู่

เดือนกันยายน 2022 แสดงให้เห็นว่าเรื่องนี้เกิดได้เร็วแค่ไหน หลังการประกาศแผนงบประมาณย่อ (mini-budget) ผลตอบแทนพันธบัตรรัฐบาลอังกฤษอายุ 30 ปีขึ้น 130 bps ในสามวันทำการ มากกว่าการขยับครั้งใดที่เทียบกันได้ในประวัติศาสตร์ถึงสามเท่า และทำให้กลยุทธ์การลงทุนแบบอิงภาระผูกพัน (“liability-driven”) ของกองทุนบำนาญต้องเจอการเรียกหลักประกันเพิ่ม (margin call)11 ธนาคารกลางอังกฤษประกาศเข้าซื้อพันธบัตรชั่วคราวในวงเงินสูงสุด £65 พันล้าน และสุดท้ายซื้อพันธบัตรไป £19.3 พันล้านระหว่างวันที่ 28 กันยายนถึง 14 ตุลาคม11 ผู้ให้สินเชื่อบ้านถอนผลิตภัณฑ์ออกและตั้งราคาใหม่ ดอกเบี้ยคงที่สองปีเฉลี่ยขึ้นไปสูงสุดที่ 6.65% และคงที่ห้าปีที่ 6.51% ในวันที่ 20 ตุลาคม 202212 เทียบกับต่ำกว่า 2% ในหลายปีก่อนหน้า13

การปรับราคาใหม่ยังส่งผลต่อเนื่องอยู่ รายงานเสถียรภาพทางการเงินเดือนกรกฎาคม 2026 ของธนาคารกลางอังกฤษคาดว่าครัวเรือนกว่า 5 ล้านครัวเรือนจะมีค่างวดสูงขึ้นภายในสิ้นปี 2028 โดยเจ้าของบ้านที่อยู่อาศัยเองซึ่งช่วงดอกเบี้ยคงที่จะสิ้นสุดในสองปีข้างหน้า โดยทั่วไปจะจ่ายเพิ่ม £45 ต่อเดือน และดอกเบี้ยคงที่สองปีเฉลี่ยที่อัตราส่วนเงินกู้ต่อมูลค่า 75% อยู่ที่ 4.92%14

อินเดีย ออสเตรเลีย และแคนาดา: ดอกเบี้ยของใครที่ทำให้เงินกู้ขยับ

  • อินเดีย ตั้งแต่วันที่ 1 ตุลาคม 2019 สินเชื่อบ้านดอกเบี้ยลอยตัวใหม่ทุกสัญญาจากธนาคารต้องผูกกับอัตราอ้างอิงภายนอก ซึ่งในทางปฏิบัติมักเป็นอัตราดอกเบี้ยนโยบาย (repo rate) ของธนาคารกลางอินเดีย (RBI) และต้องปรับอย่างน้อยทุกสามเดือน15 ดอกเบี้ยของผู้กู้ชาวอินเดียจึงเดินตาม RBI ไม่ใช่พันธบัตร 10 ปี RBI ขึ้นอัตราดอกเบี้ยนโยบายหนึ่งในสี่จุดเป็น 5.50% ในวันที่ 7 ตุลาคม 202616 อัตราอ้างอิงภายนอกของ SBI คืออัตราดอกเบี้ยนโยบายบวก 2.65 จุด หรือ 7.90% ก่อนการขึ้นดอกเบี้ย17 ดู อัตราดอกเบี้ยกับเงินของคุณ ว่าทำไมผู้ให้กู้มักยืดระยะเวลาผ่อนแทนที่จะเพิ่มค่างวด (EMI)
  • ออสเตรเลีย สินเชื่อบ้านทั้งที่ปล่อยใหม่และคงค้างเป็นดอกเบี้ยคงที่น้อยกว่า 5% เงินกู้แทบทุกสัญญาจึงเดินตามอัตราดอกเบี้ยนโยบาย (cash rate)18 ซึ่งธนาคารกลางออสเตรเลีย (RBA) ขึ้นเป็น 4.60% ตั้งแต่วันที่ 30 กันยายน 202619
  • แคนาดา สินเชื่อบ้านคงที่ห้าปีคิดเป็นราว 40% ของสินเชื่อบ้านทั้งหมด และคาดว่าราว 60% ของสินเชื่อบ้านคงค้างทั้งหมดจะต่อสัญญาในปี 2025 หรือ 202620 ดอกเบี้ยคงที่เหล่านี้ตั้งราคาจากพันธบัตรรัฐบาลอายุห้าปี ธนาคารกลางแคนาดาคาดว่าเงินกู้คงที่ห้าปีชุดสุดท้ายจากยุคโรคระบาด ราว 12% ของสินเชื่อบ้านทั้งหมด จะต่อสัญญาภายในปีหน้า โดยค่างวดสูงขึ้นเฉลี่ยราว 15%6

สำหรับครัวเรือนที่หาเงินในประเทศหนึ่งแต่มีบ้านอยู่อีกประเทศ เช่น ครอบครัวในดูไบที่มีคอนโดในเบงกาลูรู ดอกเบี้ยของเงินกู้ถูกกำหนดโดยประเทศของเงินกู้ ไม่ว่าเงินเดือนที่ใช้ผ่อนจะเป็นสกุลเงินอะไร

ครัวเรือนทำอะไรได้บ้าง

ทดสอบค่างวดที่ดอกเบี้ยสูงขึ้นสองจุด

ไม่ว่าคุณจะมีเงินกู้แบบไหน ลองคำนวณค่างวดถ้าดอกเบี้ยสูงขึ้นสองจุดเปอร์เซ็นต์ แล้วถามว่าครัวเรือนรับไหวไหม สองจุดไม่ใช่เรื่องสุดโต่ง ดอกเบี้ยคงที่สองปีของสหราชอาณาจักรขึ้นจากต่ำกว่า 2% ในหลายปีก่อนปี 2022 ไปเฉลี่ย 6.65% ในเดือนตุลาคมปีนั้น13,12

ตัวเลขคำนวณประกอบตัวอย่างสำหรับเงินกู้แบบผ่อนต้นและดอกเบี้ยตามปกติ สหรัฐอเมริกา: ค่าเฉลี่ยของ Freddie Mac ในสัปดาห์ของวันที่ 8 ตุลาคม 2026 สหราชอาณาจักร: ดอกเบี้ยคงที่สองปีเฉลี่ยเดือนกรกฎาคม 2026 อินเดีย: ดอกเบี้ยลอยตัวตัวอย่างที่ขึ้นตามอัตราดอกเบี้ยนโยบายที่ขึ้นหนึ่งในสี่จุด 2,14,16
เงินกู้ตัวอย่างดอกเบี้ยวันนี้ค่างวดต่อเดือนถ้าดอกเบี้ยสูงขึ้นสองจุดจ่ายเพิ่มต่อเดือน
สหรัฐอเมริกา: $400,000 ผ่อน 30 ปี7.40%$2,770$3,334$565
สหราชอาณาจักร: £250,000 เหลือ 25 ปี ช่วงดอกเบี้ยคงที่ 2.00% กำลังจะสิ้นสุด4.92%£1,450 (เดิม £1,060)£1,754£304
อินเดีย: ₹5 ล้าน ผ่อน 20 ปี8.25% (8.00% ก่อนวันที่ 7 ตุลาคม)₹42,603 (เดิม ₹41,822)₹49,082₹6,479

ดอกเบี้ยคงที่หรือลอยตัว

ดอกเบี้ยคงที่ซื้อความแน่ชัดเรื่องค่างวด ดอกเบี้ยลอยตัวทำให้คุณยังเสี่ยงอยู่ แต่มักเริ่มต้นถูกกว่า และได้ประโยชน์เมื่อดอกเบี้ยลง ในที่ที่คุณเลือกได้ เช่น สหราชอาณาจักร แคนาดา และผู้ให้กู้บางรายในอินเดียและออสเตรเลีย คำถามไม่ได้อยู่ที่ว่าแบบไหนจะถูกกว่า ซึ่งไม่มีใครรู้ แต่อยู่ที่ว่าครัวเรือนรับความเสี่ยงแบบไหนไหว ถ้าดอกเบี้ยที่ขึ้นสองจุดในการทดสอบข้างบนทำให้งบประมาณพัง ความแน่ชัดนั้นก็คุ้มที่จะจ่าย

โปะหนี้หรือลงทุน

เงินทุกก้อนที่โปะเพิ่มได้ผลตอบแทนเท่ากับดอกเบี้ยเงินกู้ แบบรู้แน่ชัดและมักไม่ต้องเสียภาษี เมื่อดอกเบี้ยสินเชื่อบ้านในสหรัฐฯ อยู่ที่ 7% ขึ้นไป2 นั่นคือผลตอบแทนที่การลงทุนต้องชนะให้ได้หลังหักภาษีและความเสี่ยง ไม่ใช่แค่ชนะโดยเฉลี่ย การเปรียบเทียบแบบเต็มและลำดับสิ่งที่ควรทำก่อนหลังอยู่ใน ปิดหนี้หรือลงทุนก่อน

คำถามที่คนมักถาม

ทำไมดอกเบี้ยสินเชื่อบ้านขึ้นเมื่อหนี้รัฐบาลเพิ่ม?

รัฐบาลกู้มากขึ้นแปลว่ามีพันธบัตรต้องขายมากขึ้น และนักลงทุนก็เรียกส่วนชดเชยระยะเวลาที่สูงขึ้นได้เพื่อถือพันธบัตรเหล่านั้น ดอกเบี้ยสินเชื่อบ้านแบบคงที่ตั้งราคาจากผลตอบแทนพันธบัตรรัฐบาลบวกส่วนต่าง จึงขึ้นตามไปด้วย6

ดอกเบี้ยสินเชื่อบ้าน 30 ปีกับผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ 10 ปีห่างกันเท่าไร?

เฉลี่ยราว 1.70 จุดเปอร์เซ็นต์ตั้งแต่ปี 1971 ถึง 2019 กว้างขึ้นเป็น 2.85 ในปี 2023 และอยู่ที่ราว 2.18 ในเดือนตุลาคม 20262,1

ส่วนชดเชยระยะเวลา (term premium) คืออะไร?

ผลตอบแทนส่วนเพิ่มที่นักลงทุนต้องการเพื่อให้กู้เป็นเวลาสิบปี แทนที่จะให้กู้ระยะสั้นแล้วต่ออายุไปเรื่อยๆ ค่าประมาณของธนาคารกลางสหรัฐฯ สาขานิวยอร์กสำหรับพันธบัตรสหรัฐฯ อายุ 10 ปี ขึ้นจาก −0.79% ณ สิ้นปี 2019 เป็น 0.85% ในเดือนตุลาคม 20267

ผลตอบแทนพันธบัตร 10 ปีส่งผลต่อสินเชื่อบ้านในอินเดียไหม?

ไม่ส่งผลโดยตรง สินเชื่อบ้านดอกเบี้ยลอยตัวของธนาคารในอินเดียผูกกับอัตราอ้างอิงภายนอก ซึ่งมักเป็นอัตราดอกเบี้ยนโยบาย (repo rate) ของ RBI และปรับอย่างน้อยทุกสามเดือน15

เกิดอะไรขึ้นกับสินเชื่อบ้านในสหราชอาณาจักรหลังแผนงบประมาณย่อปี 2022?

ผลตอบแทนพันธบัตรรัฐบาลอังกฤษพุ่ง ผู้ให้กู้ถอนผลิตภัณฑ์ออก และดอกเบี้ยคงที่สองปีเฉลี่ยขึ้นไปสูงสุดที่ 6.65% ในวันที่ 20 ตุลาคม 202212 เทียบกับต่ำกว่า 2% ในหลายปีก่อนหน้า13

แหล่งที่มา

  1. Market Yield on U.S. Treasury Securities at 10-Year Constant Maturity (DGS10) — Board of Governors of the Federal Reserve System, via FRED, 2026-10.
  2. 30-Year Fixed Rate Mortgage Average in the United States (MORTGAGE30US, Freddie Mac PMMS) — Freddie Mac, via FRED, 2026-10.
  3. Fiscal Monitor, April 2026 — International Monetary Fund, 2026-04.
  4. General government gross debt, percent of GDP (GGXWDG_NGDP), World Economic Outlook October 2026 — International Monetary Fund, DataMapper, 2026-10.
  5. The Treasury Tantrum of 2023 (FEDS Notes) — Board of Governors of the Federal Reserve System, 2024-09.
  6. Financial Stability Report 2026 — Bank of Canada, 2026-05.
  7. Treasury term premia (Adrian, Crump and Moench), daily and monthly data — Federal Reserve Bank of New York, 2026-10.
  8. Nominal zero-coupon gilt yields, 10 years (IUDMNZC) — Bank of England database, 2026-10.
  9. Interest rate on Japanese government bonds (daily) — Ministry of Finance, Japan, 2026-10.
  10. Scottish Housing Market Review Q4 2025: mortgage market (citing FCA data) — Scottish Government, 2025-09.
  11. Financial stability buy/sell tools: a gilt market case study (Quarterly Bulletin) — Bank of England, 2023-11.
  12. Moneyfacts Year in Review 2023 – Mortgages — Moneyfacts, 2023-12.
  13. Financial Stability Report, December 2022 — Bank of England, 2022-12.
  14. Financial Stability Report, July 2026 — Bank of England, 2026-07.
  15. External Benchmark Based Lending (RBI/2019-20/53) — Reserve Bank of India, 2019-09.
  16. Resolution of the Monetary Policy Committee, October 5 to 7, 2026 — Reserve Bank of India, 2026-10.
  17. Interest rates: External Benchmark Rate — State Bank of India, 2026-10.
  18. Statement on Monetary Policy, February 2026: Financial Conditions — Reserve Bank of Australia, 2026-02.
  19. Cash Rate Target — Reserve Bank of Australia, 2026-09.
  20. Staff Analytical Note 2025-21: mortgage renewals — Bank of Canada, 2025-07.
  21. How do I enter a loan? — Nivritee Help Centre, 2026-10.

เพิ่มเติมในหัวข้อ เศรษฐกิจกับเงินของคุณ

ดอลลาร์อ่อนค่า กับครอบครัวที่ใช้ชีวิตข้ามประเทศ

ดัชนีดอลลาร์สหรัฐลดลง 10.8% ในครึ่งแรกของปี 2025 เป็นการเริ่มต้นปีที่แย่ที่สุดนับตั้งแต่ปี 1973 และดัชนีดอลลาร์แบบกว้างของธนาคารกลางสหรัฐฯ ปิดปี 2025 ลดลง 7.4% ในปี 2026 ดอลลาร์ทรงตัว ส่วนเงินรูปีอ่อนค่าลงทำสถิติต่ำสุดใกล้ 97 เมื่อราคาน้ำมันพุ่ง ดัชนี S&P 500 ตัวเดียวกันให้ผลตอบแทน 16.4% เมื่อคิดเป็นดอลลาร์ในปี 2025 แต่ 2.7% เมื่อคิดเป็นยูโร และ 22.2% เมื่อคิดเป็นรูปี สิ่งที่สำคัญสำหรับครอบครัวไม่ใช่ว่าดอลลาร์จะไปทางไหน แต่คือเงินออมอยู่ในสกุลเงินที่จะใช้จ่ายหรือเปล่า

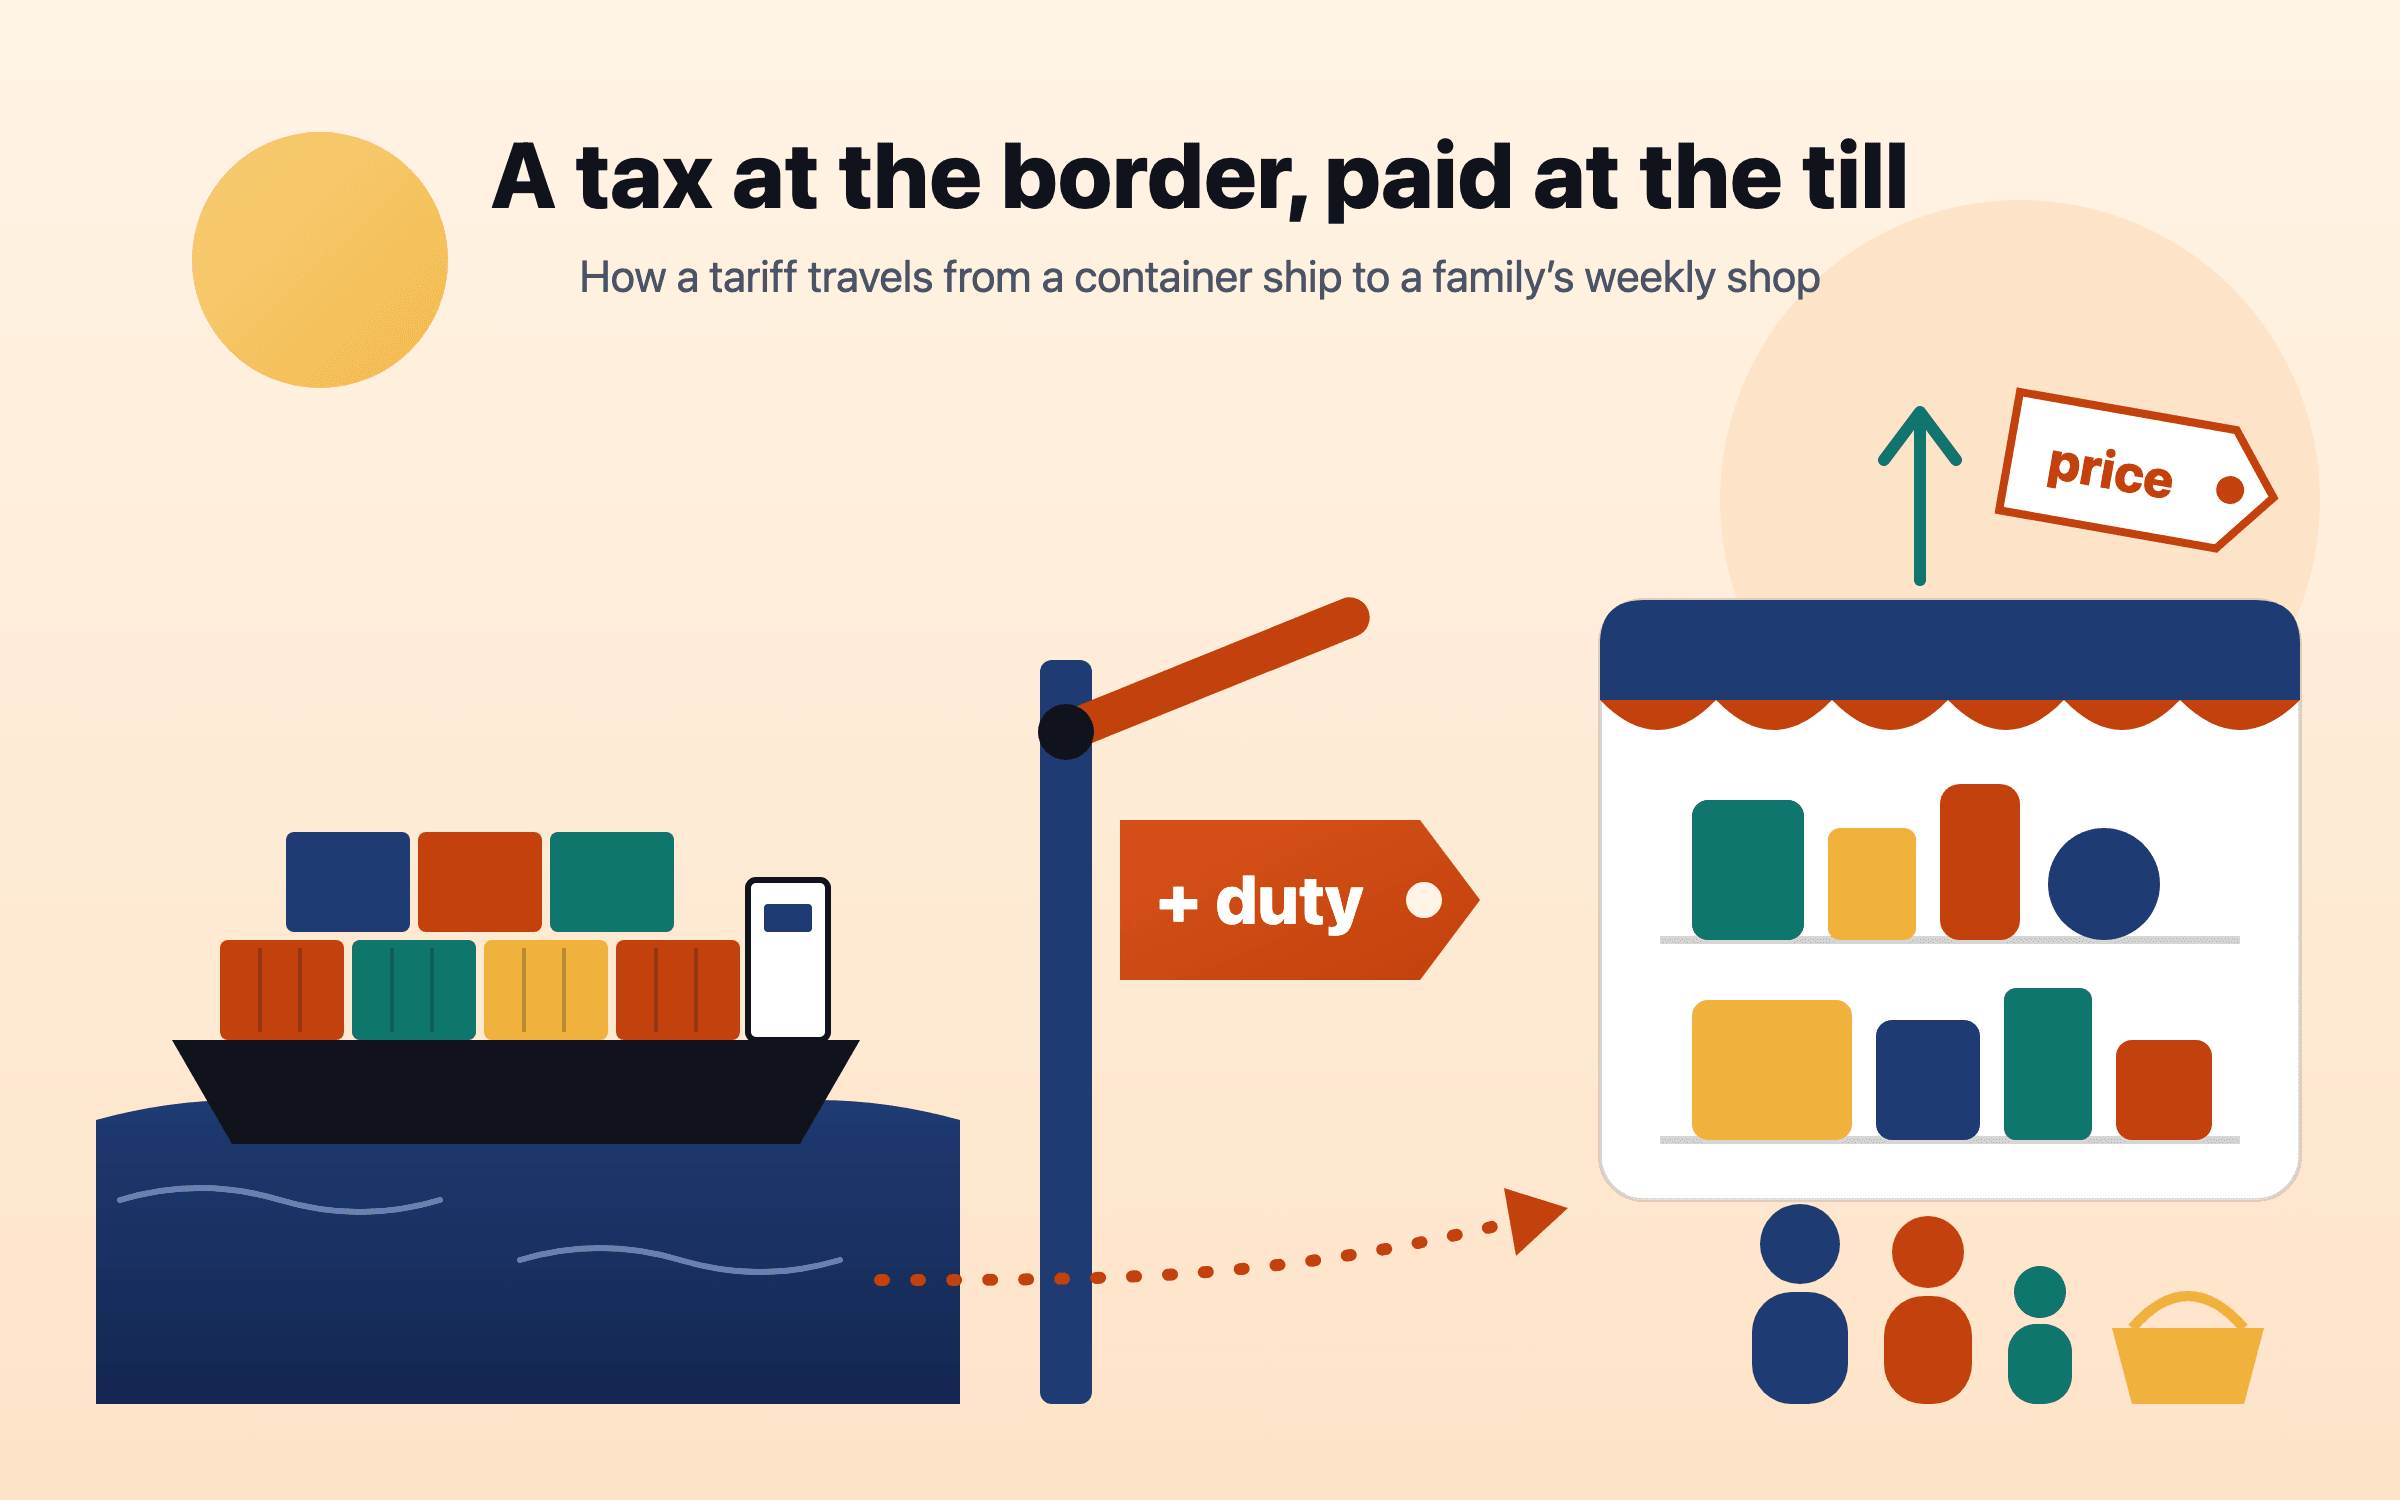
ภาษีนำเข้ากับครัวเรือนของคุณ ราคาสินค้า งาน และเงินออม

ภาษีนำเข้าของสหรัฐฯ ขึ้นในปี 2025 จนอัตราเฉลี่ยสูงสุดในรอบราวเก้าสิบปี ถูกตัดลงด้วยคำตัดสินของศาลฎีกาสหรัฐฯ ในเดือนกุมภาพันธ์ 2026 แล้วถูกสร้างขึ้นใหม่ภายใต้กฎหมายฉบับอื่น งานวิจัยพบว่าต้นทุนตกอยู่กับผู้ซื้อในประเทศที่นำเข้าเป็นหลัก กระจายกันไประหว่างผู้นำเข้า ร้านค้า และครัวเรือน Budget Lab ของมหาวิทยาลัยเยลประเมินไว้ราว $1,100 ต่อปีสำหรับครัวเรือนสหรัฐฯ โดยเฉลี่ย ในประเทศอื่นผลกระทบมาทางคำสั่งซื้อสินค้าส่งออก การจ้างงาน ตลาดหุ้น และอัตราดอกเบี้ย สิ่งที่ช่วยได้จริงคืองบประมาณที่รู้ว่าค่าใช้จ่ายไหนกำลังขึ้น เงินสำรองที่มีขนาดตามความเสี่ยงของงานที่คุณทำ และไม่ซื้อขายตามพาดหัวข่าว

เช่าหรือซื้อบ้าน? ตัวเลขในหกเมือง

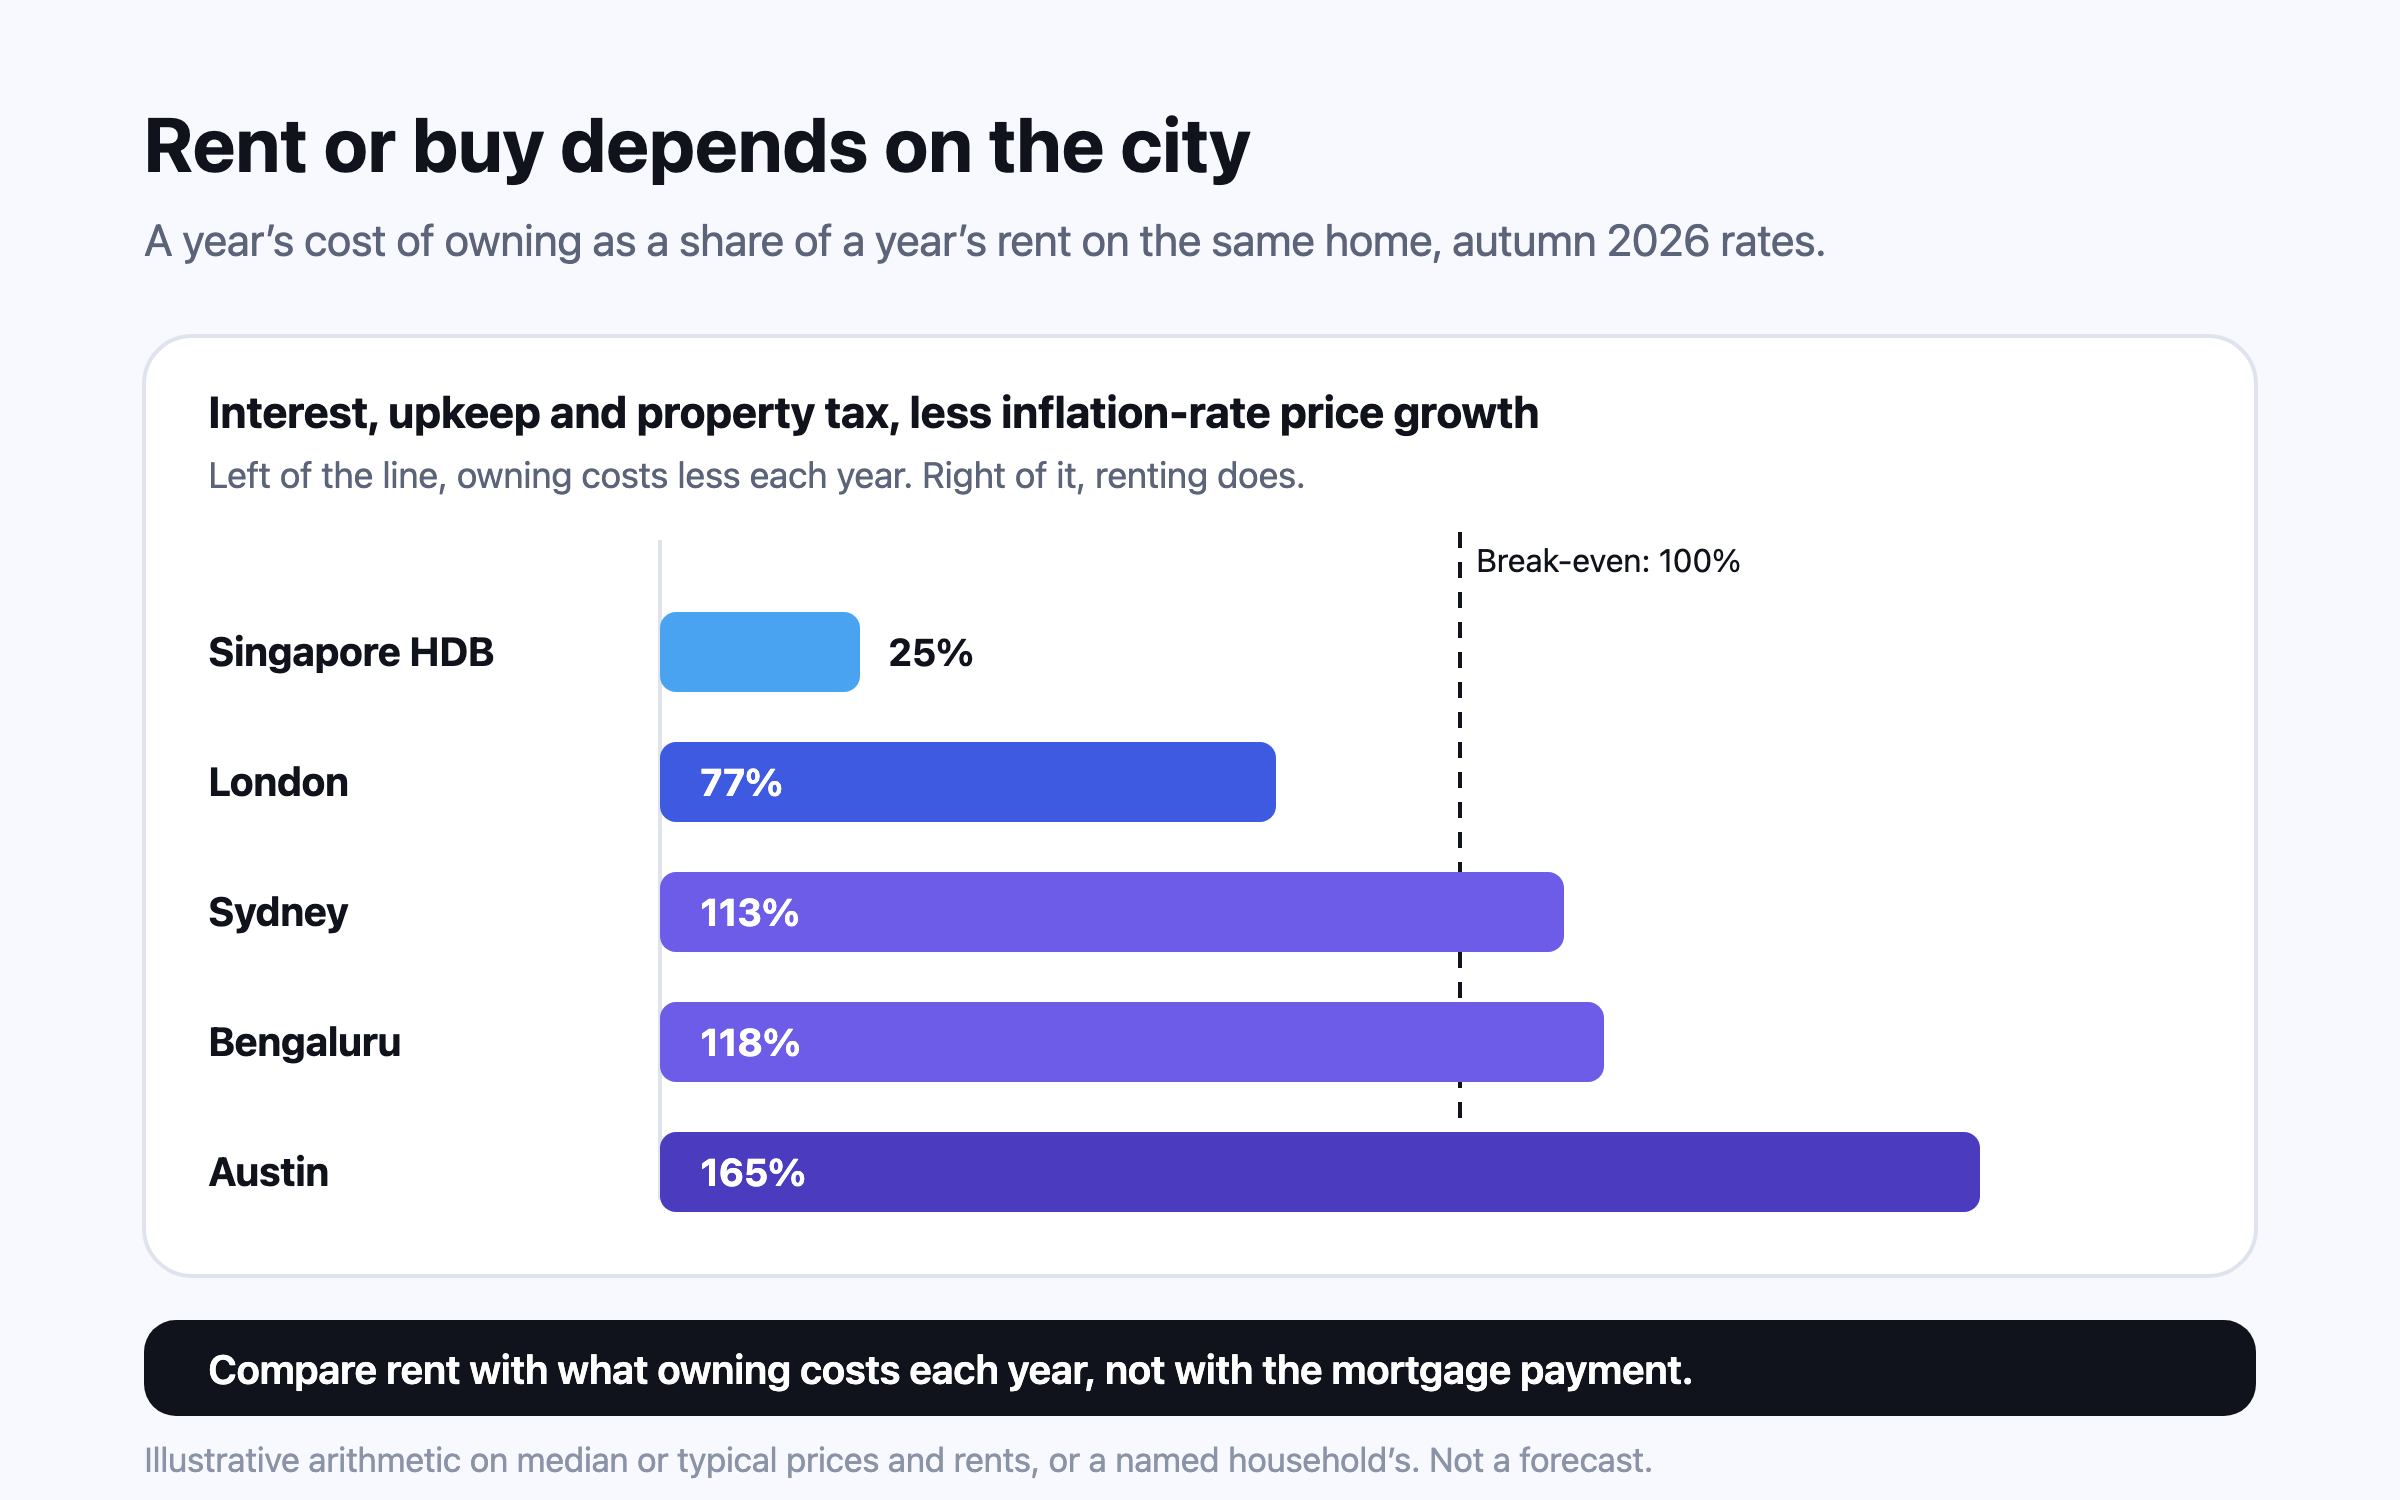
ให้เทียบค่าเช่ากับต้นทุนการเป็นเจ้าของที่จ่ายแล้วไม่ได้คืน คือดอกเบี้ย ค่าดูแล ภาษีบ้านและที่ดิน และผลตอบแทนที่เงินดาวน์เสียโอกาสไป หักด้วยราคาบ้านที่คาดว่าจะเพิ่มขึ้น ไม่ใช่เทียบกับค่างวด ที่อัตราช่วงฤดูใบไม้ร่วงปี 2026 การเป็นเจ้าของบ้านราคาเฉลี่ยในลอนดอนถูกกว่าเช่าอยู่บ้าง บ้านในออสตินมีต้นทุนการเป็นเจ้าของสูงกว่าเช่ามาก ส่วนห้องชุด HDB ในสิงคโปร์มีต้นทุนต่ำกว่าเช่ามาก จากนั้นภาษีการโอนเป็นตัวตัดสินว่าคุณต้องอยู่นานแค่ไหน

บทความทั้งหมดในหัวข้อ เศรษฐกิจกับเงินของคุณ →

นี่คือข้อมูลทั่วไป ไม่ใช่คำแนะนำทางการเงิน ภาษี หรือกฎหมายสำหรับสถานการณ์ของคุณ กฎและตัวเลขเปลี่ยนแปลงได้ ตรวจสอบกับแหล่งข้อมูลทางการของประเทศคุณ และปรึกษาผู้เชี่ยวชาญที่มีใบอนุญาตก่อนตัดสินใจเรื่องการเงิน ประมาณการเป็นเพียงตัวเลขประมาณ ไม่ใช่การพยากรณ์