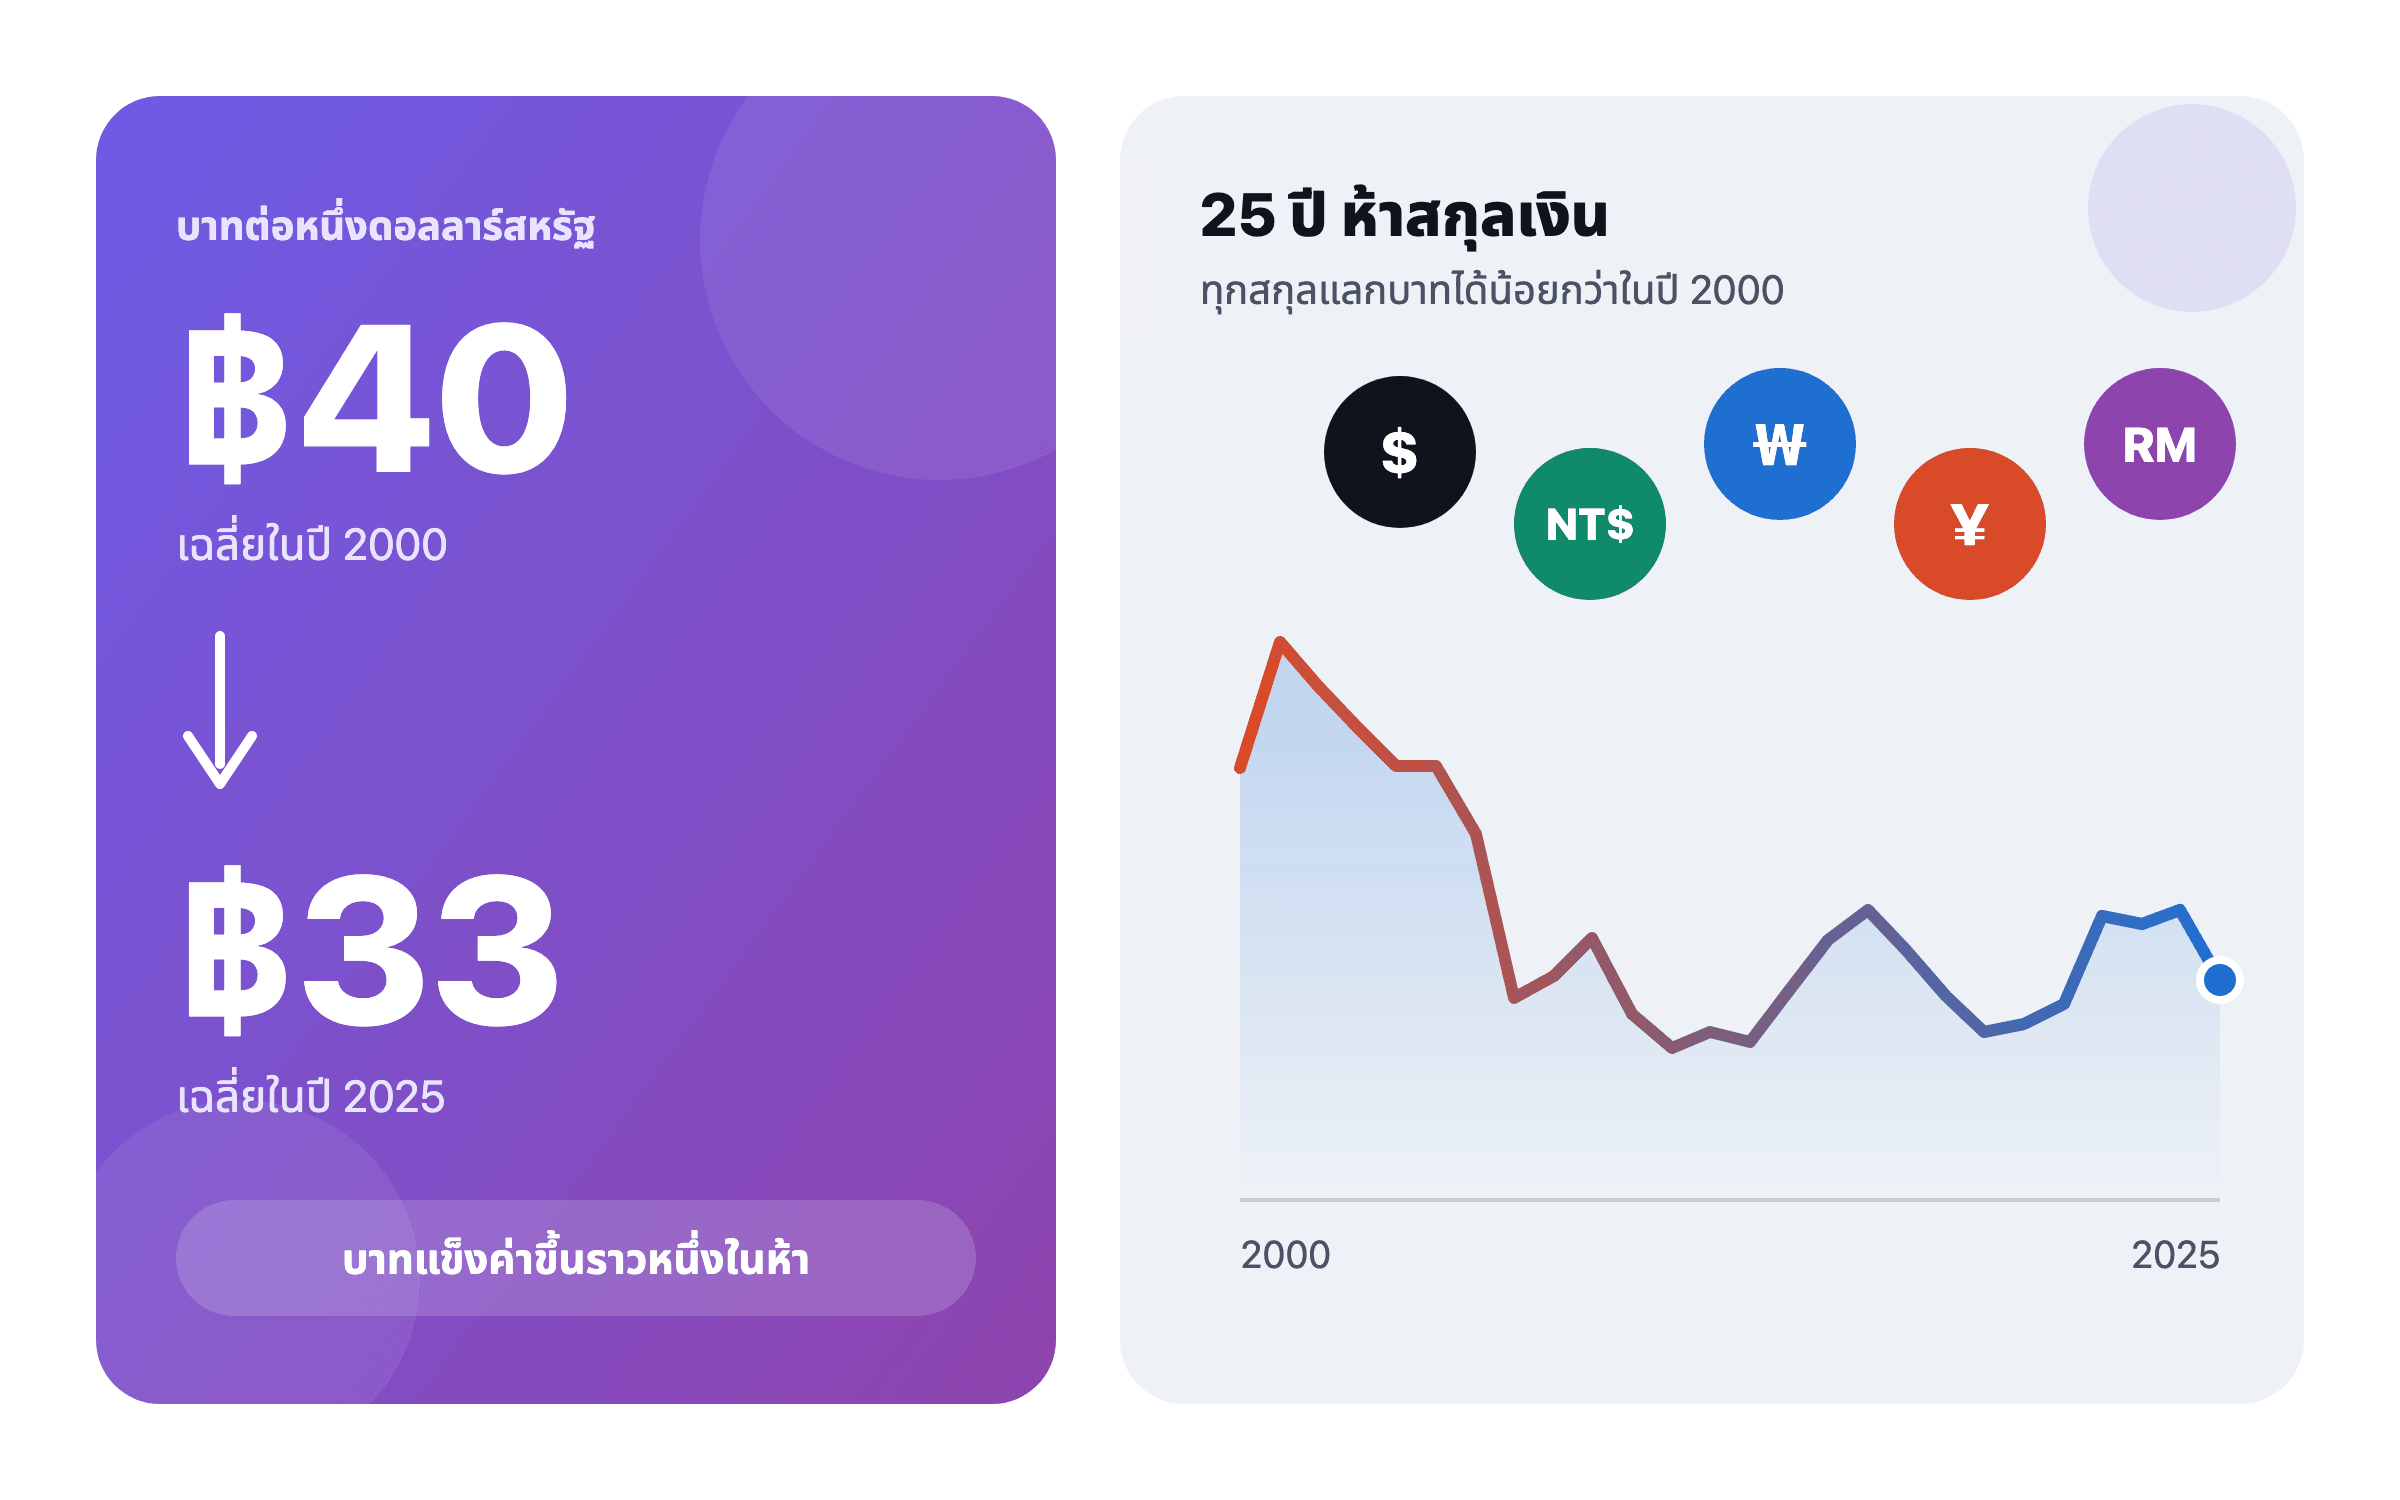
ในปี 2000 หนึ่งดอลลาร์แลกได้ ฿40.21 โดยเฉลี่ย และ ฿32.86 ในปี 2025 ส่วน 100 เยนลดจาก ฿37.30 เหลือ ฿21.97 เงินเฟ้อในไทยที่ต่ำกว่าในสหรัฐฯ อธิบายทิศทางนี้ได้ สำหรับคนไทยที่หารายได้ในต่างประเทศและจะใช้จ่ายเป็นบาทในภายหลัง บทเรียนคือให้วัดเงินออมเป็นบาท ซึ่งเป็นสกุลเงินที่จะใช้จ่ายจริงในท้ายที่สุด
ในปี 2000 หนึ่งดอลลาร์สหรัฐแลกได้ ฿40.21 โดยเฉลี่ย ปี 2025 แลกได้ ฿32.861 ช่วงปี 2026 จนถึงวันที่ 23 ตุลาคม ค่าเฉลี่ยอยู่ที่ ฿32.58 และในวันที่ 23 ตุลาคม หนึ่งดอลลาร์แลกได้ ฿33.762 ตลอด 25 ปีจนถึงปี 2025 ราคาของดอลลาร์ในหน่วยบาทลดลง 18% หรือเฉลี่ยปีละ 0.80% พูดอีกแบบคือบาทแข็งค่าขึ้นเทียบดอลลาร์ราว 22%1 ซึ่งตรงข้ามกับที่หลายครอบครัวคาดไว้สำหรับสกุลเงินในเอเชีย และมีผลมากที่สุดกับคนที่หารายได้ในต่างประเทศแล้ววางแผนจะกลับมาใช้จ่ายในไทย รายงานนี้แสดงค่าเงินบาทเทียบหกสกุลเงินที่คนไทยในต่างประเทศได้รับเป็นรายได้ อธิบายว่าทำไมบาทแข็งค่าขึ้น และไล่ดูว่าเรื่องนี้ส่งผลอย่างไรกับเงินออมที่เก็บไว้ในแต่ละฝั่ง
เริ่มจากปี 1997
ประวัติค่าเงินบาทต้องเริ่มที่วิกฤต ธนาคารแห่งประเทศไทยระบุว่าไทยใช้ระบบอัตราแลกเปลี่ยนแบบลอยตัวภายใต้การจัดการ (managed float) มาตั้งแต่วันที่ 2 กรกฎาคม 1997 โดยเข้าดูแลเมื่อค่าเงินบาทผันผวนมากเกินไป แต่ไม่ได้กำหนดเป้าอัตราแลกเปลี่ยนหรือผูกค่าเงินบาทไว้กับสกุลใด3 การเปลี่ยนครั้งนั้นเกิดขึ้นอย่างกะทันหัน ในชุดข้อมูลรายวันของธนาคารกลางสหรัฐฯ หนึ่งดอลลาร์แลกได้ ฿24.52 ในวันที่ 1 กรกฎาคม 1997 และ ฿30.18 ในวันที่ 2 กรกฎาคม และในวันที่ 12 มกราคม 1998 แลกได้ ฿56.102 ถ้าวัดด้วยค่าเฉลี่ยรายปี หนึ่งดอลลาร์มีราคา ฿25.36 ในปี 1996 ฿31.07 ในปี 1997 และ ฿41.26 ในปี 1998 สูงกว่าเมื่อสองปีก่อน 63%1
จำนวนบาทที่ต้องใช้แลกหนึ่งดอลลาร์สหรัฐ ค่าเฉลี่ยรายปี 1995 ถึง 2025
เส้นที่สูงขึ้นหมายถึงบาทที่อ่อนลง การกระโดดในปี 1997 และ 1998 ไม่เคยเกิดซ้ำอีก ตั้งแต่ปี 2007 ค่าเฉลี่ยรายปีของหนึ่งดอลลาร์อยู่ระหว่างราว 30 ถึง 35 บาท 1ตัวเลขในแผนภูมินี้
หลังจากนั้นส่วนใหญ่คือการฟื้นตัวอย่างช้าๆ ค่าเฉลี่ยรายปีขึ้นไปสูงสุดที่ ฿44.53 ในปี 2001 กลับมาที่ ฿40.25 ในปี 2005 และลดลงเหลือ ฿32.20 ในปี 20071 ตั้งแต่นั้นมา ค่าเฉลี่ยรายปีของหนึ่งดอลลาร์ไม่เคยเกิน ฿35.28 ซึ่งเป็นระดับของปี 20241 ส่วนที่เหลือของรายงานนี้เริ่มนับจากปี 2000 เพื่อไม่ให้ตัววิกฤตเองเป็นตัวตัดสินผลลัพธ์
ยี่สิบห้าปีในหกสกุลเงิน
แรงงานไทยไปทำงานในที่ที่มีงาน ตามอันดับของกรมการจัดหางานที่ Thai PBS รายงานไว้เมื่อเดือนตุลาคม 2023 ไต้หวันเป็นประเทศที่แรงงานไทยไปทำงานมากที่สุด ตามด้วยอิสราเอล เกาหลีใต้ ญี่ปุ่น และมาเลเซีย4 ตารางและกราฟด้านล่างใช้สกุลเงินของประเทศเหล่านั้นที่ธนาคารกลางสหรัฐฯ เผยแพร่ข้อมูล รวมทั้งดอลลาร์สหรัฐและดอลลาร์สิงคโปร์ เงินเชเกลของอิสราเอลไม่มีในชุดข้อมูลของธนาคารกลางสหรัฐฯ จึงไม่ได้รวมไว้ แทนที่จะดึงมาจากแหล่งอื่นซึ่งคิดคนละเกณฑ์
จำนวนบาทที่ต้องใช้แลกแต่ละสกุล เป็นดัชนีโดยให้ปี 2000 = 100 ค่าเฉลี่ยรายปี 2000 ถึง 2025
- ดอลลาร์ไต้หวัน
- ดอลลาร์สหรัฐ
- ริงกิตมาเลเซีย
- วอนเกาหลีใต้
- เยนญี่ปุ่น
เส้นที่อยู่ต่ำกว่า 100 หมายความว่าสกุลนั้นแลกบาทได้น้อยกว่าในปี 2000 ทั้งห้าเส้นจบลงต่ำกว่าระดับนั้น เส้นริงกิตทับเส้นดอลลาร์จนถึงปี 2004 เพราะริงกิตอยู่ที่ 3.80 ต่อดอลลาร์พอดีทุกปีตั้งแต่ปี 2000 ถึง 2004 1,5,6,7,8ตัวเลขในแผนภูมินี้
เยนลดลงมากที่สุด หนึ่งร้อยเยนแลกได้ ฿37.30 โดยเฉลี่ยในปี 2000 และ ฿21.97 ในปี 2025 น้อยลง 41% ส่วนหนึ่งพันวอนลดจาก ฿35.56 เหลือ ฿23.12 น้อยลง 35%7,6 ริงกิตลดลง 27% และดอลลาร์ไต้หวันลดลง 18% ใกล้เคียงกับดอลลาร์สหรัฐ8,5 ดอลลาร์สิงคโปร์เป็นข้อยกเว้นในตาราง คือเพิ่มจาก ฿23.31 เป็น ฿25.15 เพราะดอลลาร์สิงคโปร์แข็งค่าเทียบดอลลาร์สหรัฐมากกว่าที่บาทแข็งค่า9
การเปลี่ยนแปลงเฉลี่ยต่อปี และทำไมค่าเฉลี่ยจึงหลอกตา
เมื่อวัดจากค่าเฉลี่ยปี 2000 ถึงค่าเฉลี่ยปี 2025 ราคาของเยนในหน่วยบาทลดลงปีละ 2.09% วอนลดลงปีละ 1.71% ริงกิตปีละ 1.28% ดอลลาร์สหรัฐปีละ 0.80% และดอลลาร์ไต้หวันปีละ 0.79% ขณะที่ราคาของดอลลาร์สิงคโปร์ในหน่วยบาทเพิ่มขึ้นปีละ 0.30%1,7,6,8,5,9
ราคาของแต่ละสกุลในหน่วยบาทเปลี่ยนเร็วแค่ไหนโดยเฉลี่ย ปี 2000 ถึง 2025
อัตราการเปลี่ยนแปลงต่อปีแบบทบต้นระหว่างค่าเฉลี่ยรายปีของปี 2000 กับ 2025 แท่งที่ยาวลงไปใต้ศูนย์มากกว่าหมายความว่าสกุลนั้นเสียค่าเทียบบาทเร็วกว่า 1,7,6,8,5,9ตัวเลขในแผนภูมินี้
การลดลงปีละ 0.80% ของราคาดอลลาร์ในหน่วยบาทไม่เคยเกิดขึ้นจริงในปีใดปีหนึ่ง ระหว่างค่าเฉลี่ยปี 2000 กับ 2005 ราคานี้เพิ่มขึ้นปีละ 0.02% จากนั้นช่วงปี 2005 ถึง 2010 ลดลงปีละ 4.66% ซึ่งเป็นช่วงที่เปลี่ยนเร็วที่สุดของทั้งช่วง และช่วงปี 2010 ถึง 2015 กลับเพิ่มขึ้นอีกปีละ 1.55%1 ภายในแต่ละปีการแกว่งยิ่งมากกว่านั้น วันที่ 19 เมษายน 2013 หนึ่งดอลลาร์แลกได้ ฿28.60 ซึ่งเป็นตอนที่บาทแข็งที่สุดในชุดข้อมูลรายวันนับตั้งแต่ลอยตัว พอถึงวันที่ 27 ธันวาคม 2013 แลกได้ ฿32.852 วันที่ 14 ตุลาคม 2022 แลกได้ ฿38.28 และวันที่ 23 กุมภาพันธ์ 2026 แลกได้ ฿30.962
ราคาของดอลลาร์ในหน่วยบาทเปลี่ยนเร็วแค่ไหนในแต่ละช่วงห้าปี
อัตราต่อปีแบบทบต้นระหว่างค่าเฉลี่ยรายปี สองในห้าช่วงสวนทางกับทิศทางระยะยาว แผนจึงควรเผื่อไว้ทั้งสองทาง แทนที่จะสมมติว่าค่าเงินจะค่อยๆ เคลื่อนไปทางเดียวอย่างสม่ำเสมอ 1ตัวเลขในแผนภูมินี้
ทำไมบาทแข็งค่า: ช่องว่างของเงินเฟ้อ
คำอธิบายที่ใช้กันทั่วไปคือ ความเสมอภาคของอำนาจซื้อแบบสัมพัทธ์ (relative purchasing power parity) ในระยะยาว สกุลเงินหนึ่งมักเคลื่อนเทียบกับอีกสกุลหนึ่งราวๆ เท่ากับส่วนต่างของอัตราเงินเฟ้อของทั้งสองประเทศ ไม่อย่างนั้นสินค้าในประเทศหนึ่งก็จะถูกลงเรื่อยๆ เมื่อเทียบกับอีกประเทศ ตั้งแต่ปี 2001 ถึง 2024 ราคาสินค้าผู้บริโภคในไทยเพิ่มขึ้นเฉลี่ยปีละ 1.94% และในสหรัฐฯ ปีละ 2.53% ระดับราคาของไทยจึงเพิ่มเป็น 1.58 เท่า ขณะที่ของสหรัฐฯ เพิ่มเป็น 1.82 เท่า10,11 ราคาในไทยขึ้นช้ากว่า บาทจึงมีช่องให้แข็งค่าขึ้น
1.94%10
เงินเฟ้อเฉลี่ยต่อปีของไทย 2001 ถึง 2024
2.53%11
เงินเฟ้อเฉลี่ยต่อปีของสหรัฐฯ 2001 ถึง 2024
0.54%1
ราคาของดอลลาร์ในหน่วยบาทที่ลดลงเฉลี่ยต่อปี 2000 ถึง 2024
ถ้าอัตราแลกเปลี่ยนขยับตามช่องว่างนั้นพอดี หนึ่งดอลลาร์จะมีราคาราว ฿34.98 ในปี 2024 แต่ราคาจริงคือ ฿35.281,10,11 ตลอด 24 ปีนี้ บาทจบลงห่างจากจุดที่ช่องว่างเงินเฟ้ออย่างเดียวจะพาไปเพียงราว 1% ซึ่งใกล้กว่าที่มักเห็น ต่างจากรูปีที่อ่อนลงน้อยกว่าที่ช่องว่างเงินเฟ้อของอินเดียบ่งชี้ไว้มาก ตามที่ รายงานค่าเงินรูปี ของเราแสดงไว้ ความเสมอภาคของอำนาจซื้อเป็นแนวโน้มระยะยาว ไม่ใช่กฎตายตัว ปีต่างๆ ข้างต้นแสดงว่าระหว่างทางอัตราแลกเปลี่ยนเบี่ยงออกไปได้ไกลแค่ไหน
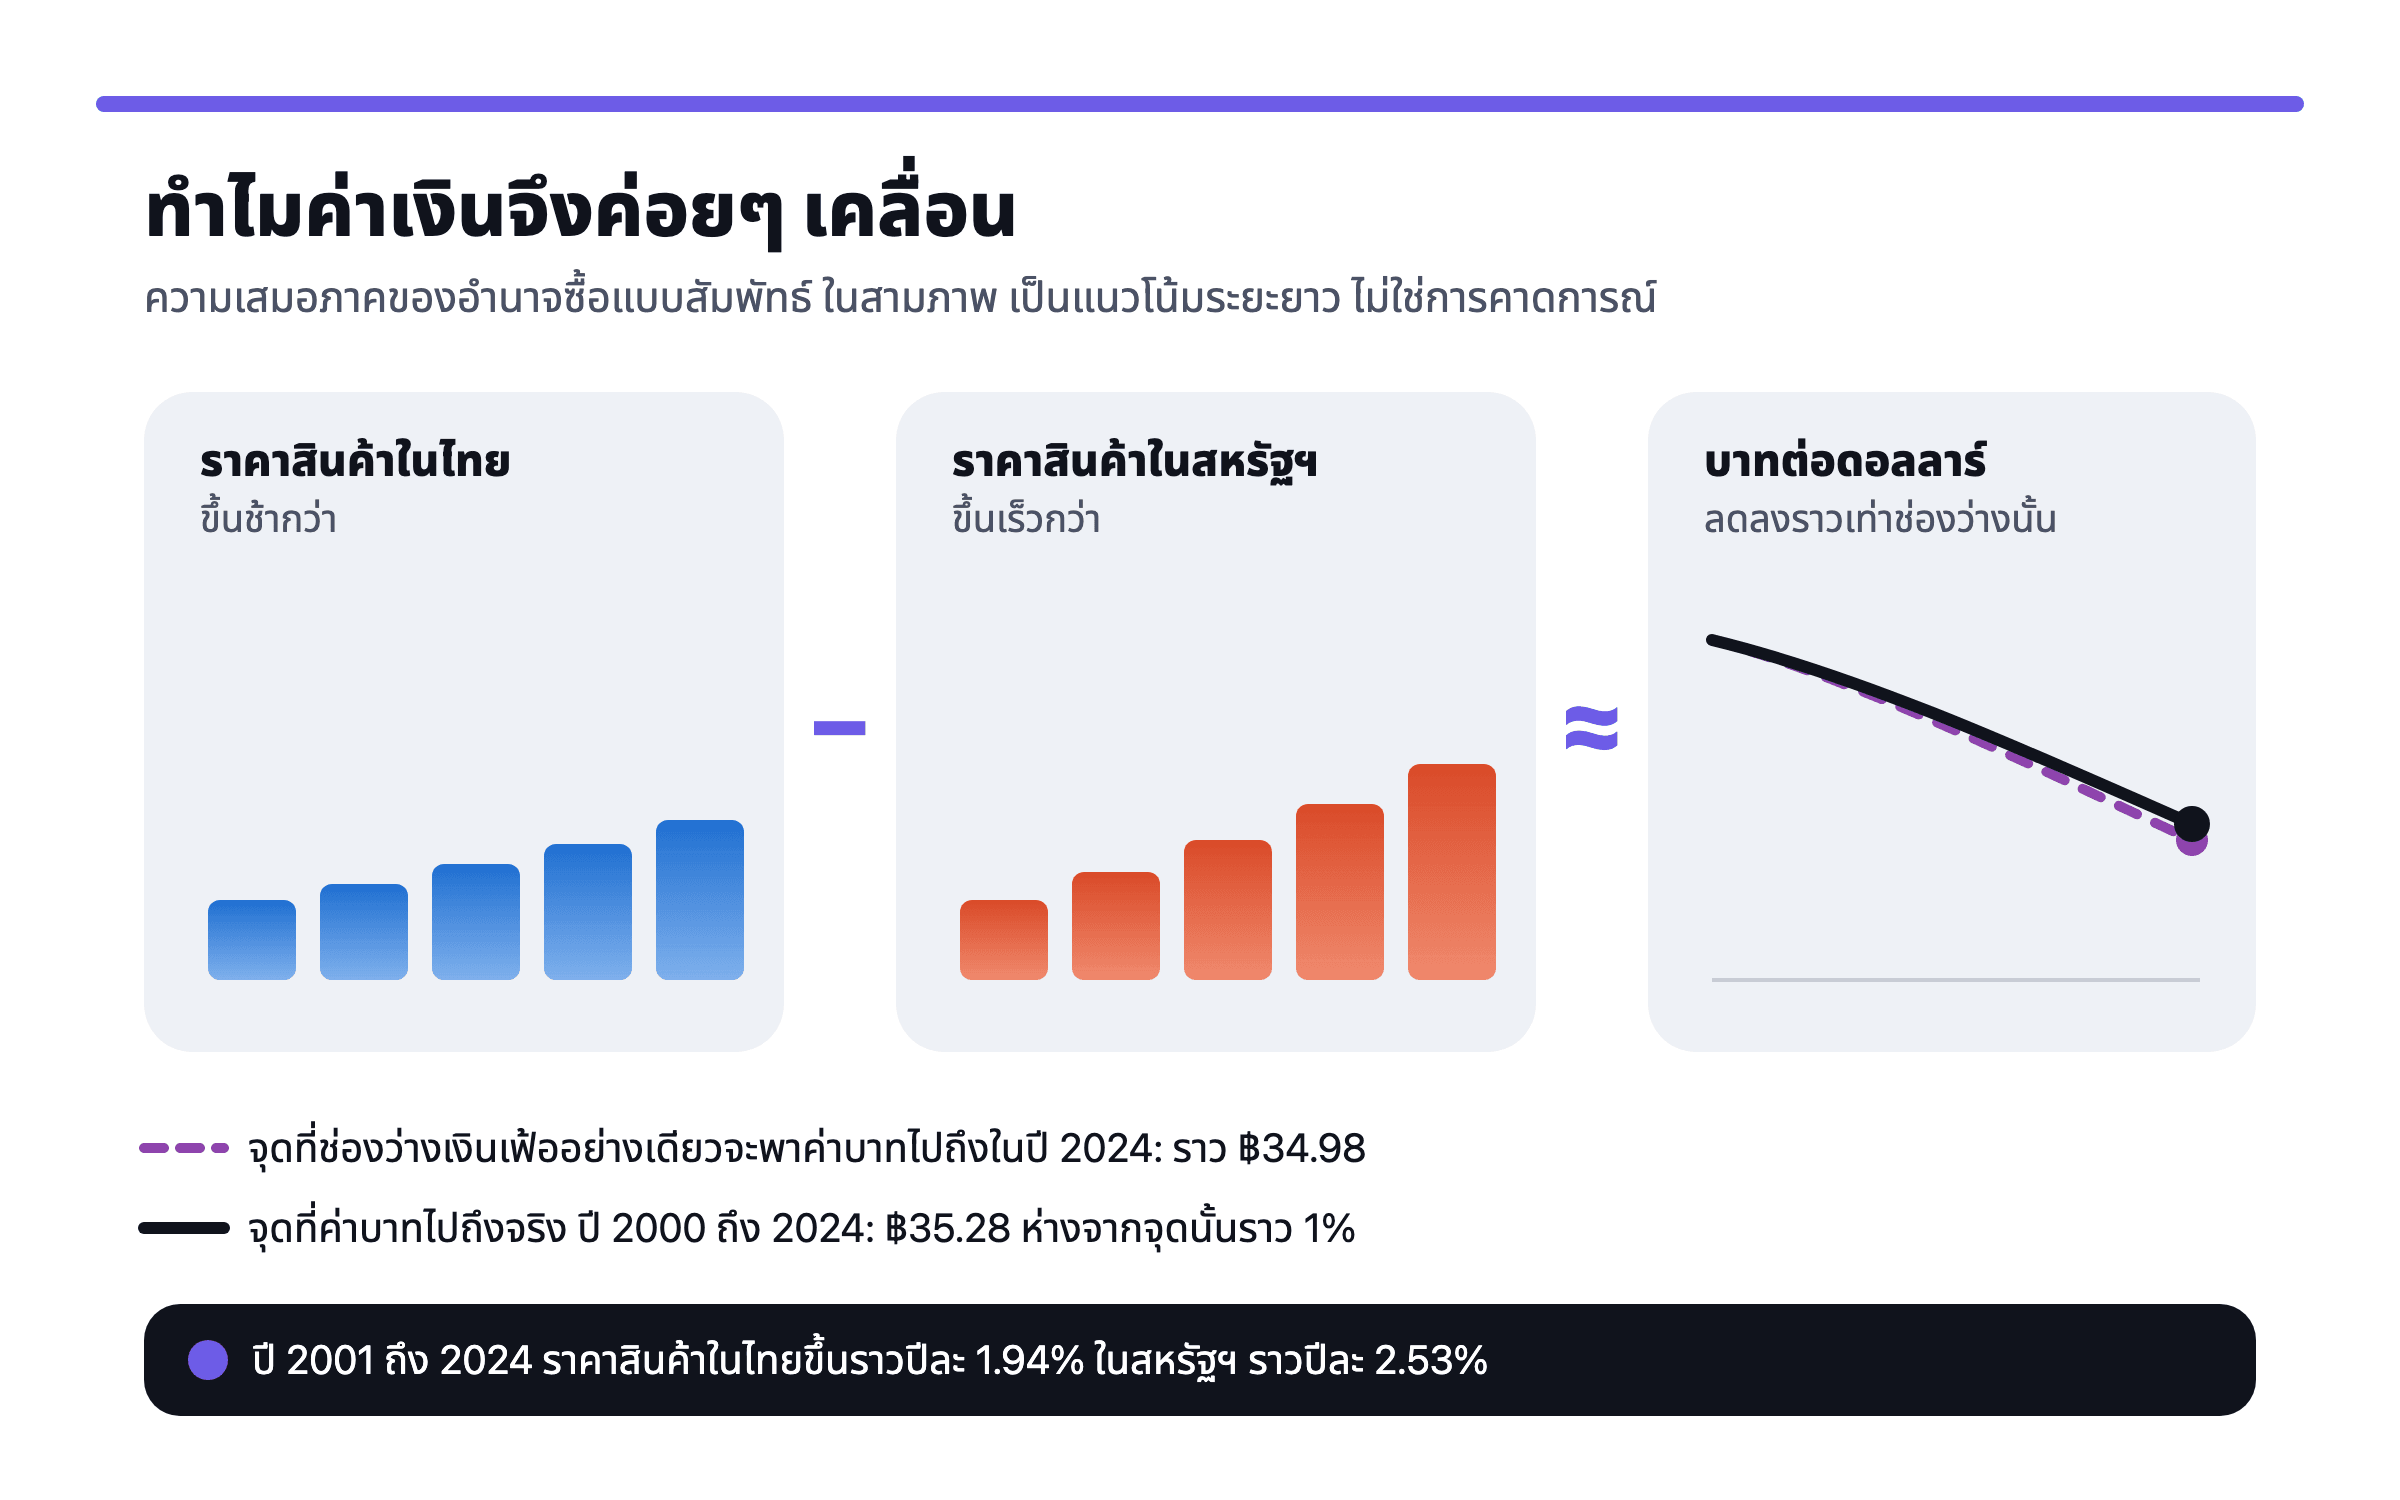 ความเสมอภาคของอำนาจซื้อแบบสัมพัทธ์: เมื่อราคาในประเทศหนึ่งขึ้นช้ากว่าอีกประเทศ ค่าเงินของประเทศนั้นมักแข็งค่าขึ้นราวๆ เท่ากับส่วนต่าง เป็นแนวโน้มระยะยาว ไม่ใช่การคาดการณ์สำหรับปีใดปีหนึ่ง
ความเสมอภาคของอำนาจซื้อบอกแค่ทิศทาง ไม่ได้บอกระดับ ค่าความเสมอภาคของอำนาจซื้อสำหรับการบริโภคของครัวเรือนในไทยที่ธนาคารโลกคำนวณไว้คือ ฿10.61 ต่อหนึ่งดอลลาร์สากล (international dollar) ในปี 2025 เทียบกับอัตราตลาดที่ ฿32.8612,1 พูดง่ายๆ คือ เมื่อแปลงค่าตามอัตราตลาด สิ่งที่ครัวเรือนไทยซื้อมีราคาราว 32% ของตะกร้าสินค้าเดียวกันในสหรัฐฯ และช่องว่างเงินเฟ้อเองก็ไม่ได้คงที่ ธนาคารแห่งประเทศไทยตั้งเป้าเงินเฟ้อทั่วไปไว้ในกรอบ 1% ถึง 3% ในระยะปานกลาง13 และราคาสินค้าผู้บริโภคของไทยลดลง 0.13% ในปี 2025 ต่ำกว่ากรอบนั้น10
เกิดอะไรขึ้นกับเงินออมที่เก็บไว้ในต่างประเทศ
ลองดูลูกพี่ลูกน้องสองคนในตัวอย่างที่ทำงานในญี่ปุ่นเมื่อปี 2000 แต่ละคนกันเงินไว้ ¥1,000,000 ซึ่งมีค่า ฿372,990 ตามอัตราเฉลี่ยของปีนั้น1,7 คนหนึ่งเก็บเป็นเยน อีกคนส่งกลับบ้านและเก็บเป็นบาท เพื่อแยกผลของค่าเงินออกมาให้ชัด สมมติว่าทั้งคู่ไม่ได้ดอกเบี้ยเลย พอถึงปี 2025 เงินเยนมีค่า ฿219,711 ขณะที่คนที่เก็บเป็นบาทยังมี ฿372,990 เท่าเดิม1,7 ส่วนคนที่สามซึ่งทำงานในสหรัฐฯ และเก็บเงิน $10,000 ไว้ตั้งแต่ปี 2000 เห็นเงินก้อนนั้นเปลี่ยนจาก ฿402,098 เป็น ฿328,619 ในช่วงเดียวกัน1
ทีนี้ลองดูว่าแต่ละคนซื้ออะไรในไทยได้บ้าง ราคาสินค้าผู้บริโภคในไทยเพิ่มขึ้น 1.58 เท่าจากปี 2000 ถึง 2025 ตะกร้าสินค้าที่ราคา ฿372,990 ในปี 2000 จึงมีราคาราว ฿590,200 ในปี 202510 คนที่เก็บเยนซื้อตะกร้านั้นได้ 37% คนที่เก็บบาทซื้อได้ 63% ส่วนเงินของคนที่เก็บดอลลาร์ซื้อได้ 52% ของตะกร้าที่ดอลลาร์จำนวนเดียวกันเคยซื้อได้ในปี 20001,7,10
วัดเงินออมในสกุลเงินที่คุณจะใช้จ่าย
คำถามไม่เคยอยู่ที่ว่าบาทแข็งหรืออ่อน แต่อยู่ที่ว่าค่าใช้จ่ายในบั้นปลายชีวิตของคุณจะเป็นสกุลเงินไหน ครัวเรือนที่จะกลับมาตั้งหลักในไทยมีค่าใช้จ่ายเป็นบาท เงินออมเป็นเยน วอน หรือดอลลาร์จึงเป็นการเดิมพันว่าบาทจะอ่อนค่า และตลอด 25 ปีนี้การเดิมพันนั้นแพ้เป็นส่วนใหญ่ ครัวเรือนที่จะอยู่ในไทเป โซล หรือโอซากาต่อไปมีค่าใช้จ่ายเป็นสกุลเงินของที่นั่น และเงินออมบาทต่างหากที่เป็นการเดิมพัน บทความของเราเรื่อง การลงทุนกระจุกในประเทศตัวเองกับความเสี่ยงค่าเงิน อธิบายวิธีถือทั้งสองสกุลโดยที่เงินยังตรงกับค่าใช้จ่าย
- วัดเงินก้อนเป็นบาท ถ้าคุณจะใช้จ่ายเป็นบาท ยอดเงินที่โตในหน่วยเยนหรือวอนอาจหดลงในหน่วยบาทได้ 100 เยนแลกบาทได้น้อยลง 41% ในปี 2025 เมื่อเทียบกับปี 20007
- อย่าวางแผนโดยคิดว่าค่าเงินจะค่อยๆ เคลื่อนไปทางเดียว ในช่วงห้าปีข้างต้น ราคาของดอลลาร์ในหน่วยบาทเปลี่ยนไปตั้งแต่ลดลงปีละ 4.66% จนถึงเพิ่มขึ้นปีละ 1.55%1 แผนที่ใช้ได้ก็ต่อเมื่อบาทแข็งค่าต่อไป หรืออ่อนค่าต่อไป คือการเดิมพันค่าเงิน
- เก็บเงินที่จะใช้ในระยะใกล้ไว้ในสกุลเงินที่จะใช้จ่าย เงินสำหรับซื้อบ้านในไทยในอีกสองปีไม่มีเวลาฟื้นตัวจากปีที่อัตราแลกเปลี่ยนไม่เป็นใจ
- อย่าลืมต้นทุนของการโอนข้ามสกุล การแลกเงินทุกครั้งมีค่าใช้จ่าย และการโอนก้อนเล็กบ่อยๆ ยิ่งแพงกว่า ดู ส่งเงินกลับบ้านที่ไทย เสียค่าใช้จ่ายจริงเท่าไร
มองค่าเงินบาทจากนี้ไป
ไม่มีใครบอกได้ว่าปีหน้าบาทจะอยู่ตรงไหน และประวัติข้างต้นเป็นบันทึก ไม่ใช่การคาดการณ์ แค่ในปี 2026 ปีเดียว อัตรารายวันของหนึ่งดอลลาร์ก็อยู่ระหว่าง ฿30.96 ถึง ฿33.832 สิ่งที่ข้อมูลนี้สนับสนุนคือนิสัยอย่างหนึ่ง คือวางแผนในสกุลเงินที่คุณจะใช้จ่าย สมมติว่าค่าใช้จ่ายเพิ่มขึ้นตามเงินเฟ้อของประเทศนั้น และถือว่ากำไรจากการเคลื่อนไหวของค่าเงินเป็นของแถม ไม่ใช่ฐานของแผน ถ้าดอลลาร์ที่อ่อนลงเป็นส่วนหนึ่งในเรื่องของคุณ รายงานของเราเรื่อง ดอลลาร์อ่อนค่า กับครอบครัวที่ใช้ชีวิตข้ามประเทศ อธิบายปี 2025 ไว้ละเอียดกว่า