2%
आम महँगाई
प्लान में रोज़ की चीज़ों की कीमतें हर साल कितनी तेज़ी से बढ़ती हैं — केंद्रीय बैंक का घोषित महँगाई का लक्ष्य।
भाषा · Language
FIRE प्लानर · अमेरिका के लिए FIRE कैलकुलेटर
Nivritee का FIRE प्लानर अमेरिकी डॉलर में साल-दर-साल अनुमान लगाता है कि आपका परिवार कब काम छोड़ सकता है — अमेरिकी महँगाई, इलाज के खर्च की अलग दर और आपके 401(k), IRA और HSA बैलेंस के साथ। यह मुफ़्त है: साइन-अप के बाद आठ जवाब, लगभग दो मिनट, और अनुमान उस उम्र तक जाता है जहाँ तक प्लान का हिसाब चलता है।
आपका देश
| देश | करेंसी | महँगाई | इलाज |
|---|---|---|---|
| अमेरिका | USD | 2.0% | 9.1% |
| भारत | INR | 4.0% | 12.9% |
| ब्रिटेन | GBP | 2.0% | 10.0% |
| सिंगापुर | SGD | 2.0% | 16.9% |
चौदह देश। हर दर सामने, और हर दर बदलना आपके हाथ में।
FIRE प्लानर · USD में आपका FI नंबर
आपका FI नंबर काम छोड़ने के बाद की आपकी सोची हुई ज़िंदगी के एक साल का खर्च है, जिसे उस 4% निकासी दर से भाग दिया जाता है जो प्लानर अमेरिका के लिए इस्तेमाल करता है — निकासी पर लगने वाले टैक्स का हिसाब रखते हुए, आपके लक्ष्य जोड़कर और आती रहने वाली आमदनी घटाकर। इसका अनुमान USD ($) में लगाया जाता है, और इसके बगल में 100 में से फ़ाइनेंशियल फ़्रीडम इंडेक्स होता है।
आपका पर्सेंटाइल आपके परिवार की नेट वर्थ की तुलना फ़ेडरल रिज़र्व का सर्वे ऑफ़ कंज़्यूमर फ़ाइनेंसेज़ में आपकी उम्र के परिवारों से करता है, सर्वे के साल के आँकड़ों को आज तक आगे बढ़ाकर।
FIRE प्लानर कैसे काम करता है →फ़ाइनेंशियल फ़्रीडम इंडेक्स
उदाहरण वाला एक परिवार। आपका अपना स्कोर आपके प्लान से निकाला और सहेजा जाता है, अंदाज़े से नहीं।
अमेरिका · वे दरें जिनसे आपका प्लान शुरू होता है
अमेरिका का प्लान इन्हीं दरों से, USD में शुरू होता है। हर दर आपके प्लान पर दिखती है और उसे बदलना आपके हाथ में है, और एक दर बदलने से किसी और का प्लान नहीं बदलता।
2%
प्लान में रोज़ की चीज़ों की कीमतें हर साल कितनी तेज़ी से बढ़ती हैं — केंद्रीय बैंक का घोषित महँगाई का लक्ष्य।
3.62%
स्कूल की फ़ीस, जो आम तौर पर रोज़ की चीज़ों की कीमतों से तेज़ बढ़ती है।
9.1%
इलाज का खर्च, जो लगभग हर बाज़ार में रोज़ की चीज़ों की कीमतों से तेज़ बढ़ता है।
7.6%
यह एक मानी गई दर है, भविष्यवाणी नहीं — इसे दिखाया जाता है ताकि आप इसे बदल सकें।
5.15%
कम, क्योंकि जिस पैसे से खर्च निकाला जा रहा हो, उसे आम तौर पर ज़्यादा सावधानी से रखा जाता है।
4%
आपका FI नंबर मानकर चलता है कि साल भर में बचत से इतना हिस्सा निकाला जाता है।
पोर्टफ़ोलियो ट्रैकर · अमेरिका की योजनाएँ, एक प्लान में
हर एक आपके प्लान में अपने नाम से एक पंक्ति है, किसी भी दूसरे देश में आपके शेयर, फ़ंड और डिपॉज़िट के साथ — और पोर्टफ़ोलियो ट्रैकर में सब एक करेंसी में बदले जाते हैं।
पोर्टफ़ोलियो ट्रैकर कैसे काम करता है →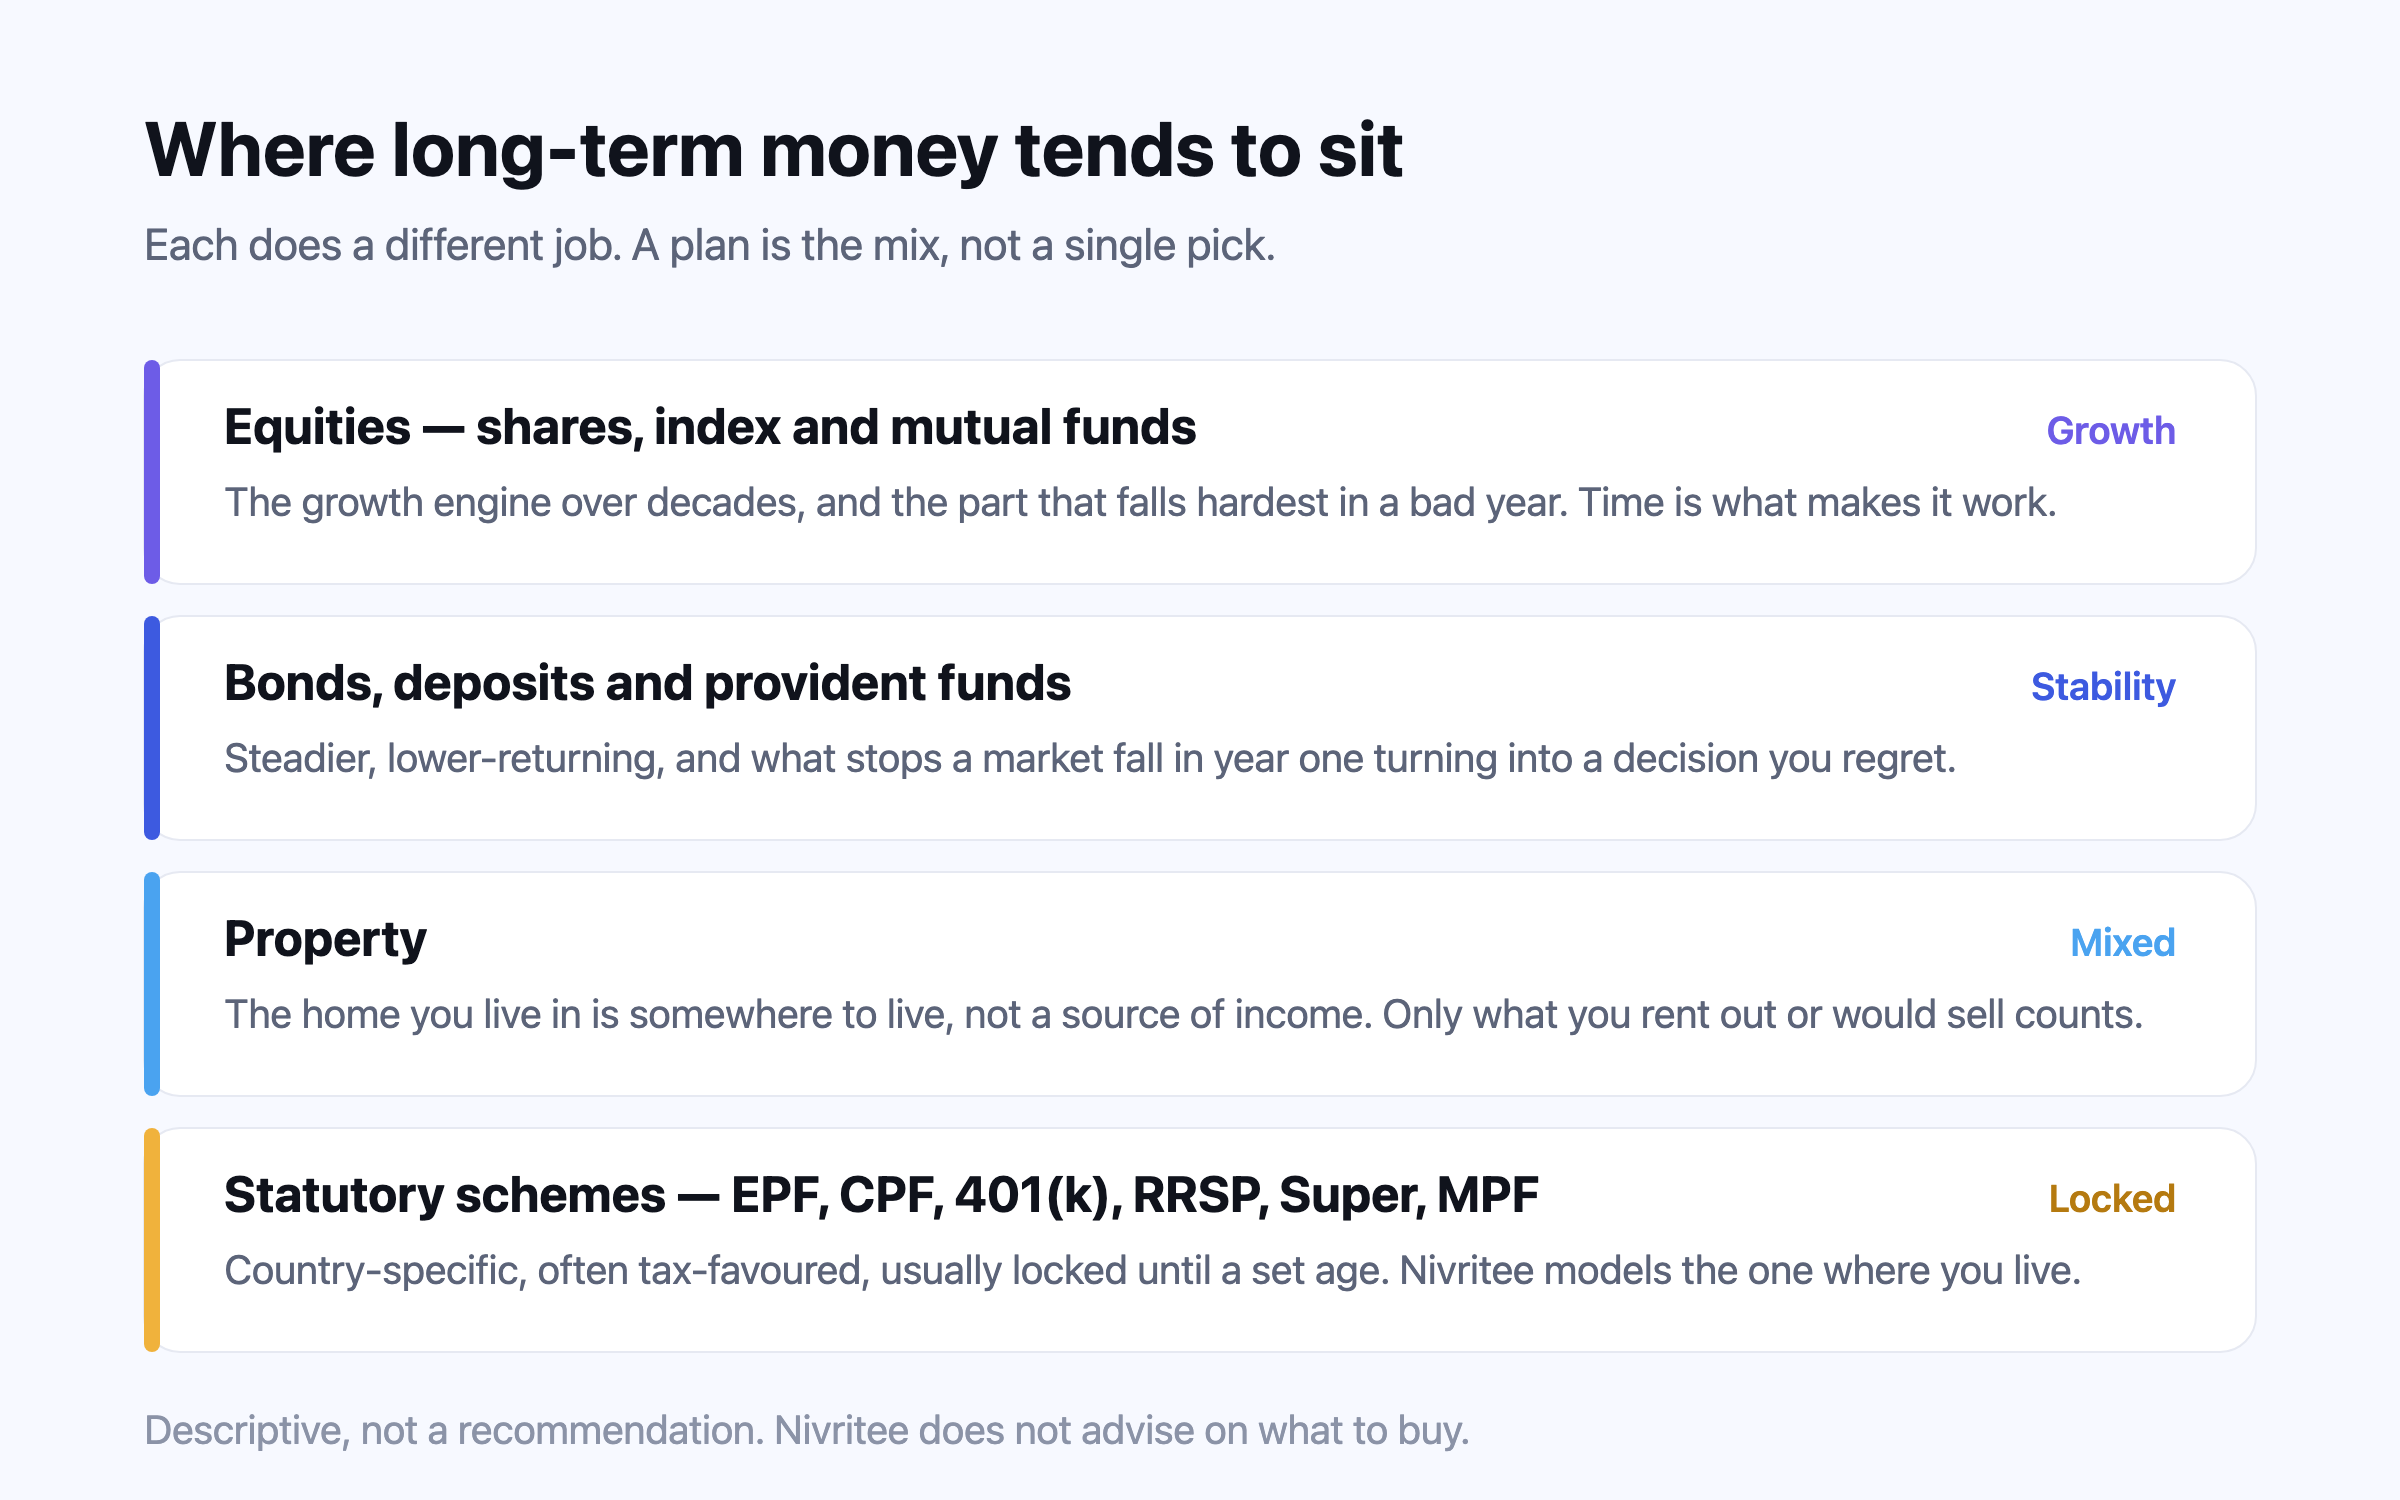
अमेरिका · पैसा कब निकाला जा सकता है
वे उम्र, जिनसे तय होता है कि सैलरी रुकने के बाद के बीच के साल FIRE प्लान कैसे पार करता है।
59½ की उम्र से 401(k) और IRA का पैसा 10% अतिरिक्त टैक्स के बिना निकाला जा सकता है; 55 की उम्र के बाद नौकरी छोड़ने पर उस कंपनी वाले खाते का पैसा और पहले खुल जाता है।
सोशल सिक्योरिटी पेंशन 62 से शुरू हो सकती है; 1960 या उसके बाद जन्मे लोगों के लिए, जिनके लिए पूरी पेंशन की उम्र 67 है, यह पूरी रकम का 70% रह जाती है।
मेडिकेयर 65 से शुरू होता है, इसलिए उससे पहले का हेल्थ कवर आपको खुद जुटाना है।
FIRE प्लानर · अमेरिका
अमेरिका में FIRE प्लान का सबसे मुश्किल हिस्सा काम छोड़ने से 59½ तक के साल होते हैं। ये साल टैक्स-छूट वाले पेंशन खातों के बाहर रखे पैसे से चलते हैं, या जिस कंपनी को आप छोड़ते हैं उसके खाते पर 55 की उम्र वाली छूट से। Nivritee के साल-दर-साल हिसाब में इनमें से हर साल दिखता है, इसलिए कोई कमी आने से पहले ही नज़र आ जाती है।
हेल्थ कवर दूसरा पुल है: मेडिकेयर 65 से शुरू होता है। Nivritee इलाज के खर्च को आम महँगाई से नहीं, उसकी अपनी दर से बढ़ाता है — WTW के सर्वे में बीमा कंपनियों का अनुमान है कि 2026 में दुनिया भर में इलाज का खर्च 10.3% बढ़ सकता है।
62 की उम्र में सोशल सिक्योरिटी लेने पर, 1960 या उसके बाद जन्मे लोगों को पूरी पेंशन का 70% मिलता है। जितनी रकम की उम्मीद है उसे काम छोड़ने के बाद भी आती रहने वाली आमदनी के रूप में जोड़ें, और FI नंबर इसे उस रकम से घटा देता है जो आपकी बचत से पूरी होनी है।
आपका पर्सेंटाइल आपके परिवार की नेट वर्थ की तुलना फ़ेडरल रिज़र्व के सर्वे ऑफ़ कंज़्यूमर फ़ाइनेंसेज़ में आपकी उम्र के अमेरिकी परिवारों से करता है, सर्वे के साल के आँकड़ों को आज तक आगे बढ़ाकर।
अमेरिका के लिए Nivritee क्यों
अमेरिका वाला आपका प्लान वही आँकड़े पढ़ता है जो बाकी पाँच स्तंभ पढ़ते हैं — आपके पास क्या है, आप कितना कमाते और खर्च करते हैं और आप पर कितना कर्ज़ है, चाहे ये किसी भी देश में हों।
पोर्टफ़ोलियो ट्रैकर
जिन-जिन देशों में आप निवेश करते हैं, वहाँ के शेयर, फ़ंड और डिपॉज़िट — हर दिन आपकी अपनी एक करेंसी में आँके हुए, साथ में आपको असल में मिला सालाना रिटर्न (XIRR)।
पोर्टफ़ोलियो ट्रैकर →मनी मैनेजर
आप कितना कमाते हैं, कितना खर्च करते हैं और आप पर कितना कर्ज़ है — आपके देश, आपके शहर और हर तरह की महँगाई के पैमाने पर परखा हुआ।
मनी मैनेजर →फ़ैमिली फ़ाइनेंस
जोड़े के तौर पर साथ मिलकर प्लान बनाएँ, दोनों के अपने-अपने लॉगिन के साथ; तय करें कि किसे क्या दिखे, और अपने CA या वकील को सिर्फ़ देखने का एक्सेस दें।
फ़ैमिली फ़ाइनेंस →निव
आपका पोर्टफ़ोलियो, खर्च, बकेट और प्लान जाँचती है, प्लान के असली साल-दर-साल अनुमान पर ‘अगर ऐसा हो तो’ का हिसाब चलाती है, और समझाती है। फ़ैसला आपका।
निव →फ़्रीडम लैडर
बचाव, गुज़ारा, आज़ादी की पूँजी, अतिरिक्त पैसा: हर बकेट में कितना पैसा होना चाहिए, और क्या वह ऐसी चीज़ में लगा है जिसे वह बकेट इस्तेमाल कर सके।
फ़्रीडम लैडर →जो सिर्फ़ Nivritee करता है
FIRE कैलकुलेटर उस आँकड़े से शुरू होते हैं जो टाइप किया जाता है। FIRE प्लानर उस सब से शुरू होता है जो आपके परिवार के पास है, हर देश में, एक करेंसी में — और आप दोनों के लिए प्लान बनाता है।
भारतीय म्यूचुअल फ़ंड, अमेरिकी शेयर, ब्रिटेन का कोई फ़ंड और खाड़ी के किसी बैंक का डिपॉज़िट — सब परिवार के एक ही आँकड़े में, हर दिन आपकी अपनी करेंसी में बदलकर।
आज आपके पास जो है, वही इस अनुमान में जाता है कि काम छोड़ना कब मुमकिन है। पोर्टफ़ोलियो ट्रैकर प्लान नहीं बनाते; FIRE कैलकुलेटर निवेश ट्रैक नहीं करते।
दो लोग, एक प्लान, और दूसरा क्या देखे, यह फ़ैसला हर एक का अपना — आपके CA या वकील को ठीक उतना ही दिखता है जितना आप शेयर करें, सिर्फ़ देखने के लिए।
चौदह बाज़ारों की महँगाई, वहाँ की योजनाएँ और परिवारों के सर्वे, ताकि आपका खर्च और आपका पर्सेंटाइल वहीं के हिसाब से मापे जाएँ जहाँ आप रहते हैं।
निव से ‘अगर ऐसा हो तो’ वाला कोई सवाल पूछें — वह उसे आपके प्लान के अपने साल-दर-साल अनुमान पर चलाती है और दोनों आँकड़े बताती है; हिसाब में वह कभी अंदाज़ा नहीं लगाती।
कोई फ़ीस नहीं, कोई कमीशन नहीं, कोई प्रोडक्ट नहीं। Nivritee में कोई भी आपका प्लान नहीं खोल सकता।
FIRE कैलकुलेटर अमेरिका · सवाल
आम तौर पर कहा जाता है कि साल भर के खर्च का 25 गुना चाहिए: विलियम बेंगन की 1994 की स्टडी में, अमेरिकी बाज़ार के इतिहास में पहले साल जमा पूँजी का 4% निकालकर और फिर हर साल उस रकम को महँगाई के हिसाब से बढ़ाकर, पैसा कम से कम 30 साल चला। Nivritee का FI नंबर आपके अपने खर्च पर यही 4% निकासी दर लगाता है, निकासी पर लगने वाले टैक्स का हिसाब रखता है, आपके लक्ष्य जोड़ता है और आती रहने वाली आमदनी घटा देता है। आपका आँकड़ा इस पर टिका है कि आप कितना खर्च करते हैं, कब काम छोड़ते हैं और क्या आता रहता है।
59½ की उम्र से 10% अतिरिक्त टैक्स नहीं लगता, और 55 की उम्र के बाद नौकरी छोड़ने पर उस कंपनी वाले खाते से इसके बिना पैसा निकाला जा सकता है। Traditional बैलेंस पर आम इनकम टैक्स फिर भी लगता है।
गिनी जानी चाहिए। पेंशन 62 से पूरी रकम के 70% पर शुरू हो सकती है, या 1960 या उसके बाद जन्मे लोगों के लिए 67 पर पूरी। Nivritee में आप इसे काम छोड़ने के बाद भी आती रहने वाली आमदनी के रूप में जोड़ते हैं, और अनुमान और FI नंबर दोनों इसे गिनते हैं।
हाँ। Nivritee का FIRE प्लानर मुफ़्त है, कोई पेड वर्ज़न नहीं। अकाउंट बनने के बाद यह आठ सवाल पूछता है — लगभग दो मिनट — और अमेरिकी महँगाई, इलाज के बढ़ते खर्च और आपके 401(k), IRA और HSA बैलेंस के साथ आपके प्लान का साल-दर-साल अनुमान लगाता है। आपको मिलता है आपका FI नंबर, 0–100 का फ़ाइनेंशियल फ़्रीडम इंडेक्स, आठ स्ट्रेस टेस्ट, और यह कि आपकी उम्र के अमेरिकी परिवारों के मुकाबले आप कहाँ हैं।
आठ आँकड़ों से पहला जवाब, लगभग दो मिनट में; फिर अपनी होल्डिंग्स, अपने पार्टनर और बारीक ब्योरा अपनी रफ़्तार से जोड़ें। मुफ़्त, बैंक लॉगिन की ज़रूरत नहीं, और Nivritee में कोई भी आपका प्लान नहीं खोल सकता।
मुफ़्त शुरू करें