हर देश, एक करेंसी
भारतीय म्यूचुअल फ़ंड, अमेरिकी शेयर, ब्रिटेन का कोई फ़ंड और खाड़ी के किसी बैंक का डिपॉज़िट — सब परिवार के एक ही आँकड़े में, हर दिन आपकी अपनी करेंसी में बदलकर।
भाषा · Language
NRI पोर्टफ़ोलियो ट्रैकर · विदेश में कमाने वाले भारतीयों के लिए
भारतीय म्यूचुअल फ़ंड, NSE और BSE के शेयर, अमेरिका का एक इंडेक्स फ़ंड, दुबई में एक बचत खाता, भारत में बिताए सालों का EPF और PPF, और पुणे में एक फ़्लैट — एक करेंसी में, हर कामकाजी दिन के भाव के साथ, बिना किसी बैंक या ब्रोकर लॉगिन के। फिर एक FIRE प्लान, उस देश के हिसाब से जहाँ आप असल में रहेंगे।
पोर्टफ़ोलियो ट्रैकर
कोई भी हिसाब होने से पहले, एक बार INR में बदला गया।
पोर्टफ़ोलियो ट्रैकर · NRI के लिए निवेश ट्रैकर
स्कीम कोड से भारतीय म्यूचुअल फ़ंड, NSE और BSE के शेयर और ETF, सॉवरेन गोल्ड बॉन्ड, और NASDAQ, NYSE, लंदन स्टॉक एक्सचेंज और स्टॉक एक्सचेंज ऑफ़ थाईलैंड की होल्डिंग्स, साथ में अमेरिकी, ब्रिटिश, यूरोपीय और थाई फ़ंड। हर एक का भाव उसके बाज़ार के रोज़ के क्लोज़िंग भाव से लगता है, और वह एक बार, रोज़ जाँचे गए एक्सचेंज रेट पर, उस करेंसी में बदला जाता है जिसमें आप खर्च करेंगे।
NRE, NRO और विदेशी बैंक खाते डिपॉज़िट के रूप में जुड़ते हैं: हर खाता उसकी अपनी करेंसी में दर्ज करें और उस देश का नाम दें जहाँ उसका बैंक है। किसी भारतीय फ़ंड की SIP (हर महीने तय रकम से अपने-आप होने वाला निवेश) एक बार दर्ज होती है, और हर किस्त उसी दिन जुड़ती है जिस दिन वह सेटल हुई।
पोर्टफ़ोलियो ट्रैकर किन-किन बाज़ारों को कवर करता है →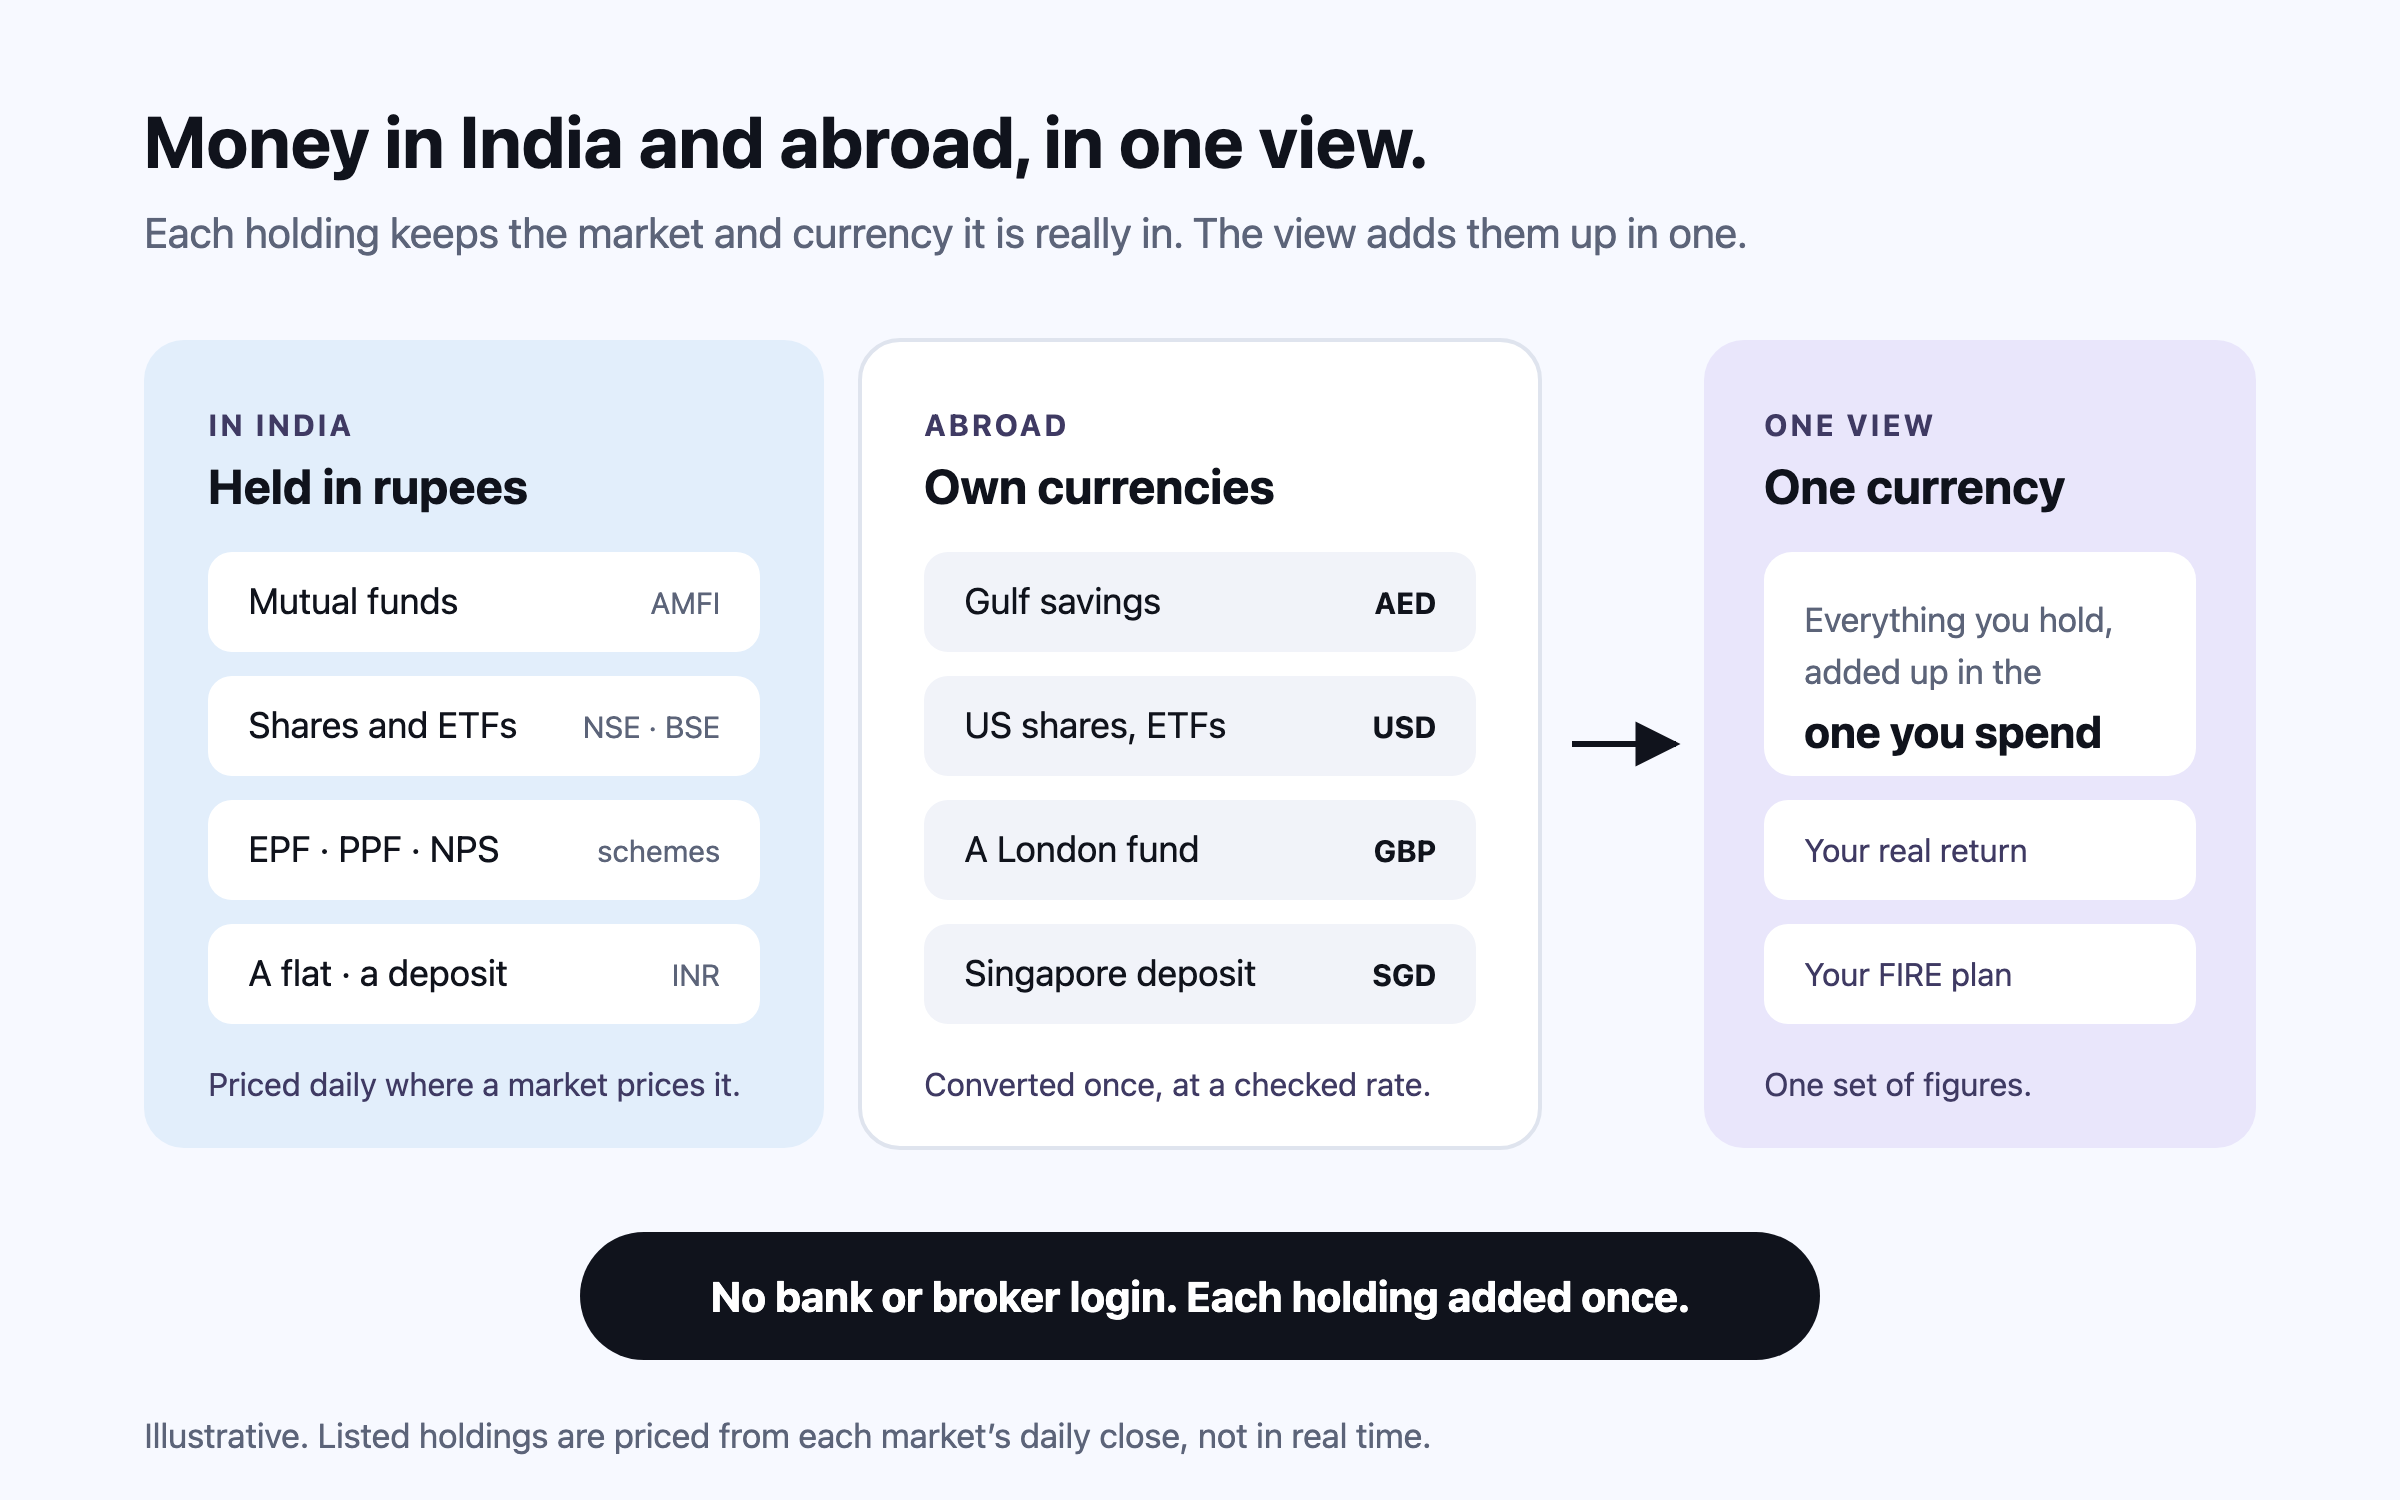
पोर्टफ़ोलियो ट्रैकर · NRI के लिए नेट वर्थ ट्रैकर
भारत में बिताए सालों के प्रॉविडेंट फ़ंड और पेंशन, सोना और गहने, रुपये में एक डिपॉज़िट और दिरहम में एक बचत खाता — सब मिलाकर एक नेट वर्थ (आपके पास जो कुछ है, उसमें से कर्ज़ घटाकर बचा हिस्सा)। जिस फ़्लैट में आप रहेंगे, वह नेट वर्थ में गिना जाता है, खर्च के लिए निकाले जाने वाले पैसे के रूप में कभी नहीं; किराये पर दिया फ़्लैट आपकी जमा पूँजी (कॉर्पस) में गिना जाता है।
जिस पैसे पर आप ‘इमरजेंसी फ़ंड’ का टिक लगाते हैं, वह कॉर्पस से बाहर हो जाता है और फ़्रीडम लैडर के पहले पायदान पर रहता है, चाहे वह किसी भी देश के बैंक में हो — ताकि एक ही रुपया दो बार न गिना जाए।
निवेश
FIRE प्लानर · NRI के लिए फ़ाइनेंशियल प्लानिंग
बताएँ कि आज आप कहाँ कमाते और खर्च करते हैं, काम छोड़ने के बाद कहाँ रहेंगे, और आप वहाँ कब बसेंगे। सैलरी, किराया, स्कूल की फ़ीस और लोन, हर एक का अपना देश, अपनी तारीखें और अपनी करेंसी रहती है; प्लान उस देश की करेंसी में हिसाब दिखाता है जहाँ आप रहेंगे।
दूसरे देश में बसने के बाद की ज़िंदगी की कीमत भारत की दरों पर लगती है, और इलाज और पढ़ाई के खर्च की अपनी अलग, ज़्यादा तेज़ दरों पर। Nivritee जिन चौदह देशों के लिए प्लान बनाता है, उनमें से किसी दूसरे देश का खर्च — लंदन, दुबई, सिंगापुर, अमेरिका — उसी देश की दरों से बढ़ता है; बाकी कहीं भी, जैसे सऊदी अरब में, आपके प्लान की दरों से।
कई देशों के बीच प्लानिंग →आपका देश
आप भारत में कब बसेंगे?जब मैं काम छोड़ूँ55 की उम्र में
| पंक्ति | कहाँ | शुरू | खत्म | जैसा दर्ज किया | INR में |
|---|---|---|---|---|---|
| सैलरी | UAE | आज | 55 की उम्र में | AED▾ 30,000 / महीना | ≈ ₹6.81 लाख / महीना |
| पुणे वाले फ़्लैट से किराया | भारत | आज | दूसरे देश में बसने पर | INR▾ 25,000 / महीना | ₹25,000 / महीना |
| दुबई में किराया | UAE | आज | दूसरे देश में बसने पर | AED▾ 10,000 / महीना | ≈ ₹2.27 लाख / महीना |
| स्कूल की फ़ीस | UAE | आज | 52 की उम्र में | AED▾ 5,000 / महीना | ≈ ₹1.14 लाख / महीना |
| दुबई में रहने का खर्च | UAE | आज | दूसरे देश में बसने पर | AED▾ 9,000 / महीना | ≈ ₹2.04 लाख / महीना |
| पुणे में रहने का खर्च | भारत | दूसरे देश में बसने पर | — | INR▾ 1,25,000 / महीना | ₹1.25 लाख / महीना |
| होम लोन | भारत | आज | 2037 में चुकता | INR▾ 35,00,000 | ₹35 लाख |
| S&P 500 ETF | NYSE | — | — | USD▾ 27,000 | ≈ ₹22.52 लाख |
FIRE प्लानर · करेंसी का स्ट्रेस टेस्ट
विदेश में रखे पैसे की कीमत 15% कम वाली स्थिति में, आपके काम छोड़ने के दिन, दूसरी करेंसी में आपकी हर संपत्ति, कमाई, भुगतान और आने वाली हर रकम पर 15% की गिरावट लगाई जाती है — यह करेंसी के दो दर्ज उतार-चढ़ाव पर आधारित है, जिनमें बड़ा वाला 2016 के बाद पाउंड का था। उदाहरण वाले परिवार के लिए अनुमान है कि पैसा 90 की उम्र तक चलता है, और आखिर में ₹4.27 करोड़ कम बचता है।
इसके साथ ‘2008 जैसी गिरावट’ पर भी टिक लगाएँ, तो दोनों मिलकर चार्ट की एक ही रेखा बनाते हैं: साथ मिलकर वे उसी प्लान को यहाँ पहुँचाते हैं — “78 की उम्र में पैसा खत्म”। आपका FI नंबर, आपका फ़ाइनेंशियल फ़्रीडम इंडेक्स और भारत के परिवारों के बीच आप कहाँ खड़े हैं, यह सब उसके बगल में दिखता है।
FIRE प्लानर कैसे काम करता है →FIRE प्लानर
ठीक-ठाक पैसा चलता है, थोड़ी गुंजाइश के साथ
| उम्र | दौर | शुरुआत में | बढ़त | आमदनी | खर्च | आखिर में |
|---|---|---|---|---|---|---|
| 54 | कमाई जारी | ₹6.14 करोड़ | +₹59.92 लाख | ₹1.2 करोड़ | −₹98.7 लाख | ₹6.96 करोड़ |
| 55 | काम छोड़ने के बाद | ₹6.96 करोड़ | +₹53.69 लाख | — | −₹29.75 लाख | ₹7.19 करोड़ |
| 56 | काम छोड़ने के बाद | ₹7.19 करोड़ | +₹55.53 लाख | — | −₹30.94 लाख | ₹7.44 करोड़ |
फ़ैमिली फ़ाइनेंस · पार्टनर के साथ प्लान बनाएँ
उसी प्लान में आपके पार्टनर का अपना लॉगिन होता है, और अपनी तरफ़ दूसरे को सिर्फ़ देखने की छूट हो या बदलने की भी, यह फ़ैसला आप दोनों में से हर एक का अपना है। एक परिवार के प्लान में दो करियर और काम छोड़ने की दो तारीखें, और हर पंक्ति बताती है कि वह किसकी है।
भारत में अपने CA या माता-पिता को आमंत्रण भेजें, ताकि उन्हें ठीक उतना दिखे जितना आप चुनें — सिर्फ़ देखने के लिए, और जब चाहें एक्सेस वापस लें।
फ़ैमिली फ़ाइनेंस कैसे काम करता है →फ़ैमिली फ़ाइनेंस
| व्यक्ति | उम्र | एक्सेस |
|---|---|---|
| आपके पार्टनरपार्टनर | 36 | शामिलसाथ में प्लान, अपने अलग साइन इन के साथ |
| आपकी माँमाता या पिता | 64 | स्वीकार कियाउन्हें दिखता है: परिवार का प्लान: हर सेक्शन और नतीजे |
| आपके CAचार्टर्ड अकाउंटेंट | 51 | मंज़ूरी बाकीआपके पार्टनर की मंज़ूरी का इंतज़ार · उसके बाद ईमेल जाता है |
| एक करीबी दोस्तभरोसेमंद दोस्त | 40 | भेजा गया26 सित॰ 2026 को भेजा गया · लिंक 10 अक्टू॰ 2026 तक मान्य |
| आपके भाईभाई या बहन | 33 | आमंत्रण नहीं भेजा गयाआपके प्लान में · जब चाहें, उन्हें देखने के लिए आमंत्रण भेजें |
निव · मुफ़्त AI फ़ाइनेंशियल असिस्टेंट
निव आपकी होल्डिंग्स, आपका खर्च, आपके बकेट और आपका प्लान पढ़ती है। उससे ‘अगर ऐसा हो तो’ वाला कोई सवाल पूछें, तो वह उसे आपके अपने अनुमान पर चलाती है और दोनों आँकड़े बताती है — वह कभी मन में हिसाब नहीं लगाती।
वह समझाती है; फ़ैसला आपका। वह कभी कुछ खरीदने या बेचने के लिए नहीं कहती, और उसके पास आपको बेचने के लिए कुछ नहीं है।
निव क्या कर सकती है →Nivritee — मुझे निव कहें
अगर मैं इसके बजाय 52 पर काम छोड़ूँ तो?
तब बात नहीं बनती — अनुमान है कि आपकी बचत 90 तक चलने के बजाय 81 की उम्र में खत्म हो जाती। बिना सैलरी का आपका पहला साल 2040 होता, जब कॉलेज की पढ़ाई — बच्चा 2 का खर्च आता है, इसलिए उस साल बचत का 18.9% निकालना पड़ता, जबकि अभी के प्लान में यह 4.3% है। यही ठीक-ठाक और नाकाफ़ी के बीच का फ़र्क है।
‘अगर ऐसा हो तो’ का हिसाब चलाया · काम छोड़ने की उम्र 52
जो सिर्फ़ Nivritee करता है
ज़्यादातर पोर्टफ़ोलियो ट्रैकर एक ही देश की होल्डिंग्स पर रुक जाते हैं, और FIRE कैलकुलेटर नहीं जानते कि आपके पास क्या है। यहाँ दोनों एक ही आँकड़े पढ़ते हैं, एक करेंसी में। पूरी तुलना देखें →
भारतीय म्यूचुअल फ़ंड, अमेरिकी शेयर, ब्रिटेन का कोई फ़ंड और खाड़ी के किसी बैंक का डिपॉज़िट — सब परिवार के एक ही आँकड़े में, हर दिन आपकी अपनी करेंसी में बदलकर।
आज आपके पास जो है, वही इस अनुमान में जाता है कि काम छोड़ना कब मुमकिन है। पोर्टफ़ोलियो ट्रैकर प्लान नहीं बनाते; FIRE कैलकुलेटर निवेश ट्रैक नहीं करते।
दो लोग, एक प्लान, और दूसरा क्या देखे, यह फ़ैसला हर एक का अपना — आपके CA या वकील को ठीक उतना ही दिखता है जितना आप शेयर करें, सिर्फ़ देखने के लिए।
चौदह बाज़ारों की महँगाई, वहाँ की योजनाएँ और परिवारों के सर्वे, ताकि आपका खर्च और आपका पर्सेंटाइल वहीं के हिसाब से मापे जाएँ जहाँ आप रहते हैं।
निव से ‘अगर ऐसा हो तो’ वाला कोई सवाल पूछें — वह उसे आपके प्लान के अपने साल-दर-साल अनुमान पर चलाती है और दोनों आँकड़े बताती है; हिसाब में वह कभी अंदाज़ा नहीं लगाती।
कोई फ़ीस नहीं, कोई कमीशन नहीं, कोई प्रोडक्ट नहीं। Nivritee में कोई भी आपका प्लान नहीं खोल सकता।
NRI जो पूछते हैं
हाँ। भारतीय म्यूचुअल फ़ंड नाम या स्कीम कोड से मिल जाते हैं और हर दिन की प्रकाशित NAV (म्यूचुअल फ़ंड की एक यूनिट की उस दिन की कीमत) पर आँके जाते हैं; NSE और BSE के शेयर और ETF का भाव एक्सचेंजों की अपनी रोज़ की फ़ाइलों से आता है। यूनिट और खरीद की रकम एक बार दर्ज करनी होती है — न ब्रोकर लॉगिन, न स्टेटमेंट अपलोड।
हाँ — हर खाते को डिपॉज़िट के रूप में दर्ज करें, उसी करेंसी में जिसमें वह है, और उस देश का नाम दें जहाँ उसका बैंक है: भारत में रुपये का खाता, दुबई में दिरहम का खाता, लंदन में पाउंड का खाता। Nivritee हर बैलेंस गिनता है और उसे रोज़ जाँचे गए एक्सचेंज रेट पर बदलता है; यह किसी एक तरह के खाते को दूसरे से अलग नहीं मानता।
उस देश की करेंसी में, जहाँ आप काम छोड़ने के बाद रहेंगे — भारत में बसने वाले परिवार के लिए रुपये। हर होल्डिंग और डिपॉज़िट के पीछे उसकी अपनी करेंसी बनी रहती है और वह एक बार बदली जाती है, इसलिए पोर्टफ़ोलियो और प्लान हमेशा एक ही पैसे की बात करते हैं।
नहीं। Nivritee टैक्स पर कोई राय नहीं देता, और रेज़िडेंशियल स्टेटस, भारत या विदेश के टैक्स, या टैक्स समझौतों से मिलने वाली राहत का हिसाब नहीं लगाता। यह ट्रैक करता है कि आपके पास क्या है, और आपके दिए आँकड़ों से अनुमान लगाता है।
चुनें: काम छोड़ने के समय, अपनी चुनी किसी उम्र पर, या यह कि आप पहले से वहीं रहते हैं — और जब चाहें इसे बदलें। जो पंक्तियाँ दूसरे देश में बसने पर रुकती हैं, वे रुक जाती हैं, जो वहाँ शुरू होती हैं, वे शुरू हो जाती हैं, और आपका टाइप किया कुछ भी दोबारा नहीं लिखा जाता।
हाँ। मुफ़्त, कोई पेड वर्ज़न नहीं, कोई कमीशन नहीं, और बेचने के लिए कुछ नहीं। Nivritee में कोई भी आपका प्लान या आपकी होल्डिंग्स नहीं खोल सकता।
मुफ़्त, बैंक या ब्रोकर लॉगिन की ज़रूरत नहीं। आठ जवाबों से लगभग दो मिनट में पहला प्लान, फिर हर होल्डिंग और हर खाता उसी करेंसी में जोड़ें जिसमें वह असल में है।
मुफ़्त शुरू करें