हर देश, एक करेंसी
भारतीय म्यूचुअल फ़ंड, अमेरिकी शेयर, ब्रिटेन का कोई फ़ंड और खाड़ी के किसी बैंक का डिपॉज़िट — सब परिवार के एक ही आँकड़े में, हर दिन आपकी अपनी करेंसी में बदलकर।
भाषा · Language
दुनिया भर के परिवारों के लिए · कई देशों में फैले पैसे की प्लानिंग
सैलरी दिरहम में, पुणे में एक फ़्लैट, दुबई में स्कूल की फ़ीस, डॉलर में एक इंडेक्स फ़ंड, और 55 की उम्र में दूसरे देश में बसने का कच्चा इरादा। हर पंक्ति अपना देश, अपनी तारीखें और अपनी करेंसी रखती है, और पूरे परिवार का — होल्डिंग्स, खर्च, आपके पार्टनर — अनुमान उसी करेंसी में बनता है जिसमें असल में खर्च होना है।
आपका देश
आप भारत में कब बसेंगे?जब मैं काम छोड़ूँ55 की उम्र में
| पंक्ति | कहाँ | शुरू | खत्म | जैसा दर्ज किया | INR में |
|---|---|---|---|---|---|
| सैलरी | UAE | आज | 55 की उम्र में | AED▾ 30,000 / महीना | ≈ ₹6.81 लाख / महीना |
| पुणे वाले फ़्लैट से किराया | भारत | आज | दूसरे देश में बसने पर | INR▾ 25,000 / महीना | ₹25,000 / महीना |
| दुबई में किराया | UAE | आज | दूसरे देश में बसने पर | AED▾ 10,000 / महीना | ≈ ₹2.27 लाख / महीना |
| स्कूल की फ़ीस | UAE | आज | 52 की उम्र में | AED▾ 5,000 / महीना | ≈ ₹1.14 लाख / महीना |
| दुबई में रहने का खर्च | UAE | आज | दूसरे देश में बसने पर | AED▾ 9,000 / महीना | ≈ ₹2.04 लाख / महीना |
| पुणे में रहने का खर्च | भारत | दूसरे देश में बसने पर | — | INR▾ 1,25,000 / महीना | ₹1.25 लाख / महीना |
| होम लोन | भारत | आज | 2037 में चुकता | INR▾ 35,00,000 | ₹35 लाख |
| S&P 500 ETF | NYSE | — | — | USD▾ 27,000 | ≈ ₹22.52 लाख |
FIRE प्लानर · कमाई यहाँ, बसना वहाँ
दो सवाल, जिनके जवाब अलग-अलग दिए जाते हैं। आज आप कहाँ कमाते और खर्च करते हैं? से तय होता है कि नई पंक्तियाँ कहाँ से शुरू हों और आपके खर्च की तुलना किससे हो। काम छोड़ने के बाद आप कहाँ रहेंगे? से प्लान की करेंसी, उसकी दरें और PF और पेंशन जैसी योजनाएँ तय होती हैं।
फिर दूसरे देश में कब बसना है — काम छोड़ने पर, आपकी चुनी किसी उम्र पर, या आप पहले से वहीं हैं। जो पंक्तियाँ बसने पर रुकनी हैं, वे रुक जाती हैं; जो वहाँ शुरू होनी हैं, वे शुरू हो जाती हैं। इनमें से किसी से भी आपका लिखा कोई आँकड़ा नहीं बदलता।
FIRE प्लानर कैसे काम करता है →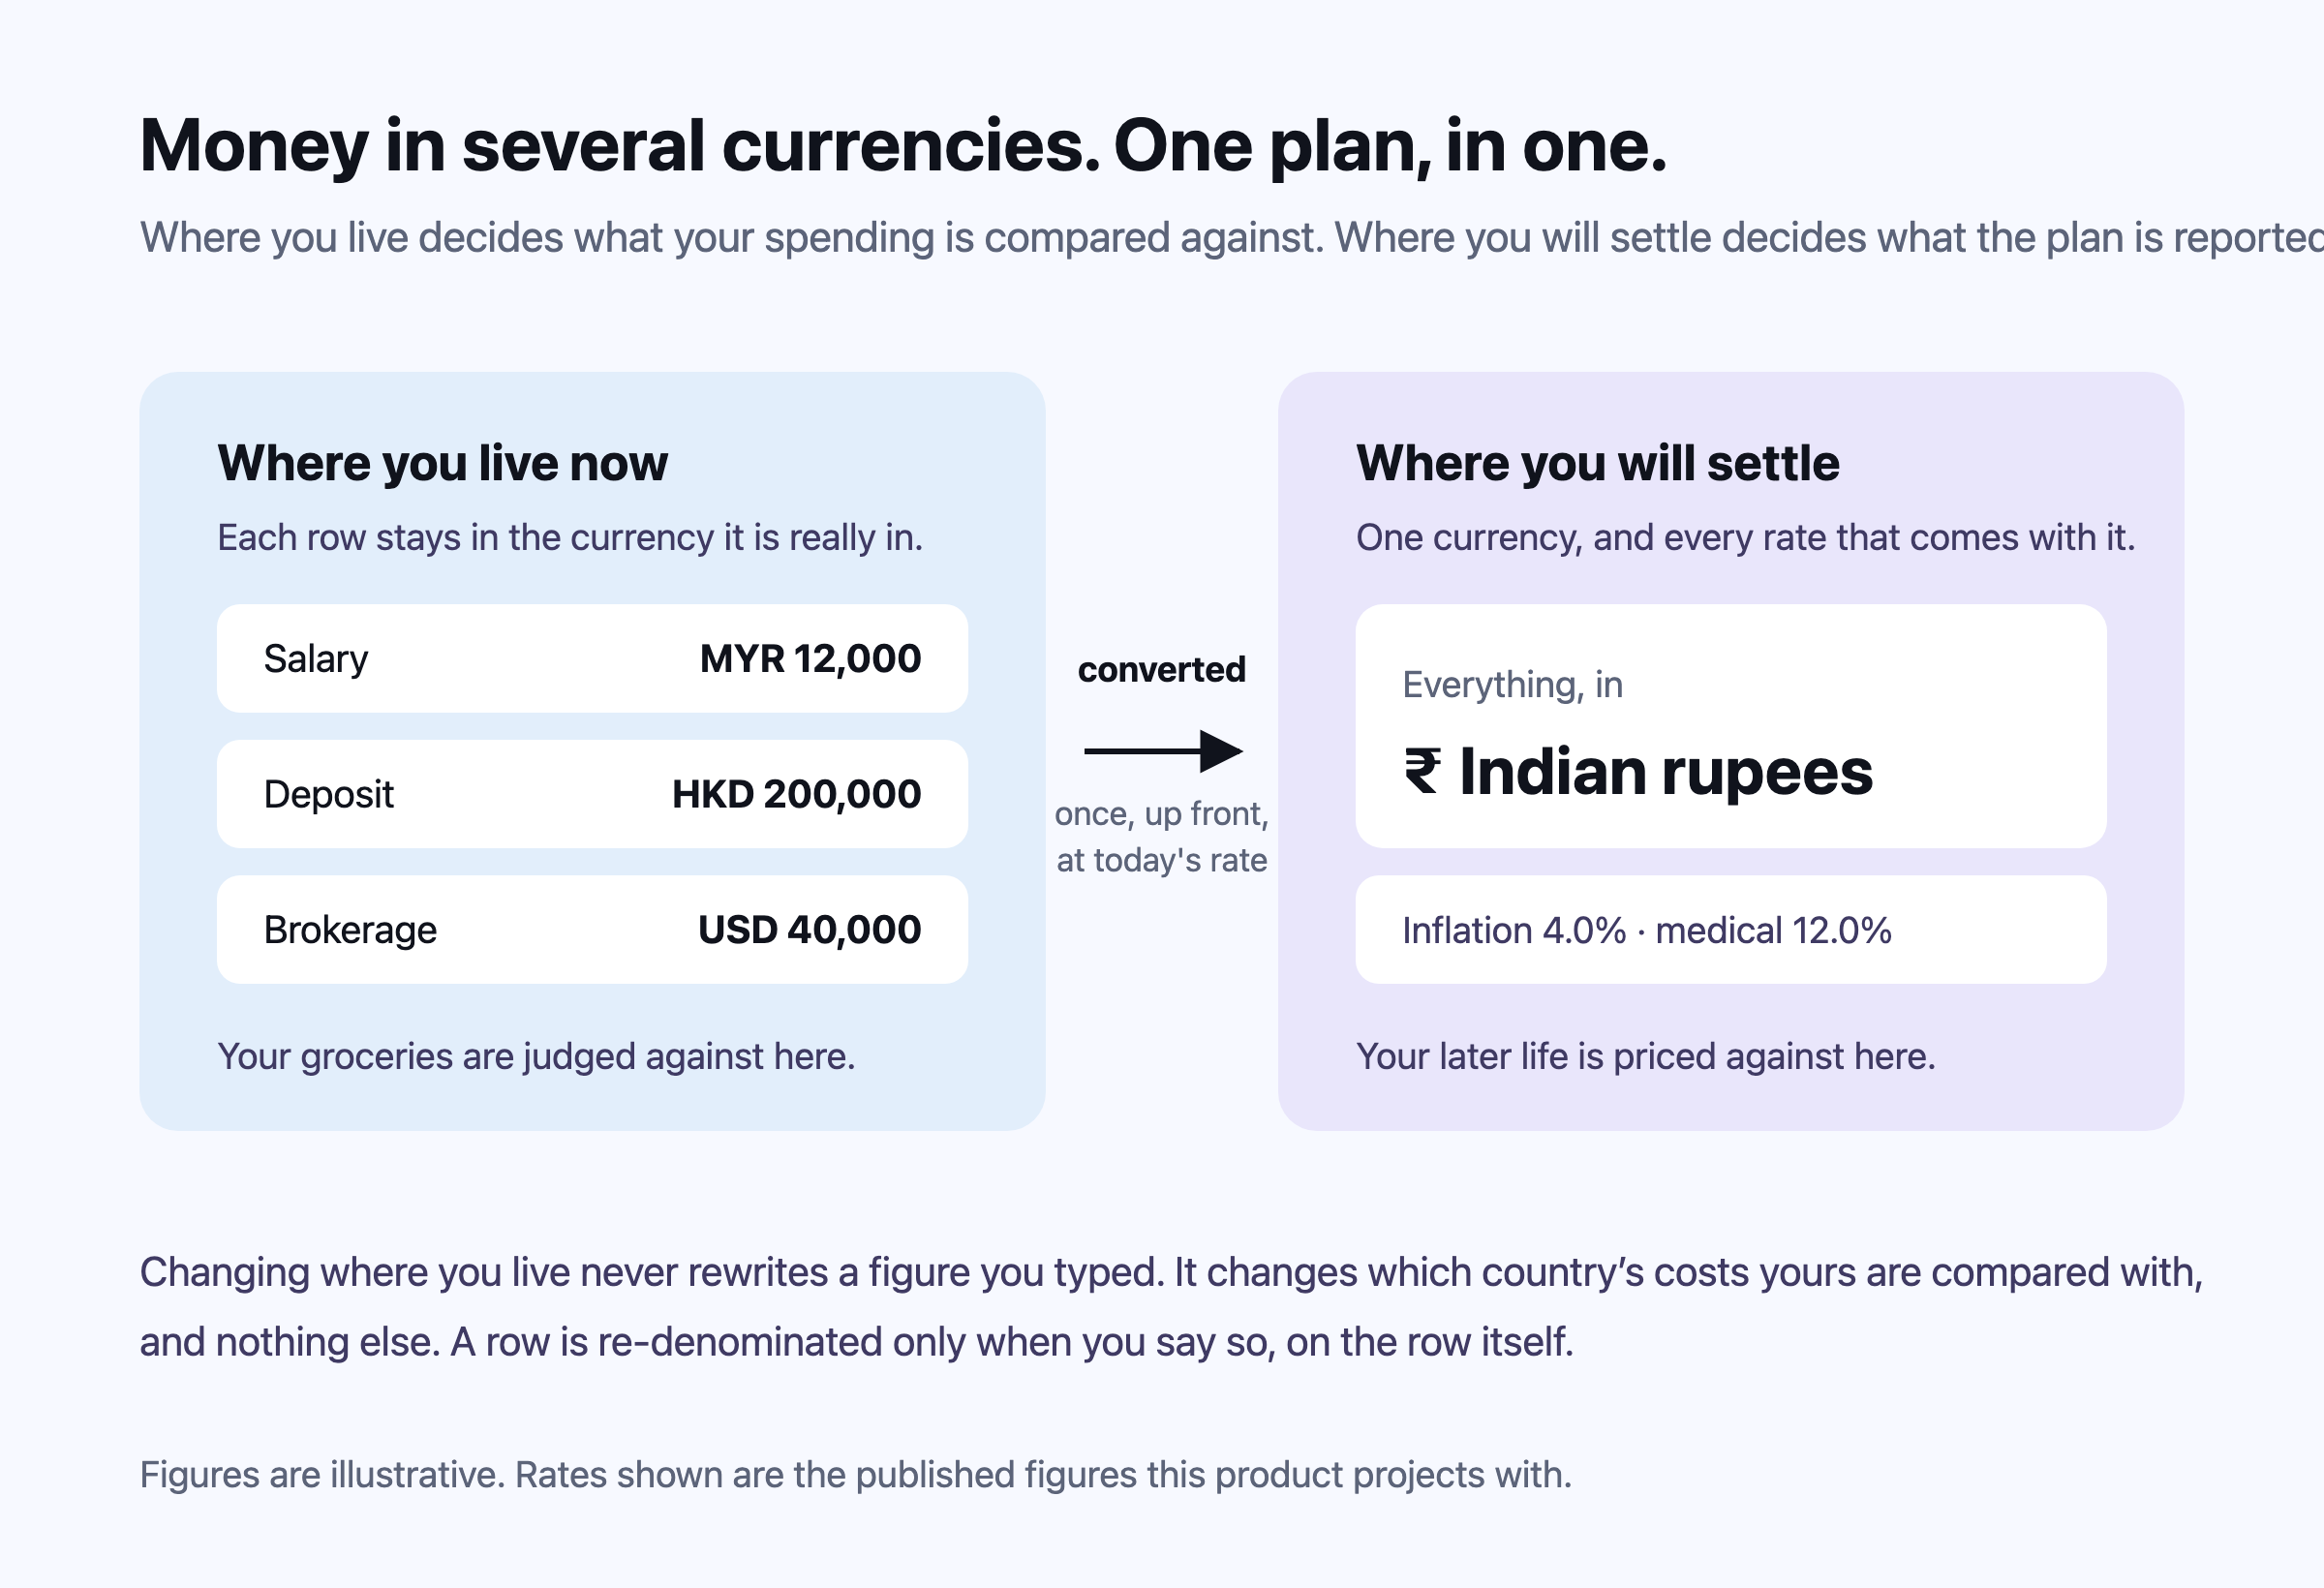
पोर्टफ़ोलियो ट्रैकर · कई करेंसी वाला पोर्टफ़ोलियो ट्रैकर
NSE, BSE और भारतीय म्यूचुअल फ़ंड, साथ में NASDAQ, NYSE, लंदन स्टॉक एक्सचेंज, स्टॉक एक्सचेंज ऑफ़ थाईलैंड, और अमेरिका, ब्रिटेन, यूरोप और थाईलैंड के फ़ंड — हर बाज़ार के रोज़ के क्लोज़िंग भाव पर। 142 में से किसी भी करेंसी में डिपॉज़िट, हर एक पर उस देश का नाम जहाँ वह बैंक में रखा है। हर एक, एक बार, जाँचे गए रोज़ के रेट पर बदला जाता है, ताकि पोर्टफ़ोलियो और प्लान हमेशा एक ही पैसा हों।
सबसे ऊपर आपका XIRR (हर निवेश की तारीख और रकम को ध्यान में रखकर निकला सालाना रिटर्न) दिखता है, आपके अपने प्लान में माने गए रिटर्न के मुकाबले — और इसकी छह जाँचों में से एक यह है कि आपके पास जो कुछ है, उसका कितना हिस्सा पहले से उस करेंसी में है जिसमें खर्च होना है।
NRI पोर्टफ़ोलियो ट्रैकर → पोर्टफ़ोलियो ट्रैकर →पोर्टफ़ोलियो ट्रैकर
कोई भी हिसाब होने से पहले, एक बार INR में बदला गया।
FIRE प्लानर · जहाँ रहना है, वहीं की कीमतों पर
बसने के लिए चौदह देश, हर एक की हर दर सामने, और इलाज व पढ़ाई का खर्च अपनी-अपनी, ज़्यादा तेज़ दरों पर — हर दर आपके अपने प्लान में कॉपी होती है, ताकि आप उसे बदल सकें। इन चौदह में से किसी और देश का खर्च, खत्म होने तक, उसी देश की दरों से बढ़ता है; बाकी किसी भी जगह का, जैसे सऊदी अरब, आपके प्लान की दरों से।
फिर विदेश में रखे पैसे की कीमत 15% कम खुद एक्सचेंज रेट को परखता है: काम छोड़ने के दिन, दूसरी करेंसी में रखी हर चीज़ पर 15% की गिरावट। उदाहरण वाले परिवार के लिए अनुमान है कि पैसा 90 की उम्र तक चलता है, पर ₹4.27 करोड़ कम बचता है।
आपका देश
| देश | करेंसी | महँगाई | इलाज |
|---|---|---|---|
| भारत | INR | 4.0% | 12.9% |
| ब्रिटेन | GBP | 2.0% | 10.0% |
| सिंगापुर | SGD | 2.0% | 16.9% |
| अमेरिका | USD | 2.0% | 9.1% |
चौदह देश। हर दर सामने, और हर दर बदलना आपके हाथ में।
मनी मैनेजर · आमदनी, खर्च और लोन
आप कितना कमाते हैं, कितना खर्च करते हैं और आप पर कितना कर्ज़ है — हर एक सालाना, आपके प्लान की करेंसी में, और गोल किए आँकड़े के नीचे पूरा सटीक आँकड़ा। बचत दर और आमदनी का कितना हिस्सा रहन-सहन में जाता है, यह सीधे पंक्तियों से पढ़ा जाता है, वे चाहे किसी भी देश में हों।
पैसे वाली हर पंक्ति में सभी 142 करेंसी मिलती हैं। पहले से लिखे आँकड़े की करेंसी बदलने पर हमेशा पूछा जाता है कि उसे नई करेंसी में बदला जाए या संख्या वही रहे — फ़ैसला कभी आपकी जगह नहीं लिया जाता।
मनी मैनेजर कैसे काम करता है →सारांश
फ़ैमिली फ़ाइनेंस · जोड़ों के लिए फ़ैमिली फ़ाइनेंस
आपके पार्टनर का अपना अलग लॉगिन होता है, और अपनी तरफ़ दूसरा सिर्फ़ देख सके या बदल भी सके, यह फ़ैसला आप दोनों में से हर एक का अपना है। प्लान में आपका, आपके पार्टनर का और पूरे परिवार का व्यू एक साथ है, और आपका और आपके पार्टनर का जोड़ हमेशा परिवार के आँकड़े के बराबर होता है।
दोनों में से किसी भी देश में बैठे अपने CA, माता-पिता में से किसी को या किसी भरोसेमंद दोस्त को आमंत्रण भेजें, ताकि उन्हें ठीक वही दिखे जो आप चुनें, सिर्फ़ देखने के लिए।
फ़ैमिली फ़ाइनेंस कैसे काम करता है →किसका प्लान
| जाँच | आपका प्लान | आपके पार्टनर का प्लान | परिवार का प्लान |
|---|---|---|---|
| काम | 55 तक | कमाई नहीं | दोनों, साथ में |
| कमाई | ₹84.72 लाख | — | ₹84.72 लाख |
| जमा पैसा | ₹71.44 लाख | ₹42.9 लाख | ₹1.14 करोड़ |
| खर्च में हिस्सा | 50% | 50% | 100% |
| कर्ज़ | ₹17.5 लाख | ₹17.5 लाख | ₹35 लाख |
| नतीजा | उनका अपना | उनका अपना | ठीक-ठाक · 90 तक चलता है |
फ़्रीडम लैडर · चार बकेट वाली स्ट्रेटेजी
किसी डिपॉज़िट पर इमरजेंसी फ़ंड (अचानक मुसीबत के लिए अलग रखा पैसा, जो तुरंत निकल सके) का निशान लगाएँ — दुबई में हो या पुणे में — तो वह आर्थिक आज़ादी की जमा पूँजी से निकलकर फ़्रीडम लैडर के पहले पायदान पर चला जाता है, ताकि एक ही पैसा कभी दो बार न गिना जाए। सीढ़ी का सबसे ऊपरी सिरा आपका FI नंबर है, उस करेंसी में जिसमें खर्च होना है।
निव से पूछें कि देर से बसने या कमज़ोर रुपये का इस पर क्या असर होता है: वह इसे आपके अपने साल-दर-साल अनुमान पर चलाती है और दोनों आँकड़े बताती है। वह समझाती है; फ़ैसला आपका।
फ़्रीडम लैडर कैसे काम करता है →जो सिर्फ़ Nivritee करता है
ट्रैकर इस पर रुक जाते हैं कि आपके पास क्या है, कैलकुलेटर एक ही देश मानकर चलते हैं, और बजट ऐप इसी महीने पर रुक जाते हैं। यहाँ आँकड़ों का एक ही सेट छहों स्तंभों के काम आता है। पूरी तुलना देखें →
भारतीय म्यूचुअल फ़ंड, अमेरिकी शेयर, ब्रिटेन का कोई फ़ंड और खाड़ी के किसी बैंक का डिपॉज़िट — सब परिवार के एक ही आँकड़े में, हर दिन आपकी अपनी करेंसी में बदलकर।
आज आपके पास जो है, वही इस अनुमान में जाता है कि काम छोड़ना कब मुमकिन है। पोर्टफ़ोलियो ट्रैकर प्लान नहीं बनाते; FIRE कैलकुलेटर निवेश ट्रैक नहीं करते।
दो लोग, एक प्लान, और दूसरा क्या देखे, यह फ़ैसला हर एक का अपना — आपके CA या वकील को ठीक उतना ही दिखता है जितना आप शेयर करें, सिर्फ़ देखने के लिए।
चौदह बाज़ारों की महँगाई, वहाँ की योजनाएँ और परिवारों के सर्वे, ताकि आपका खर्च और आपका पर्सेंटाइल वहीं के हिसाब से मापे जाएँ जहाँ आप रहते हैं।
निव से ‘अगर ऐसा हो तो’ वाला कोई सवाल पूछें — वह उसे आपके प्लान के अपने साल-दर-साल अनुमान पर चलाती है और दोनों आँकड़े बताती है; हिसाब में वह कभी अंदाज़ा नहीं लगाती।
कोई फ़ीस नहीं, कोई कमीशन नहीं, कोई प्रोडक्ट नहीं। Nivritee में कोई भी आपका प्लान नहीं खोल सकता।
परिवार क्या पूछते हैं
हाँ। आप तीन बातें बताएँ: आज कहाँ कमाई और खर्च होता है, काम छोड़ने के बाद कहाँ रहना है, और दूसरे देश में कब बसना है। सैलरी, किराया, स्कूल की फ़ीस और लोन अपना देश, अपनी तारीखें और अपनी करेंसी रखते हैं; प्लान उस देश की करेंसी में हिसाब दिखाता है जहाँ आपको रहना है, और हर पंक्ति एक बार, जाँचे गए रोज़ के रेट पर बदली जाती है।
यह इस पर निर्भर है कि खर्च कहाँ है। जिन चौदह देशों के लिए Nivritee प्लान बनाता है — ब्रिटेन, सिंगापुर, UAE, अमेरिका और बाकी — उनमें से किसी और देश का खर्च, खत्म होने तक, उसी देश की दरों से बढ़ता है। बाकी किसी भी जगह का खर्च, जैसे सऊदी अरब या कतर, आपके प्लान वाले देश की दरों से बढ़ता है। दूसरे देश में बसने के बाद की ज़िंदगी का हिसाब हमेशा वहीं की कीमतों पर होता है जहाँ उसे जीना है।
इसके लिए एक स्ट्रेस टेस्ट (बुरे हालात में प्लान की जाँच) है। “विदेश में रखे पैसे की कीमत 15% कम” काम छोड़ने के दिन, दूसरी करेंसी में जो कुछ आपके पास है, जो कमाई होती है, जो चुकाना है या जो मिलना है, उस सब पर 15% की गिरावट लगाता है — करेंसी के दो दर्ज उतार-चढ़ावों के आधार पर — और उसका असर आपके प्लान के बगल में दिखाता है।
हाँ। 142 में से किसी भी करेंसी में बैंक डिपॉज़िट, हर एक पर उस देश का नाम जहाँ वह बैंक में रखा है; EPF, PPF और NPS जैसी योजनाएँ; और NSE, BSE, NASDAQ, NYSE, लंदन और स्टॉक एक्सचेंज ऑफ़ थाईलैंड के शेयर, ETF और फ़ंड — सब एक पोर्टफ़ोलियो में, एक करेंसी में।
हाँ। उसी प्लान में आपके पार्टनर का अपना अलग लॉगिन होता है, अपनी तरफ़ दूसरा सिर्फ़ देख सके या बदल भी सके, यह फ़ैसला आप दोनों में से हर एक का अपना है, और हर पंक्ति बताती है कि वह किसकी है — परिवार के एक प्लान में दो करियर और काम छोड़ने की दो तारीखें।
मुफ़्त, बैंक या ब्रोकर लॉगिन की ज़रूरत नहीं। आठ आँकड़ों से पहला जवाब, लगभग दो मिनट में; फिर हर पंक्ति उसी देश और करेंसी में जोड़ें जिसमें वह असल में है।
मुफ़्त शुरू करें