คนเรามักประเมินสิ่งที่รออยู่ข้างหน้าต่ำไป แม้จะถูกขอให้คิดถึงกรณีที่แย่ที่สุดแล้วก็ตาม ในงานวิจัยคลาสสิก นักศึกษาใช้เวลาทำวิทยานิพนธ์ 55.5 วัน ทั้งที่คาดว่าจะเสร็จใน 33.9 วัน งบรายปีก็เป็นการคาดการณ์แบบนั้น การเช็กสั้นๆ ทุกสิ้นเดือนช่วยจับส่วนต่างได้ตั้งแต่ยังเล็ก เห็นเดือนที่มีรายจ่ายนานๆ ครั้งก่อนมาถึง และทำให้ทุกเดือนอยู่ในบันทึก
คำตอบสั้นๆ: งบที่เขียนปีละครั้งคือการคาดการณ์ และคนเรามักคาดการณ์พลาดแม้จะตั้งใจระวังแล้ว ในงานวิจัยคลาสสิกชิ้นหนึ่ง นักศึกษาคาดว่าจะทำวิทยานิพนธ์เสร็จใน 33.9 วัน แต่ใช้จริง 55.5 วัน และไม่ถึงหนึ่งในสามที่ทำเสร็จทันตามที่ตัวเองคาดไว้1 งบของครอบครัวที่ทำไว้ตอนมกราคมก็มีจุดอ่อนแบบเดียวกัน และไม่มีใครรู้จนกว่าจะหมดปี การเช็กสั้นๆ ทุกสิ้นเดือนแก้ได้เกือบทั้งหมด ส่วนต่างถูกจับได้หลังผ่านไปเดือนเดียวแทนที่จะเป็นสิบสองเดือน เดือนที่มีค่าเทอมหรือค่าต่อประกันจะเห็นได้ก่อนมาถึง แผนตามทันราคาสินค้าและรายได้ที่เปลี่ยนไป และเดือนที่ลืมจดจะถูกยกยอดมาแทนการเว้นว่างไว้ การทดลองภาคสนามพบว่าแค่มีข้อความเตือนทุกเดือนก็ทำให้คนออมเงินได้มากขึ้น2
29.7%1
ของนักศึกษาทำวิทยานิพนธ์เสร็จทันตามที่ตัวเองคาดไว้ (Buehler, Griffin และ Ross, 1994)
6%2
ที่ลูกค้าธนาคารออมได้มากขึ้นเมื่อได้รับข้อความเตือนทุกเดือน จากการทดลองในโบลิเวีย เปรู และฟิลิปปินส์
63%3
ของผู้ใหญ่ในสหรัฐฯ บอกว่าจ่ายค่าใช้จ่ายฉุกเฉิน $400 ด้วยเงินสดหรือเทียบเท่าได้ (ธนาคารกลางสหรัฐฯ ผลสำรวจปี 2025)
5.54%4
เงินเฟ้อของอินเดียในรอบปีถึงกันยายน 2026 ส่วนราคาอาหารขึ้น 7.74%
ทำไมงบรายปีพังตั้งแต่ต้นปี
งบรายปีมักเขียนเสร็จในครั้งเดียว ตอนมกราคมหรือตอนต้นปีงบประมาณ และเขียนอย่างตั้งใจ ค่าเช่า ค่างวด ค่าเทอม ค่ากับข้าว ตัวเลขหนึ่งสำหรับกินข้าวนอกบ้าน และอีกตัวเลขหนึ่งสำหรับเทศกาล จากนั้นก็ถูกเก็บเข้าลิ้นชักหรือแท็บหนึ่งในสเปรดชีต และกว่าจะมีคนเอามาเทียบกับสิ่งที่เกิดขึ้นจริงก็คือมกราคมปีถัดไป ถึงตอนนั้นงบกับชีวิตจริงทั้งปีก็ไปคนละทางแล้ว และไม่มีใครบอกได้ว่าเริ่มต่างกันเดือนไหนหรือเพราะอะไร
สาเหตุไม่ใช่เพราะครอบครัวไม่ใส่ใจ การคาดการณ์อนาคตของตัวเองยากในแบบที่มักพลาดไปทางเดียวเสมอ ปี 1994 นักจิตวิทยา Roger Buehler, Dale Griffin และ Michael Ross ถามนักศึกษาปีสุดท้าย 37 คนว่าจะส่งวิทยานิพนธ์เมื่อไร โดยเฉลี่ยตัวเลขที่พวกเขาคิดว่าน่าจะเป็นที่สุดคือ 33.9 วัน กรณีราบรื่นที่สุด 27.4 วัน และกรณีแย่ที่สุด 48.6 วัน แต่ใช้จริงเฉลี่ย 55.5 วัน นานกว่าแม้แต่กรณีแย่ที่สุด และมีเพียง 29.7% ที่ทำเสร็จทันตามที่คาดไว้1 ผู้วิจัยเรียกสิ่งนี้ว่าอคติในการวางแผน (planning fallacy) คือเวลาวางแผนเรามักนึกภาพว่าทุกอย่างเป็นไปตามที่ตั้งใจ และตัดเรื่องขัดจังหวะที่เรารู้จากประสบการณ์ว่าต้องมีแน่ๆ ออกไป
นักศึกษาคาดว่าจะใช้เวลาทำวิทยานิพนธ์กี่วัน เทียบกับเวลาที่ใช้จริง
ค่าเฉลี่ยของสิ่งที่คาดไว้และเวลาที่ใช้จริงของนักศึกษาใน Study 1 ของ Buehler, Griffin และ Ross (1994) แม้แต่ตัวเลขกรณีแย่ที่สุดก็ยังน้อยกว่าที่เกิดขึ้นจริง 1ตัวเลขในแผนภูมินี้
งบของครอบครัวก็เป็นแผนแบบนี้พอดี และพลาดไปในทิศเดียวกัน งบเขียนขึ้นในวันที่ทุกอย่างสงบ และไม่ได้นับค่าซ่อม งานแต่ง ราคาที่ขึ้น และเดือนที่มีคนในบ้านป่วย งบรายปียังควรมีอยู่ เพราะเป็นที่เดียวที่เห็นทั้งปีพร้อมกัน แต่งบตรวจตัวเองไม่ได้ ต้องมีช่วงเวลาหนึ่งทุกเดือนที่สิ่งที่วางแผนไว้ได้มาเจอกับสิ่งที่เกิดขึ้นจริง
รายจ่ายที่เพิ่มทีละนิดทบกันขึ้นไปเรื่อยๆ
พลอยกับเต้อยู่ที่ลำปางกับลูกชายวัยเก้าขวบ ทั้งคู่ทำงาน และรายได้สุทธิรวมกันเท่ากันทุกเดือน ตัวเลขของทั้งคู่ในบทความนี้เป็นตัวอย่างและปัดเป็นตัวเลขกลมๆ เพื่อให้คิดตามได้ง่าย ไม่ใช่ตัวเลขของครอบครัวจริง ตอนมกราคมทั้งคู่ตั้งค่าใช้จ่ายในชีวิตประจำวัน คือค่ากับข้าว ค่าน้ำมัน กินข้าวนอกบ้าน และของจุกจิก ไว้เป็นตัวเลขกลมๆ หนึ่งตัวต่อเดือน
ไม่มีอะไรหวือหวาเกิดขึ้น สมัครสตรีมมิงเพิ่มอีกเจ้า เปลี่ยนไปใช้น้ำมันพืชยี่ห้อที่แพงกว่านิดหน่อย สั่งอาหารเดลิเวอรีในวันที่ทั้งคู่เลิกงานดึก แต่ละเดือนค่าใช้จ่ายประจำวันสูงกว่าเดือนก่อนนิดหนึ่ง และระดับใหม่ทุกครั้งก็กลายเป็นเรื่องปกติไปเงียบๆ พอสั่งเดลิเวอรีจนเป็นนิสัย การขึ้นนิดหน่อยของเดือนถัดไปก็เริ่มจากตรงนั้น นี่คือสิ่งที่ทำให้ส่วนต่างทบต้น มันไม่ได้เพิ่มเท่าเดิมทุกเดือน แต่เพิ่มเป็นสัดส่วนเล็กๆ ของตัวเลขที่สูงขึ้นเรื่อยๆ
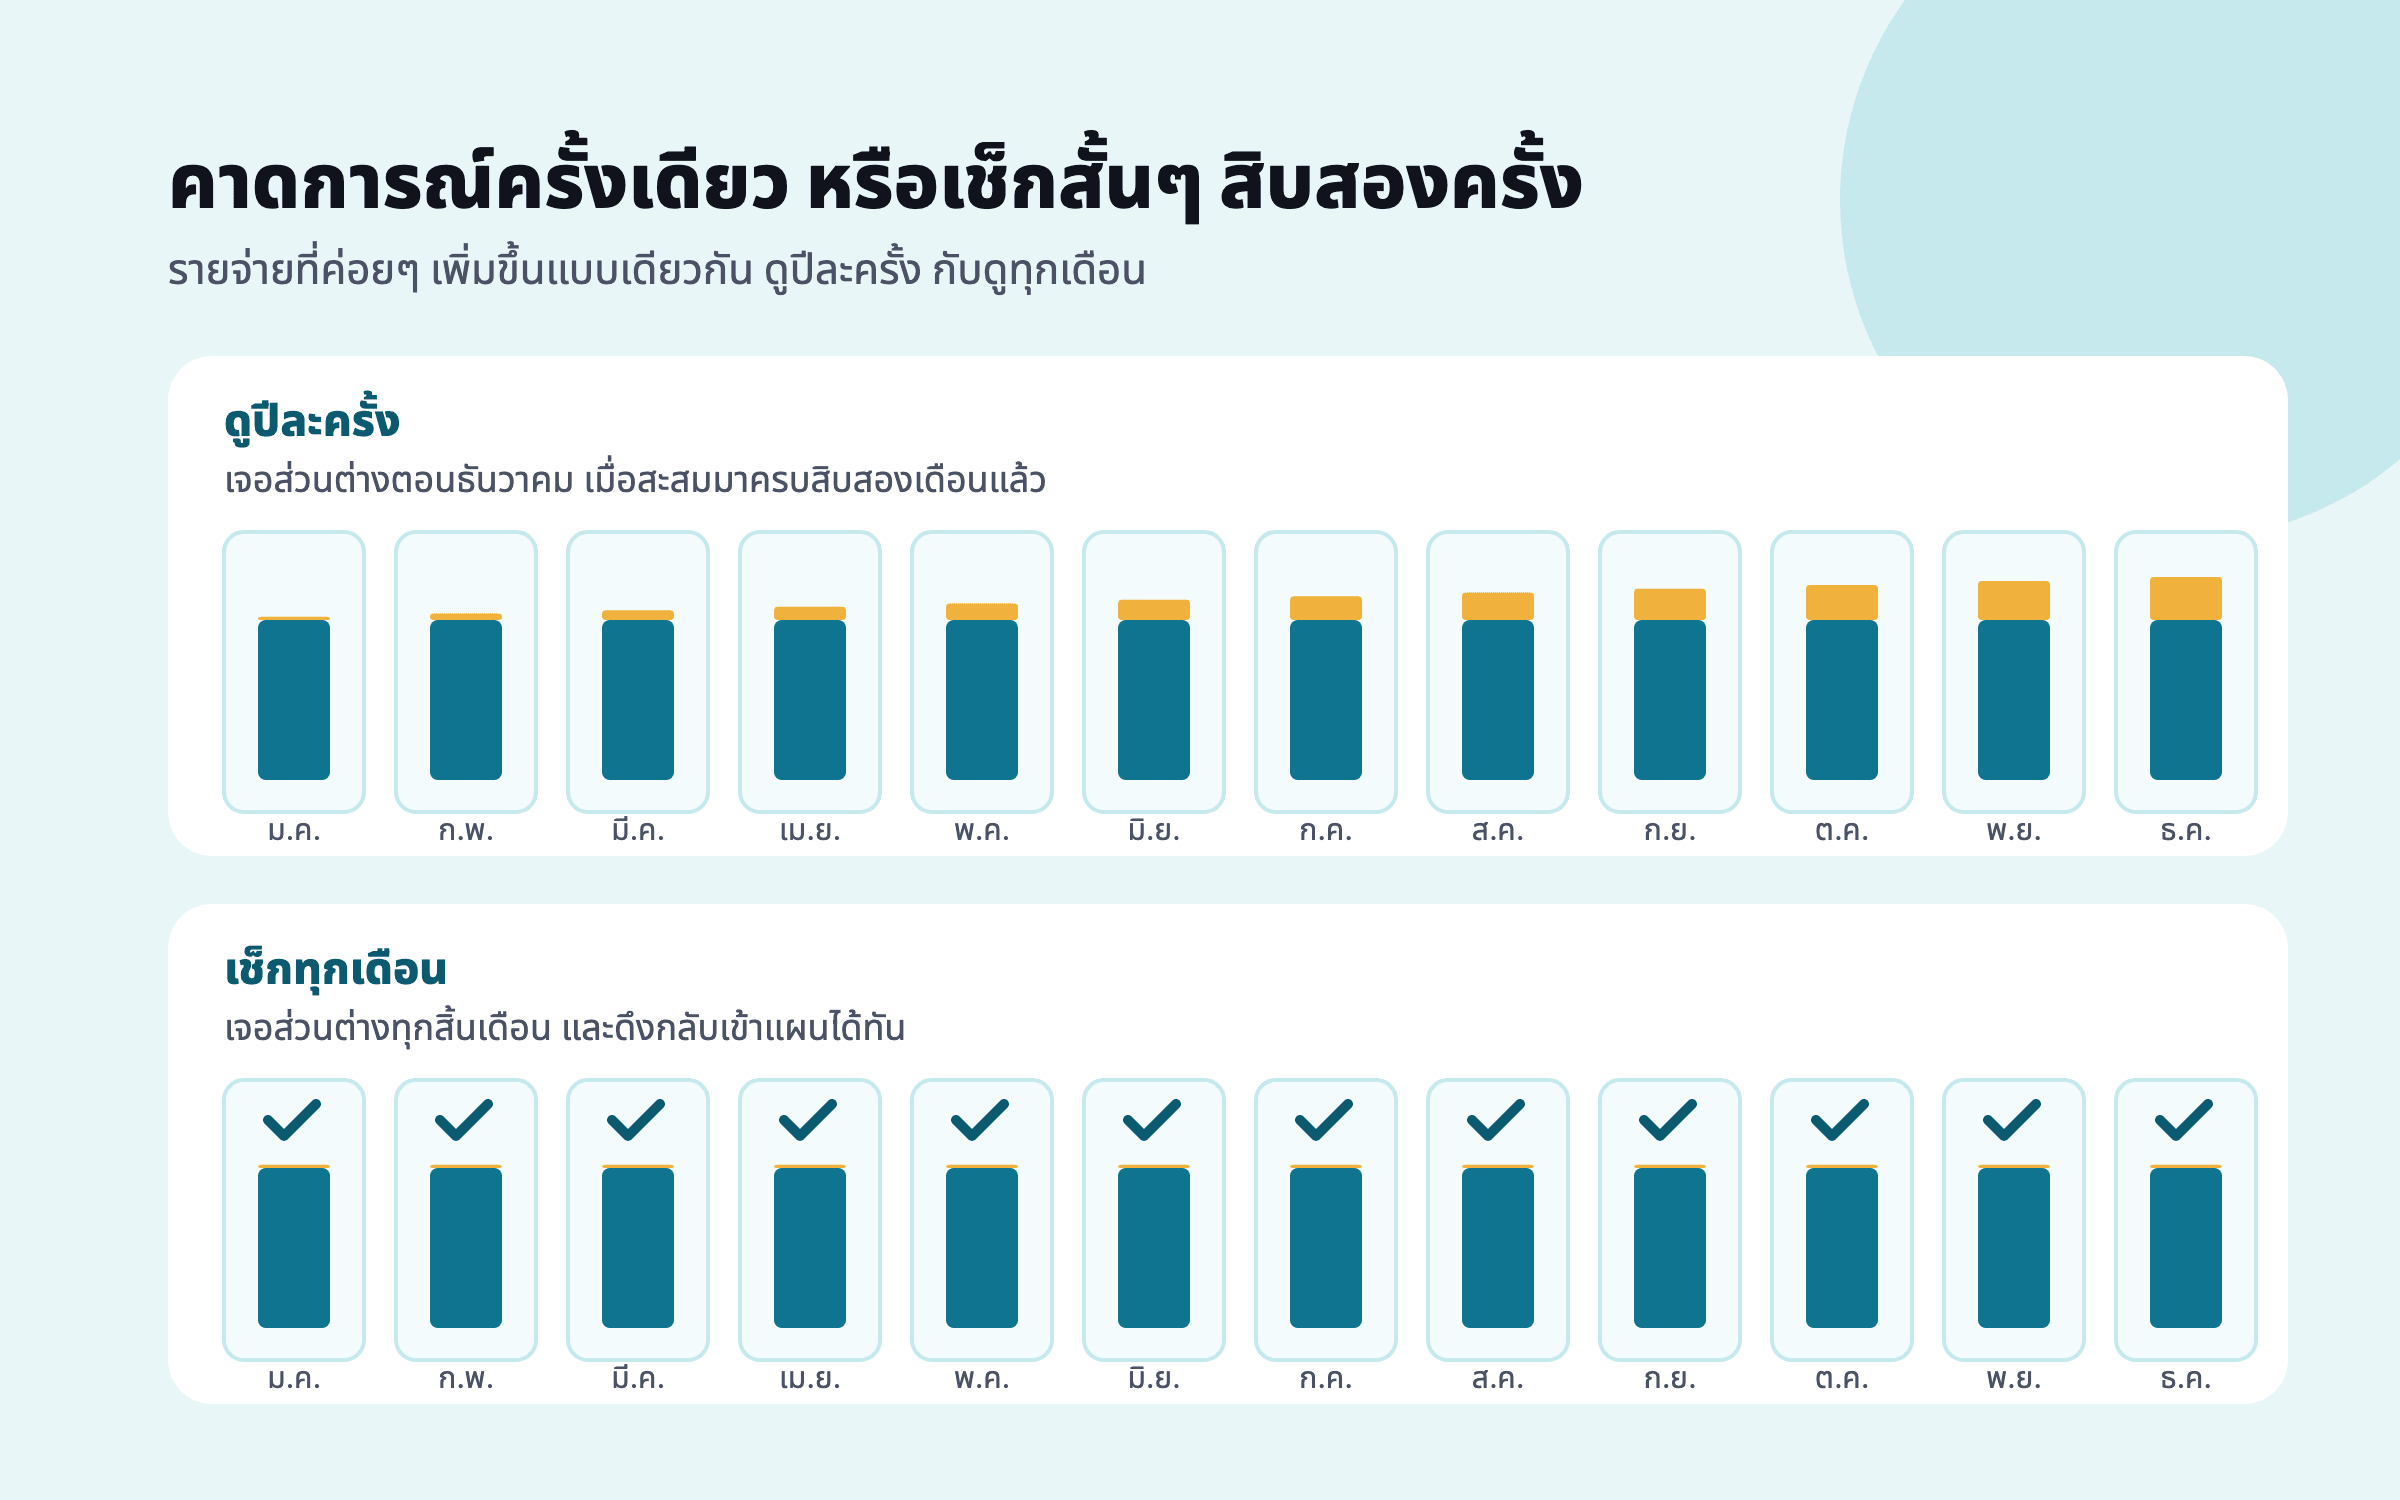
ตารางนี้ให้ปีเดียวกันเกิดขึ้นสองแบบ ทั้งสองแบบรายจ่ายค่อยๆ เพิ่มขึ้นหนึ่งในห้าสิบทุกเดือน แบบแรกไม่มีใครดูเลยจนถึงธันวาคม แบบที่สองดูทุกสิ้นเดือน เห็นว่ารายจ่ายขยับขึ้น และดึงกลับเข้าแผนในเดือนถัดไป ก่อนที่ระดับใหม่จะทันกลายเป็นความเคยชิน
ตัวอย่าง: ค่าใช้จ่ายประจำวันคิดเป็นสัดส่วนของแผน เมื่อปล่อยให้รายจ่ายขยับขึ้นทีละนิดทุกเดือน และเมื่อจับได้ทุกสิ้นเดือน
ตัวอย่าง แผนเท่ากับ 100 ถ้าปล่อยไว้ รายจ่ายที่เพิ่มหนึ่งในห้าสิบทุกเดือนจะสูงกว่าแผนเกินหนึ่งในสี่ภายในธันวาคม ถ้าจับได้ทุกสิ้นเดือน จะไม่เคยเกินแผนมากกว่าส่วนที่เพิ่มของเดือนเดียว ตัวเลขในแผนภูมินี้
พอสิ้นปี ส่วนต่างรวมของสองแบบอยู่ที่ราวเดือนครึ่งของงบใช้จ่ายประจำวัน หายไปโดยไม่มีการตัดสินใจครั้งไหนที่ใครจำได้เลย และต้นทุนนี้ไม่ได้จบที่ธันวาคม งบของปีถัดไปมักเขียนจากรายจ่ายของปีที่แล้ว ส่วนต่างจึงกลายเป็นแผนของมกราคมปีหน้า แล้วรายจ่ายก็เริ่มขยับต่อจากระดับที่สูงขึ้น ไลฟ์สไตล์เฟ้อ และการรู้ว่าเมื่อไรถึงพอ ไล่ดูกลไกเดียวกันนี้ตลอดชีวิตการทำงาน
เดือนที่ทำให้งบรายปีตั้งตัวไม่ทัน
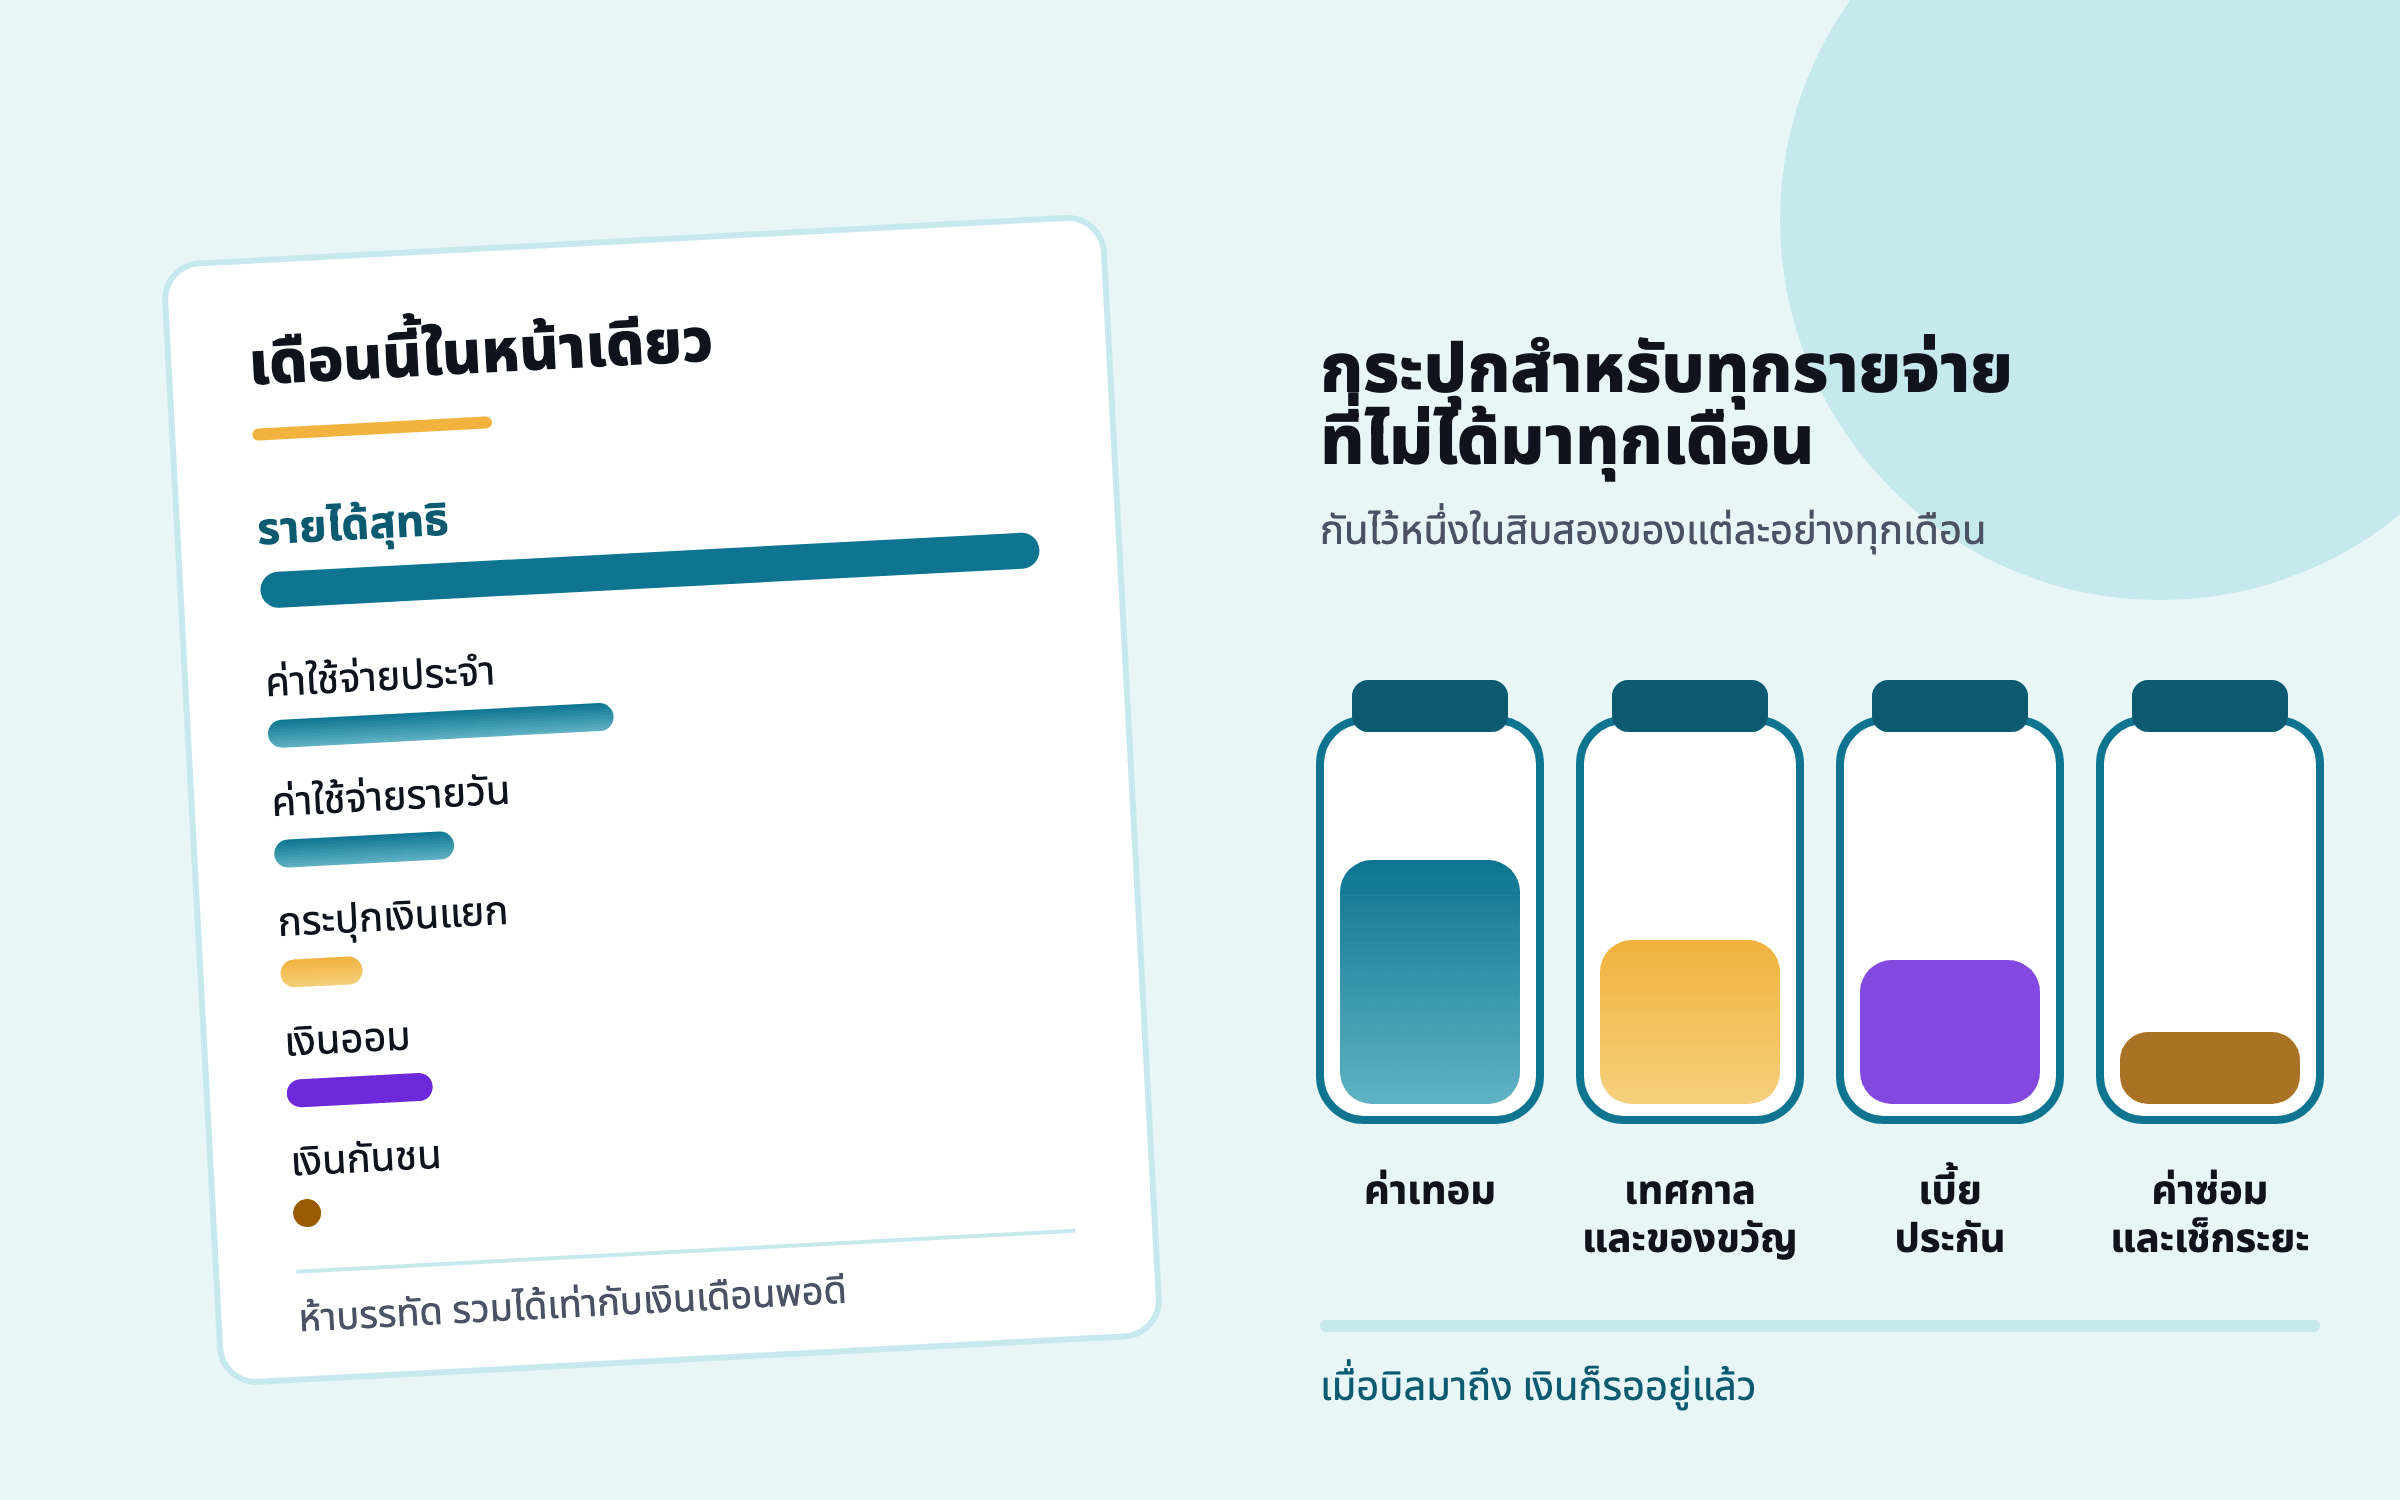
งบรายปีจัดการรายจ่ายนานๆ ครั้งด้วยการหารสิบสอง ซึ่งถูกสำหรับทั้งปี แต่ผิดสำหรับเกือบทุกเดือนในปีนั้น เพราะเงินไม่ได้ออกไปทีละหนึ่งในสิบสอง มันออกไปเป็นก้อน และก้อนเหล่านั้นมักมากระจุกกัน ปีของพลอยกับเต้มีอยู่สี่ก้อน
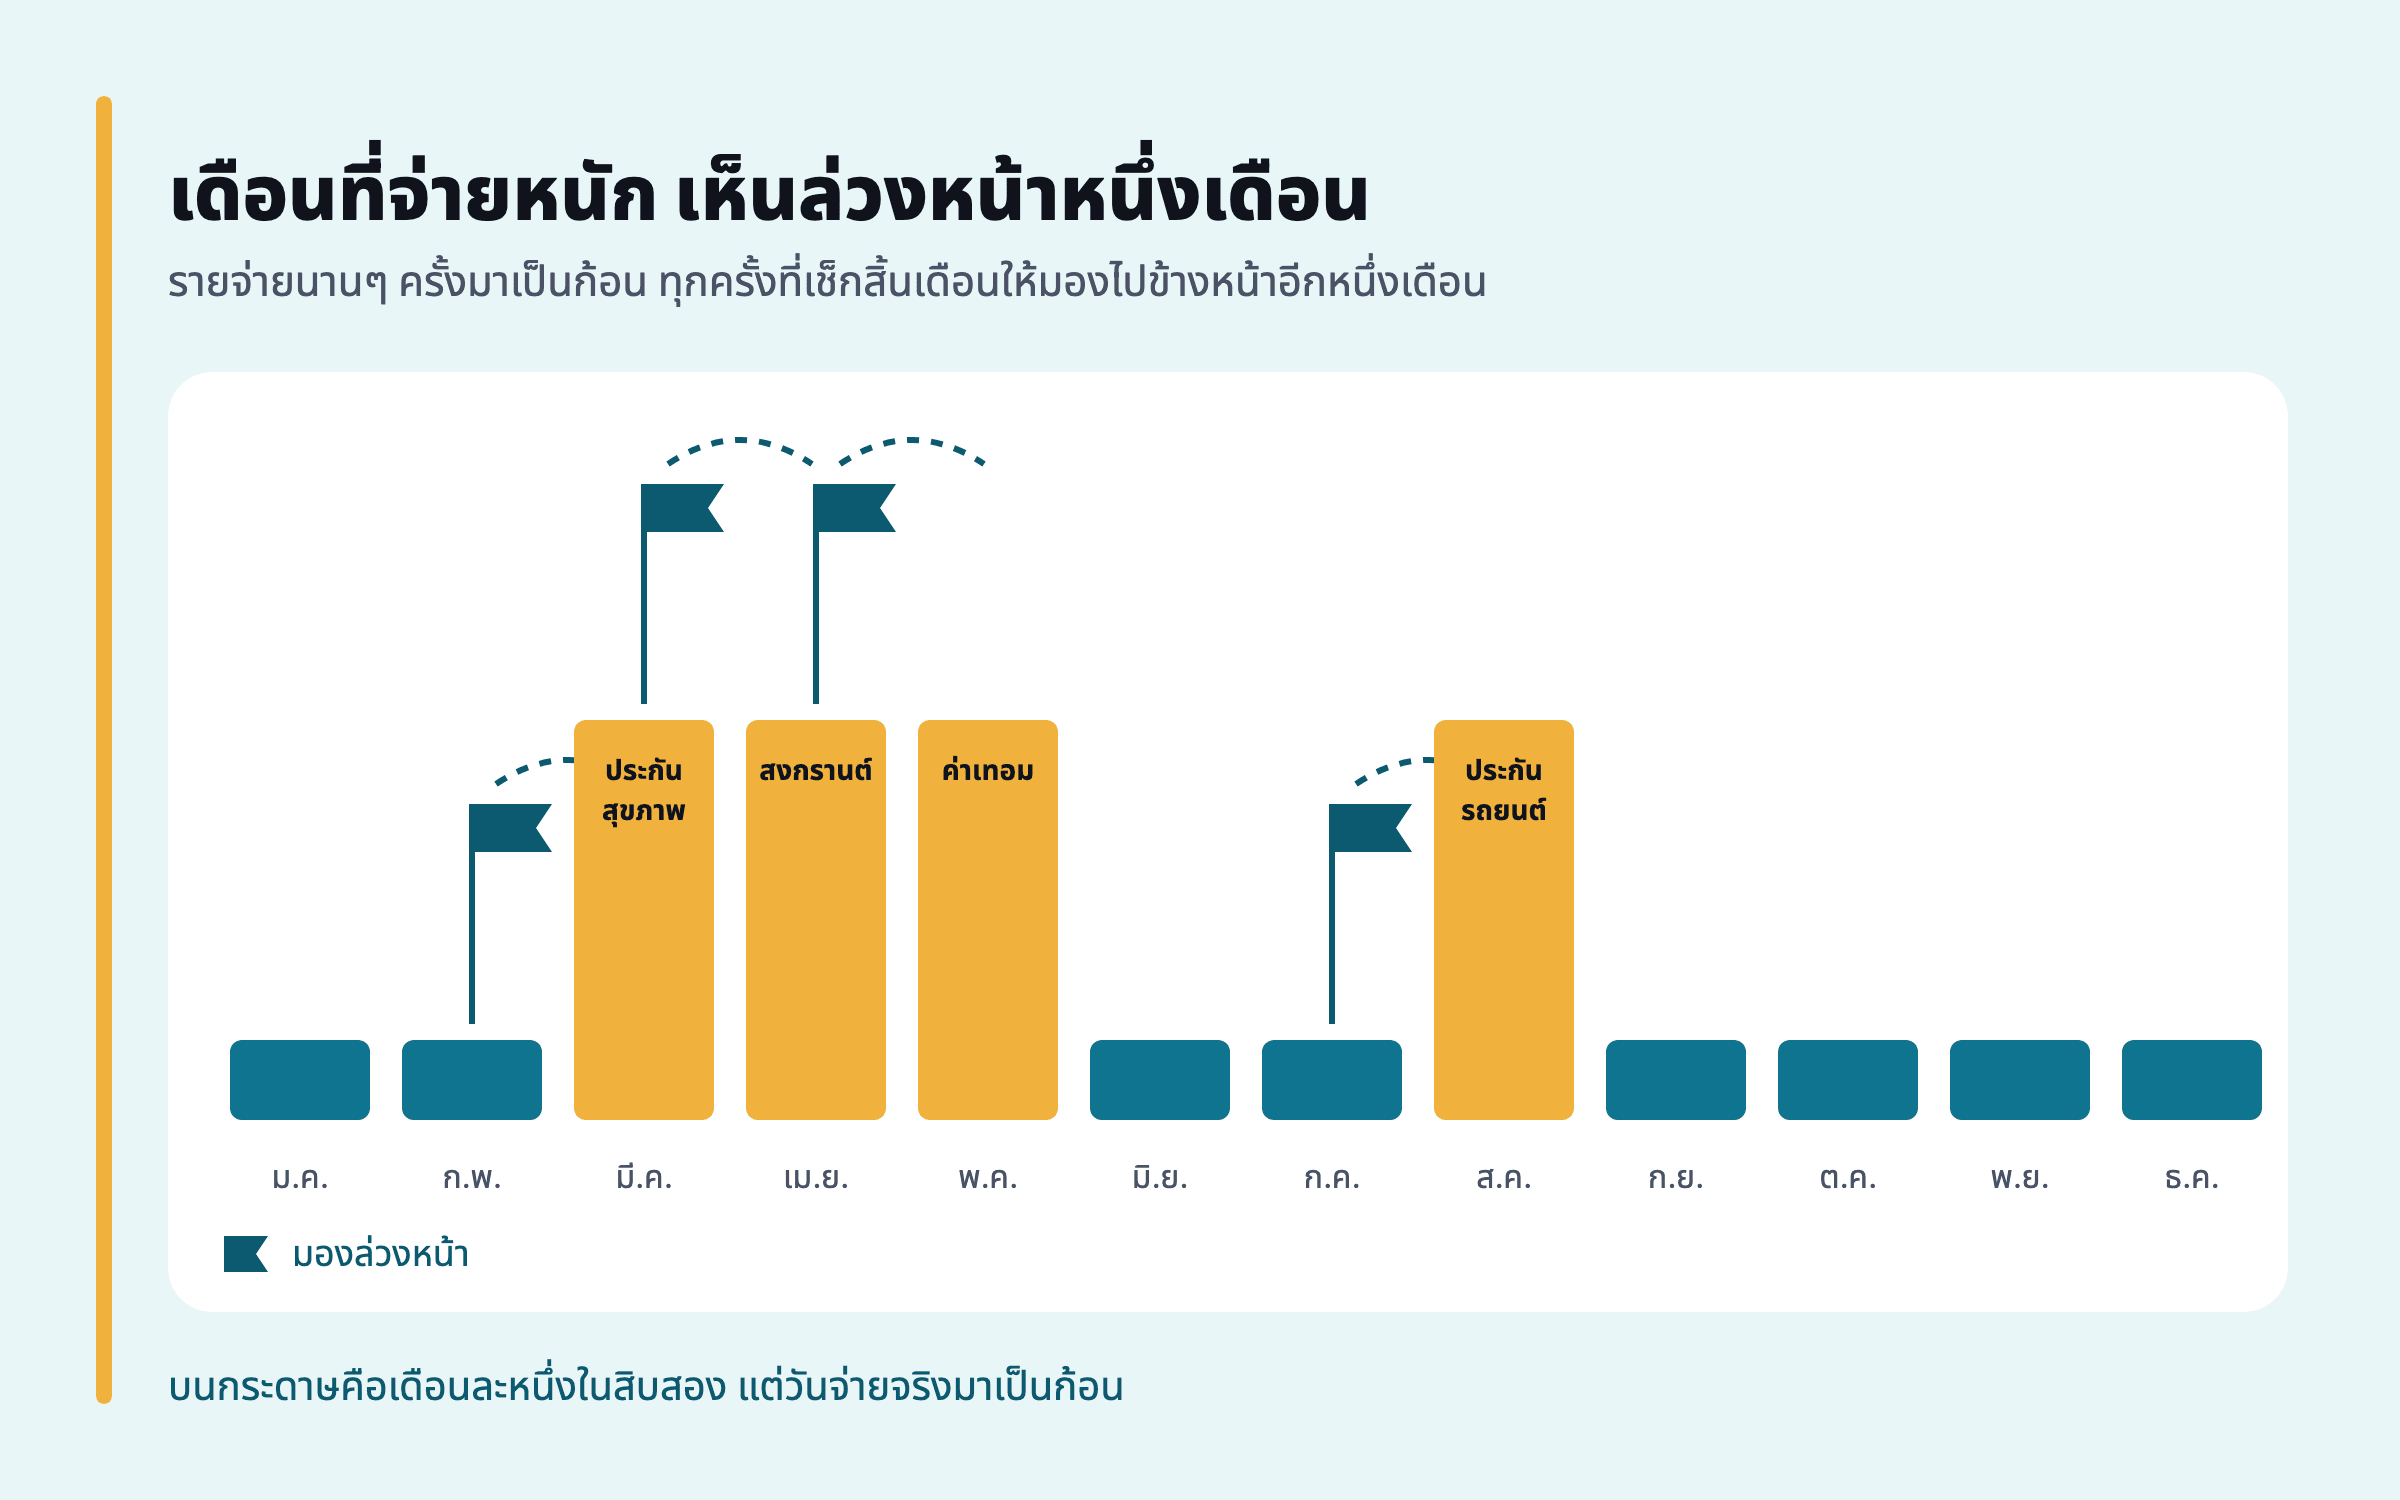 รายจ่ายนานๆ ครั้งมาเป็นก้อน การเช็กทุกเดือนที่มองล่วงหน้าไปอีกหนึ่งเดือนด้วย จะเห็นแต่ละก้อนตอนที่ยังมีเวลาเตรียมอีกหนึ่งเดือน
ตรงนี้แหละที่การเช็กทุกเดือนคุ้มค่า พอปิดเดือนกุมภาพันธ์ ก็ถามเพิ่มอีกข้อเดียว เดือนหน้ามีอะไรรออยู่ ค่าต่อประกันก็กลายเป็นตัวเลขที่รู้ล่วงหน้า และมีเวลาสี่สัปดาห์หาเงินมา ไม่ใช่เรื่องตกใจในวันที่เบี้ยประกันถูกหักบัญชี Karlan, McConnell, Mullainathan และ Zinman สร้างงานวิจัยจากจุดอ่อนข้อนี้พอดี แบบจำลองของพวกเขาคือคนใส่ใจรายจ่ายของเดือนนี้เต็มที่ แต่มองไม่เห็นรายจ่ายก้อนใหญ่ที่รออยู่ข้างหน้า และค่าเทอมก็เป็นตัวอย่างที่พวกเขายกเอง5 ในการทดลองกับธนาคารสามแห่ง ลูกค้าที่ได้รับข้อความเตือนทุกเดือนออมได้มากขึ้น 6% และมีโอกาสออมถึงเป้ามากขึ้น 3 จุดเปอร์เซ็นต์ ในเปรู ข้อความเตือนที่ระบุชื่อรายจ่ายที่ลูกค้ากำลังเก็บเงินไว้ ทำให้ออมเพิ่มขึ้นประมาณ 16% ส่วนข้อความที่ไม่ระบุไม่ได้ทำให้ต่างเลย2
เรื่องนี้ไม่ใช่เรื่องเล็ก ในผลสำรวจผู้ใหญ่ชาวอเมริกันของธนาคารกลางสหรัฐฯ เมื่อตุลาคม 2025 มี 63% ที่บอกว่าจะจ่ายค่าใช้จ่ายไม่คาดฝัน $400 ด้วยเงินสดหรือเทียบเท่าได้3 แปลว่าอีกกว่าหนึ่งในสามจะต้องยืม ขายของ หรือจ่ายไม่ได้ เดือนที่มีรายจ่ายก้อนที่บ้านไม่ได้เห็นล่วงหน้า คือทางที่หลายครอบครัวลงเอยด้วยการรูดบัตรเครดิต ทางแก้ระยะยาวคือมีกระปุกเงินแยกสำหรับรายจ่ายนานๆ ครั้งแต่ละอย่าง เก็บทีละหนึ่งในสิบสอง ซึ่งจัดการเงินแต่ละเดือนแบบไม่เครียด อธิบายไว้ทีละขั้น การเช็กทุกเดือนคือสิ่งที่ทำให้กระปุกเหล่านี้ตรงกับความจริง เพราะเป็นตอนที่เอาแต่ละกระปุกมาเทียบกับบิลที่มันมีไว้จ่าย
แผนควรเดินตามชีวิตจริง
ครอบครัวที่เขียนงบตอนมกราคมไม่ใช่ครอบครัวเดียวกับที่ใช้ชีวิตอยู่ในเดือนตุลาคม ราคาเปลี่ยน ในไทยราคาผู้บริโภคเดือนกันยายนสูงกว่าปีก่อน 2.82% และหมวดอาหารสูงขึ้น 3.07%6 ตัวเลขค่ากับข้าวที่ตั้งไว้ต้นปีจึงตามไม่ทันแล้ว รายได้เปลี่ยนเมื่อขึ้นเงินเดือนหรือเปลี่ยนงาน ลูกย้ายโรงเรียน พ่อหรือแม่ย้ายมาอยู่ด้วย ขายรถไปหนึ่งคัน เรื่องเหล่านี้ไม่มีเรื่องไหนรอถึงมกราคม
งบที่ปรับแค่ปีละครั้งเท่ากับขอให้บ้านใช้ชีวิตตามภาพเก่าของตัวเอง คนส่วนใหญ่ตอบด้วยการเลิกสนใจมัน ซึ่งเป็นจุดจบตามปกติของงบรายปี การเช็กทุกเดือนพลิกคำถามเสียใหม่ แทนที่จะถามว่าเดือนนี้ทำตามแผนไหม ก็ถามว่าเดือนนี้จริงๆ แล้วเป็นอย่างไร แล้วให้แผนขยับตาม ตัวเลขค่ากับข้าวในแผนก็ปรับขึ้นเพราะของกินแพงขึ้น และการเปลี่ยนนี้ทำอย่างตั้งใจ จดไว้ และมองเห็นได้ ไม่ใช่มาเจอตอนธันวาคมว่าใช้เกินแบบหาสาเหตุไม่ได้ แผนยังใช้ประโยชน์ได้เพราะแผนยังตรงกับความจริง
ยืนยันทั้งเดือนใช้เวลาแค่นาทีเดียว
ข้อโต้แย้งเรื่องจดรายจ่ายทุกเดือนคือเรื่องเวลา และก็ฟังขึ้นสำหรับวิธีที่หลายคนลองทำ คือกรอกใบเสร็จทุกใบ และจัดทุกรายการเข้าหมวด แต่เดือนหนึ่งไม่ต้องการแบบนั้น รายการส่วนใหญ่ในเดือนหนึ่งของบ้านเหมือนเดือนก่อนหน้า ค่าเช่า ค่างวดรถ รถรับส่งนักเรียน แม่บ้าน ค่าโทรศัพท์ เงินที่ส่งให้พ่อแม่ บรรทัดเหล่านี้ซ้ำเดิมพอดีทุกหน่วยเงิน จึงเริ่มจากตัวเลขเดือนที่แล้วที่คัดลอกมา แล้วทำสองอย่าง ยืนยันบรรทัดที่ไม่เปลี่ยน และกรอกเฉพาะบรรทัดที่เปลี่ยน
ใช้เวลาไม่กี่นาที และเวลาไม่กี่นาทีนั้นส่วนใหญ่ก็ใช้ไปในที่ที่ควรใช้ คือบรรทัดที่เปลี่ยน ค่ากินข้าวนอกบ้านพุ่งขึ้นราวสองในห้า ซึ่งควรคุยกันสักหน่อย ส่วนของจุกจิกลดลง ซึ่งอาจเป็นเงินที่ประหยัดได้จริงหรือบิลที่ยังไม่ได้จ่าย การเช็กยังทำสิ่งที่สเปรดชีตทำเองไม่ได้ด้วย คือทำให้คนในบ้านได้มอง Victor Stango และ Jonathan Zinman พบว่าลูกค้าธนาคารที่แค่ถูกถามคำถามในแบบสำรวจเรื่องค่าธรรมเนียมเบิกเงินเกินบัญชี มีโอกาสโดนค่าธรรมเนียมน้อยลงในเดือนที่ถูกถาม และการถูกถามซ้ำๆ สร้างความใส่ใจสะสมที่ช่วยให้เบิกเกินบัญชีน้อยลงได้นานถึงสองปี7 คำถามเรื่องเงินที่มาอย่างสม่ำเสมอเปลี่ยนพฤติกรรมได้เพราะมันเป็นคำถาม ตั้งแต่ก่อนที่ใครจะวิเคราะห์คำตอบเสียอีก
ยกยอดเดือนที่ขาดดีกว่าเว้นว่างไว้
ไม่ช้าก็เร็วทุกบ้านต้องมีเดือนที่หลุดไป ช่วงงานแต่ง คนในบ้านป่วย หรือไตรมาสที่งานยุ่ง ในปีของพลอยกับเต้คือกรกฎาคมถึงกันยายน ตอนพ่อของเต้เข้าโรงพยาบาล และไม่มีใครจดอะไรเลย สิ่งที่ทั้งคู่ทำกับเดือนเหล่านั้นตอนกลับมาสำคัญกว่าการที่พลาดไป
การเว้นเดือนเหล่านั้นว่างไว้ดูเหมือนไม่เป็นไร แต่เป็นทางเลือกที่แย่ที่สุด เดือนที่ว่างจะถูกอ่านเป็นเดือนที่ไม่ได้ใช้เงินเลย ขณะที่รายได้ยังเข้ามา ตัวเลขทั้งปีจึงบอกว่าบ้านนี้ออมได้มากกว่าความจริงไปมาก ทางที่ดีกว่าคือยกยอดเดือนสุดท้ายที่จดไว้ คือมิถุนายน ไปใส่ในแต่ละเดือนที่ขาด ทำเครื่องหมายว่าสามเดือนนี้เป็นยอดยกมา แล้วแก้บรรทัดไหนก็ได้ที่นึกออกทีหลัง เดือนที่ยกยอดมาผิดไปนิดเดียว เพราะรายจ่ายขยับไปนิดเดียว แต่เดือนที่ว่างผิดไปทั้งเดือน
ตัวอย่าง: อัตราการออมของปีเดียวกัน บันทึกสามแบบ
ตัวอย่าง เดือนที่ว่างสามเดือนทำให้ปีนั้นดูดีกว่าความจริงไปมาก การยกยอดเดือนสุดท้ายที่จดไว้มาใส่ทำให้ห่างจากความจริงไม่ถึงหนึ่งจุดเปอร์เซ็นต์ ตัวเลขในแผนภูมินี้
ตัวเลขแบบเว้นว่างไม่ได้คลาดไปนิดเดียว มันบอกว่าบ้านนี้ออมได้สองในห้าของรายได้ ทั้งที่จริงออมได้ราวหนึ่งในสี่ และทุกการตัดสินใจที่ใช้ตัวเลขนั้น ไม่ว่าจะกู้มากขึ้น ไปเที่ยว หรือลดเงินลงทุนรายเดือน ล้วนตั้งอยู่บนเงินที่ความจริงใช้ไปแล้ว เดือนที่ยกยอดมาบอกตรงๆ ว่าเป็นตัวเลขประมาณ อยู่ใกล้ความจริง และแก้ทีหลังได้ถ้าเจอรายการเดินบัญชี กติกาเดียวกันใช้ได้ทั้งกับสัปดาห์เดียวที่ลืมจดในเดือนหนึ่ง และกับทั้งไตรมาส ยกยอด ทำเครื่องหมาย แก้ไข และอย่าปล่อยช่องว่างที่ถูกอ่านเป็นศูนย์
เช็กเงินสิบนาทีทุกเดือน ทีละขั้น
เลือกเย็นวันหนึ่งช่วงต้นเดือนแล้วทำวันนั้นเป็นประจำ สองสามครั้งแรกจะนานกว่านี้ หลังจากนั้นราวสิบนาที และทำด้วยกันทั้งคู่ได้ ซึ่งเป็นครึ่งหนึ่งของประโยชน์
- คัดลอกเดือนที่แล้วมา เริ่มจากเดือนที่เพิ่งผ่านไป โดยทุกบรรทัดเป็นตัวเลขเดียวกับเดือนก่อนหน้า
- ยืนยันสิ่งที่ซ้ำเดิม ค่าเช่า ค่างวด รถรับส่งนักเรียน ค่าสมาชิก และเงินโอน กดยืนยันทุกบรรทัดที่เท่าเดิม
- กรอกสิ่งที่เปลี่ยน จากรายการเดินบัญชีธนาคารและใบแจ้งยอดบัตร แล้วดูซ้ำอีกรอบกับบรรทัดที่ขยับมาก
- มองล่วงหน้าหนึ่งเดือน บอกชื่อรายจ่ายนานๆ ครั้งที่ถึงกำหนดเดือนหน้า และดูว่ากระปุกของมันมีเงินพอ
- ให้แผนขยับอย่างตั้งใจ ถ้าบรรทัดไหนสูงขึ้นเพราะชีวิตเปลี่ยน ของแพงขึ้น โรงเรียนใหม่ หรือขึ้นเงินเดือน ให้แก้แผนและจดไว้ว่าเพราะอะไร
- ยกยอดสิ่งที่ขาด ถ้าข้ามเดือนไหนไป ให้คัดลอกเดือนสุดท้ายที่จดไว้มาใส่ ทำเครื่องหมายว่าเป็นยอดยกมา และแก้ไขเมื่อทำได้
ทั้งหมดนี้ไม่ต้องใช้วิธีทำงบแบบใหม่ เปรียบเทียบวิธีจัดงบประมาณ อธิบายวิธีหลักๆ ไว้ และการเช็กทุกเดือนใช้ได้กับทุกวิธี มันไม่ได้มาแทนการดูภาพรวมปีละครั้งด้วย ปีละครั้งยังเป็นเวลาที่เหมาะกับคำถามใหญ่ เช่นเงินสำรองฉุกเฉินพอหรือยัง ตามที่เงินสำรองฉุกเฉินควรมีเท่าไร อธิบายไว้ และการออมยังไปถึงเป้าหมายระยะยาวไหม ที่ต่างไปคือการดูปีละครั้งตอนนี้เริ่มจากสิบสองเดือนที่ตรงกับความจริง แทนการคาดการณ์เก่าๆ ครั้งเดียว