ในผลสำรวจของ APA ปี 2026 ผู้ใหญ่ในสหรัฐฯ 77% บอกว่าค่าครองชีพเป็นต้นเหตุสำคัญของความเครียด และราคาสินค้าในเดือนกันยายนสูงขึ้น 3.7% ในสหรัฐฯ และ 5.54% ในอินเดีย ครอบครัวหนึ่งในหาดใหญ่แสดงวิธีแก้ คือหน้าเดียวสำหรับทั้งเดือน กระปุกสำหรับรายจ่ายที่ไม่ได้มาทุกเดือน ตั้งโอนอัตโนมัติวันเงินเดือนออก และยี่สิบนาทีต่อสัปดาห์
คำตอบสั้นๆ: ปลายปีนี้คนเครียดเรื่องเงินกันมาก และราคาสินค้าที่สูงขึ้นจริงก็เป็นตัวเร่ง ในผลสำรวจปี 2026 ของสมาคมจิตวิทยาอเมริกัน (APA) ผู้ใหญ่ในสหรัฐฯ 77% บอกว่าค่าครองชีพเป็นต้นเหตุสำคัญของความเครียด1 และในรอบปีถึงเดือนกันยายน ราคาสินค้าสูงขึ้น 3.7% ในสหรัฐฯ 5.54% ในอินเดีย2,3 และ 2.82% ในไทย4 ไม่มีใครที่อ่านอยู่นี้เปลี่ยนราคาเหล่านั้นได้ สิ่งที่ช่วยลดความเครียดได้มากกลับเป็นเรื่องเล็กและน่าเบื่อกว่า คือกระดาษหน้าเดียวที่บอกว่าเงินเดือนของเดือนนี้ไปที่ไหน ยี่สิบนาทีต่อสัปดาห์เพื่อดูมัน ค่าบิลและเงินออมที่ถูกโอนออกอัตโนมัติในวันเงินเดือนออก และกระปุกแยกสำหรับทุกรายจ่ายที่ไม่ได้มาทุกเดือน เช่น ค่าเทอม เทศกาล และเบี้ยประกัน เพื่อไม่ให้รายจ่ายไหนมาแบบช็อกใจ
77%1
ของผู้ใหญ่ในสหรัฐฯ บอกว่าค่าครองชีพเป็นต้นเหตุสำคัญของความเครียด (APA ตุลาคม 2026)
5.54%3
เงินเฟ้อของอินเดียเดือนกันยายน 2026 เพิ่มจาก 4.83% ในเดือนสิงหาคม
1.26 ล้านล้านดอลลาร์5
หนี้บัตรเครดิตของคนอเมริกัน ณ สิ้นเดือนมิถุนายน 2026
43.2% ต่อปี6
ค่าดอกเบี้ยของบัตรธนาคารอินเดียใบหนึ่ง คือ 3.6% ต่อเดือน
ผลสำรวจบอกอะไรเรื่องความเครียดทางการเงินตอนนี้
APA เผยแพร่รายงาน Stress in America ปี 2026 เมื่อวันที่ 22 ตุลาคม โดย Harris Poll สำรวจผู้ใหญ่ 3,132 คนทางออนไลน์ระหว่าง 29 กรกฎาคม ถึง 24 สิงหาคม7 และ 77% บอกว่าค่าครองชีพ ทั้งค่าเช่าบ้าน ค่ากับข้าว ค่าดูแลเด็ก และค่าเดินทาง เป็นต้นเหตุสำคัญของความเครียด1 ในการสำรวจเดียวกัน 59% บอกว่ารู้สึกว่าทำทุกอย่างถูกแล้วแต่ก็ยังตามไม่ทัน8 ตัวเลขที่สองนี้แหละที่ควรหยุดคิด เพราะมันพูดถึงคนที่ไม่ได้ใช้เงินสะเพร่า แต่ก็ยังรู้สึกว่าพื้นใต้เท้ากำลังขยับ
อินเดียมีข้อมูลสำรวจเรื่องนี้น้อยกว่า แต่ที่มีก็ชี้ไปทางเดียวกัน ดัชนี India Health Quotient ฉบับแรกของ ManipalCigna ที่รายงานในเดือนมิถุนายน ถามคน 2,600 คนใน 16 เมืองเรื่องสุขภาพห้าด้าน สุขภาพทางการเงินได้ 62 คะแนนจาก 100 ต่ำที่สุดในห้าด้าน และ 41% บอกว่าแรงกดดันจากการไล่ตามเป้าหมายทางการเงินทำให้เครียด9 กลุ่มตัวอย่างเป็นคนเมืองเท่านั้น จึงบอกอะไรเกี่ยวกับหมู่บ้านและเมืองเล็กไม่ได้ แต่พูดถึงครอบครัวมนุษย์เงินเดือนที่น่าจะกำลังอ่านอยู่นี้ ในไทย สวนดุสิตโพลสำรวจคน 1,272 คนระหว่าง 31 มีนาคม ถึง 3 เมษายน 2026 ช่วงราคาน้ำมันพุ่ง คำตอบอันดับหนึ่งคือ 61.32% บอกว่าค่าใช้จ่ายเพิ่มขึ้นมาก ของจำเป็นแพงขึ้นจนเริ่มรับไม่ไหว10
ใครที่เคยอยู่กับความกังวลเรื่องเงินจะรู้จักหน้าตาของมันดี แอปธนาคารที่เปิดตอนตีสองเพื่อดูยอดเงินที่ไม่ได้เปลี่ยนตั้งแต่หัวค่ำ ใบแจ้งยอดที่วางไว้ไม่กล้าเปิดเป็นสัปดาห์ การทะเลาะกันในบ้านที่เริ่มจากค่าอาหารสั่งกลับบ้าน แต่จริงๆ แล้วเป็นเรื่องค่าเทอม ความกังวลส่วนใหญ่ไม่ได้อยู่ที่ว่ามีเงินเท่าไร แต่อยู่ที่การไม่รู้ ไม่รู้ว่าเดือนนี้จะพอไหม หรือบิลไหนจะมาเป็นใบต่อไป ส่วนนี้แก้ได้ภายในสัปดาห์นี้ ไม่ว่าราคาจะเป็นอย่างไร
ข่าวเดือนนี้ที่ทำให้กังวลกว่าเดิม
ในสหรัฐฯ สำนักงานสถิติแรงงาน (BLS) รายงานเมื่อวันที่ 14 ตุลาคมว่าราคาผู้บริโภคในรอบปีถึงเดือนกันยายนสูงขึ้น 3.7% เพิ่มจาก 3.4% ในเดือนสิงหาคม เชื้อเพลิงเป็นตัวหลัก ราคาพลังงานขึ้น 20.4% และน้ำมันเบนซิน 34.2% ในรอบปี ขณะที่อาหารขึ้น 2.5% และราคาที่ไม่รวมอาหารและพลังงานขึ้น 2.6%2 วันที่ 28 ตุลาคม ธนาคารกลางสหรัฐฯ (Fed) คงอัตราดอกเบี้ยนโยบายไว้ที่ 3.75% ถึง 4.00% โดยกรรมการสองคนไม่เห็นด้วยเพราะอยากขึ้นดอกเบี้ยหนึ่งในสี่จุด11
ในอินเดีย กระทรวงสถิติรายงานเมื่อวันที่ 12 ตุลาคมว่าเงินเฟ้อขยับขึ้นเป็น 5.54% ในเดือนกันยายน จาก 4.83% ในเดือนสิงหาคม เงินเฟ้อหมวดอาหารอยู่ที่ 7.74% และราคาหัวหอมสูงกว่าปีก่อน 108.09%12,3 ไม่กี่วันก่อนหน้านั้น วันที่ 7 ตุลาคม คณะกรรมการนโยบายการเงินของธนาคารกลางอินเดีย (RBI) มีมติเอกฉันท์ขึ้นอัตราดอกเบี้ย repo 25 bps (เบซิสพอยต์ คือหนึ่งในร้อยของหนึ่งจุดเปอร์เซ็นต์) เป็น 5.50% และมีมติเสียงข้างมากเปลี่ยนท่าทีเป็นการคุมเข้มแบบค่อยเป็นค่อยไป13 สินเชื่อบ้านดอกเบี้ยลอยตัวที่ผูกกับอัตรา repo จะขึ้นตาม และตอนนี้ก็เป็นฤดูเทศกาลของอินเดีย สมาคมผู้ค้า CAIT คาดการณ์เมื่อกลางเดือนตุลาคมว่าการค้าขายระหว่างเทศกาลนวราตรีถึงดิวาลีจะเกิน ₹7 ล้านล้าน เทียบกับราว ₹6.05 ล้านล้านเมื่อปีที่แล้ว14 ปีนี้ดิวาลีตรงกับวันที่ 8 พฤศจิกายน สำหรับหลายครอบครัวที่นั่น สัปดาห์ที่ใช้เงินมากที่สุดของปีจึงยังมาไม่ถึง
ในสหราชอาณาจักร สำนักงานสถิติแห่งชาติ (ONS) รายงานเมื่อวันที่ 21 ตุลาคมว่าราคาในรอบปีถึงเดือนกันยายนสูงขึ้น 3.5% เพิ่มจาก 3.1% น้ำมันเชื้อเพลิงรถยนต์ขึ้น 29.8% และน้ำมันเบนซินอยู่ที่ลิตรละ 169.5 เพนนี สูงที่สุดตั้งแต่เดือนสิงหาคม 202215 ในไทย กระทรวงพาณิชย์รายงานเมื่อวันที่ 6 ตุลาคมว่าเงินเฟ้อทั่วไปเดือนกันยายนสูงขึ้น 2.82% เมื่อเทียบกับปีก่อน และน้ำมันอย่างเดียวคิดเป็น 1.85 จุดของตัวเลขนั้น4 ส่วนวันที่ 28 ตุลาคม คณะกรรมการนโยบายการเงินของธนาคารแห่งประเทศไทย (ธปท.) มีมติเอกฉันท์คงอัตราดอกเบี้ยนโยบายไว้ที่ 1.00% ต่อปี และระบุว่าการบริโภคยังถูกกดดันจากหนี้ครัวเรือนที่อยู่ในระดับสูง16 เรื่องเดียวกัน คือน้ำมันดันตัวเลขเงินเฟ้อขึ้น กำลังเกิดในทุกประเทศที่ยกมานี้ วิกฤตราคาน้ำมันกับงบประมาณครัวเรือน ไล่ให้ดูว่าราคาที่ปั๊มเดินทางไปถึงบิลค่ากับข้าวได้อย่างไร
ราคาสินค้าสูงขึ้นเท่าไรในรอบสิบสองเดือนถึงเดือนกันยายน 2026 ในสหรัฐฯ สหราชอาณาจักร และอินเดีย
ตัวเลขเงินเฟ้อทั่วไปเป็นค่าเฉลี่ยของทุกอย่างที่ครัวเรือนทั่วไปซื้อ ครอบครัวที่ขับรถเยอะ หรือใช้เงินกับอาหารเป็นสัดส่วนสูง จะรู้สึกมากกว่าตัวเลขนี้ ตัวเลขของอินเดียปัดเป็นทศนิยมหนึ่งตำแหน่ง (ตัวเลขที่ประกาศคือ 5.54% และ 7.74%) 2,15,3ตัวเลขในแผนภูมินี้
ด้านหนี้ในข่าวเงียบกว่า แต่สำคัญไม่แพ้กัน คนอเมริกันมีหนี้บัตรเครดิต 1.26 ล้านล้านดอลลาร์ ณ สิ้นเดือนมิถุนายน เพิ่มขึ้น 2.1 หมื่นล้านดอลลาร์ในไตรมาสเดียว ตามข้อมูลของธนาคารกลางสหรัฐฯ สาขานิวยอร์ก5 ผลสำรวจธนาคารของ Fed เองระบุว่าดอกเบี้ยเฉลี่ยของบัญชีบัตรที่ถูกคิดดอกเบี้ยอยู่ที่ 22.36% ในเดือนสิงหาคม17 ในอินเดียดอกเบี้ยบัตรบอกเป็นรายเดือน จึงดูน้อย เอกสารสรุปข้อมูลของบัตรธนาคาร HDFC ใบหนึ่งพิมพ์ไว้ 3.6% ต่อเดือน ซึ่งระบุว่าเท่ากับ 43.2% ต่อปี6 ส่วนในไทย ธปท. กำหนดให้ดอกเบี้ย เบี้ยปรับ ค่าบริการ และค่าธรรมเนียมของบัตรเครดิตรวมกันได้ไม่เกิน 16% ต่อปี18 และหนี้ครัวเรือนไทย ณ ไตรมาส 2 ปี 2026 อยู่ที่ 85.2% ของ GDP หรือ ฿16.43 ล้านล้าน ต่ำที่สุดในรอบ 25 ไตรมาส แต่ SCB EIC มองว่าการลดลงนี้ไม่ได้แปลว่าฐานะการเงินของครัวเรือนดีขึ้น19
ดอกเบี้ยเฉลี่ยของบัญชีบัตรเครดิตที่ถูกคิดดอกเบี้ยในสหรัฐฯ ธนาคารพาณิชย์ ปี 2021 ถึงเดือนสิงหาคม 2026
ตัวเลขรายปีเป็นค่าเฉลี่ยทั้งปี จุดสุดท้ายคือเดือนสิงหาคม 2026 ซึ่ง Fed ระบุว่าเป็นตัวเลขเบื้องต้น ดอกเบี้ยขึ้นตามดอกเบี้ยนโยบายในปี 2022 และ 2023 และอยู่ใกล้จุดสูงสุดมาตั้งแต่นั้น 17ตัวเลขในแผนภูมินี้
มารู้จักปลากับก้อง
ปลากับก้องเช่าทาวน์เฮาส์อยู่ที่หาดใหญ่กับลูกสองคน ภูมิอายุสิบเอ็ดขวบ และข้าวหอมอายุเจ็ดขวบ ทั้งคู่ทำงานประจำและได้เงินเดือนวันสิ้นเดือน พวกเขาไม่ได้มีปัญหาการเงิน แต่เหนื่อยกับความรู้สึกว่าเงินหายไปไหนไม่รู้ และกับสามช่วงที่ซุ่มโจมตีทุกปี คือค่าเทอมตอนเปิดเทอมเดือนพฤษภาคมและตุลาคม ปีใหม่ในเดือนธันวาคม และการต่ออายุประกันสุขภาพกับประกันชีวิตในเดือนมีนาคม ตัวเลขข้างล่างเป็นตัวอย่างและเป็นเลขกลมๆ เลือกมาให้ตามการคำนวณได้ง่าย ไม่ได้บรรยายครอบครัวจริงครอบครัวใด
หน้าเดียวสำหรับทั้งเดือน
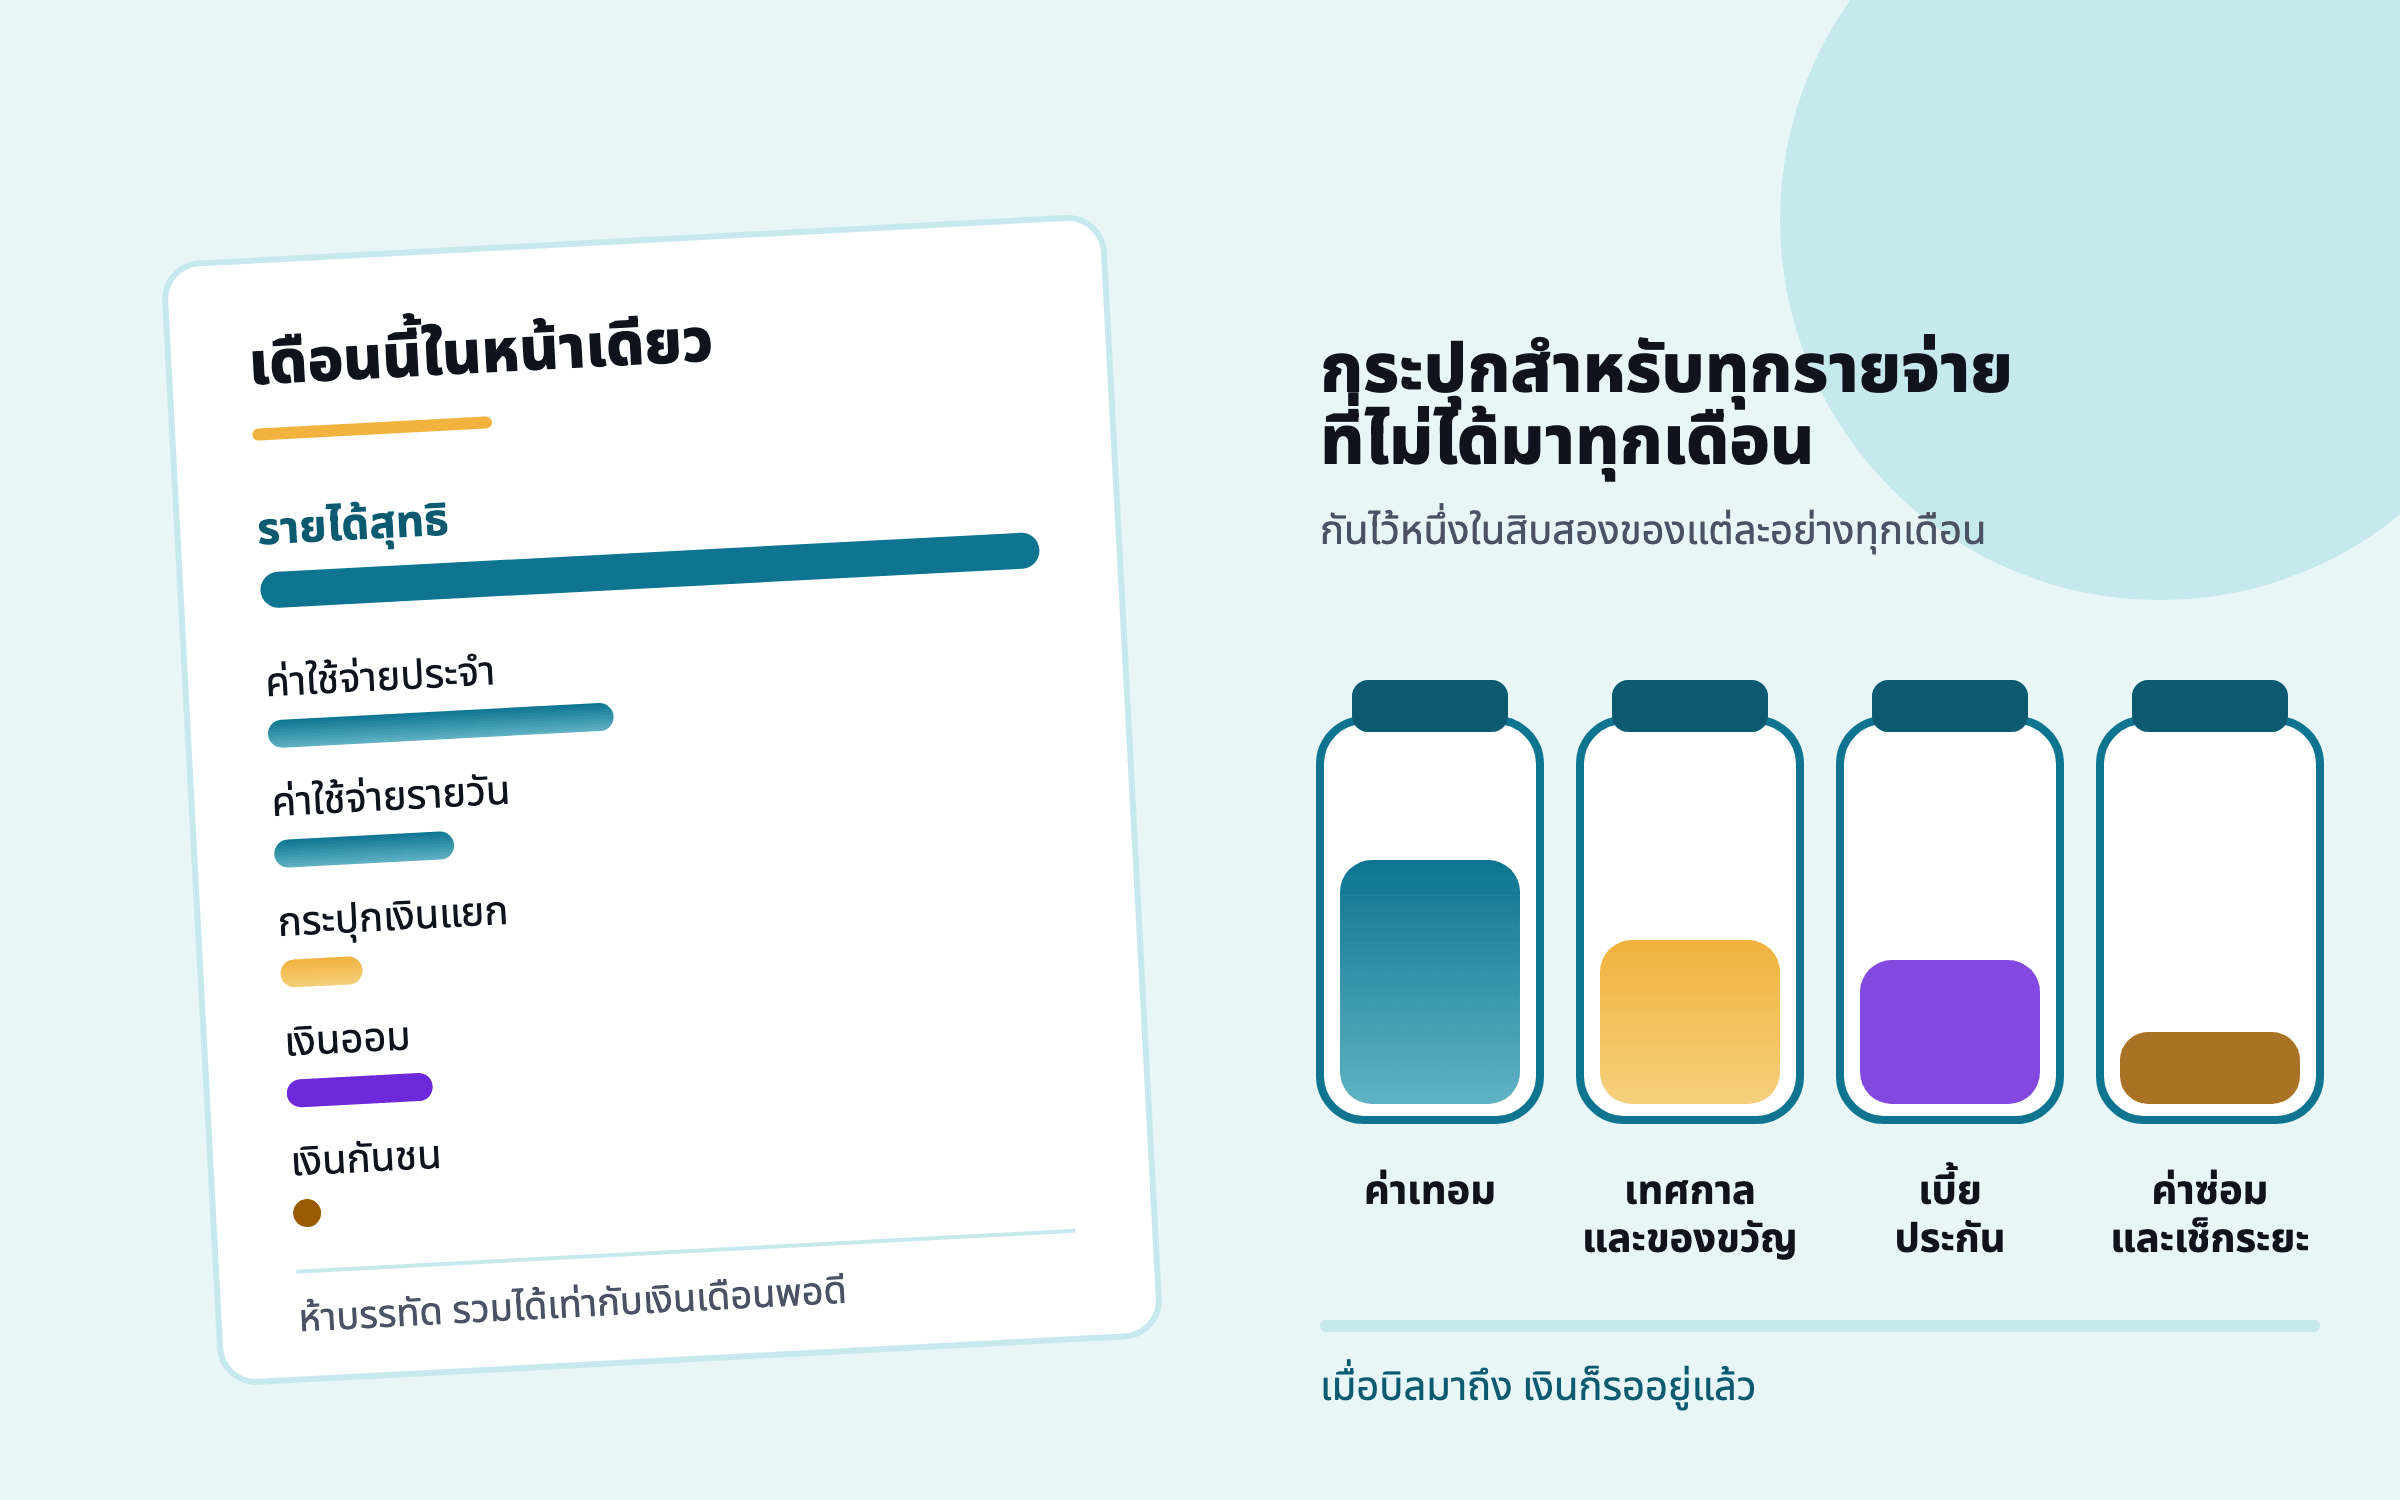
สิ่งแรกที่ทั้งคู่ทำคือเขียนทั้งเดือนลงในหน้าเดียว เรียงตามลำดับที่เงินควรออกจากบัญชี คือบิลที่เลื่อนไม่ได้ ค่าใช้จ่ายรายวัน กระปุกสำหรับรายจ่ายนานๆ ครั้ง เงินออม และส่วนที่เหลือ ห้าบรรทัด ไม่ใช่งบที่มีสี่สิบหมวดซึ่งไม่มีใครทำต่อหลังสัปดาห์ที่สอง แต่เป็นหน้าที่อ่านจบในหนึ่งนาทีและรวมได้เท่ากับเงินเดือนพอดี
เงินกันชนสำคัญกว่าที่เห็น ทุกเดือนมีเรื่องที่ไม่มีใครวางแผนไว้เสมอ งานวันเกิด หรือแท็กซี่ตอนฝนตก ถ้าไม่มีบรรทัดไว้รองรับ เรื่องไม่คาดฝันเรื่องแรกก็จะรู้สึกเหมือนล้มเหลว ถ้ามี การใช้เกินเล็กน้อยก็แค่เงินกันชนทำหน้าที่ของมัน หน้านี้ยังให้สัญญาณเดียวที่ชัด ถ้าเงินกันชนหมดก่อนวันที่ยี่สิบ แปลว่ามีอะไรบนหน้านี้ผิด และทั้งคู่จะดูบรรทัดค่าใช้จ่ายรายวันก่อน เพราะเป็นบรรทัดที่ขยับได้ เปรียบเทียบวิธีจัดงบประมาณ เล่าวิธีอื่นๆ ในการเขียนหน้านี้ วิธีไหนก็ได้ สำคัญน้อยกว่าการมีสักวิธี
กระปุกเงินแยก: ยาแก้เดือนที่ซุ่มโจมตีคุณ
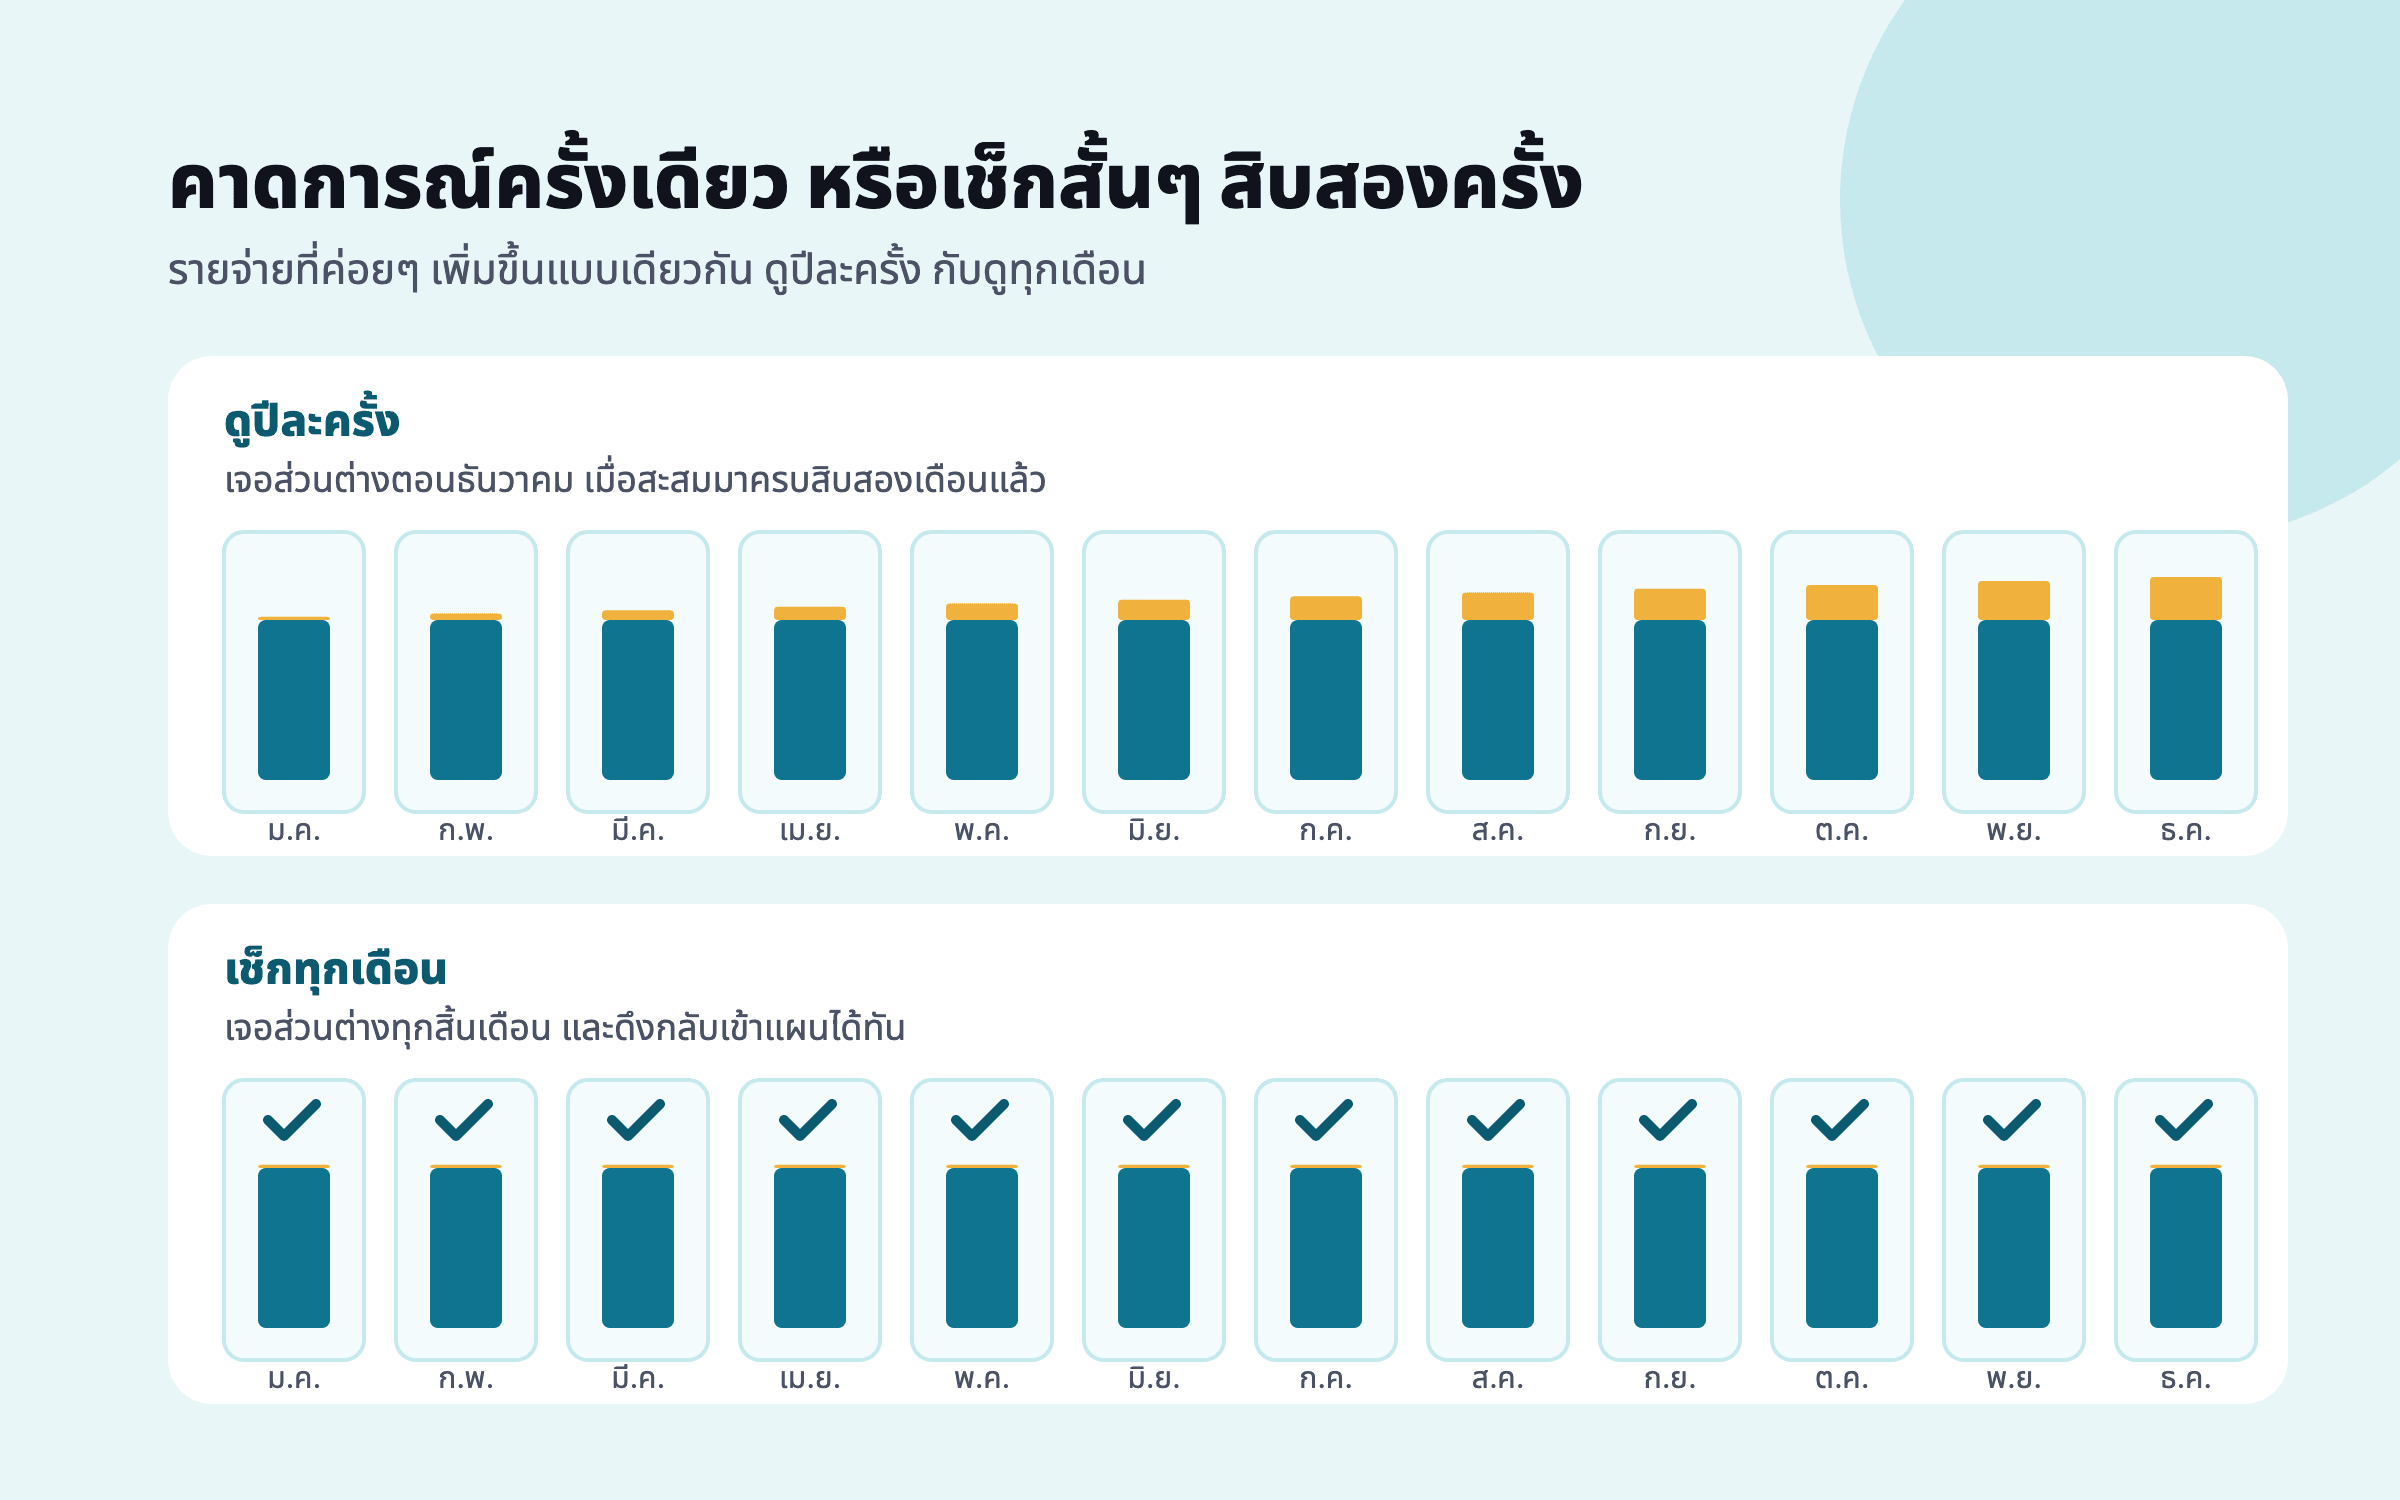
ความเครียดเรื่องเงินส่วนใหญ่ในบ้านมนุษย์เงินเดือนมาจากรายจ่ายที่คาดได้ทั้งหมด เพียงแต่ไม่ได้มาทุกเดือน ค่าเทอม เทศกาล เบี้ยประกัน ค่าเช็กระยะรถ งานแต่งงานในครอบครัว ทุกอย่างรู้ตั้งแต่เดือนมกราคม แต่ทุกอย่างก็ยังมาแบบวิกฤต เพราะจ่ายจากเงินเดือนของเดือนเดียว กระปุกเงินแยก (sinking fund) กลับด้านเรื่องนี้ รวมว่ารายจ่ายนานๆ ครั้งแต่ละอย่างตกปีละเท่าไร หารด้วยสิบสอง แล้วโอนยอดนั้นทุกเดือนเข้าบัญชีแยกที่ไม่ได้มีไว้ใช้จ่าย เมื่อบิลมาถึง เงินก็รออยู่แล้ว
ลองดูว่ากระปุกเทศกาลเปลี่ยนเดือนหนึ่งเดือนไปอย่างไร ถ้าไม่มี ปีใหม่ทั้งหมดจ่ายจากเงินเดือนของเดือนธันวาคม และกินไปเกือบหนึ่งในสามของเดือน ซึ่งเป็นจังหวะที่คนหยิบบัตรเครดิตพอดี ถ้ามี เงินเดือนธันวาคมรับแค่ส่วนของเดือนนั้น เท่ากับทุกเดือน ส่วนที่เหลืออยู่ในกระปุกแล้วจากสิบเอ็ดเดือนก่อนหน้า
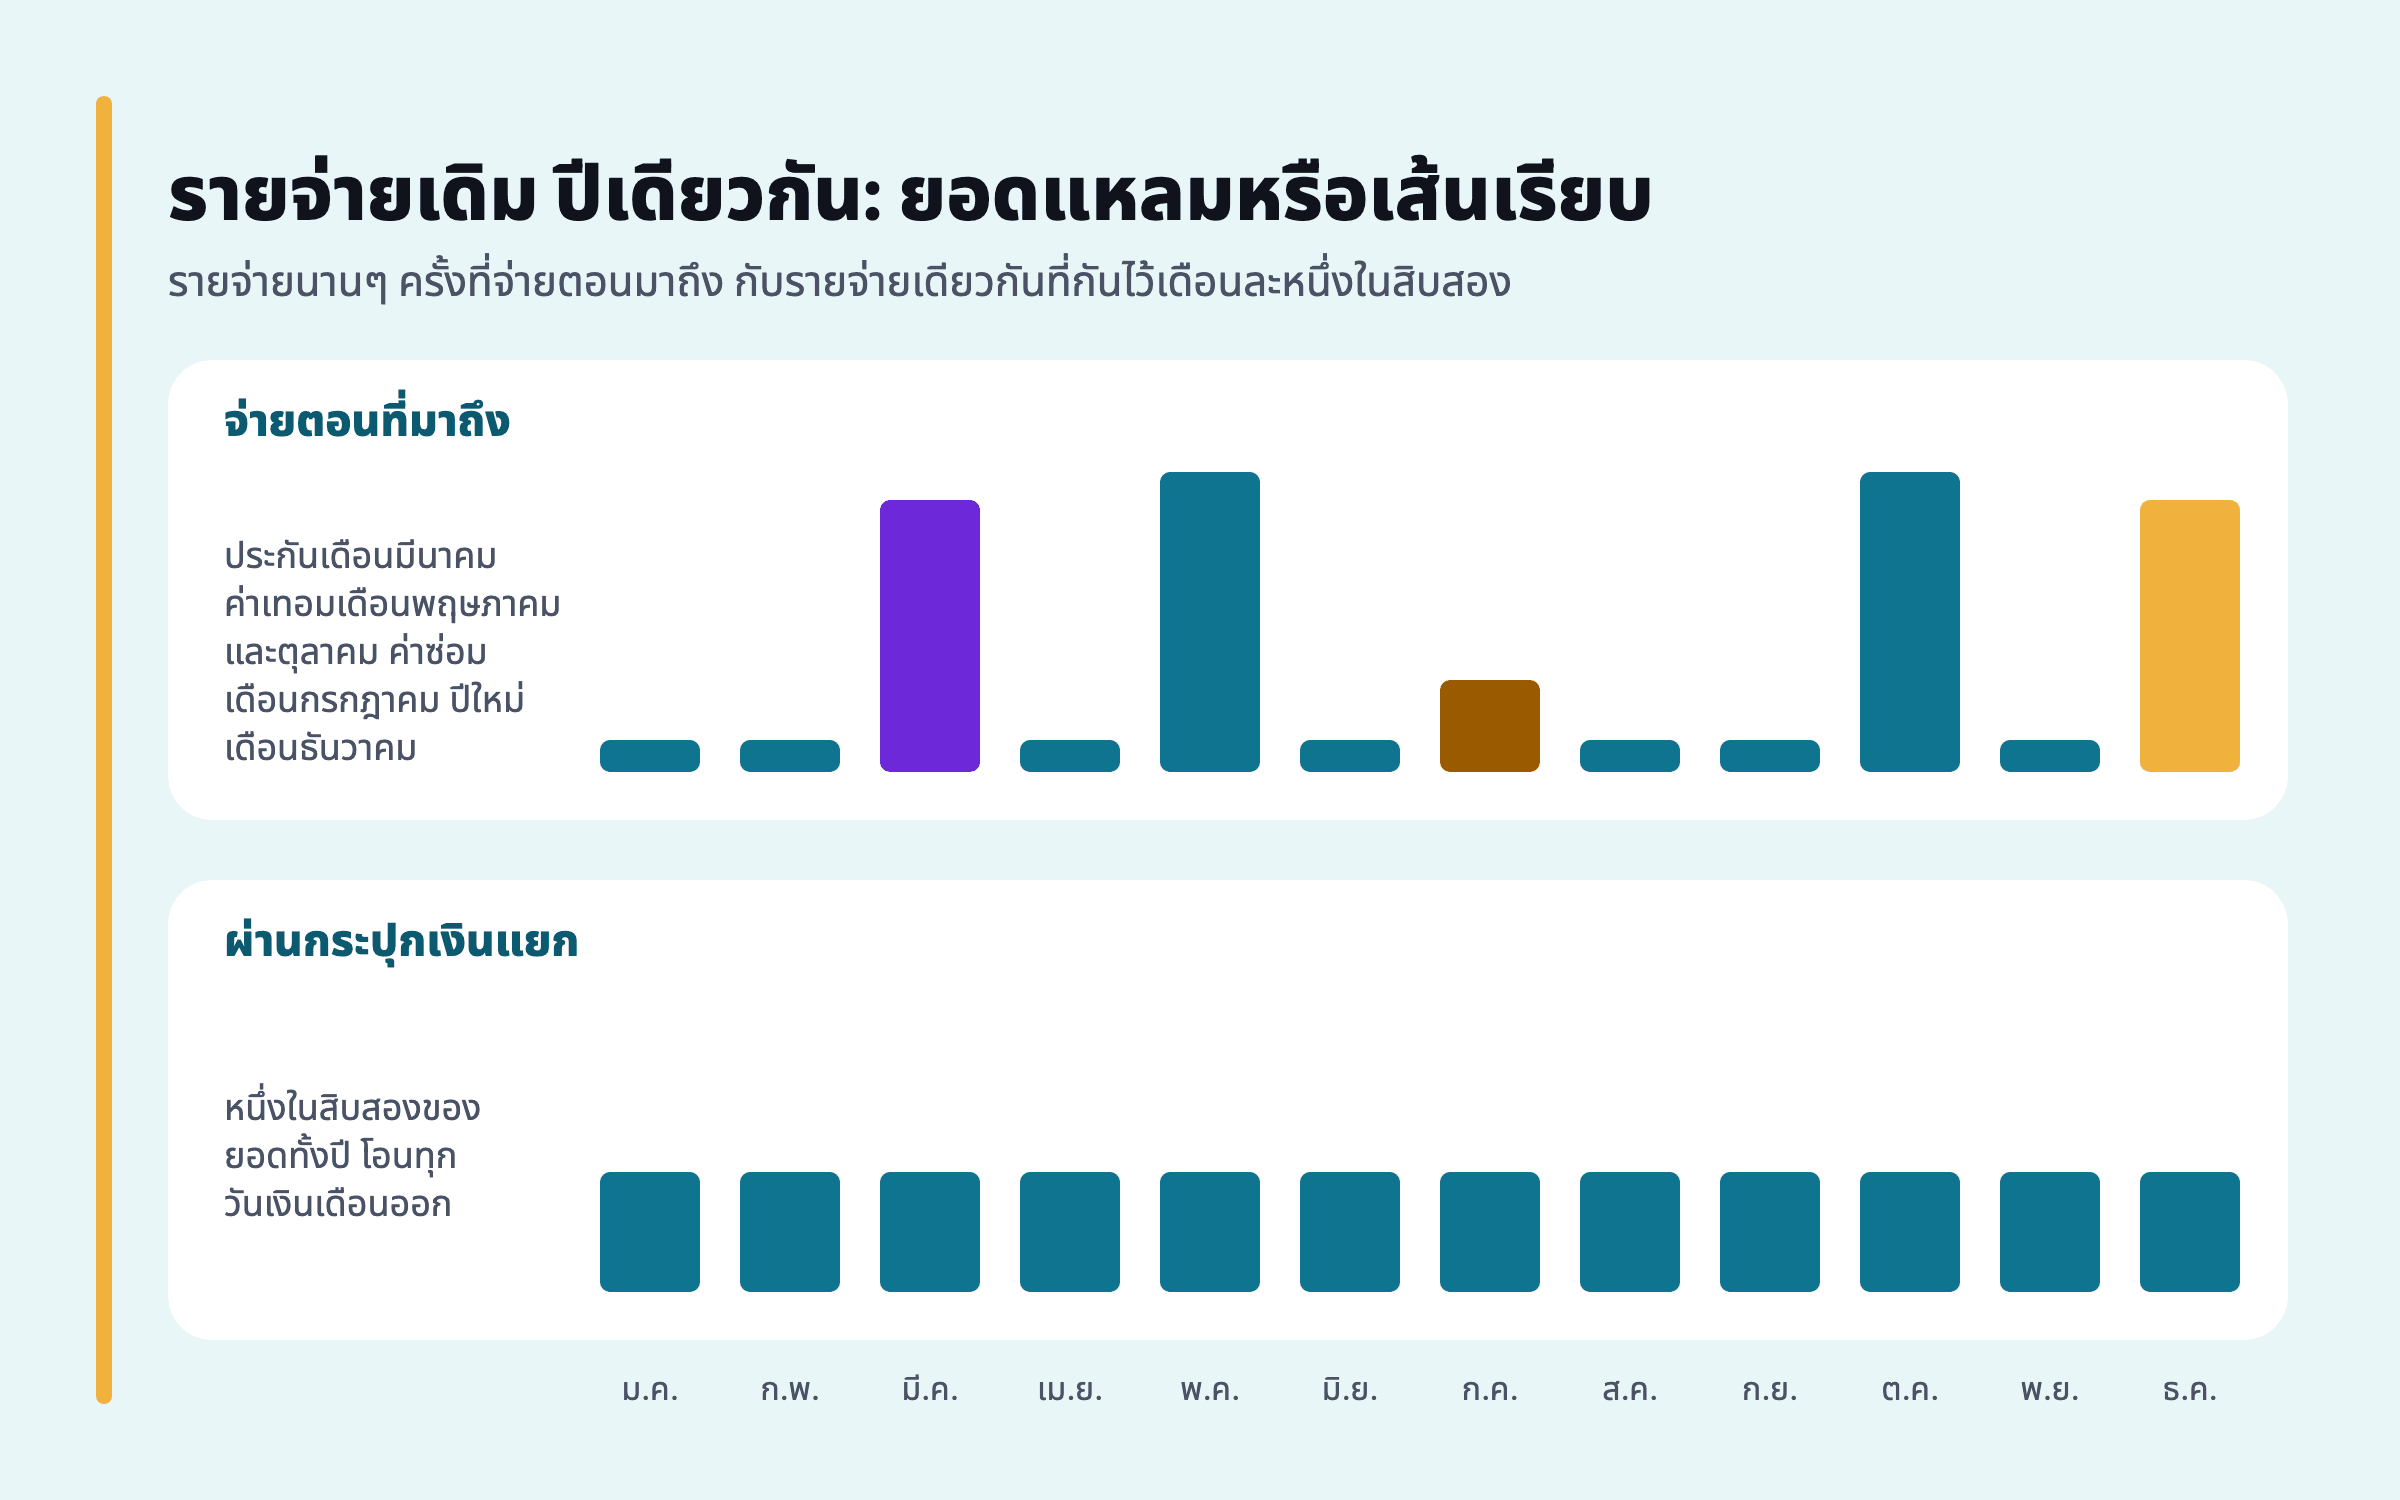 รายจ่ายนานๆ ครั้งของปีเดียวกัน จ่ายตอนที่มาถึง กับจ่ายผ่านกระปุกเงินแยก ยอดรวมเท่ากัน มีแค่ยอดแหลมที่หายไป
กระปุกอยู่ที่ไหนสำคัญน้อยกว่าการแยกออกจากบัญชีที่ใช้จ่าย บัญชีออมทรัพย์อีกบัญชี เงินฝากประจำรายเดือนที่ครบกำหนดก่อนถึงกำหนดจ่ายค่าเทอม หรือบัญชีเดียวที่จดยอดกระปุกทั้งสี่ไว้ในหน้า ใช้ได้ทั้งนั้น ที่ใช้ไม่ได้คือเก็บไว้ในบัญชีที่ผูกกับบัตรเดบิต เพราะเงินที่เห็นในยอดคงเหลือจะถูกใช้ ถ้ากระปุกเทศกาลปีนี้ไม่พอเพราะเริ่มช้า ทางที่ตรงไปตรงมาคือใช้เท่าที่มี แล้วเริ่มกระปุกของปีหน้าในเดือนมกราคม ไม่ใช่เอาบัตรเครดิตมาโปะส่วนที่ขาด
วันเงินเดือนออก ตั้งอะไรให้อัตโนมัติ
หน้านี้บอกปลากับก้องว่าอะไรควรเกิดขึ้น ระบบอัตโนมัติทำให้มันเกิดจริง โดยไม่ต้องมีใครตัดสินใจใหม่ทุกเดือน กติกาคือทุกอย่างที่ออกไปทำหน้าที่ ทั้งบิล กระปุก และเงินออม ต้องออกภายในสองวันแรก และเงินที่ยังอยู่ในบัญชีหลักคือเงินที่ใช้ได้จริงๆ
- วันเงินเดือนออก วันแรก: เงินเดือนของทั้งคู่เข้าบัญชีที่ใช้จ่ายบิล
- วันเดียวกัน: คำสั่งโอนเงินอัตโนมัติย้ายยอดกระปุกเงินแยกไปบัญชีกระปุกที่แยกไว้
- วันที่สอง: DCA (ลงทุนยอดเท่ากันทุกเดือน) ในกองทุนรวมตั้งไว้วันถัดจากวันเงินเดือนออก จะได้ไม่แย่งเงินกับบิล
- วันที่สอง: คำสั่งโอนเงินอัตโนมัติอีกรายการย้ายยอดเงินสำรองฉุกเฉินจนกว่าจะถึงเป้า แล้วหยุด หรือเปลี่ยนไปเป็น DCA
- ตลอดเดือน: ค่าเช่าบ้าน ค่างวดรถ ค่าไฟ ค่าโทรศัพท์ และเบี้ยประกัน หักบัญชีอัตโนมัติ และบัตรเครดิตตั้งให้หักชำระเต็มยอดตามใบแจ้งยอด ไม่ใช่ยอดขั้นต่ำ
- ที่เหลือ คือบรรทัดค่าใช้จ่ายรายวันกับเงินกันชน และยอดเงินบนหน้าจอตอนนี้ตอบคำถาม “เราซื้อสิ่งนี้ไหวไหม” ได้ตรงตามจริง
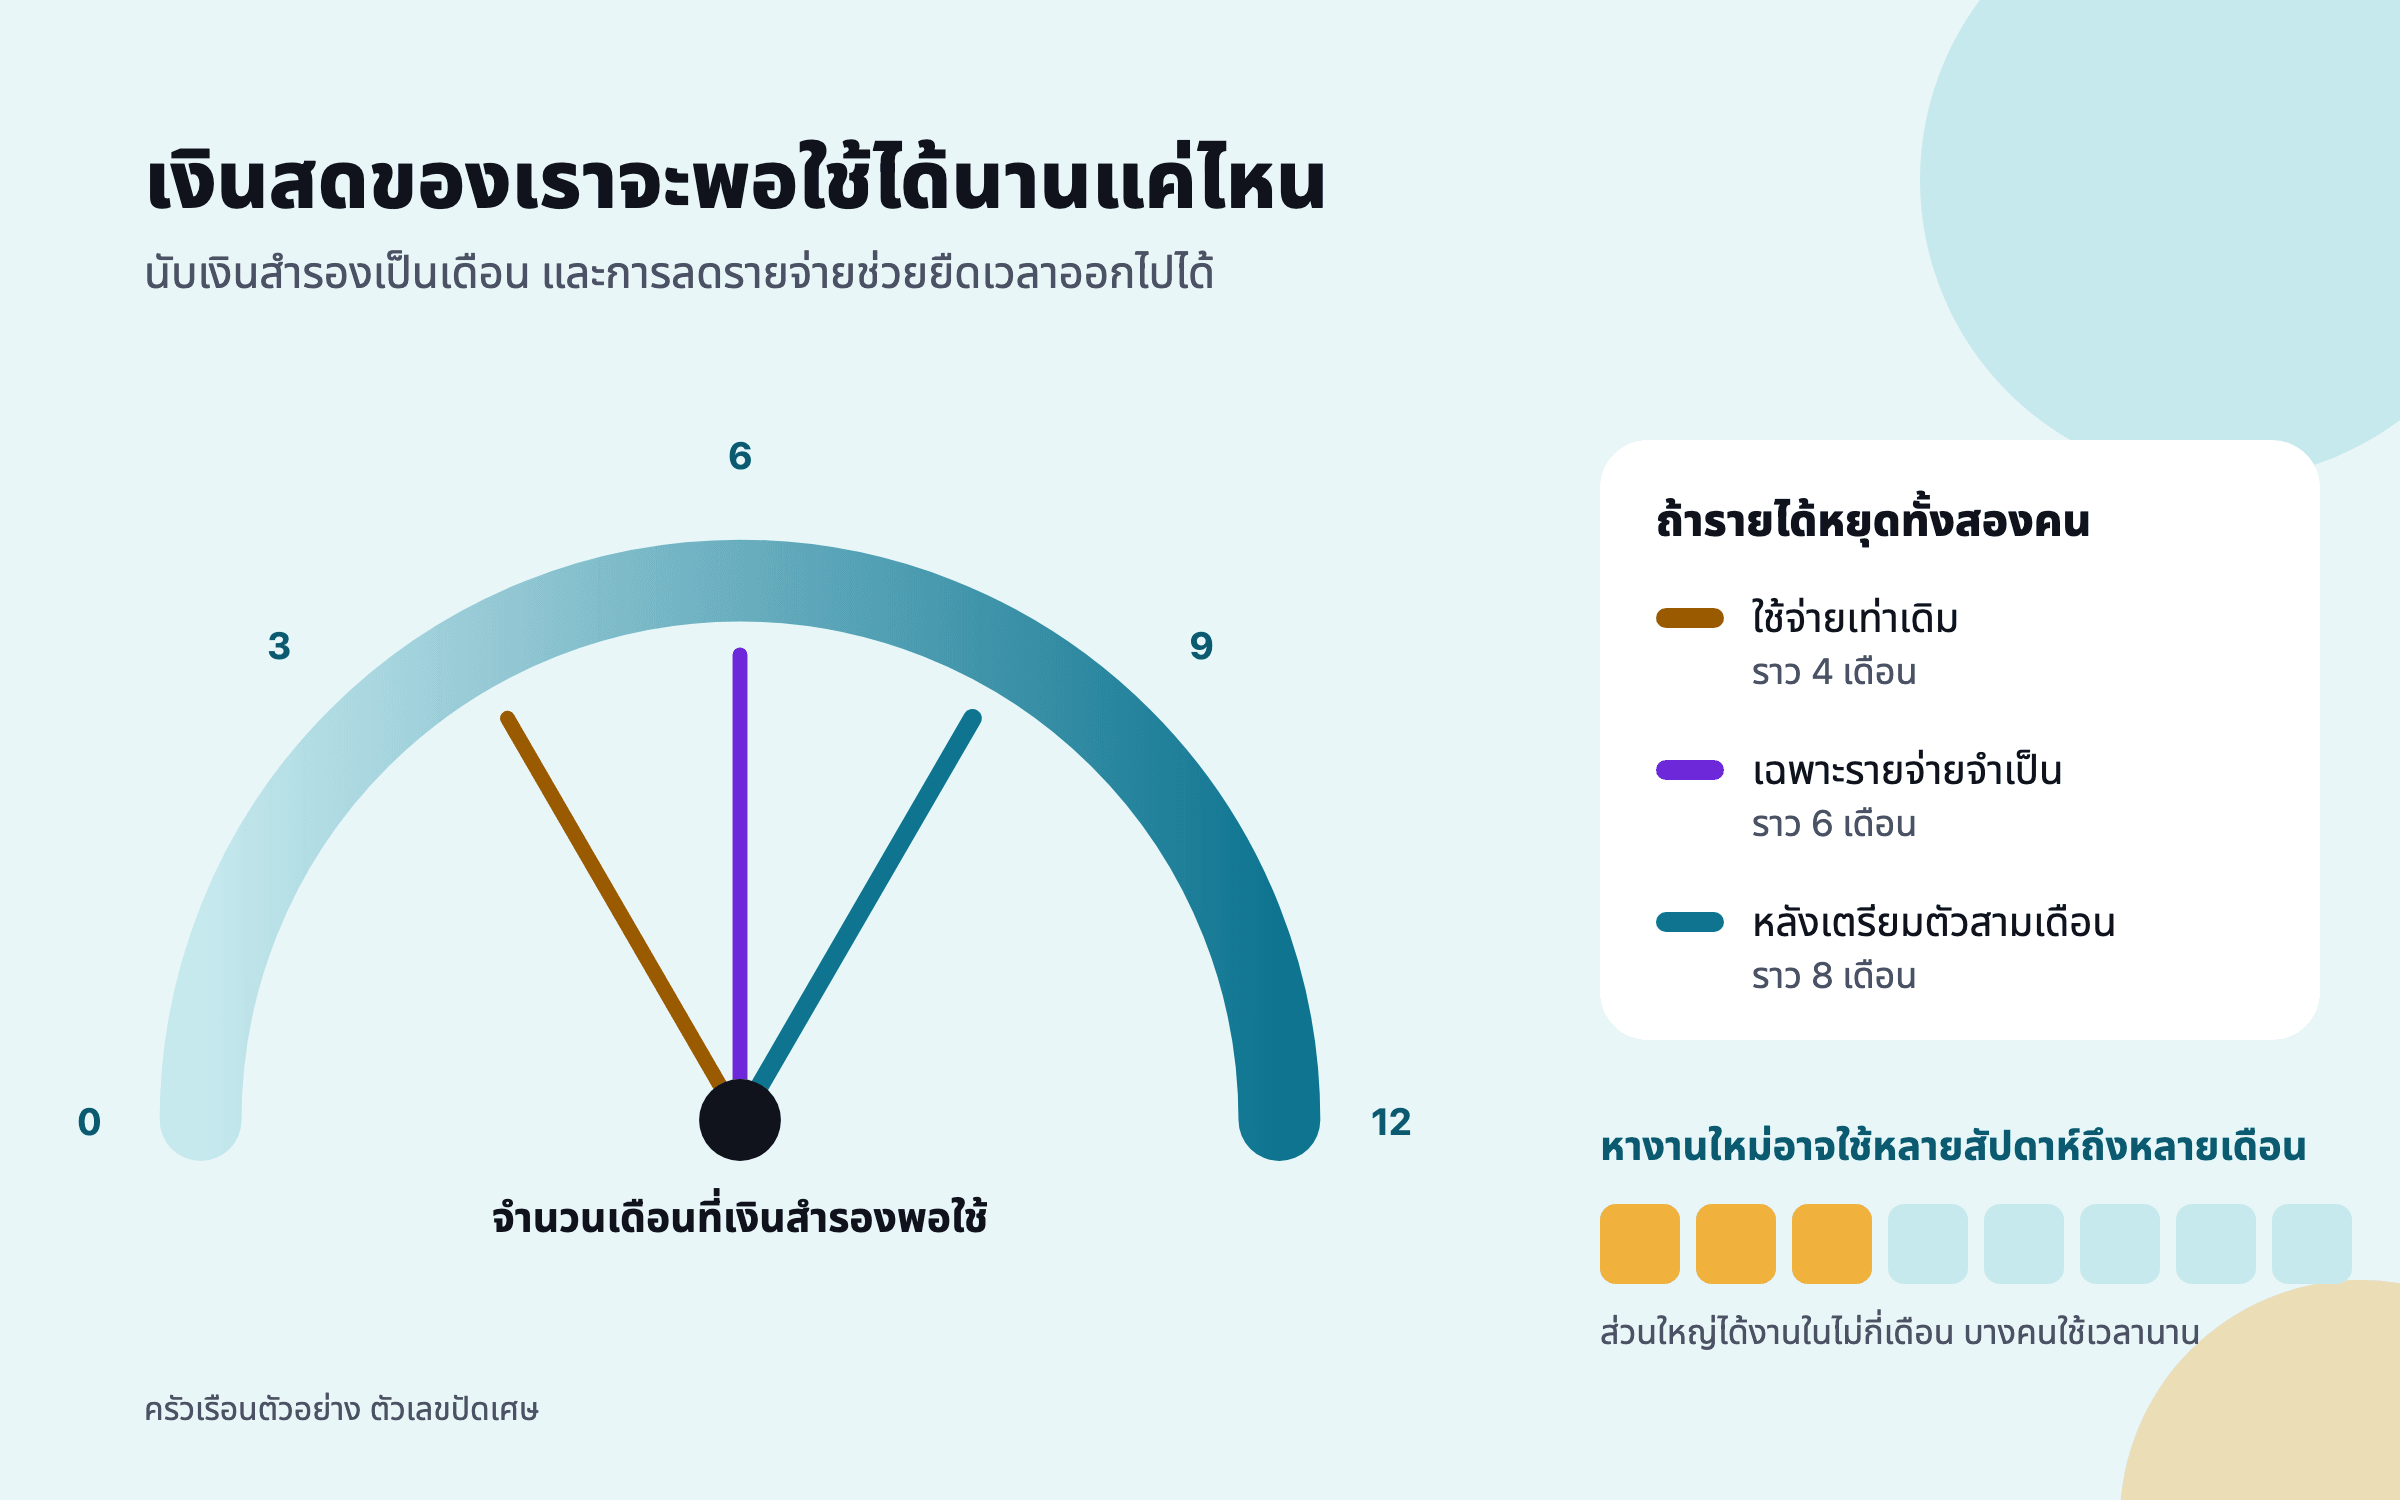
เงินสำรองฉุกเฉินเป็นการโอนอัตโนมัติรายการเดียวที่มีจุดสิ้นสุด ปลากับก้องนับค่าใช้จ่ายจำเป็น คือค่าใช้จ่ายประจำ ค่ากับข้าว และค่าน้ำมัน แล้วตั้งเป้าแรกไว้ที่สามเดือนของรายจ่ายนี้ ซึ่งเป็นขั้นต่ำของหลักคร่าวๆ สามถึงหกเดือนที่ เงินสำรองฉุกเฉินควรมีเท่าไร อธิบายไว้ พวกเขามีเงินเก็บอยู่บ้างแล้ว ตารางแสดงว่าการโอนรายเดือนใช้เวลานานเท่าไรจึงปิดส่วนที่ขาด และกราฟแสดงเรื่องเดียวกันเป็นจำนวนเดือนที่เงินก้อนนี้รองรับได้ ซึ่งเป็นตัวเลขที่ทำให้คนนอนหลับได้จริง วิธีสร้างระบบการเงินที่เดินได้เอง มีหลักฐานว่าทำไมการออมอัตโนมัติจึงอยู่ได้นานในขณะที่ความตั้งใจดีไม่อยู่
ตัวอย่าง: เงินสำรองฉุกเฉินของปลากับก้อง คิดเป็นจำนวนเดือนของค่าใช้จ่ายจำเป็นที่รองรับได้
ตัวอย่าง เงินที่มีหารด้วยค่าใช้จ่ายจำเป็นหนึ่งเดือน โอนยอดเท่ากันทุกเดือน ผ่านสามเดือนในเดือนที่สิบหก และเส้นลากไปถึงเดือนที่สิบแปด ตัวเลขในแผนภูมินี้
ดูเงิน 20 นาทีทุกสัปดาห์
การนั่งเคลียร์บัญชีเดือนละครั้งคือที่ที่ความเครียดมารวมกัน สี่สัปดาห์ของการเบี่ยงเล็กๆ ถูกพบพร้อมกันทีเดียว และมักโดยคนที่ไม่ได้ทำให้เกิด ปลากับก้องเปลี่ยนมาใช้ยี่สิบนาทีในเช้าวันอาทิตย์ จิบชา อยู่ด้วยกันทั้งคู่ เปิดหน้านั้นไว้ การเปิดแอปดูตอนตีสองก็ไม่จำเป็นอีก เพราะมีเวลาที่การดูจะเกิดขึ้นแน่ๆ
- ห้านาทีแรก เราอยู่ตรงไหน ยอดในบัญชีใช้จ่าย เทียบกับส่วนที่เหลือของบรรทัดค่าใช้จ่ายรายวันและเงินกันชนของเดือนนี้
- ห้านาทีที่สอง อะไรรออยู่ข้างหน้า บิล การต่ออายุ หรือวันเกิดในสองสัปดาห์ข้างหน้า และกระปุกของมันมีพอไหม
- ห้านาทีที่สาม แก้หนึ่งเรื่อง เรื่องเดียว ยกเลิกบริการรายเดือนที่ไม่มีใครใช้ ย้ายเงินนิดหน่อยจากเงินกันชนไปกระปุกเทศกาล หรือจดว่าบรรทัดไหนกำลังสูง
- ห้านาทีสุดท้าย ตัดสินใจร่วมกันหนึ่งเรื่อง รายจ่ายครั้งต่อไปที่เกินยอดที่ตกลงว่าต้องคุยกันก่อน หรือแผนของสุดสัปดาห์ที่จะถึง แล้วปิดหน้านั้น
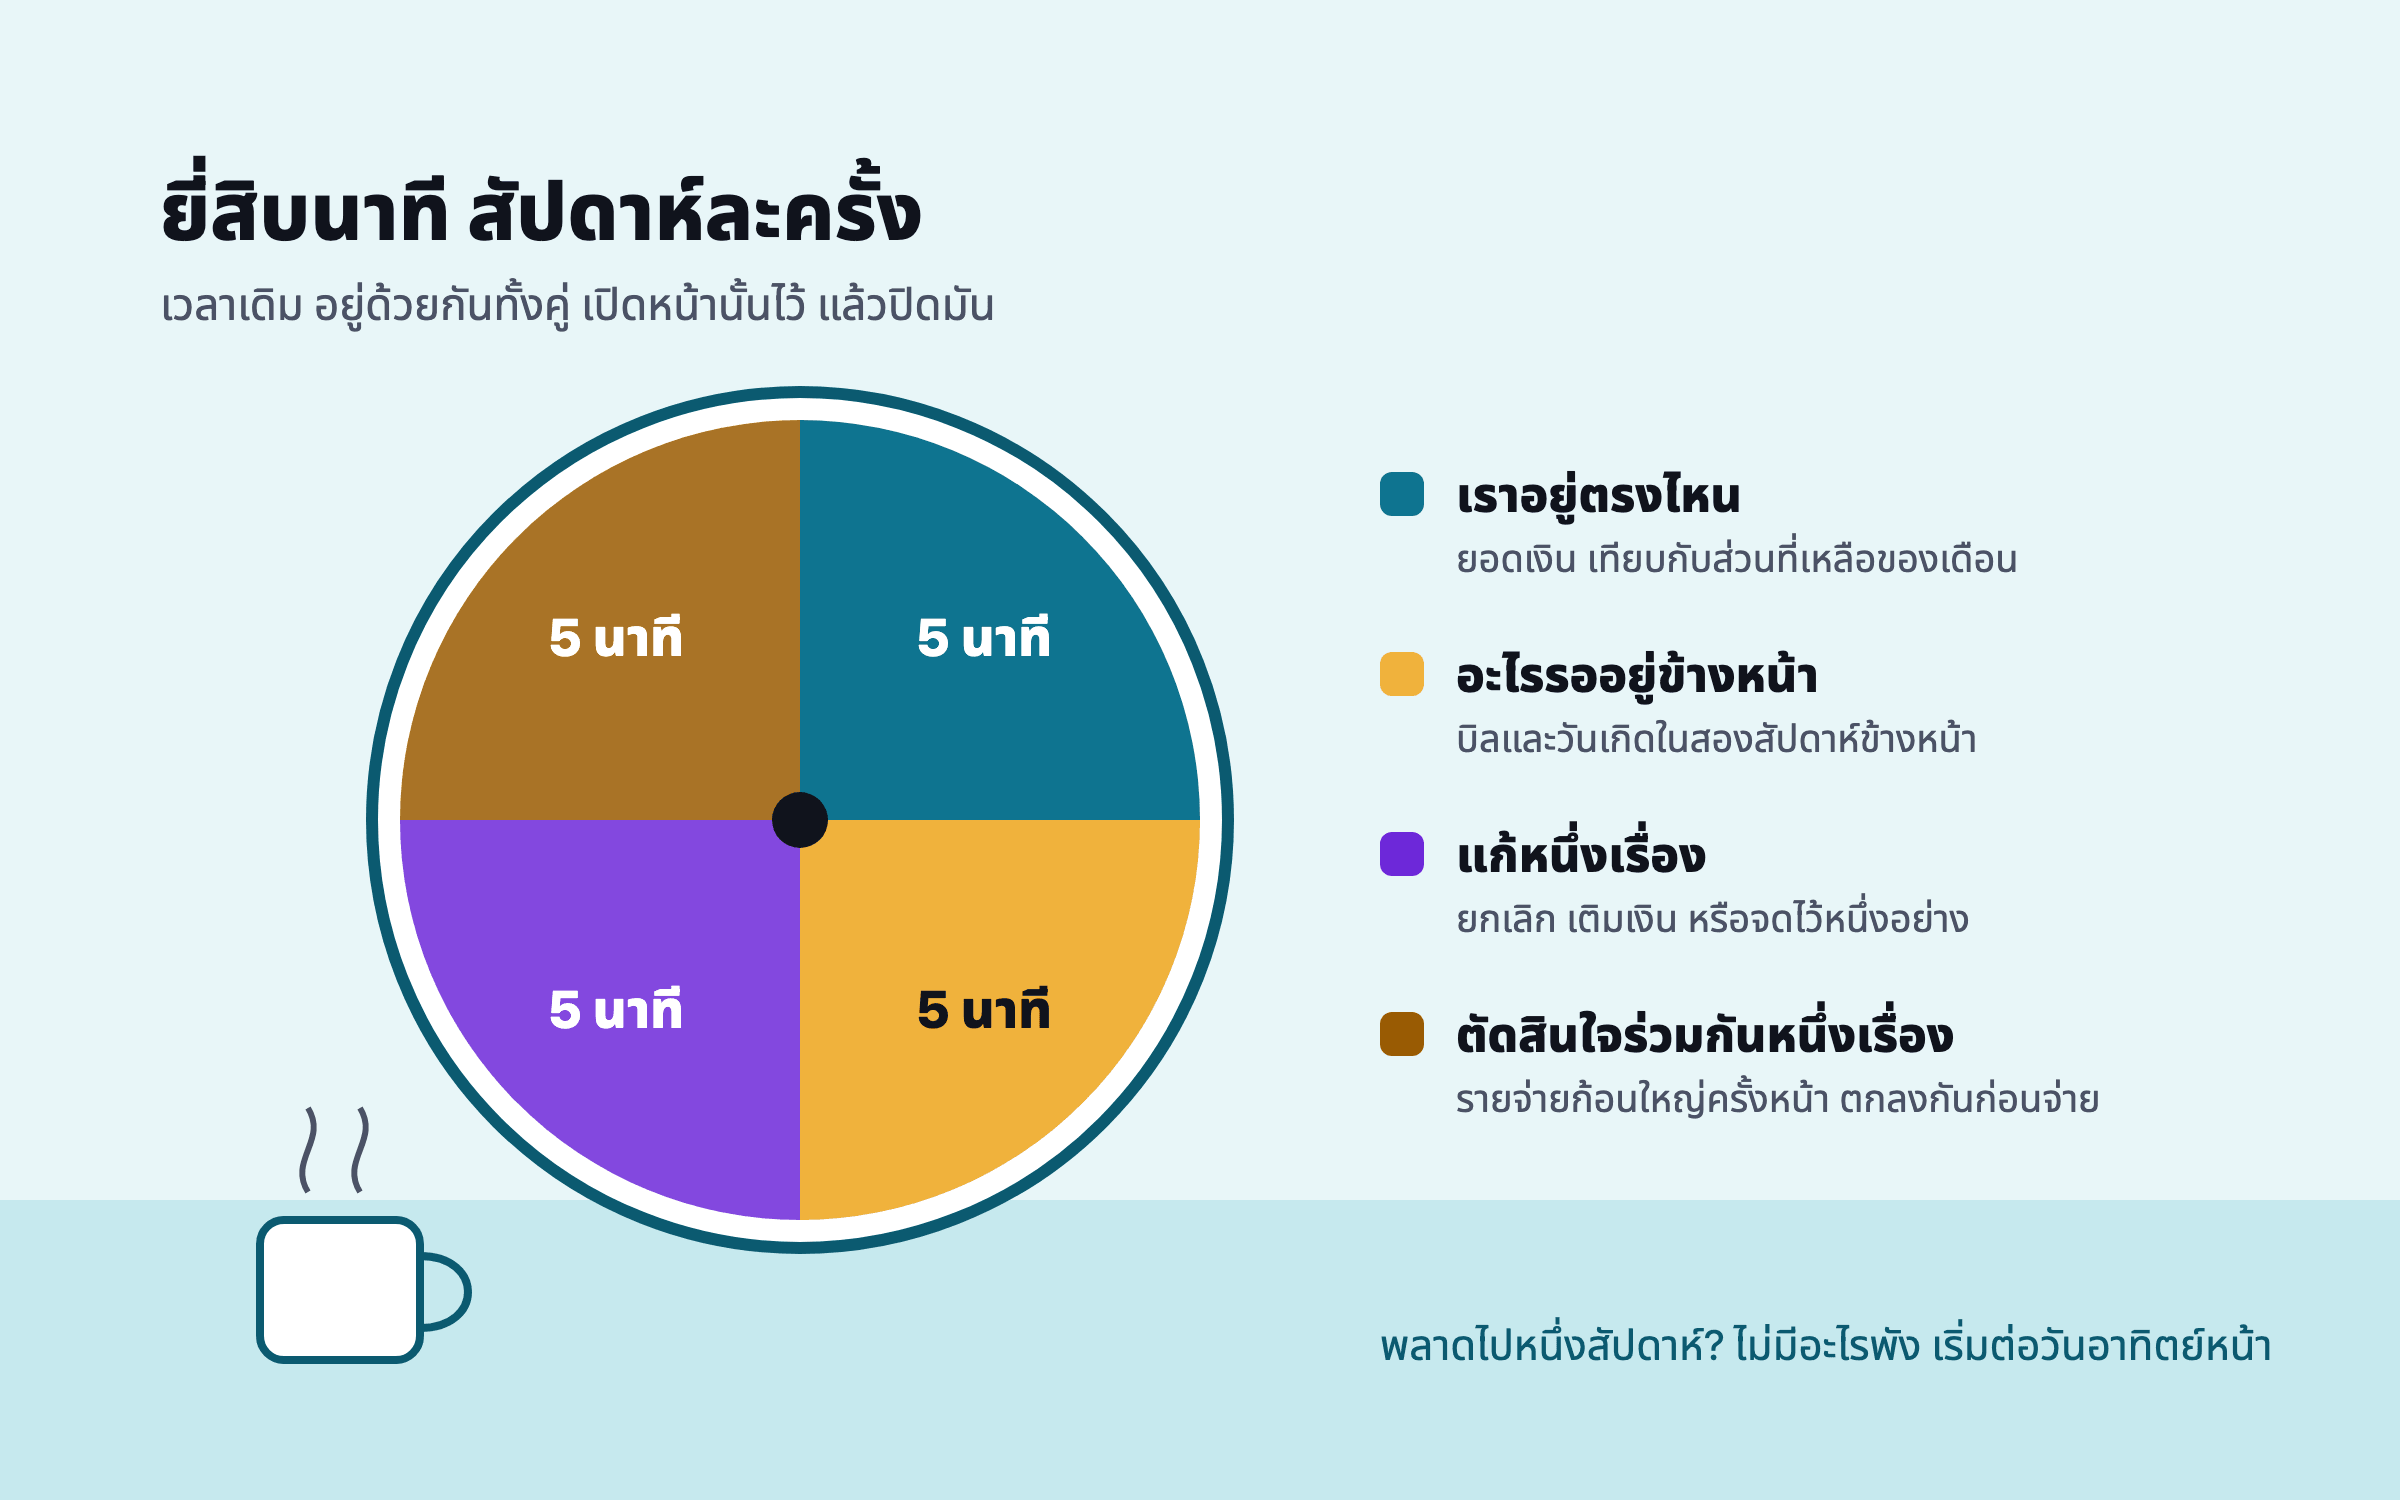 ยี่สิบนาที สัปดาห์ละครั้ง เวลาเดิม การเบี่ยงเล็กๆ ถูกจับได้ตอนที่ยังเล็กอยู่
วิธีนี้ได้ผลเพราะสั้นและเพราะมันจบ ไม่ใช่การทบทวนทุกอย่างที่บ้านเคยใช้จ่าย ถ้าพลาดไปหนึ่งวันอาทิตย์ ก็ไม่มีอะไรพัง ครั้งต่อไปก็ทำต่อจากตรงนั้น และเป็นเวลาที่เหมาะกับคำถามที่ช้ากว่าด้วย สักไตรมาสละครั้ง เช่น DCA ยังพอกับค่าเรียนของลูกในอนาคตไหม หรือเงินสำรองฉุกเฉินถึงเป้าแล้วและควรเปลี่ยนการโอนไปทางอื่นหรือยัง
คุยเรื่องเงินกับคู่ชีวิตโดยไม่ทะเลาะกัน
การทะเลาะเรื่องเงินแทบไม่เคยเป็นเรื่องของของชิ้นที่ทำให้เริ่มทะเลาะ แต่เป็นเรื่องที่คนหนึ่งแบกความกังวลอยู่คนเดียว หรือคนหนึ่งรู้สึกว่าถูกจับตา หน้าเดียวช่วยได้เพราะเปลี่ยนบทสนทนาจาก “เธอใช้เงิน” เป็น “บรรทัดค่าใช้จ่ายรายวันกำลังสูง” ซึ่งเป็นข้อเท็จจริงเกี่ยวกับตัวเลข ไม่ใช่การตัดสินคน นิสัยไม่กี่อย่างช่วยให้ที่เหลือง่ายขึ้น คุยกันตามเวลาที่ตกลงไว้ ไม่ใช่ตอนที่บิลเพิ่งมา ให้แต่ละคนมีเงินส่วนตัวก้อนเล็กที่อีกฝ่ายไม่ถาม ตกลงยอดเงินที่ถ้าจะซื้อเกินกว่านั้นต้องถามกันก่อน และใช้ยอดเดียวกันทั้งสองคน กำหนดงบเทศกาลด้วยกันก่อนใครจะออกไปซื้อของ ไม่ใช่มาคุยกันทีหลังตอนเห็นใบแจ้งยอดบัตร
จะรวมเงิน แยกเงิน หรือรวมบางส่วน เป็นสิ่งที่แต่ละคู่เลือกต่างกัน และ รวมเงินหรือแยกเงินกับคู่ชีวิต อธิบายว่าแต่ละแบบดีตรงไหน สิ่งที่สำคัญต่อความเครียดคือทั้งสองคนเห็นหน้าเดียวกัน คู่ชีวิตจะคุยเรื่องเงินกันอย่างไร มีเรื่องการเริ่มบทสนทนา ถ้ายังไม่เคยได้คุยกันจริงๆ
ถ้ารูดบัตรเครดิตจ่ายปีใหม่ จะเสียเท่าไร
บัตรเครดิตคือที่ที่เดือนซุ่มโจมตีกลายเป็นต้นทุนที่อยู่ยาว ที่ 16% ต่อปี ซึ่งเป็นเพดานที่ ธปท. กำหนดสำหรับดอกเบี้ยและค่าธรรมเนียมทั้งหมดรวมกัน18 หรือราว 1.33% ต่อเดือน ปีใหม่ ฿20,000 ที่รูดบัตรแล้วไม่จ่ายให้หมดจะเริ่มแพงขึ้นเรื่อยๆ และถ้าจ่ายไม่เต็มยอด ดอกเบี้ยมักเริ่มนับตั้งแต่วันที่ธนาคารสำรองจ่ายให้ร้านค้า ไม่ใช่วันครบกำหนดชำระ18 ยอดขั้นต่ำตอนนี้คือ 8% ของยอดค้าง20 จ่ายแค่นั้นหนี้ก็ลดลงช้ามาก ตารางข้างล่างแสดงว่าแพงแค่ไหน ในสหรัฐฯ ตัวเลขเบากว่าแต่เป็นเรื่องแบบเดียวกัน ยอดค้าง 3,000 ดอลลาร์ที่ดอกเบี้ยเฉลี่ยเดือนสิงหาคมของ Fed 22.36% เสียดอกเบี้ยราว 56 ดอลลาร์ในหนึ่งเดือน17
บทเรียนไม่ใช่ว่าบัตรเครดิตไม่ดี ถ้าจ่ายเต็มยอด บัตรไม่มีต้นทุน และใบแจ้งยอดก็เป็นบันทึกที่มีประโยชน์ของทั้งเดือน ต้นทุนอยู่ที่การค้างยอด และกระปุกเงินแยกคือสิ่งที่ตัดเหตุผลที่จะต้องค้าง ถ้ามียอดค้างอยู่แล้ว การปิดหนี้บัตรมักมาก่อนการลงทุนเพิ่ม เพราะแทบไม่มีอะไรที่ครัวเรือนลงทุนได้แล้วได้ผลตอบแทนสม่ำเสมอเท่ากับที่บัตรคิด ปิดหนี้หรือลงทุนก่อน? ไล่ลำดับให้ดู
เมื่อเดือนไหนพัง
บางเดือนก็พังได้ ต่อให้หน้านั้นดีแค่ไหน เข้าโรงพยาบาล ซ่อมรถ หรือว่างงานระหว่างเปลี่ยนงาน สิ่งที่แย่ที่สุดคือไม่ยอมดู นี่คือขั้นตอนที่ปลากับก้องตกลงกันไว้ล่วงหน้าในวันอาทิตย์ที่สงบ จะได้ไม่ต้องคิดขึ้นใหม่ในสัปดาห์ที่แย่
- ดูหน้านั้นก่อน เขียนส่วนที่ขาดเป็นตัวเลข ตัวเลขคือโจทย์ที่แก้ได้ ความรู้สึกไม่ใช่
- จ่ายของจำเป็นและยอดขั้นต่ำทุกรายการ ค่าเช่า อาหาร ยา และอย่างน้อยยอดขั้นต่ำของเงินกู้และบัตรทุกใบ จะได้ไม่มีค่าปรับจ่ายช้าหรือประวัติเสียในเครดิตบูโร
- ใช้ให้ถูกกระปุก ค่าซ่อมมาจากกระปุกค่าซ่อม เหตุฉุกเฉินจริงมาจากเงินสำรองฉุกเฉิน มันมีไว้เพื่อสิ่งนี้ และการใช้มันก็คือแผนกำลังทำงาน
- พักแทนเลิก ถ้าเดือนนั้นแบก DCA ไม่ไหว บลจ. หลายแห่งให้พักการลงทุนรายเดือนอัตโนมัติได้สักสองสามเดือน การพักรักษานิสัยไว้ ส่วนการเลิกมักทำให้หยุดไปเลย
- โทรหาเจ้าหนี้ให้เร็ว ธนาคารที่ได้คุยก่อนผิดนัดชำระมีทางเลือกให้มากกว่าธนาคารที่ได้คุยหลังผิดนัด
- เติมก่อนเริ่มใหม่ เมื่อเดือนกลับมาปกติ เติมเงินกันชนก่อน แล้วเติมกระปุกที่ใช้ไป และเงินเดือนที่ขึ้นครั้งต่อไปเข้าที่นั่นก่อนไปที่อื่น
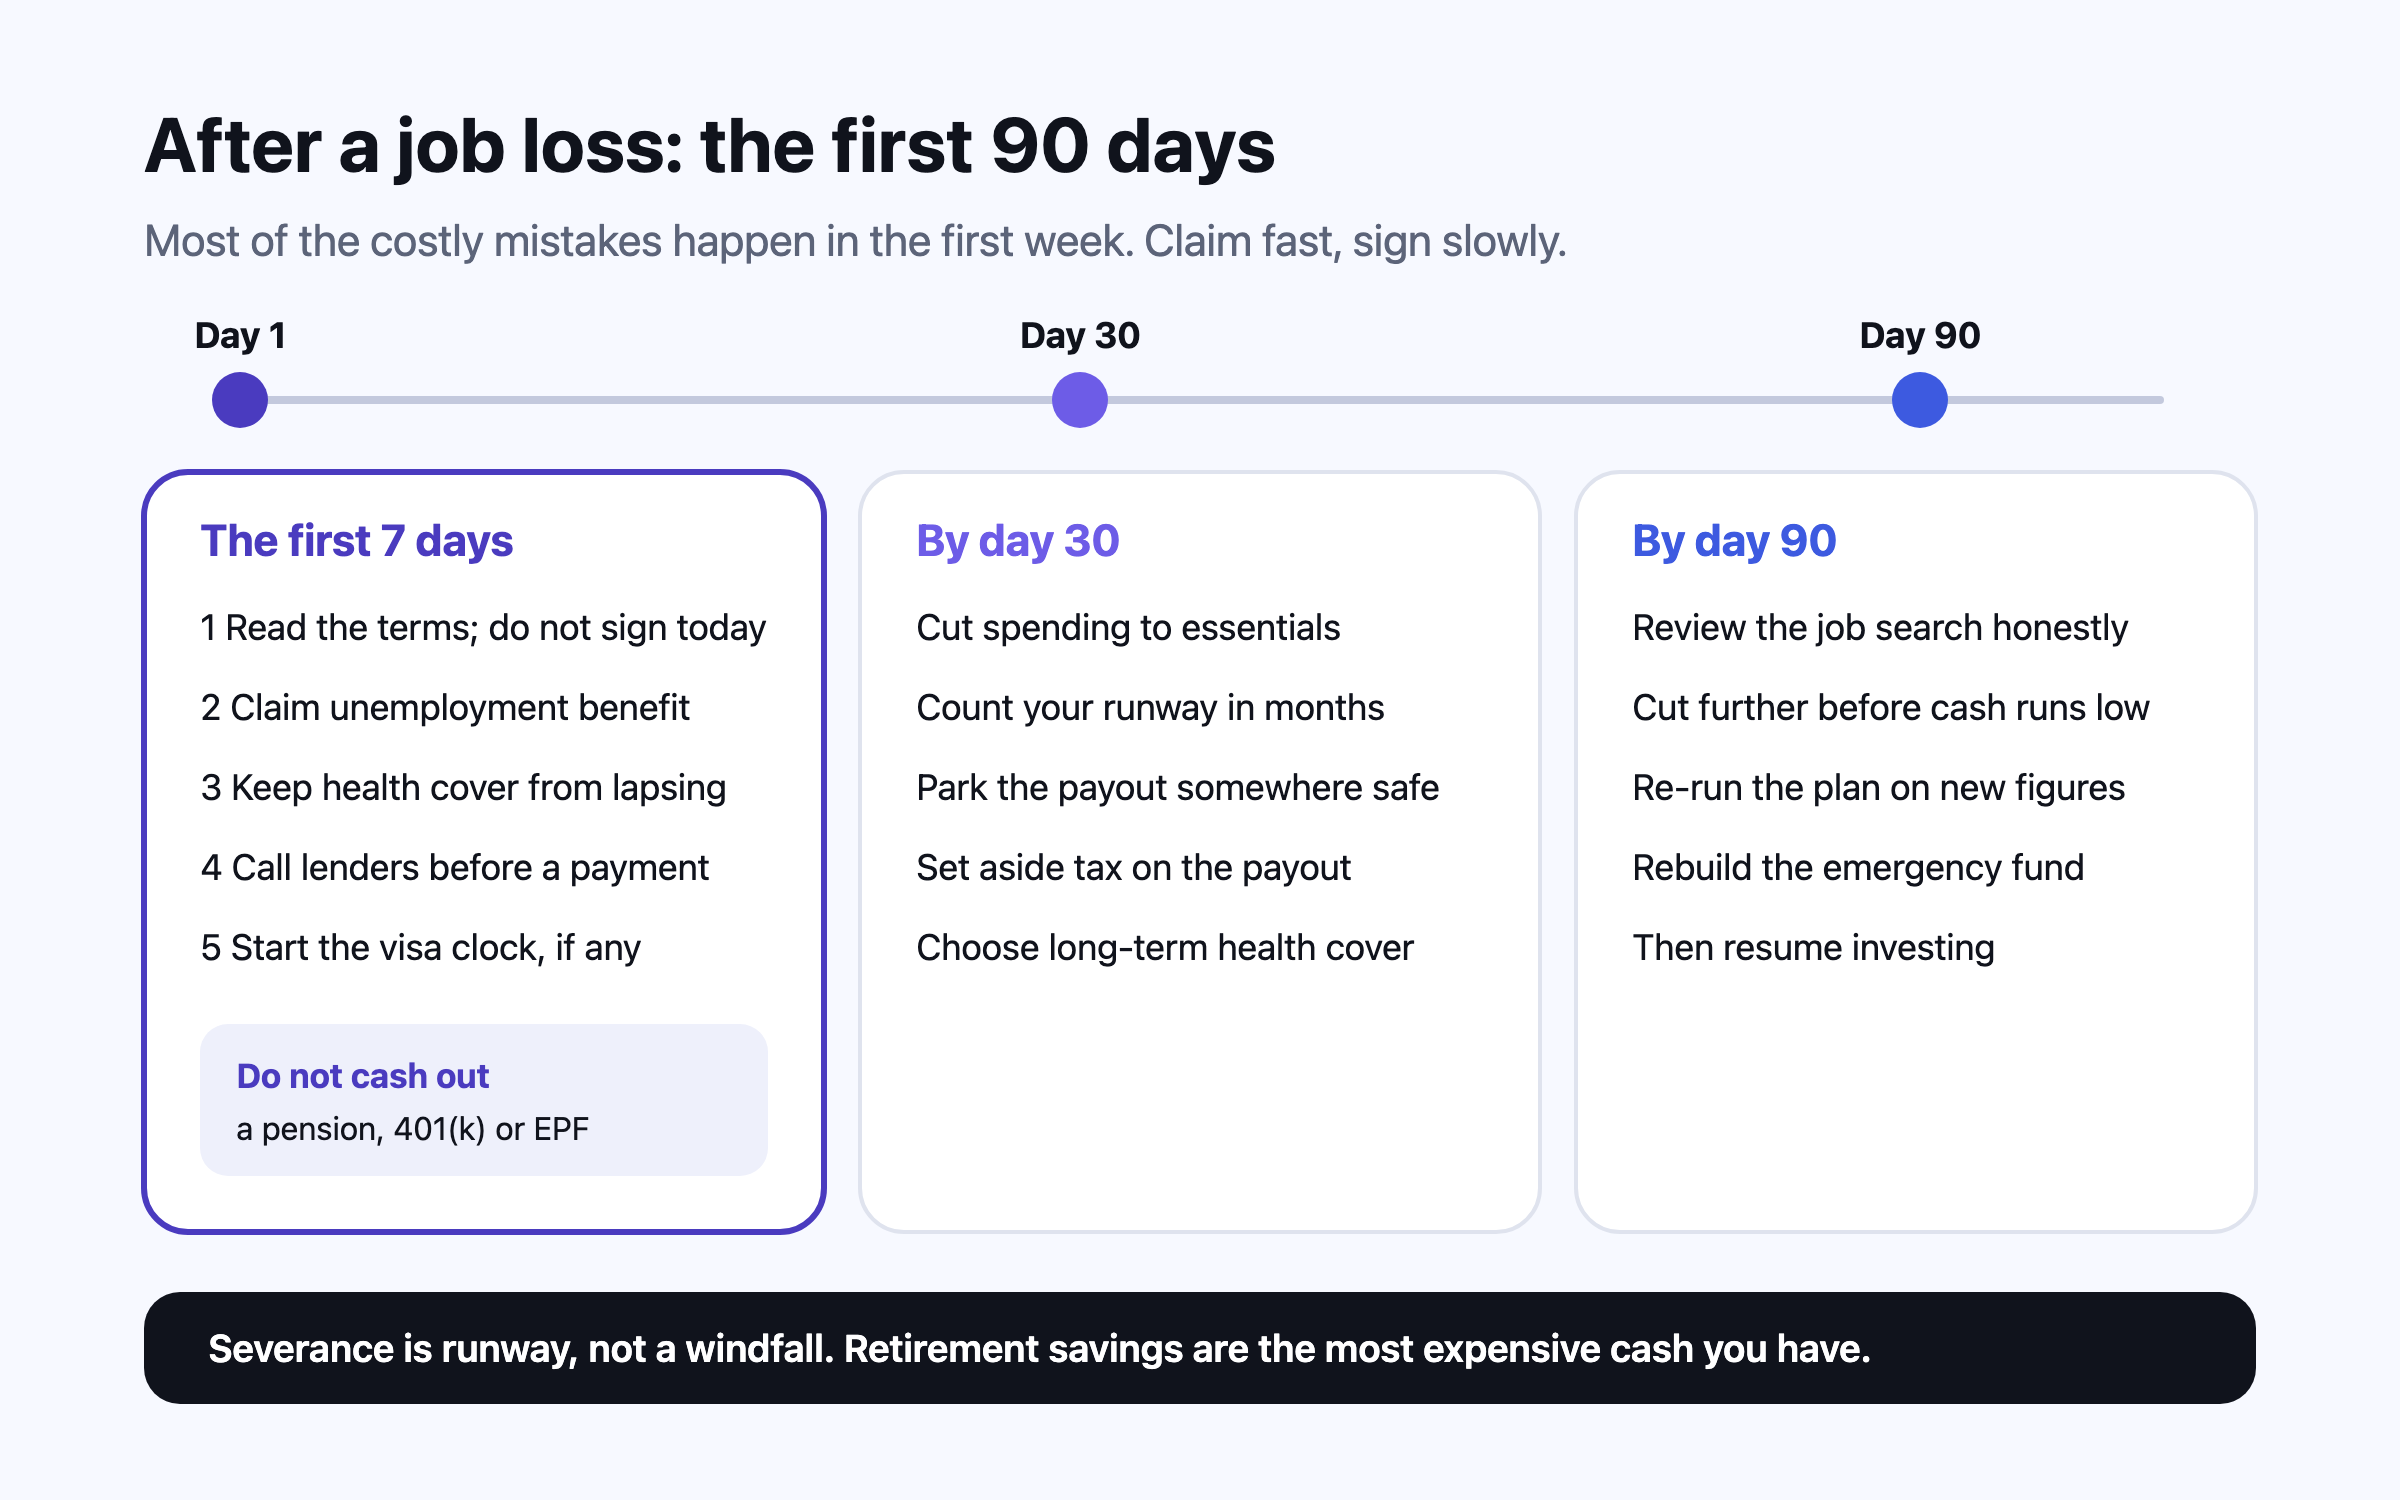
ถ้าปัญหาใหญ่กว่าหนึ่งเดือน เช่นตกงาน หรือรายได้ลดลงถาวร หน้านั้นก็ยังช่วยได้ แต่ลำดับสิ่งที่ต้องทำจะเปลี่ยน ทำอย่างไรหลังตกงาน ไล่ให้ทีละขั้น และถ้าความกังวลเองหนักจนแบกยาก ควรบอกใครสักคน คู่ชีวิต เพื่อน หรือแพทย์ ความเครียดเรื่องเงินเป็นเรื่องที่พบได้ทั่วไป ผลสำรวจปลายปีนี้แสดงให้เห็นว่าพบบ่อยแค่ไหน ซึ่งก็แปลว่าใครที่รู้สึกแบบนี้ไม่ได้ผิดปกติ