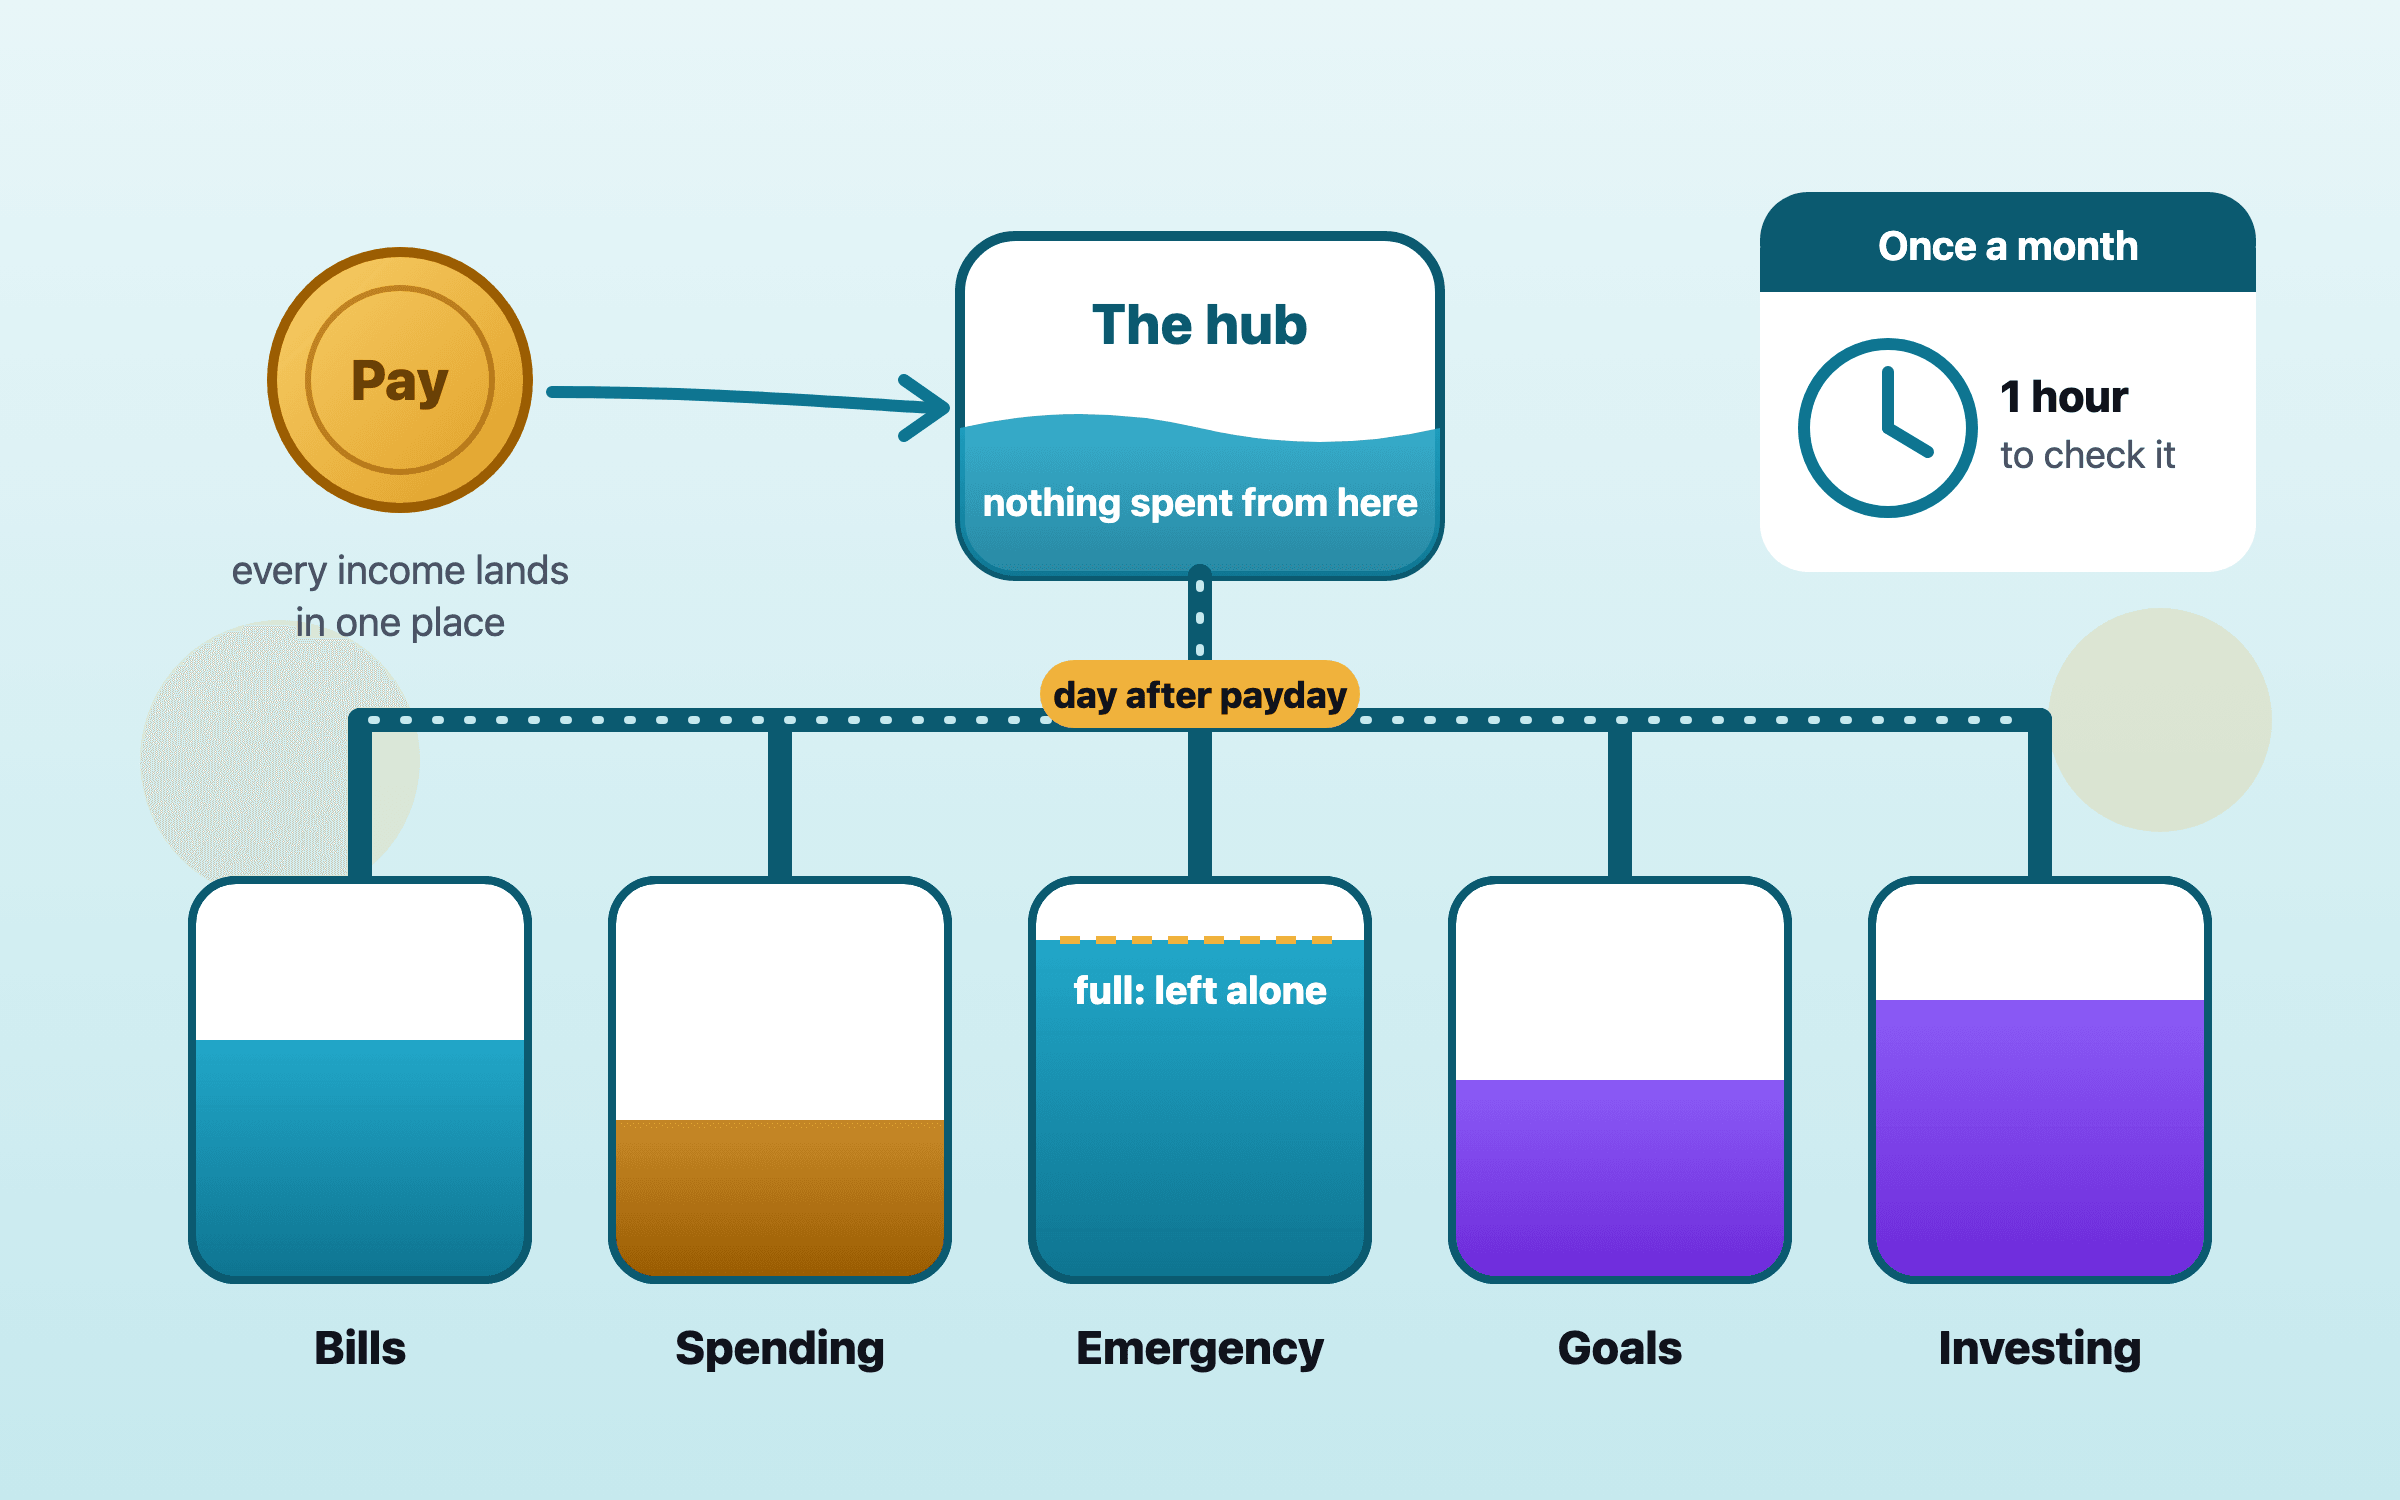
ข้อค้นพบที่หนักแน่นที่สุดในเรื่องการเงินครัวเรือนคือ คนออมเท่าที่ระบบถูกตั้งไว้ให้ออม จึงควรออกแบบระบบครั้งเดียว มีบัญชีเดียวที่รับรายได้ทุกทาง แยกที่ไว้สำหรับค่าใช้จ่ายประจำ เงินใช้จ่าย เงินสำรองฉุกเฉิน เป้าหมาย และการลงทุน แล้วตั้งการโอนให้ย้ายเงินในวันเงินเดือนออกก่อนที่ใครจะต้องตัดสินใจอะไร จากนั้นใช้เวลาเดือนละชั่วโมงตรวจดู และทบทวนใหม่ปีละครั้ง
คำแนะนำเรื่องเงินส่วนใหญ่คือคำแนะนำเรื่องความตั้งใจ ใช้ให้น้อยลง ออมให้มากขึ้น ลงทุนสม่ำเสมอ ตรวจรายการเดินบัญชี คำแนะนำแบบนี้ล้มเหลวด้วยเหตุผลเดียวกับที่การลดน้ำหนักล้มเหลว ทุกเดือนมีการตัดสินใจเล็กๆ สามสิบเรื่อง แต่ละเรื่องทำตอนเหนื่อย และการออมก็แพ้เรื่องที่ด่วนกว่าในวันนั้นเสมอ ระบบการเงิน แทนที่การตัดสินใจเหล่านั้นด้วยโครงสร้างที่ตั้งไว้ครั้งเดียว เงินเข้ามา ถูกแบ่ง และไปอยู่ในที่ที่ควรอยู่ก่อนที่ใครจะต้องเลือก
บทความนี้อธิบายหลักฐานว่าทำไมควรออกแบบแทนการตัดสินใจทุกครั้ง บัญชีที่ครัวเรือนต้องมี สิ่งที่ควรตั้งให้อัตโนมัติในวันเงินเดือนออก ชั่วโมงเดียวต่อเดือนที่ทำให้ระบบซื่อตรง และการทบทวนปีละครั้งที่ทำให้ระบบยังมุ่งไปที่เป้าหมายที่ถูกต้อง โดยต่อยอดจากวิธีออมเงินให้ได้มากขึ้น ซึ่งเล่างานวิจัยด้านพฤติกรรมไว้ละเอียดกว่า
ทำไมระบบจึงชนะวินัย
หลักฐานส่วนใหญ่มาจากบำนาญผ่านนายจ้าง เพราะเป็นที่แรกที่ทดลองใช้ค่าเริ่มต้นในวงกว้าง ข้อมูลของ Vanguard ปี 2024 พบว่าแผนที่ลงทะเบียนพนักงานให้อัตโนมัติมีพนักงานที่มีสิทธิ์เข้าร่วม 94% เทียบกับ 64% ในแผนที่ต้องสมัครเอง เมื่อนับทุกคน รวมคนที่ไม่ได้อยู่ในแผนด้วย พนักงานในแผนอัตโนมัติออมเฉลี่ย 12.1% ของค่าจ้างเมื่อรวมเงินสมทบจากนายจ้าง เทียบกับ 7.6% ในแผนที่สมัครตามความสมัครใจ1 พอสิ้นปีนั้น แผนของ Vanguard 61% ลงทะเบียนพนักงานให้อัตโนมัติ1
ลงทะเบียนอัตโนมัติเทียบกับสมัครเอง ใครเข้าร่วมและออมได้เท่าไร แผนออมผ่านนายจ้างในสหรัฐฯ ปี 2024
- พนักงานที่มีสิทธิ์และเข้าร่วม
- ออมเฉลี่ย รวมเงินนายจ้าง นับทุกคน
แผนแบบเดียวกัน แต่ค่าเริ่มต้นต่างกัน เมื่อการออมเกิดขึ้นเองเว้นแต่จะมีคนขอไม่เข้าร่วม เกือบทุกคนเข้าร่วม และพนักงานโดยเฉลี่ยเก็บเงินได้มากขึ้นราว 60% 1ตัวเลขในแผนภูมินี้
Raj Chetty และคณะศึกษาข้อมูล 41 ล้านรายการของผู้ออมชาวเดนมาร์ก และวัดได้ว่าทำไม พวกเขาประมาณว่าราว 85% ของคนเป็น นักออมแบบเฉื่อย (passive savers) คือไม่ปรับตัวตามแรงจูงใจ เงินอุดหนุนทางภาษีจึงแทบไม่ทำให้ขยับ รัฐใช้เงินอุดหนุนทุกหนึ่งดอลลาร์ ทำให้การออมรวมเพิ่มขึ้นแค่ราวหนึ่งเซนต์ แต่เงินสมทบอัตโนมัติที่ตัดให้แทนพวกเขาทำให้ความมั่งคั่งเพิ่มขึ้นมาก2 คนส่วนใหญ่อยู่ใน 85% นั้นเกือบตลอดเวลา
ระบบอัตโนมัติยังใช้กับอนาคตได้ด้วย โครงการ Save More Tomorrow (ออมเพิ่มในวันพรุ่งนี้) ของ Richard Thaler และ Shlomo Benartzi ให้พนักงานตกลงล่วงหน้าว่าจะนำส่วนหนึ่งของเงินเดือนที่ขึ้นในอนาคตไปออม ที่บริษัทแรกที่ใช้โครงการนี้ อัตราการออมเฉลี่ยของคนที่เข้าร่วมเพิ่มจาก 3.5% เป็น 13.6% ของค่าจ้างภายใน 40 เดือน โดยไม่มีใครเห็นเงินเดือนสุทธิของตัวเองลดลงเลย3
หลายประเทศทำให้ส่วนหนึ่งอัตโนมัติอยู่แล้ว
รัฐบาลหลายประเทศใส่ค่าเริ่มต้นไว้ในระบบเงินเดือน ครัวเรือนส่วนใหญ่จึงมีระบบการเงินเล็กๆ ทำงานอยู่แล้วโดยไม่ได้ออกแบบเอง
- สหราชอาณาจักร นายจ้างต้องลงทะเบียนพนักงานที่มีสิทธิ์เข้าบำนาญผ่านนายจ้าง โดยใส่เงินอย่างน้อย 8% ของรายได้ที่เข้าเกณฑ์ ซึ่งนายจ้างจ่ายอย่างน้อย 3%4 อัตราการเข้าร่วมของพนักงานที่มีสิทธิ์ถึง 89% ในปี 20245 ส่วนในภาคเอกชน อัตรานี้เพิ่มขึ้น 44 จุดเปอร์เซ็นต์แล้วระหว่างปี 2012 ถึง 2021 เป็น 86%6
- สิงคโปร์ CPF (กองทุนสำรองเลี้ยงชีพภาคบังคับของสิงคโปร์) หัก 37% ของค่าจ้างสำหรับพนักงานอายุไม่เกิน 55 ปี ตั้งแต่ 1 มกราคม 2026 โดยลูกจ้างจ่าย 20% และนายจ้างจ่าย 17%7
- นิวซีแลนด์ ค่าเริ่มต้นของ KiwiSaver (กองทุนออมของนิวซีแลนด์) เพิ่มจาก 3% เป็น 3.5% ของค่าจ้างสำหรับพนักงาน โดยนายจ้างสมทบเท่ากัน เมื่อ 1 เมษายน 2026 และจะเพิ่มเป็น 4% ในวันที่ 1 เมษายน 20288
- สหรัฐฯ อินเดีย และประเทศอื่นๆ ค่าเริ่มต้นขึ้นอยู่กับนายจ้าง หรือกับระบบอย่างกองทุนสำรองเลี้ยงชีพที่ครอบคลุมเฉพาะพนักงานกินเงินเดือน คนทำงานอิสระมักไม่มีค่าเริ่มต้นเลยและต้องสร้างเอง
สัดส่วนของค่าจ้างที่ถูกกันไว้อัตโนมัติก่อนถึงมือครัวเรือน ตามค่าเริ่มต้นของแต่ละประเทศ
เงินสมทบของลูกจ้างและนายจ้างรวมกัน ตัวเลขสหรัฐฯ คือสิ่งที่พนักงานในแผนอัตโนมัติออมได้จริง ไม่ใช่ขั้นต่ำตามกฎหมาย แต่ละตัวเลขเป็นพื้นของการออมระยะยาว ไม่ใช่ระบบการเงินทั้งระบบ ไม่มีส่วนไหนจ่ายค่าเหตุฉุกเฉินหรือเป้าหมายในอีกห้าปีข้างหน้า 7,1,4,8ตัวเลขในแผนภูมินี้
ค่าเริ่มต้นเหล่านี้เป็นแค่พื้น เงินส่วนนี้ใช้สำหรับระยะยาว มักอยู่ในบัญชีที่ถูกล็อกไว้จนถึงอายุที่ถอนได้ และไม่ได้ช่วยเรื่องค่าเทอมปีหน้า รถยนต์ หรือการตกงาน ส่วนที่เหลือของระบบเป็นหน้าที่ของคุณที่จะออกแบบ
บัญชีที่ต้องมี ศูนย์กลางหนึ่งแห่งกับปลายทางห้าแห่ง
ระบบการเงินของครัวเรือนต้องมีที่ให้เงินอยู่ราวหกแห่ง บางแห่งอาจเป็นบัญชีย่อยหรือกระปุกที่ตั้งชื่อไว้ในธนาคารเดียวกัน สิ่งสำคัญคือแต่ละแห่งมีหน้าที่เดียวและกติกาเดียว
- บัญชีศูนย์กลาง ที่รับรายได้ทุกทาง เงินเดือน ค่าเช่าที่ได้รับ และค่าจ้างงานอิสระ ไม่ใช้จ่ายจากบัญชีนี้โดยตรง บัญชีนี้มีหน้าที่เดียวคือรับแล้วส่งต่อ
- ค่าใช้จ่ายประจำ ค่าเช่าหรือค่างวดบ้าน ค่าน้ำค่าไฟ ค่าประกัน ค่าเทอม ค่างวดเงินกู้ และค่าสมาชิกต่างๆ เป็นยอดคงที่ที่ออกไปในวันที่รู้ล่วงหน้า เก็บค่าใช้จ่ายประจำไว้หนึ่งเดือนเป็นเงินกันชน เงินเดือนเข้าช้าเมื่อไรก็ไม่ทำให้การตัดจ่ายเด้ง
- เงินใช้จ่าย ค่าอาหารและของใช้ ค่าเดินทาง กินข้าวนอกบ้าน และทุกอย่างที่ไม่คงที่ ยอดคงที่เข้ามาทุกวันเงินเดือนออก หมดแล้วก็คือหมด สำหรับคู่ชีวิต บัญชีใช้จ่ายร่วมหนึ่งบัญชีบวกบัญชีส่วนตัวเล็กๆ คนละบัญชีใช้ได้ดี
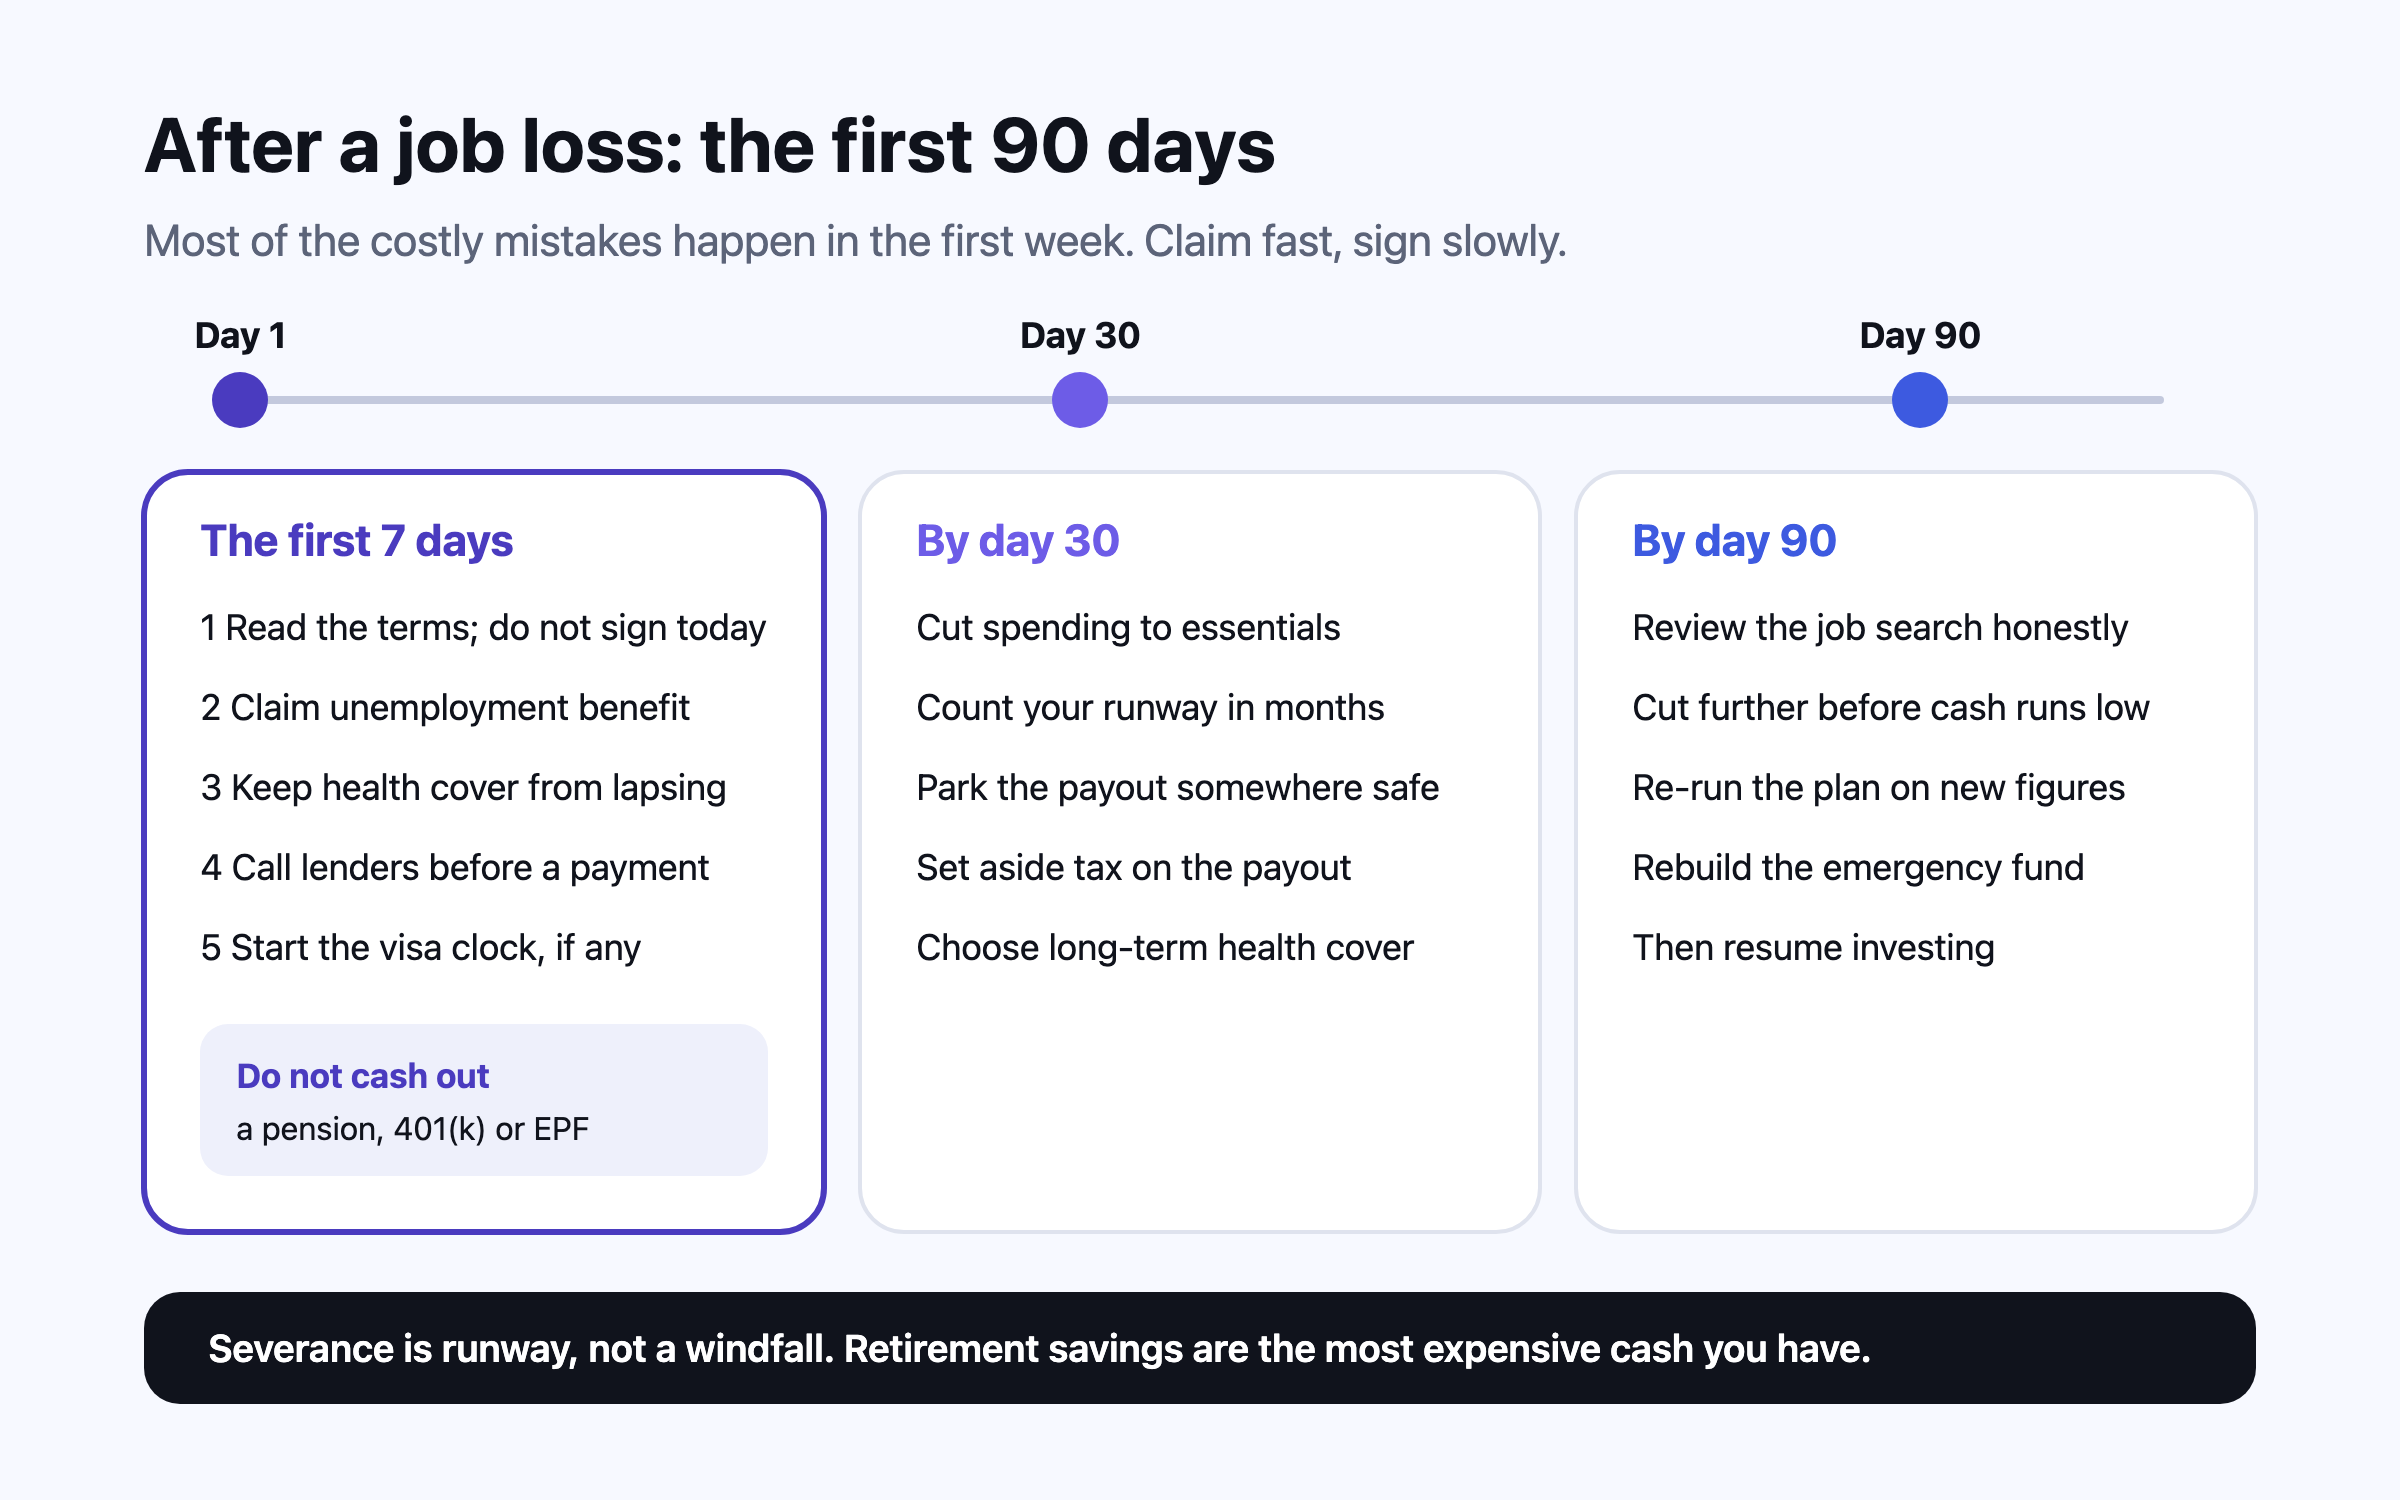
- เงินสำรองฉุกเฉิน เงินสดที่ถอนได้ทันที กำหนดขนาดเป็นจำนวนเดือนของค่าใช้จ่ายจำเป็น เติมอัตโนมัติจนเต็มแล้วปล่อยไว้ ดูเงินสำรองฉุกเฉินควรมีเท่าไร
- เป้าหมาย เงินสำหรับสิ่งที่มีกำหนดในอีกไม่กี่ปี รถยนต์ เงินดาวน์ งานแต่งงาน หรือค่าเรียนงวดถัดไป แยกกระปุกและตั้งชื่อไว้ จะได้ยากขึ้นที่จะหยิบจากกระปุกหนึ่งไปใช้กับอีกเรื่อง
- การลงทุน เงินระยะยาวที่นอกเหนือจากที่ระบบเงินเดือนส่งไปให้แล้ว เช่น กองทุนที่ซื้อเป็นงวดทุกเดือน (ในอินเดียเรียกว่า SIP คือลงทุนยอดเท่ากันทุกเดือน คล้าย DCA) ISA (บัญชีออมและลงทุนที่ไม่เสียภาษีในสหราชอาณาจักร) หรือบัญชีโบรกเกอร์ และ IRA (บัญชีออมส่วนตัวที่ได้สิทธิภาษีในสหรัฐฯ)
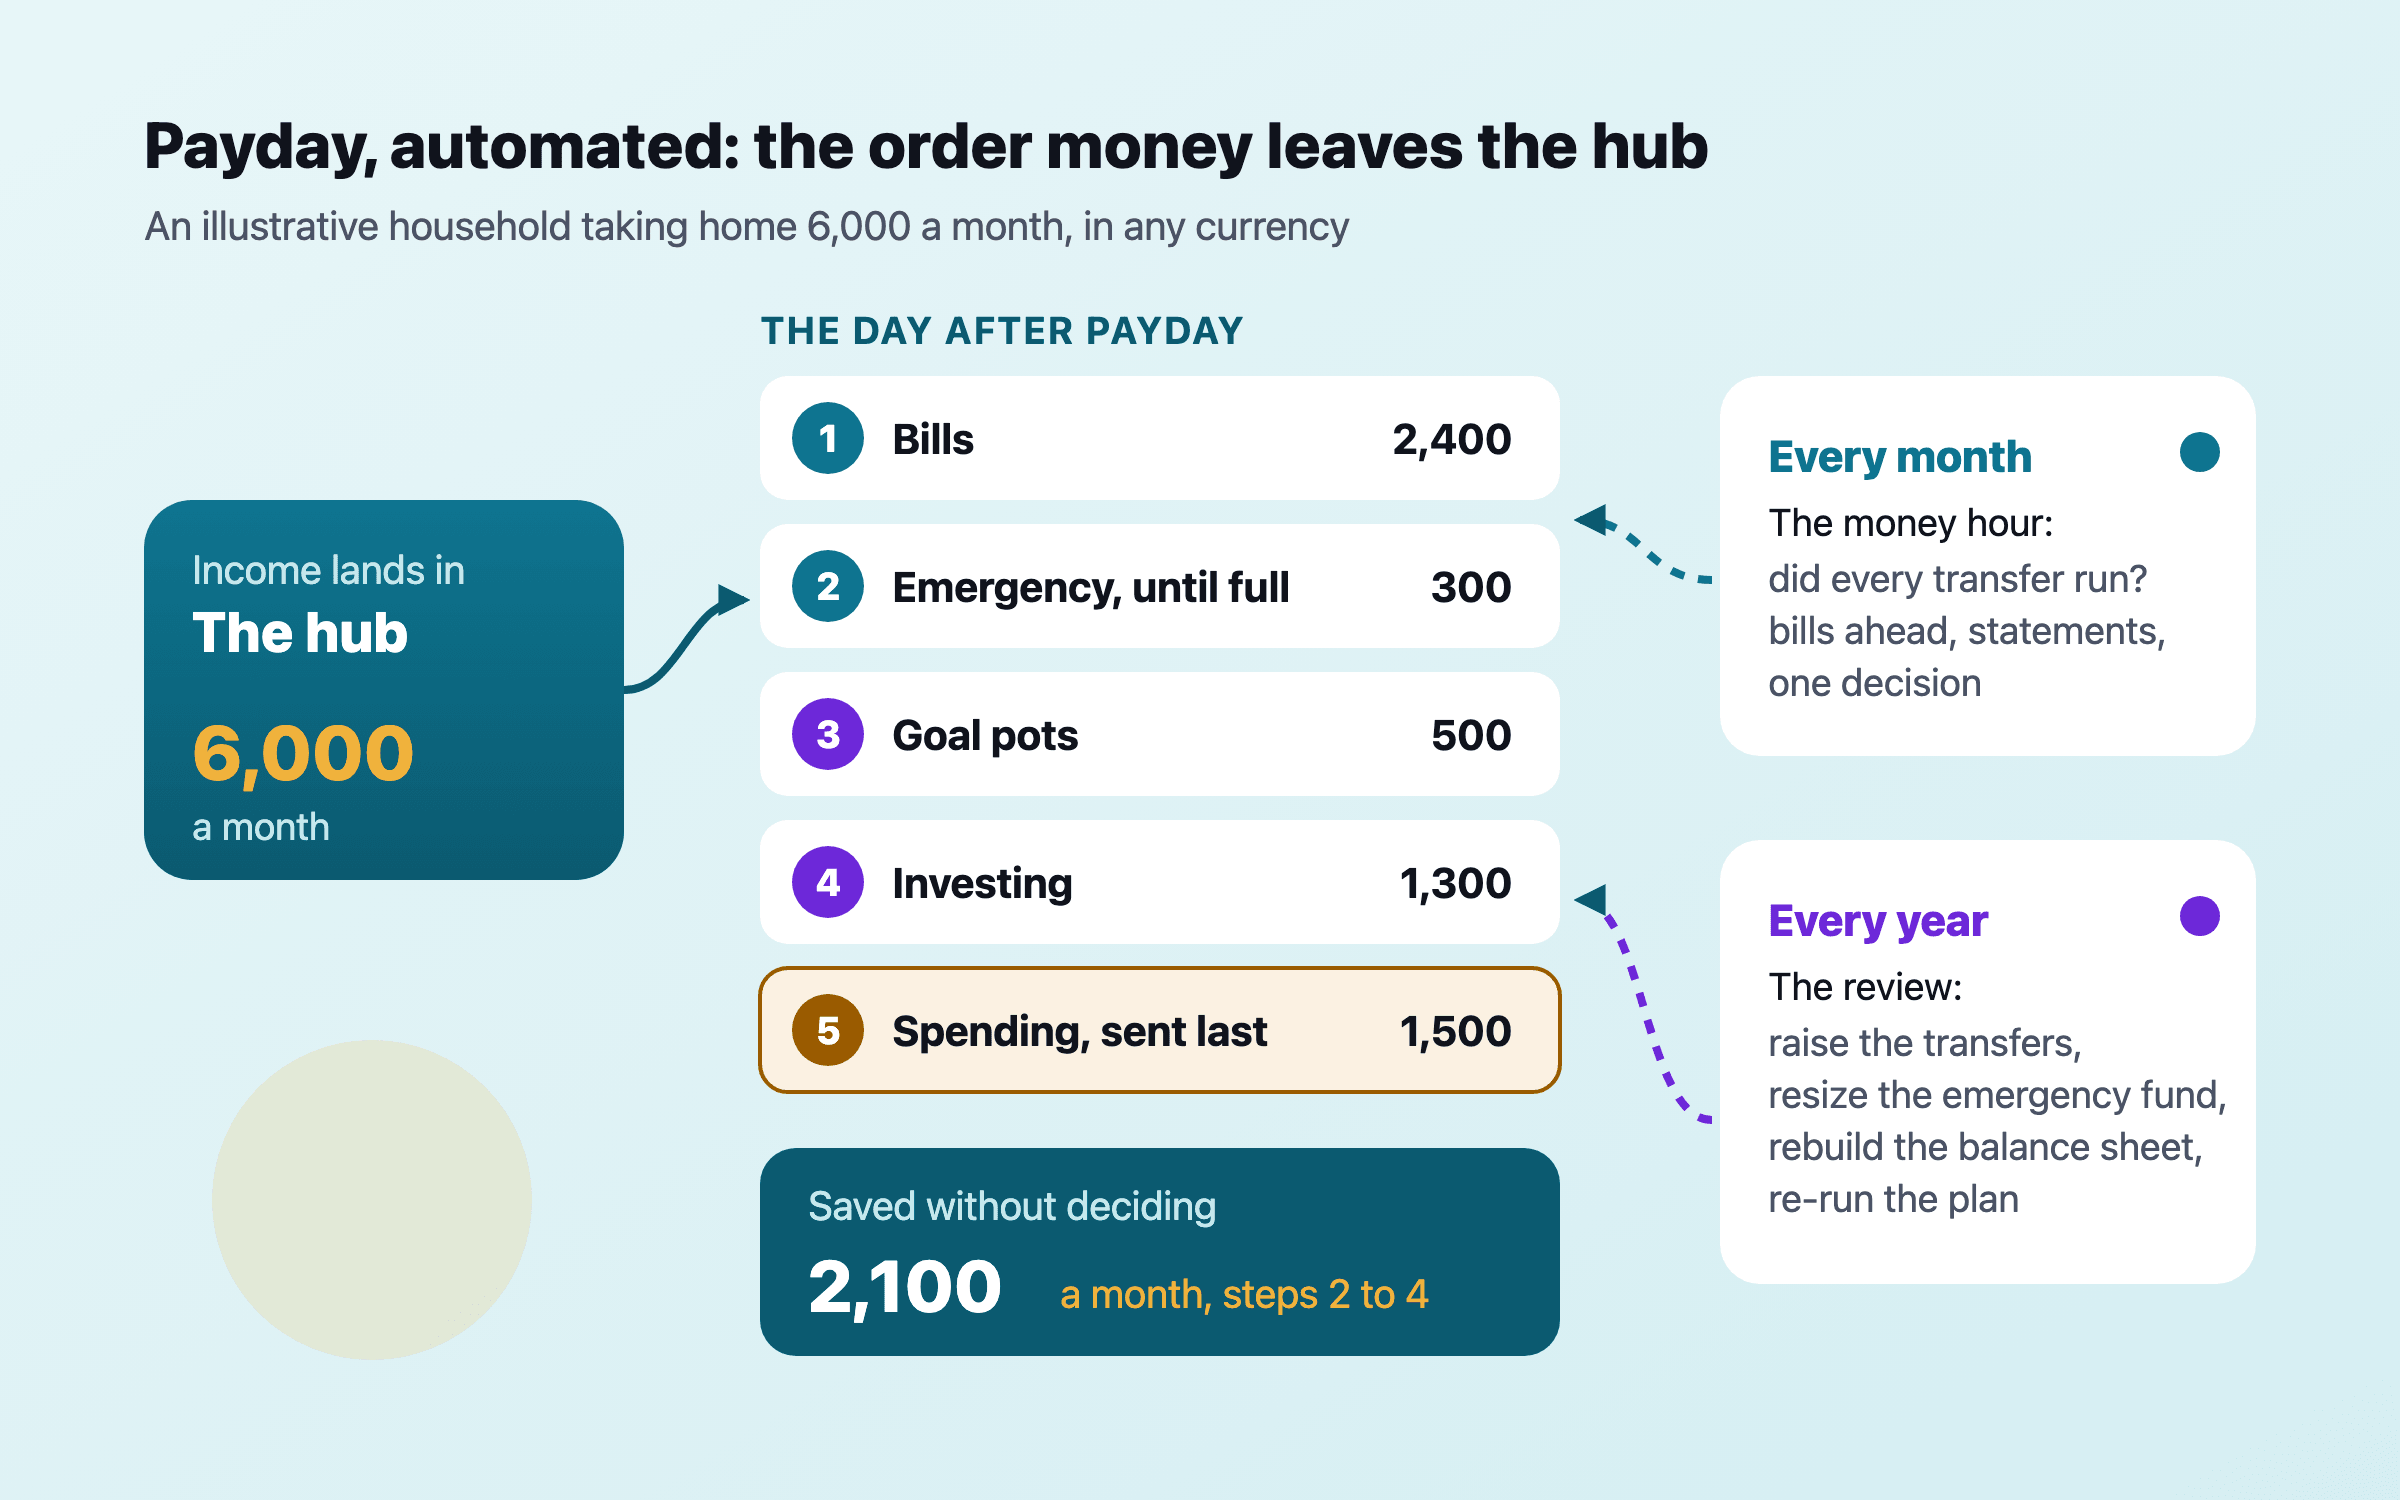 ศูนย์กลางหนึ่งแห่ง ปลายทางห้าแห่ง โอนตามกำหนด ครัวเรือนตัดสินใจตอนตั้งระบบและตอนทบทวน ไม่ใช่ทุกเดือน
ตั้งวันเงินเดือนออกให้อัตโนมัติ ออมก่อนใช้
“ออมก่อนใช้” หมายถึงเงินออมออกจากบัญชีศูนย์กลางก่อนเงินใช้จ่าย ไม่ใช่ออมจากเศษที่เหลือตอนปลายเดือน ในทางปฏิบัติคือ
- ตั้งการโอนทุกรายการไว้วันถัดจากวันที่เงินเดือนหลักมักเข้า ถ้าเงินเดือนเข้าช้า การโอนจะช้าตามแทนที่จะเด้ง
- ส่งยอดคงที่ก่อน ค่าใช้จ่ายประจำ ตามด้วยเงินเติมเงินสำรองฉุกเฉิน เป้าหมาย และการลงทุน
- ส่งเงินใช้จ่ายเป็นอย่างสุดท้าย เป็นยอดคงที่ ไม่ใช่เท่าที่เหลือ
- จ่ายบัตรเครดิตทุกใบเต็มจำนวนด้วยการตัดบัญชีอัตโนมัติ บัตรจะได้เป็นแค่ความสะดวก ไม่เคยกลายเป็นเงินกู้
- ตั้งการลงทุนเป็นคำสั่งประจำหรือซื้อกองทุนทุกเดือน ให้เกิดขึ้นทั้งในเดือนที่ดีและเดือนที่แย่
- ตัดสินใจตั้งแต่ตอนนี้ว่าเงินเดือนที่ขึ้นครั้งหน้าจะไปไหน สัดส่วนที่กำหนดไว้ตรงไปที่การลงทุนก่อนที่ครัวเรือนจะชินกับการมีเงินก้อนนั้น
ครัวเรือนสมมติที่ใช้ตัวเลขกลมๆ มีรายได้สุทธิเดือนละ 6,000 วันถัดจากวันเงินเดือนออก ระบบส่ง 2,400 ไปที่ค่าใช้จ่ายประจำ 300 ไปที่เงินสำรองฉุกเฉินจนกว่าจะเต็ม 500 ไปที่กระปุกเป้าหมาย 1,300 ไปที่การลงทุน และ 1,500 สุดท้ายไปที่เงินใช้จ่าย ใช้ครบทั้ง 6,000 ครัวเรือนนี้ออมเดือนละ 2,100 มากกว่าหนึ่งในสามของรายได้สุทธินิดหน่อย และไม่ได้ตัดสินใจออมอะไรอีกเลยตั้งแต่วันที่ตั้งการโอนไว้ เมื่อเงินเดือนขึ้นเดือนละ 400 ครึ่งหนึ่งของส่วนที่ขึ้นไปที่การลงทุน ทำให้ออมได้ 2,300 ขณะที่เงินใช้จ่ายก็ยังเพิ่มขึ้น
มีข้อควรระวังสองข้อ ข้อแรก ระบบอัตโนมัติก็ทำให้ความผิดพลาดเกิดซ้ำอัตโนมัติได้ ค่าสมาชิกที่ไม่มีใครใช้ หรือการโอนที่ไม่ตรงกับเป้าหมายแล้ว นั่นคือหน้าที่ของชั่วโมงประจำเดือน ข้อสอง Nivritee ไม่ได้โอนเงิน การโอนต้องตั้งเองกับธนาคาร โบรกเกอร์ หรือนายจ้างของคุณ
ชั่วโมงการเงินประจำเดือน
เดือนละครั้งในเวลาเดียวกัน วันหยุดสุดสัปดาห์แรกหลังวันเงินเดือนออกเป็นช่วงที่หลายบ้านเลือก ใช้เวลาหนึ่งชั่วโมงกับระบบ ไม่ใช่กับการซื้อแต่ละรายการ เช็กลิสต์ช่วยให้จบเร็ว
- การโอนและการลงทุนอัตโนมัติทุกรายการทำงานครบ ถูกยอด และตรงวันหรือไม่?
- บัญชีค่าใช้จ่ายประจำยังมีเงินกันชนครบไหม? ถ้าลดลง แปลว่ามีอะไรแพงกว่าที่แผนสมมติไว้
- ดูค่าใช้จ่ายเดือนที่แล้วตามหมวดเทียบกับยอดที่ส่งไป จดรายการที่ต้องจับตาไว้หนึ่งรายการ ไม่ใช่สิบ
- ไล่ดูใบแจ้งยอดบัตรหารายการที่ไม่รู้จักและค่าสมาชิกที่ไม่ได้ใช้แล้ว
- จดค่าใช้จ่ายไม่ประจำที่ต้องจ่ายในอีกสามเดือนข้างหน้า ค่าประกัน ค่าเทอม ภาษี เทศกาล หรืองานแต่งงาน และดูว่ากระปุกเป้าหมายพอจ่ายหรือไม่
- ดูว่าเงินสำรองฉุกเฉินเต็มอยู่ไหม ถ้าถูกใช้ไป การโอนเติมจะเริ่มใหม่
- อัปเดตรายการในงบดุลที่ขยับเอง ได้แก่ ยอดคงเหลือ มูลค่ากองทุน และเงินต้นของเงินกู้ อย่าซื้อขายเพราะสิ่งที่เห็น
- ตัดสินใจหนึ่งเรื่องสำหรับเดือนหน้า และจดไว้ว่าใครจะเป็นคนทำ
สำหรับคู่ชีวิต นี่คือนัดคุยเรื่องเงินที่เป็นธรรมชาติที่สุด ตัวเลขชุดเดียวกันอยู่ตรงหน้าทั้งสองคน ในเวลาที่ไม่มีอะไรผิดพลาด คู่ชีวิตจะคุยเรื่องเงินกันอย่างไร อธิบายวิธีไม่ให้กลายเป็นการทะเลาะ
การทบทวนประจำปี
ปีละครั้งให้ใช้เวลานานขึ้น ควรเป็นวันที่กำหนดไว้ เช่นวันเริ่มปีภาษี ชั่วโมงประจำเดือนดูว่าระบบทำงานหรือไม่ ส่วนการทบทวนประจำปีถามว่านี่ยังเป็นระบบที่ใช่อยู่หรือเปล่า
- เพิ่มยอดโอน ตามเงินเดือนที่ขึ้น เงินเฟ้อ และเป้าหมายที่ใกล้เข้ามา
- ปรับขนาดเงินสำรองฉุกเฉิน เมื่อค่าใช้จ่ายจำเป็นเปลี่ยน มีผู้อยู่ในอุปการะเพิ่ม หรืองานมั่นคงน้อยลง
- ทำงบดุลใหม่ทั้งหมด ตีมูลค่าบ้าน ทองคำ และทุกอย่างที่ไม่มีราคาตลาดให้ดูใหม่ วิธีทำงบดุลครอบครัว อธิบายวิธีไว้
- ดูการลงทุน เทียบกับสัดส่วนที่เลือกไว้ ปรับสมดุลถ้าเคลื่อนไปไกล และดูว่าแต่ละกองทุนมีค่าใช้จ่ายเท่าไร
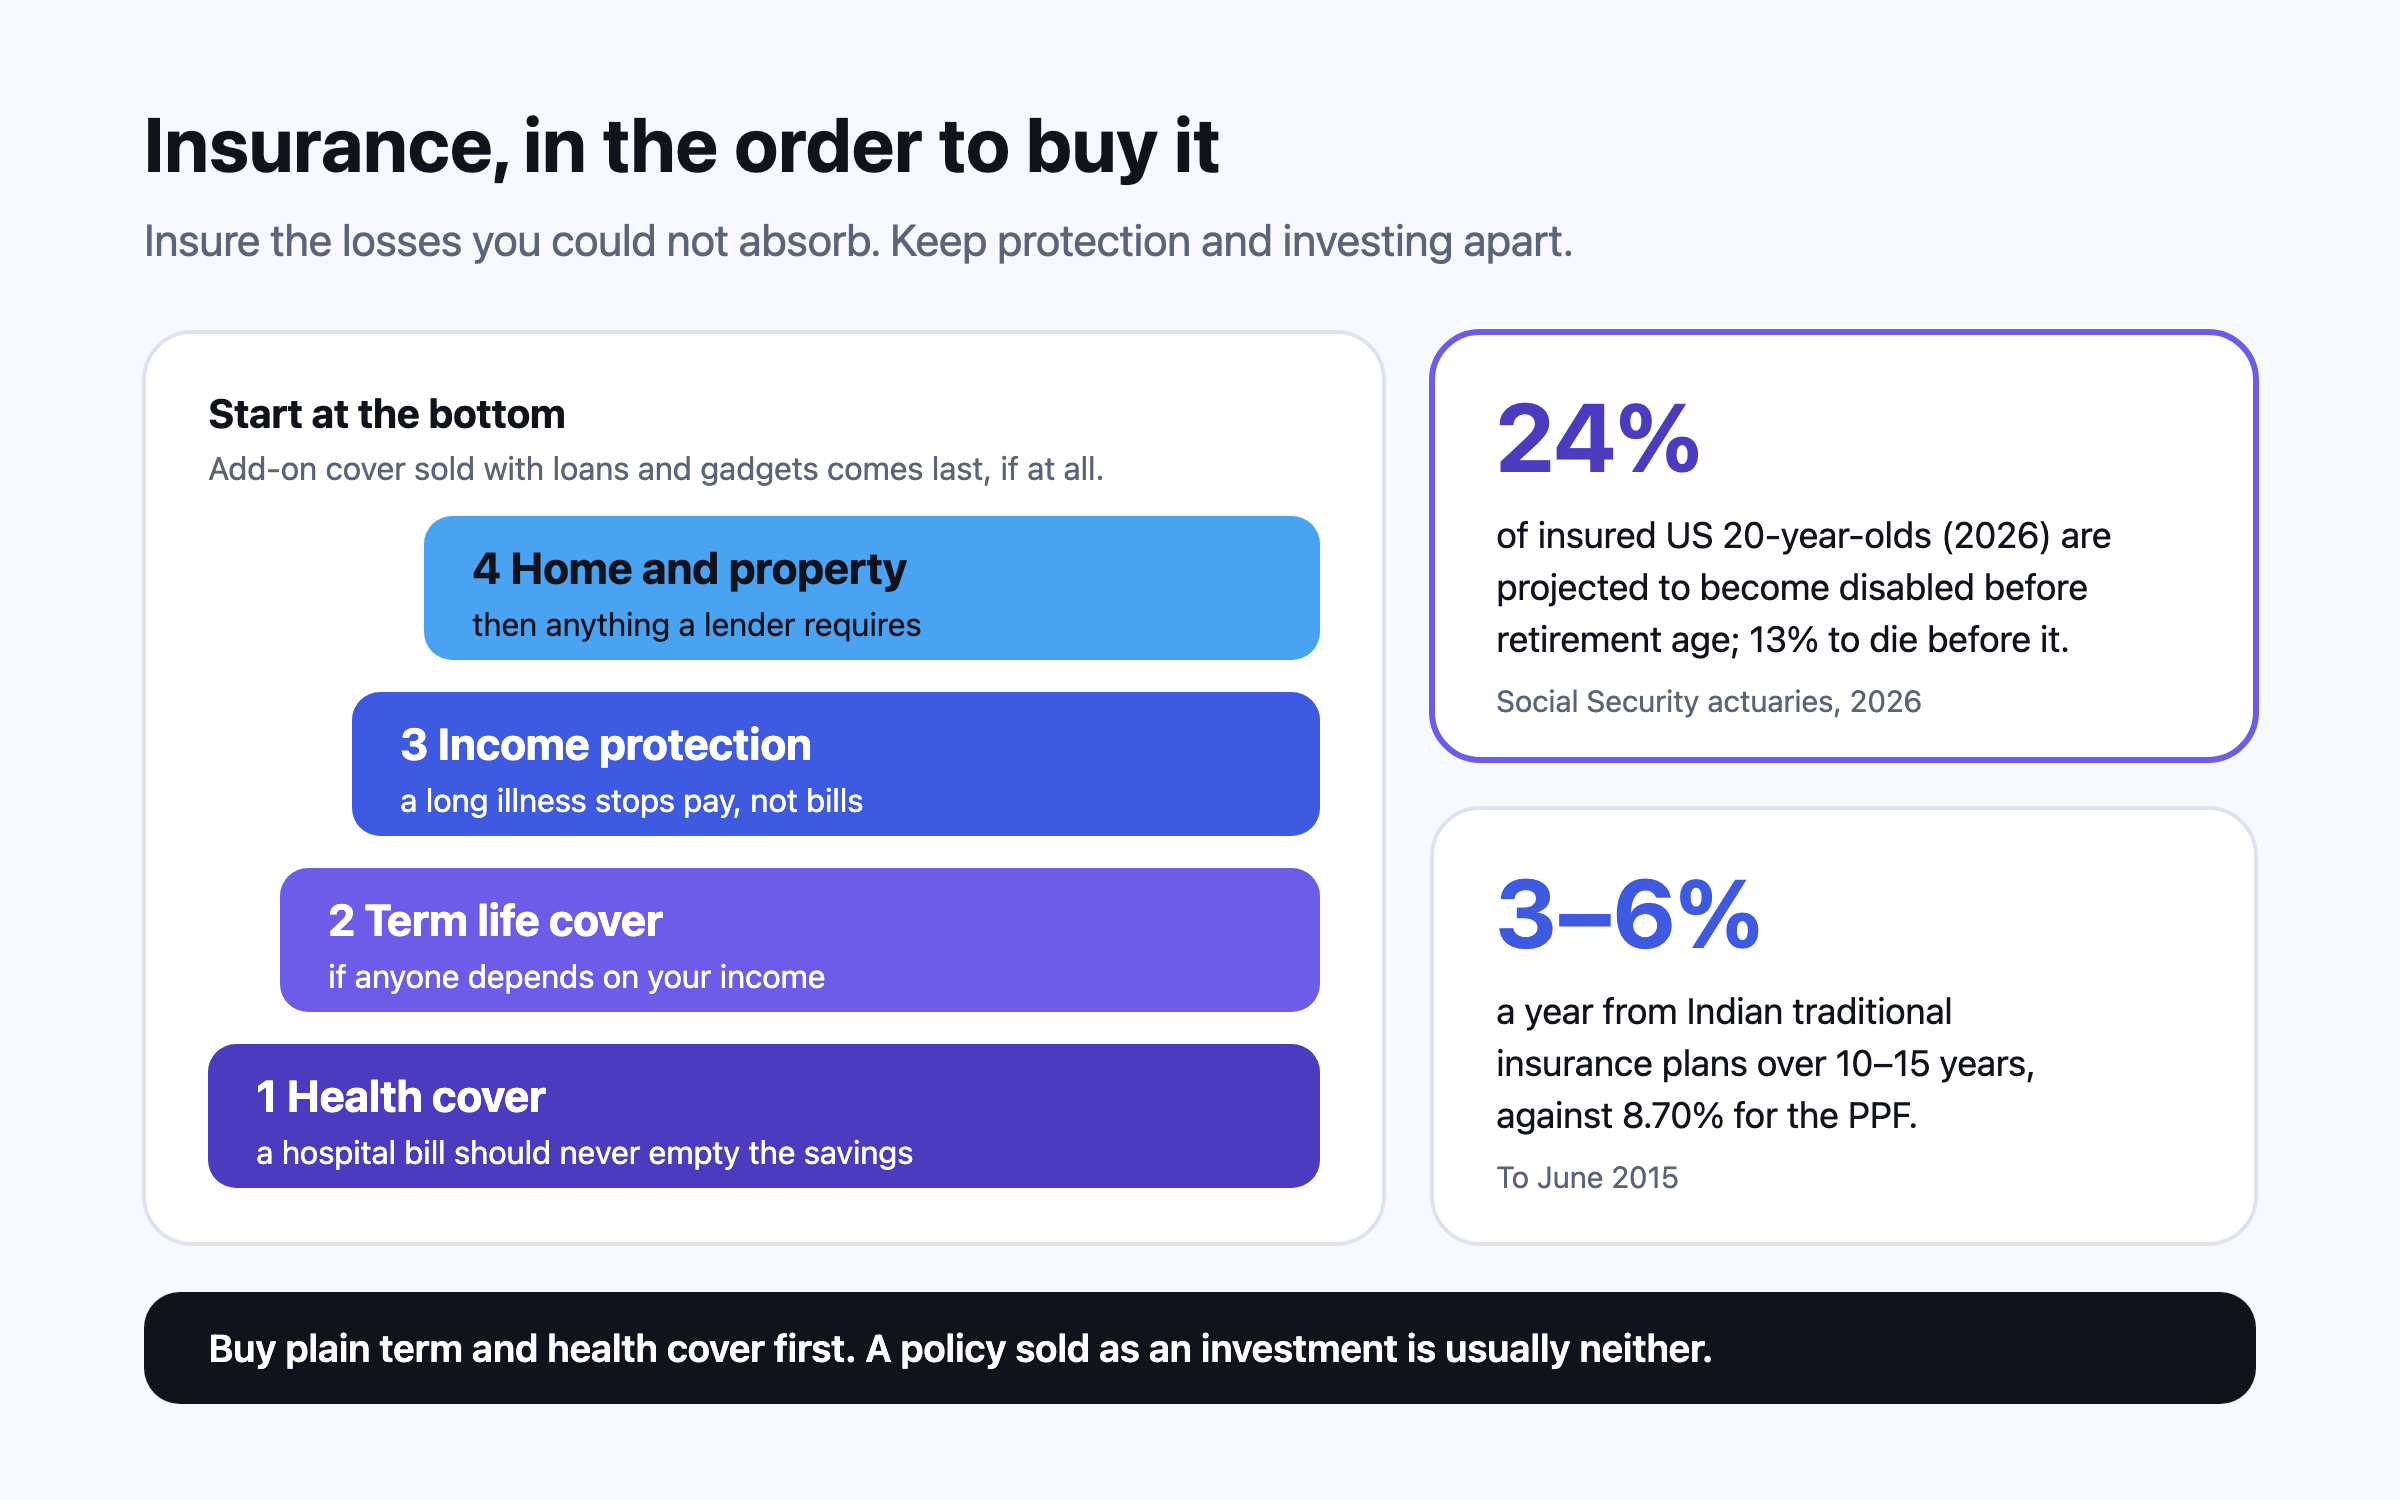
- ทบทวนประกันและการระบุผู้รับผลประโยชน์ ความคุ้มครองชีวิตและสุขภาพ และผู้รับผลประโยชน์กับผู้รับเงินที่ระบุชื่อ (nominee) ในทุกบัญชี
- ใช้สิทธิประโยชน์ทางภาษีของปีนั้น ที่ประเทศของคุณมีให้ ถ้ายังไม่ได้ใช้
- คำนวณแผนอิสรภาพทางการเงินใหม่ ด้วยตัวเลขของปีนี้ และเปลี่ยนระบบถ้าคำตอบขยับไป
เมื่อไรที่ระบบต้องเปลี่ยน
ระบบที่สร้างไว้สำหรับเงินเดือนก้อนเดียวจะพังเงียบๆ เมื่อชีวิตเปลี่ยน มีคนหารายได้คนที่สอง มีลูก ย้ายไปต่างประเทศ มีรายได้งานอิสระที่ไม่แน่นอน หรือพ่อแม่ที่ต้องดูแล รายได้ไม่สม่ำเสมอต้องใช้บัญชีศูนย์กลางที่ใหญ่ขึ้นซึ่งจ่าย “เงินเดือน” คงที่ให้ส่วนที่เหลือของระบบทุกเดือน การย้ายประเทศต้องมีบัญชีศูนย์กลางในแต่ละสกุลเงิน และแผนว่าเงินจะข้ามประเทศเมื่อไร ผู้อยู่ในอุปการะคนใหม่หมายถึงเงินสำรองฉุกเฉินที่ใหญ่ขึ้นและกระปุกเป้าหมายสำหรับการศึกษาของเขา ทั้งหมดนี้ไม่ต้องใช้ความตั้งใจมากขึ้น แค่ออกแบบใหม่ แล้วกลับไปที่ชั่วโมงเดียวต่อเดือน
Nivritee ช่วยได้อย่างไร