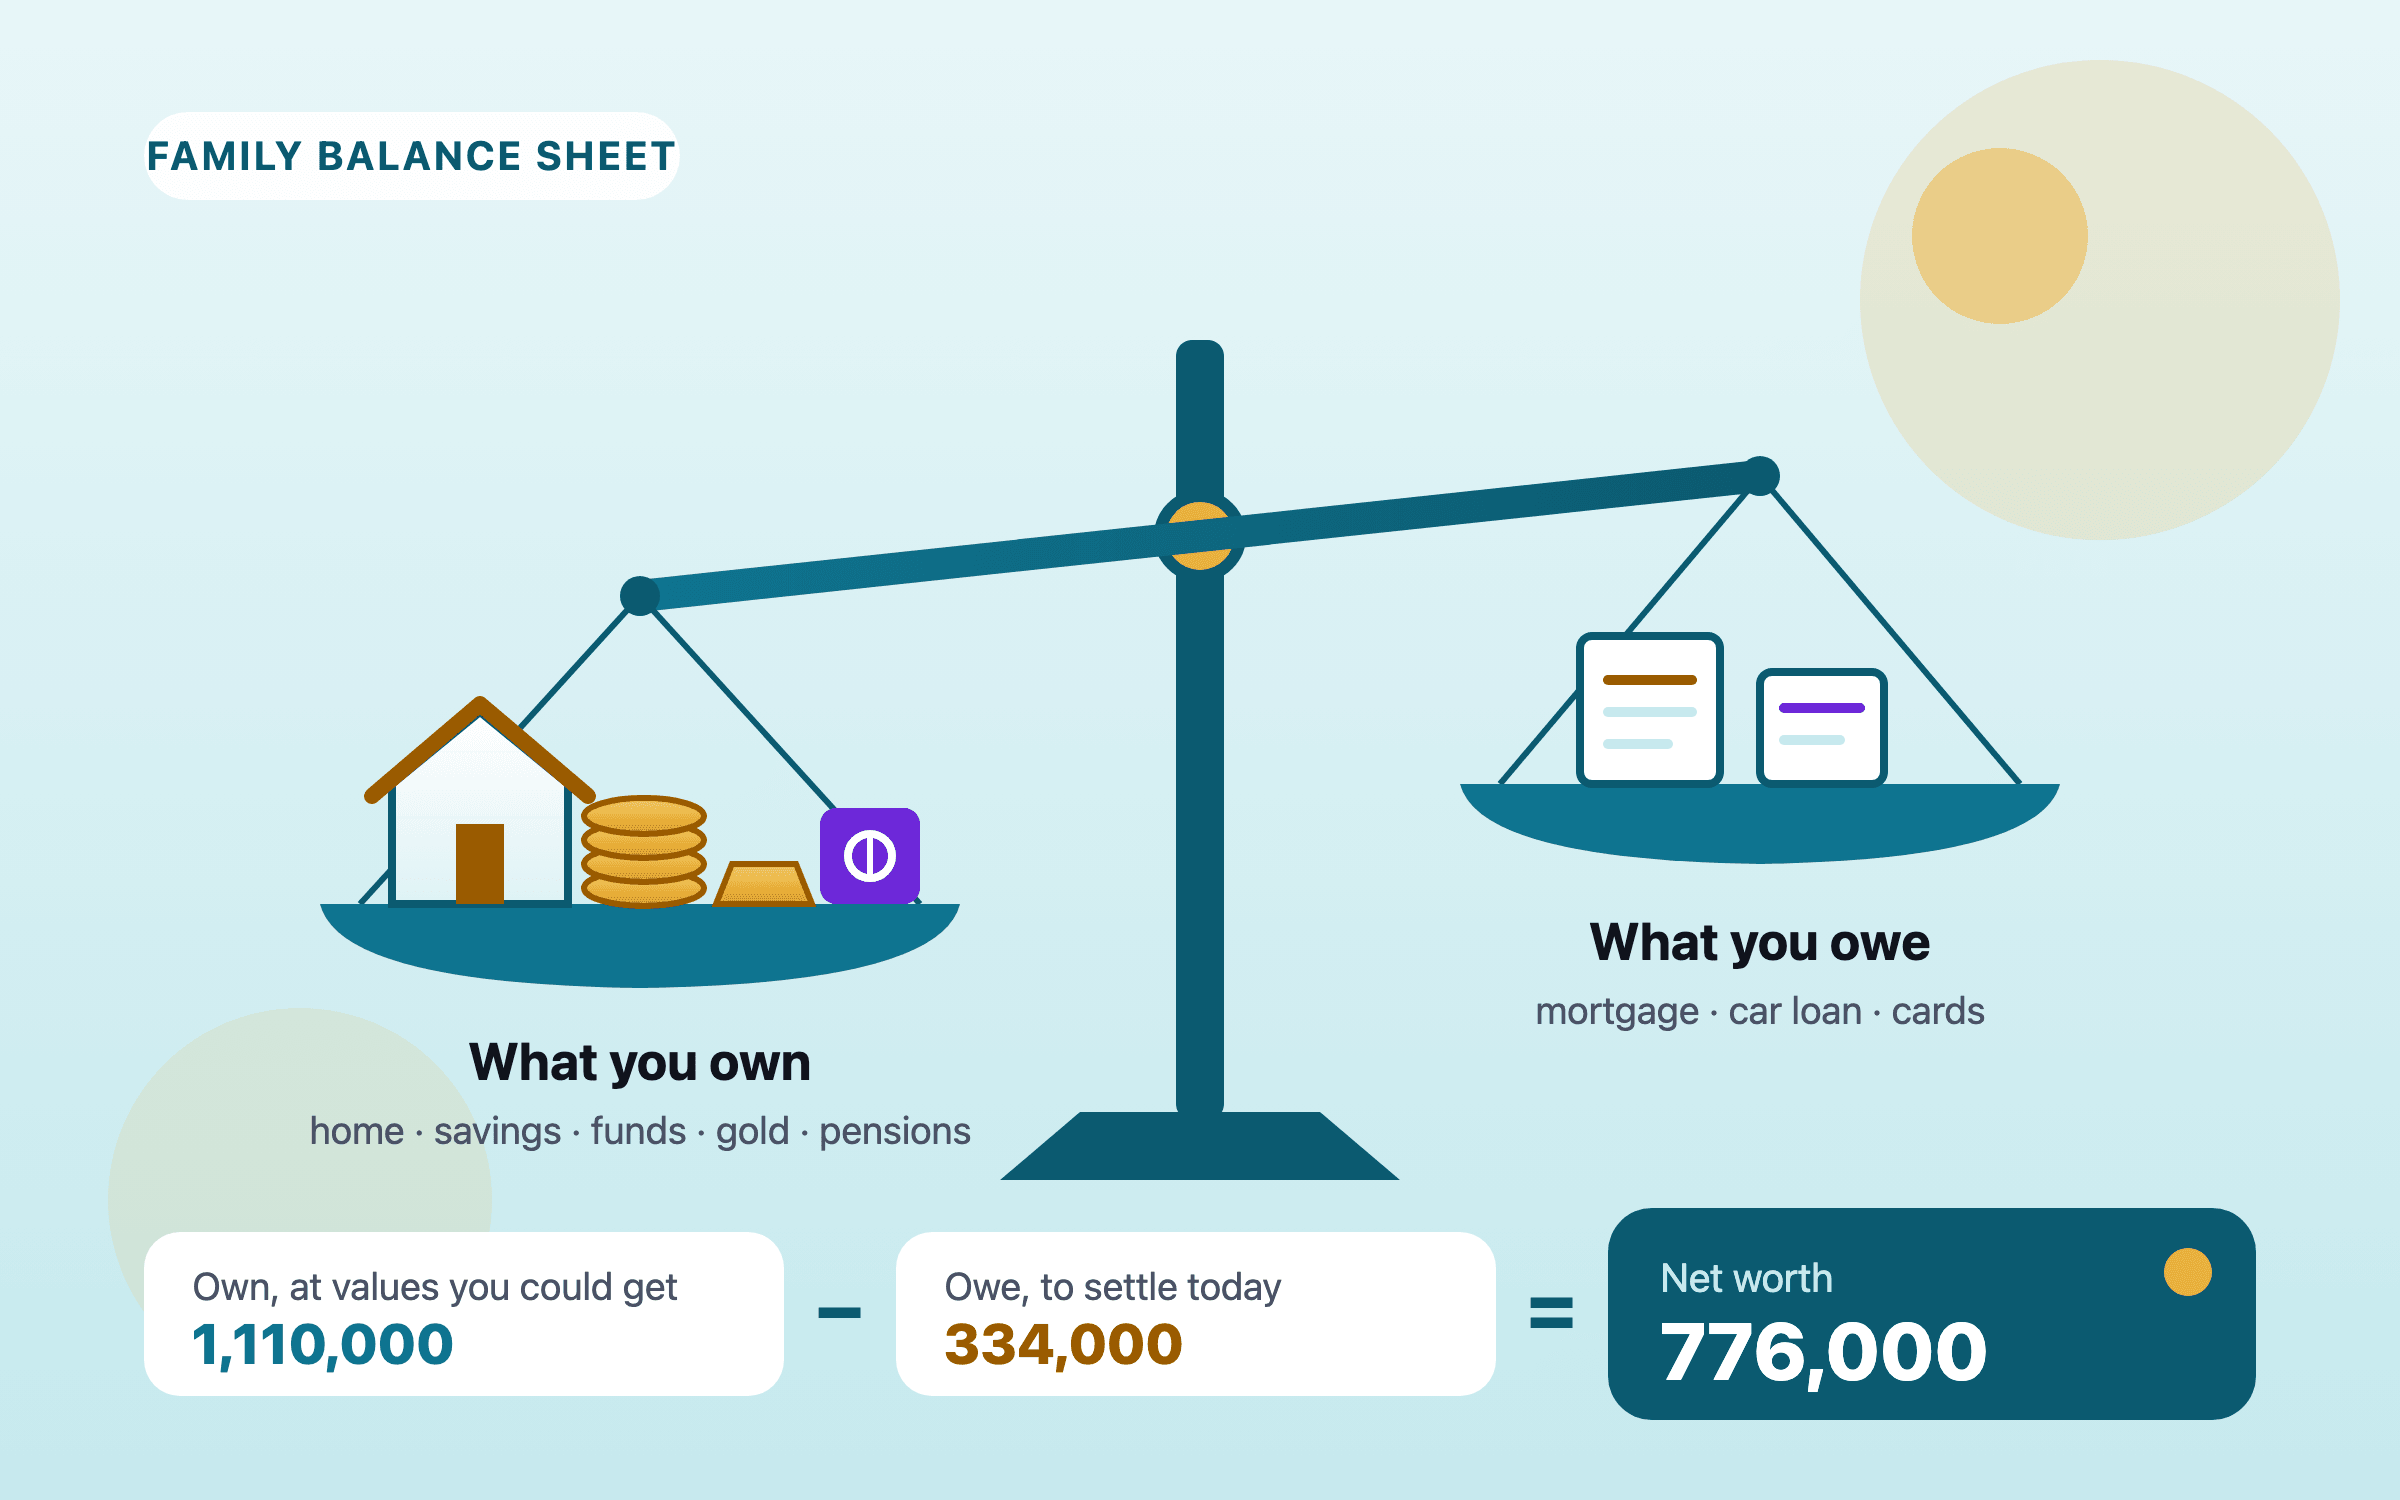
งบดุลครอบครัวจดทุกอย่างที่ครัวเรือนเป็นเจ้าของในมูลค่าที่ขายได้จริง และหนี้ทุกก้อนในยอดที่ต้องจ่ายถ้าจะปิดวันนี้ ตีมูลค่าการลงทุนตามราคาตลาด ไม่ใช่ราคาที่ซื้อมา ตีมูลค่าบ้านแบบระมัดระวังหลังหักค่าใช้จ่ายในการขาย และนับบำนาญเฉพาะส่วนที่สิทธิ์เป็นของคุณแล้ว จากนั้นแยกความมั่งคั่งสุทธิออกจากตัวเลขที่เล็กกว่าซึ่งใช้หนุนอิสรภาพทางการเงินได้จริง และอัปเดตในวันเดียวกันทุกปี
ครัวเรือนส่วนใหญ่บอกได้คร่าวๆ ว่ามีรายได้เท่าไร แต่น้อยกว่านั้นมากที่บอกได้ว่ามีความมั่งคั่งเท่าไร และที่ยื่นกระดาษหน้าเดียวซึ่งมีทุกบัญชี ทุกอสังหาริมทรัพย์ และทุกเงินกู้ให้คู่ชีวิตดูได้ก็น้อยลงไปอีก งบดุลครอบครัว คือกระดาษหน้านั้น บริษัทต่างๆ ทำงบนี้ทุกปีมาหลายร้อยปี เพราะงบนี้ตอบคำถามที่งบกำไรขาดทุนตอบไม่ได้ คือมีอะไรอยู่บ้าง มีหนี้อะไรผูกไว้กับสิ่งเหล่านั้น และถ้าจำเป็นจะเปลี่ยนเป็นเงินได้เท่าไร
คู่มือนี้อธิบายว่าต้องจดอะไรบ้าง ตีมูลค่าแต่ละรายการอย่างไรให้ยอดรวมมีความหมาย ความมั่งคั่งสุทธิต่างจากเงินที่ใช้หนุนอิสรภาพทางการเงินได้จริงอย่างไร มีตัวอย่างครัวเรือนหนึ่งครัวเรือน และวิธีติดตามตัวเลขนี้ไปตามเวลาโดยไม่ให้ตลาดหลอกตา
สองคอลัมน์กับการลบหนึ่งครั้ง งบดุลมีสองคอลัมน์ ทรัพย์สิน คือทุกอย่างที่ครัวเรือนเป็นเจ้าของและมีมูลค่า หนี้สิน คือทุกอย่างที่ติดค้างผู้อื่นอยู่ ความมั่งคั่งสุทธิ คือทรัพย์สินลบหนี้สิน การคำนวณมีแค่นี้ ส่วนที่ต้องใช้ฝีมือคืออะไรควรอยู่ในคอลัมน์ไหน และในมูลค่าเท่าไร
ทำสำหรับทั้งครัวเรือน ไม่ใช่คนเดียว และจดไว้ว่าแต่ละรายการเป็นของใคร คุณ คู่ชีวิต หรือทั้งสองคน ความมั่งคั่งสุทธิของคู่ชีวิตคู่หนึ่งคือผลรวมของสองคน และการแบ่งนี้สำคัญในวันที่ทั้งสองต้องรู้ว่าอะไรอยู่ที่ไหน จดวันที่ไว้ด้วย งบดุลคือภาพถ่ายของวันเดียว และเทียบได้กับภาพถ่ายอีกใบที่ถ่ายด้วยวิธีเดียวกันเท่านั้น
ฝั่งทรัพย์สินมีอะไรบ้าง เงินสด บัญชีกระแสรายวันและบัญชีออมทรัพย์ กองทุนรวมตลาดเงิน และเงินสดที่เก็บไว้ที่บ้านเงินฝาก เงินฝากประจำทุกระยะ เงินฝากประจำแบบผ่อนส่งรายเดือน และพันธบัตรออมทรัพย์ของรัฐบาลการลงทุนในตลาด หุ้น กองทุนรวม ETF (กองทุนที่ซื้อขายในตลาดหุ้น) และตราสารหนี้ที่อยู่ในชื่อของคุณเอง ทั้งในประเทศและต่างประเทศบัญชีออมเพื่อวัยหยุดทำงานและกองทุนสำรองเลี้ยงชีพ บำนาญผ่านนายจ้าง 401(k) และ IRA ของสหรัฐฯ, EPF PPF และ NPS ของอินเดีย, CPF ของสิงคโปร์, super ของออสเตรเลีย, KiwiSaver ของนิวซีแลนด์ และ MPF ของฮ่องกง แต่ละบัญชีเป็นของคนใดคนหนึ่งเท่านั้นอสังหาริมทรัพย์ บ้านที่อยู่อาศัย และแยกต่างหากคือบ้านที่ปล่อยเช่าหรือตั้งใจจะขายทองคำและโลหะมีค่าอื่นๆ เหรียญ ทองแท่ง และเครื่องประดับที่ถือไว้เพื่อมูลค่าธุรกิจหรือกิจการวิชาชีพ ส่วนที่เป็นของคุณ ถ้าขายหรือเลิกกิจการแล้วยังได้เงินกลับมาบ้างสิ่งอื่นที่ขายต่อได้ รถยนต์ เงินที่ให้ญาติยืมซึ่งจะได้คืนจริงๆ และเงินประกันที่เจ้าของบ้านเช่าถือไว้สัดส่วนนี้ต่างกันมากในแต่ละประเทศ ในบริเตนใหญ่ ช่วงเมษายน 2020 ถึงมีนาคม 2022 ความมั่งคั่งในอสังหาริมทรัพย์สุทธิคิดเป็น 40% ของความมั่งคั่งทั้งหมดของครัวเรือน บำนาญเอกชน 35% ความมั่งคั่งทางการเงินสุทธิ 14% และทรัพย์สินที่จับต้องได้อย่างรถยนต์และข้าวของในบ้าน 10%1 2
ความมั่งคั่งของครัวเรือนอยู่ที่ไหน บริเตนใหญ่เทียบกับอินเดีย เป็นสัดส่วนของทั้งหมด
0% 20% 40% 60% 80% 100% บริเตนใหญ่ (2020–22) อินเดีย (รายงานปี 2017)
ตัวเลขบริเตนใหญ่หักสินเชื่อบ้านและหนี้อื่นแล้ว และรวมได้ 99 เพราะการปัดเศษ ตัวเลขอินเดียเป็นสัดส่วนของทรัพย์สินก่อนหักหนี้ ทั้งสองประเทศมีอสังหาริมทรัพย์เป็นรายการเดียวที่ใหญ่ที่สุด และในอินเดียแทบไม่มีอะไรอยู่ในสินทรัพย์ทางการเงินที่ครอบครัวจะขายได้ภายในหนึ่งสัปดาห์ 1 ,2 ตัวเลขในแผนภูมินี้ หลักการตีมูลค่าที่ทำให้ยอดรวมซื่อตรง ตัวเลขความมั่งคั่งสุทธิดีได้เท่ากับการตีมูลค่าที่อยู่ข้างใน และความผิดพลาดที่คนทำมักไปทางเดียวกันหมด คือสูงเกินจริง หลักเจ็ดข้อนี้ช่วยให้ตัวเลขซื่อตรง
ราคาตลาด ไม่ใช่ราคาที่จ่ายไป กองทุนที่ซื้อมา 160,000 และวันนี้มีมูลค่า 220,000 ให้จดที่ 220,000 กองที่ราคาลดลงก็จดที่มูลค่าที่ต่ำลง ใช้ราคาที่ประกาศล่าสุดหรือราคาปิดล่าสุด และระบุว่าเป็นราคาของวันไหนเงินฝากในมูลค่าวันนี้ คือเงินต้นบวกดอกเบี้ยที่ได้มาถึงตอนนี้ ถ้าอาจต้องถอนก่อนครบกำหนด ให้รู้ต้นทุนไว้ ที่ธนาคาร State Bank of India อัตราดอกเบี้ยจะถูกลด 0.5 จุดเปอร์เซ็นต์สำหรับเงินฝากไม่เกิน ₹5 แสนที่ถอนก่อนกำหนด และลด 1 จุดสำหรับยอดที่สูงกว่านั้น3 บ้านในมูลค่าแบบระมัดระวัง ใช้ราคาที่บ้านลักษณะคล้ายกันในละแวกนั้นขายได้จริงไม่นานมานี้ ไม่ใช่ราคาตั้งขายของบ้านที่ยังขายไม่ออก และหักค่าใช้จ่ายในการขาย ทั้งค่านายหน้า ภาษี และค่าธรรมเนียมทางกฎหมาย การขายใช้เวลาและไม่ได้สำเร็จทุกครั้ง ในอังกฤษ การซื้อบ้านใช้เวลาเฉลี่ย 120 วันกว่าจะเสร็จ และราวหนึ่งในสามล่มกลางทาง4 นับบำนาญเฉพาะส่วนที่เป็นของคุณแล้ว ใน 401(k) ของสหรัฐฯ เงินที่คุณสมทบเองเป็นของคุณ 100% เสมอ (vested) แต่เงินสมทบจากนายจ้างอาจมีตารางกำหนด แบบได้สิทธิ์ทั้งก้อน (cliff vesting) จะยังไม่ได้อะไรเลยจนถึงปีที่สาม ส่วนแบบขั้นบันได (graded vesting) สิทธิ์จะเพิ่มขึ้นทุกปีจนเป็นของคุณทั้งหมดภายในปีที่หก5 ทองคำตามมูลค่าเนื้อทอง ที่ราคาวันนี้ตามความบริสุทธิ์ของทอง ค่ากำเหน็จที่จ่ายไปตอนซื้อเครื่องประดับไม่ได้คืนมาตอนขายธุรกิจหรือรถยนต์ตามราคาที่ขายได้ ไม่ใช่ราคาที่ซื้อมาหรือมูลค่าที่อาจได้ในปีที่ดี ถ้านึกไม่ออกว่าใครจะซื้อ ให้ตีมูลค่าแบบระมัดระวังหรือไม่ต้องนับ แล้วจดไว้ว่าไม่ได้นับเงินในต่างประเทศตามอัตราแลกเปลี่ยนวันนี้ แปลงทั้งหมดเป็นสกุลเงินหลักสกุลเดียว ยอดรวมจะได้เป็นตัวเลขเดียว ไม่ใช่สามตัวเลขลองกับตัวเลขของคุณเอง · พอร์ตโฟลิโอ แทร็กเกอร์
เพิ่มบัญชี เงินฝาก กองทุนตามกฎหมายและสวัสดิการ ทองคำ และหลักทรัพย์ที่อยู่ในรายการ ในส่วน “การลงทุน” โดยกรอกแต่ละรายการในสกุลเงินที่ถืออยู่จริง แผนจะตีมูลค่าหลักทรัพย์ที่อยู่ในรายการด้วยราคาปิดรายวันล่าสุด และรายงานทั้งหมดในสกุลเงินเดียว
เปิดใน Nivritee ใช้ฟรี → ฝั่งหนี้สิน จดหนี้ทุกก้อนในยอดที่ต้องจ่ายถ้าจะปิดวันนี้ ได้แก่ เงินต้นคงเหลือของสินเชื่อบ้านหรือสินเชื่อรถยนต์ ยอดเต็มของบัตรเครดิต (ไม่ใช่ยอดขั้นต่ำ) วงเงินเบิกเกินบัญชี เงินที่ยืมจากนายจ้างหรือญาติ และภาษีที่รู้ว่าต้องจ่าย ค่างวดรายเดือนไม่ใช่หนี้สิน ยอดหนี้ที่อยู่เบื้องหลังค่างวดต่างหากที่ใช่
แยกหนี้ที่มีหลักประกันออกจากหนี้ที่ไม่มีหลักประกัน สินเชื่อบ้านหักกับบ้านที่ใช้เป็นหลักประกัน ส่วนต่างคือ ส่วนทุนในบ้าน ของคุณ ยอดบัตรเครดิตไม่มีอะไรให้หักด้วย และเป็นรายการแรกที่ควรปิด เพราะมักมีดอกเบี้ยสูงที่สุด ควรปิดหนี้ก้อนไหนก่อน อธิบายลำดับไว้
ลองกับตัวเลขของคุณเอง · มันนี่ แมเนเจอร์
กรอกเงินกู้แต่ละก้อนในส่วน “หนี้สิน” พร้อมยอดหนี้คงเหลือ ค่างวด และจำนวนปีที่เหลือ แผนจะนับค่างวดในทุกปีจนกว่าจะปิดหนี้
เปิดใน Nivritee ใช้ฟรี → ความมั่งคั่งสุทธิไม่ใช่เงินที่ใช้ดำรงชีวิตได้ ความมั่งคั่งสุทธิตอบคำถามว่า “มีอยู่เท่าไร” แต่แผนอิสรภาพทางการเงินถามแคบกว่านั้น คือเมื่อเงินเดือนหยุดแล้ว มีเงินเท่าไรที่จ่ายค่าครองชีพได้ การปรับสองอย่างเปลี่ยนตัวเลขแรกเป็นตัวเลขที่สอง
ตัดบ้านที่อยู่อาศัยออก คุณต้องมีที่อยู่ มูลค่าบ้านจึงจ่ายค่าใช้จ่ายไม่ได้ เว้นแต่จะขายแล้วย้ายไปอยู่ที่ที่ถูกกว่า Nivritee นับบ้านไว้ในความมั่งคั่งสุทธิ แต่ไม่นับในเงินก้อนเพื่ออิสรภาพ ขณะที่อสังหาฯ ที่ปล่อยเช่านับด้วย6 ทำเครื่องหมายส่วนที่ถูกล็อกไว้ เงินในบัญชีออมเพื่อวัยหยุดทำงานนับรวมในอิสรภาพทางการเงิน แต่บ่อยครั้งถอนไม่ได้ก่อนถึงอายุที่ถอนได้ คือ 59½ ปีสำหรับ 401(k) หรือ IRA ของสหรัฐฯ ถ้าไม่อยากเสียภาษีเพิ่ม 10%7 8 9 สิ่งที่เหลือ ได้แก่ เงินสด เงินฝาก การลงทุนในตลาด และบัญชีออมเพื่อวัยหยุดทำงาน หักหนี้ที่ไม่ได้ใช้บ้านเป็นหลักประกัน คือ ความมั่งคั่งที่ลงทุนได้ ซึ่งมักน้อยกว่าความมั่งคั่งสุทธิมาก และอิสรภาพทางการเงินของคุณขึ้นอยู่กับตัวเลขนี้จริงๆ
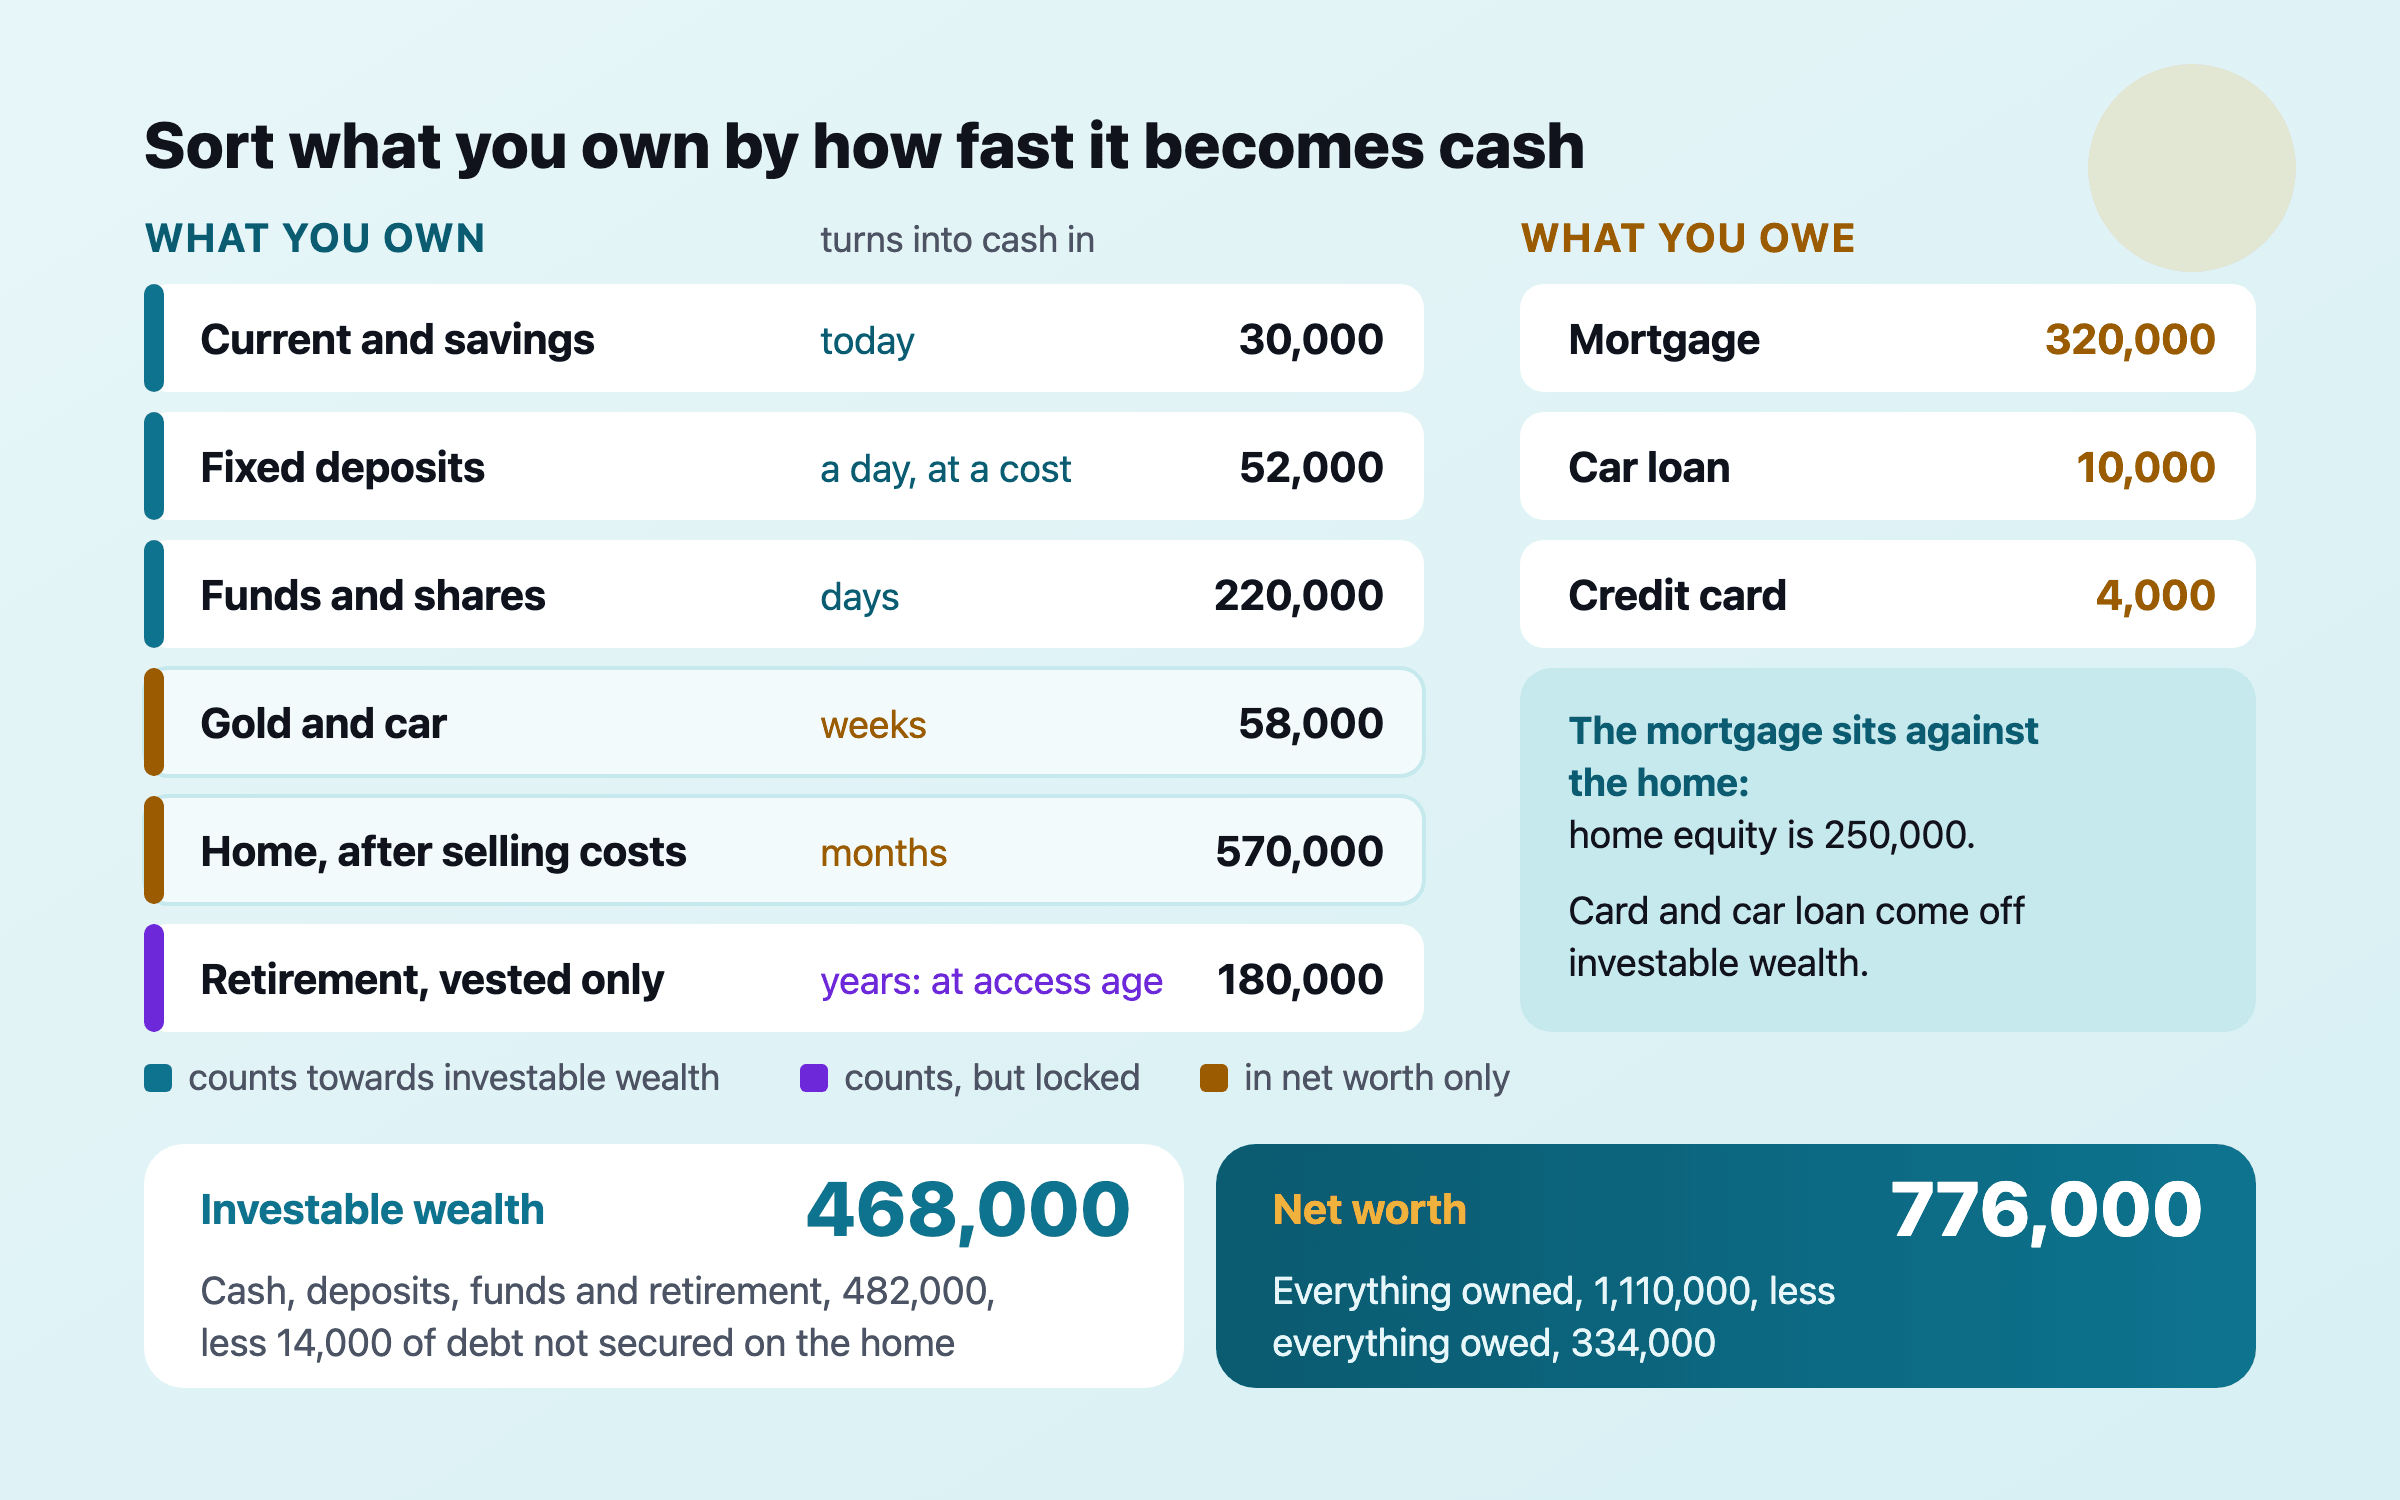
เรียงคอลัมน์ทรัพย์สินตามความเร็วที่แต่ละรายการเปลี่ยนเป็นเงินสดได้ ความมั่งคั่งสุทธิคือทุกอย่างลบหนี้ทั้งหมด ส่วนความมั่งคั่งที่ลงทุนได้ไม่นับบ้านและสิ่งที่คุณจะไม่มีวันขาย ตัวอย่างครัวเรือนหนึ่ง คู่ชีวิตสมมติคู่หนึ่งวัยสี่สิบต้นๆ ใช้ตัวเลขกลมๆ ในสกุลเงินอะไรก็ได้ที่เขาใช้รายงาน ตารางแสดงแต่ละรายการในมูลค่าตามหลักการข้างต้น
ความมั่งคั่งสุทธิของครัวเรือนนี้คือ 776,000 ถ้าใช้แบบที่ทำให้ตัวเลขดูดี คือบ้านที่ 600,000 นับเงิน 20,000 ที่ยังไม่ได้สิทธิ์ และเครื่องประดับตามราคาที่ซื้อมา ก็จะจดได้ 841,000 มากกว่าที่ขายได้จริงราว 65,000
ความมั่งคั่งที่ลงทุนได้ของครัวเรือนนี้คือ เงินสด 30,000 เงินฝาก 52,000 กองทุน 220,000 และบัญชีออมเพื่อวัยหยุดทำงาน 180,000 รวม 482,000 หักหนี้สินเชื่อรถยนต์และบัตรเครดิต 14,000 เหลือ 468,000 ส่วนที่เหลือของ 776,000 คือส่วนทุนในบ้าน 250,000 ทองคำ 40,000 และรถยนต์ 18,000 ครัวเรือนที่มีความมั่งคั่ง 776,000 จึงมีเงิน 468,000 ที่ทำงานเพื่ออิสรภาพทางการเงิน และในนั้น 180,000 ถูกล็อกไว้จนกว่าแต่ละคนจะถึงอายุที่ถอนได้ของบัญชีตัวเอง เมื่อมองแบบนี้ ขั้นต่อไปก็ชัดเจน คือปิดยอดบัตรเครดิต 4,000 และดูว่าเงินสดมีอย่างน้อยเท่ากับเงินสำรองฉุกเฉินที่ต้องการ ดูเงินสำรองฉุกเฉินควรมีเท่าไร
ควรอัปเดตบ่อยแค่ไหน ปีละครั้งแบบครบทุกรายการ ในวันเดียวกันทุกปี เช่นวันเริ่มปีภาษีหรือวันเกิด ตีมูลค่าบ้านใหม่จากราคาขายจริงล่าสุด ทองคำตามราคาวันนี้ รถยนต์ตามราคาขายต่อ และดูตารางการได้สิทธิ์ทุกตารางเดือนละครั้งหรือไตรมาสละครั้งแบบเบาๆ อัปเดตเฉพาะรายการที่ขยับเอง ได้แก่ ยอดคงเหลือ มูลค่ากองทุน และเงินต้นของเงินกู้ ถ้ามีรายการอยู่แล้ว สิบห้านาทีก็พอหลังเรื่องใหญ่ทุกครั้ง ซื้อหรือขายทรัพย์สิน ได้มรดก กู้เงินก้อนใหม่ หรือย้ายประเทศอย่าอัปเดตมูลค่าบ้านทุกเดือน มูลค่าบ้านเป็นตัวเลขประมาณไม่ว่าจะทำอย่างไร และการปรับบ่อยๆ ทำให้ยอดรวมขยับด้วยเหตุผลที่ไม่เกี่ยวกับการตัดสินใจของคุณเลย
งบดุลทั่วไปหน้าตาเป็นอย่างไร การสำรวจระดับประเทศให้จุดอ้างอิง ไม่ใช่เป้าหมาย ค่ามัธยฐานความมั่งคั่งของครัวเรือนในบริเตนใหญ่ช่วงเมษายน 2020 ถึงมีนาคม 2022 คือ £293,700 หมายถึงครัวเรือนที่อยู่ตรงกลางพอดีเมื่อเรียงทุกครัวเรือนเป็นแถว1 10 ความมั่งคั่งของครัวเรือนตามช่วงอายุในสิบสี่ประเทศ วางตัวเลขเหล่านี้ไว้เทียบกับสหรัฐฯ ยูโรโซน ญี่ปุ่น ออสเตรเลีย นิวซีแลนด์ และอินเดีย และอธิบายว่าทำไมค่ามัธยฐานกับค่าเฉลี่ยจึงต่างกันมาก
การเทียบที่สำคัญกว่าคือเทียบกับตัวเองเมื่อปีที่แล้ว ครัวเรือนที่ต่ำกว่าค่ามัธยฐานของประเทศมากตอนอายุ 35 ปีอาจกำลังไปได้ตามแผนพอดี ส่วนครัวเรือนที่สูงกว่าค่ามัธยฐานตอนอายุ 55 ปีอาจยังไม่ถึงตัวเลขที่แผนของตัวเองต้องการ
อะไรทำให้ความมั่งคั่งสุทธิขยับ การออมหรือตลาด ความมั่งคั่งสุทธิเปลี่ยนด้วยเหตุผลสองอย่างเท่านั้น คุณ เพิ่มให้เอง ด้วยการออม หรือการผ่อนเงินต้นซึ่งทำให้หนี้สินลดลง และ ราคา ทำให้ตัวเลขขยับ ทั้งตลาดหุ้น ราคาบ้าน ทองคำ และอัตราแลกเปลี่ยน อย่างแรกอยู่ในมือคุณและบอกว่าแผนได้ผลหรือไม่ อย่างที่สองในปีใดปีหนึ่งส่วนใหญ่เป็นแค่สัญญาณรบกวน
นี่คือครัวเรือนตัวอย่างเดิมตลอดห้าปีสมมติ ออมเพิ่มขึ้นเล็กน้อยทุกปี และคงมูลค่าบ้าน ทองคำ และรถยนต์ไว้เท่าเดิม ให้มีแค่การลงทุนที่ขยับ การออมและการผ่อนเงินต้นเพิ่มความมั่งคั่ง 200,000 ตลาดเพิ่มให้ 96,000 แต่ไม่สม่ำเสมอ ในปีที่สองตลาดทำให้หายไป 42,000 มากกว่าเงินที่ออมได้ในปีนั้นซึ่งเท่ากับ 38,000
ความมั่งคั่งสุทธิที่เปลี่ยนไปในแต่ละปีของครัวเรือนสมมติ เงินที่ออมเทียบกับสิ่งที่ตลาดทำ
−50,000 −25,000 0 25,000 50,000 36,000 18,000 ปีที่ 1 38,000 −42,000 ปีที่ 2 40,000 51,000 ปีที่ 3 42,000 30,000 ปีที่ 4 44,000 39,000 ปีที่ 5
ตัวเลขสมมติเพื่อแสดงการคำนวณ การออมสม่ำเสมอและอยู่ในมือของครัวเรือน การขยับของตลาดมากกว่าในปีที่ดีและติดลบในปีที่แย่ ตัวเลขรวมกันได้ 296,000 ในห้าปี โดย 200,000 มาจากการออม ตัวเลขในแผนภูมินี้ เมื่อเวลาผ่านไป น้ำหนักของสองอย่างนี้จะเปลี่ยน เมื่อลงทุนอยู่ 468,000 การลดลงหนึ่งในสิบเท่ากับ 46,800 ซึ่งมากกว่าเงินที่ออมได้ทั้งปีแล้ว เมื่อมีมากกว่านั้นหลายเท่า ตลาดปีเดียวมักขยับยอดรวมมากกว่าทุกอย่างที่ครัวเรือนทำ ความมั่งคั่งสุทธิที่ลดลงหลังปีที่แย่ ลำพังแค่นั้นจึงไม่ได้แปลว่ามีอะไรผิดพลาด และเส้นการออมคือเส้นที่ควรดู ถ้าอยากเห็นว่าปีที่หนักหน่วงจะทำอะไรกับแผนของคุณเอง การทดสอบภาวะวิกฤตใน FIRE แพลนเนอร์ (วางแผนอิสรภาพทางการเงินแบบ FIRE) มีกรณีตลาดดิ่งแบบปี 2008 ด้วย ดูการทดสอบภาวะวิกฤตแต่ละแบบสมมติอะไรไว้ และเมื่ออยากรู้ว่าการลงทุนของคุณเองเป็นอย่างไร ให้วัดผลตอบแทนโดยตรงแทนการอ่านจากความมั่งคั่งสุทธิ XIRR คืออะไร อธิบายวิธีไว้
Nivritee ช่วยดูแลกระดาษหน้านี้อย่างไร Nivritee ช่วยอย่างไร · มันนี่ แมเนเจอร์
จัดการเงินส่วนตัว ทั้งรายได้ ค่าใช้จ่าย เงินกู้ และเป้าหมาย
มันนี่ แมเนเจอร์ (รายได้ ค่าใช้จ่าย หนี้ และเป้าหมาย เทียบกับประเทศของคุณ) คืองบดุลครอบครัวที่เป็นปัจจุบันอยู่เสมอ เงินสด เงินฝาก การลงทุนในตลาด กองทุนตามกฎหมายและสวัสดิการ อสังหาริมทรัพย์ ทองคำ และเงินกู้อยู่ในที่เดียว ทุกรายการมีเจ้าของ คุณ คู่ชีวิต หรือใช้ร่วมกัน และเงินจากทุกที่ใน 142 สกุลเงินรายงานรวมเป็นสกุลเดียว เงินฝากประจำที่กรอกวันที่เริ่มฝาก ระยะเวลาฝาก และอัตราดอกเบี้ย จะแสดงมูลค่า ณ วันนี้และวันครบกำหนด บ้านของคุณอยู่ในความมั่งคั่งสุทธิแต่ไม่อยู่ในเงินก้อนเพื่ออิสรภาพ สร้างแผนของคุณ ใช้ฟรี
มันนี่ แมเนเจอร์ ทำงานอย่างไร → เริ่มใช้ฟรี
Nivritee ช่วยอย่างไร · พอร์ตโฟลิโอ แทร็กเกอร์
ติดตามพอร์ตการลงทุนหลายสกุลเงินและความมั่งคั่งสุทธิ
พอร์ตโฟลิโอ แทร็กเกอร์ (ติดตามการลงทุนทุกประเทศในสกุลเงินเดียว) ทำให้รายการในตลาดซื่อตรง หลักทรัพย์ที่อยู่ในรายการบน NSE, BSE, NASDAQ, NYSE, LSE และตลาดหลักทรัพย์แห่งประเทศไทย รวมถึงกองทุนอินเดีย สหรัฐฯ ยุโรป และไทย ตีมูลค่าจากราคาปิดของแต่ละวัน พร้อมประวัติรายการซื้อขายทุกครั้งที่คุณซื้อหรือขาย การลงทุนจึงอยู่ในงบดุลตามราคาตลาด และวัดผลตอบแทนแยกต่างหาก ดูพอร์ตโฟลิโอ แทร็กเกอร์
พอร์ตโฟลิโอ แทร็กเกอร์ ทำงานอย่างไร → เริ่มใช้ฟรี
ขอบเขตของบทความนี้
นี่คือข้อมูลทั่วไปเรื่องการทำบัญชีครัวเรือน ไม่ใช่คำแนะนำทางการเงิน ภาษี หรือกฎหมาย การตีมูลค่าเพื่อภาษี การหย่าร้าง หรือการจัดการมรดกมีกฎของตัวเอง ถ้าทำเพื่อเรื่องเหล่านั้น ให้ปรึกษาผู้เชี่ยวชาญ
อ่านต่อ สิ่งที่คู่ชีวิตของคุณต้องรู้ สภาพคล่อง ทำไมความมั่งคั่งสุทธิจึงใช้จ่ายไม่ได้ และระบบการเงินที่เดินได้เอง