สภาพคล่องคือทรัพย์สินกลายเป็นเงินสดได้เร็วแค่ไหน และเสียมูลค่าไปเท่าไรระหว่างทาง เงินสดใช้ได้ทันที หุ้นจดทะเบียนชำระราคาในหนึ่งถึงสองวัน บ้านใช้เวลาหลายเดือน และบำนาญถูกกฎหมายล็อกไว้หลายปี ในยามวิกฤต ทรัพย์สินที่อยู่ตรงกลางของช่วงนี้จะช้าลงและแพงขึ้น ทางแก้คือเก็บเงินทุกปอนด์ ทุกรูปี หรือทุกดอลลาร์ไว้ในสิ่งที่เร็วพอดีกับวันที่จะต้องใช้
ถามครัวเรือนว่ามีความมั่งคั่งเท่าไร จะได้ตัวเลขหนึ่ง ถามว่าใช้จ่ายได้เท่าไรภายในวันศุกร์นี้ จะได้ตัวเลขที่เล็กกว่ามาก ช่องว่างระหว่างสองตัวเลขนี้คือ สภาพคล่อง คือทรัพย์สินแปลงเป็นเงินสดได้เร็วแค่ไหน และเสียมูลค่าไปเท่าไรระหว่างแปลง ปัญหาเงินส่วนใหญ่ที่ดูเหมือนเกิดขึ้นกะทันหัน ทั้งตกงาน บิลค่ารักษาพยาบาล หรือตลาดดิ่งในปีที่ใครสักคนหยุดทำงาน แท้จริงแล้วเป็นปัญหาสภาพคล่องของครัวเรือนที่มีเงินมากมายบนกระดาษ
บทความนี้วัดความเร็วและต้นทุนของทรัพย์สินแต่ละประเภท แสดงว่ากฎของบำนาญล็อกเงินไว้อย่างไรในแต่ละประเทศ ดูว่าเกิดอะไรขึ้นกับสภาพคล่องในวิกฤตสามครั้งล่าสุด และปิดท้ายด้วยตัวอย่างครัวเรือนหนึ่งที่รวยบนกระดาษแต่ขาดเงินสด และสิ่งที่ครัวเรือนนั้นทำได้
สองคำถาม เร็วแค่ไหน และเสียเท่าไร ทรัพย์สินทุกอย่างแปลงเป็นเงินสดได้ในที่สุด สิ่งที่ต่างกันคือ เวลา ที่ใช้ และ ต้นทุน ของการแปลงอย่างเร่งรีบ บัญชีออมทรัพย์ได้คะแนนเต็มทั้งสองข้อ บ้านได้คะแนนต่ำทั้งสองข้อ คือใช้เวลาหลายเดือนกว่าจะขายได้ และมีค่าใช้จ่ายก้อนใหญ่ทั้งค่านายหน้า ภาษี และค่าทนาย หุ้นจดทะเบียนขายได้เร็วแต่มีต้นทุนแฝง คือคุณขายในราคาของวันนั้น และวันที่คุณต้องใช้เงินอาจเป็นวันที่ราคาตกพอดี
คำถามที่มีประโยชน์จึงไม่ใช่ “สิ่งนี้มีสภาพคล่องไหม” แต่เป็น “ถ้าต้องใช้เงินก้อนนี้ภายในหนึ่งสัปดาห์ ในเดือนที่ไม่ดี จะได้เงินมาจริงๆ เท่าไร”
ทรัพย์สินทีละประเภท ต้องใช้กี่วันกว่าจะได้เงินสด เงินสด บัญชีกระแสรายวัน บัญชีออมทรัพย์ และกองทุนรวมตลาดเงิน ได้เงินวันเดียวกัน ไม่เสียอะไรเงินฝากประจำ ส่วนใหญ่ถอนก่อนกำหนดได้ แต่มีต้นทุน ที่ธนาคาร State Bank of India เงินฝากที่ปิดก่อนกำหนดจะได้ดอกเบี้ยต่ำกว่าอัตราตามสัญญา 0.5 จุดเปอร์เซ็นต์ถ้ายอดไม่เกิน ₹5 แสน และต่ำกว่า 1 จุดถ้าเกินกว่านั้น ส่วนเงินฝากที่ฝากไว้ไม่ถึงเจ็ดวันจะไม่ได้ดอกเบี้ยเลย1 หุ้นจดทะเบียนและ ETF (กองทุนที่ซื้อขายในตลาดหุ้น) การซื้อขายชำระราคาภายในหนึ่งถึงสองวัน การซื้อขายในสหรัฐฯ ชำระราคาหนึ่งวันทำการหลังวันซื้อขาย (T+1) ตั้งแต่วันที่ 28 พฤษภาคม 20242 3 กองทุนรวม กองทุนในอินเดียต้องจ่ายเงินค่าขายคืนภายในสามวันทำการนับจากวันที่รับคำสั่ง ยกเว้นในสถานการณ์พิเศษไม่กี่กรณี และถ้าจ่ายช้าต้องจ่ายดอกเบี้ยให้ผู้ลงทุน ปัจจุบันอยู่ที่ 15% ต่อปี4 ตราสารหนี้ พันธบัตรรัฐบาลในตลาดหลักซื้อขายได้ง่ายตามปกติ ส่วนหุ้นกู้เอกชนและตราสารรุ่นเล็กอาจใช้เวลานานกว่า และถ้ารีบขายอาจต้องขายต่ำกว่าราคาอสังหาริมทรัพย์ หลายเดือน ในอังกฤษ การซื้อบ้านใช้เวลาเฉลี่ย 120 วันกว่าจะโอนเสร็จ และการขายที่ตกลงกันแล้วล้มไปราวหนึ่งในสาม5 บำนาญและกองทุนสำรองเลี้ยงชีพ หลายปี กฎหมายล็อกเงินไว้จนถึงอายุที่ถอนได้ เพื่อแลกกับสิทธิประโยชน์ทางภาษี และมีข้อยกเว้นเพียงไม่กี่กรณีหลังตัดสินใจขาย ต้องรอนานแค่ไหนกว่าเงินสดจะเข้า
หุ้นและ ETF สหรัฐฯ (T+1) 1 days หุ้นสหราชอาณาจักร (T+2 2 days กองทุนรวมอินเดีย 3 days ขายบ้านในอังกฤษ (เฉลี่ย) 120 days
หุ้นนับเป็นวันทำการของตลาด และกฎของกองทุนอินเดียนับเป็นวันทำการ การขายบ้านเป็นค่าเฉลี่ยตั้งแต่ตกลงขายจนโอนเสร็จ บำนาญที่ล็อกไว้จนถึงอายุที่ถอนได้จะใส่ในสเกลนี้ไม่ได้เลย เพราะวัดกันเป็นปี 2 ,3 ,4 ,5 ตัวเลขในแผนภูมินี้ บำนาญ กฎหมายล็อกไว้ และแต่ละประเทศล็อกต่างกัน บัญชีออมเพื่อวัยหยุดทำงานเป็นทรัพย์สินที่ใหญ่ที่สุดรองจากบ้านของหลายครัวเรือน และถูกออกแบบมาให้มีสภาพคล่องน้อยที่สุด กฎแต่ละประเทศต่างกันมาก
สหรัฐอเมริกา การถอนจาก 401(k) หรือ IRA (บัญชีออมเพื่อวัยหยุดทำงานของสหรัฐฯ ผ่านนายจ้างและแบบส่วนตัว) ก่อนอายุ 59½ ปี โดยทั่วไปต้องเสียภาษีเพิ่มอีก 10% นอกเหนือจากภาษีเงินได้ เว้นแต่เข้าข้อยกเว้น6 สหราชอาณาจักร อายุขั้นต่ำปกติที่รับบำนาญได้คือ 55 ปี และจะขยับเป็น 57 ปีในวันที่ 6 เมษายน 20287 ออสเตรเลีย เงิน super (กองทุนบำนาญภาคบังคับของออสเตรเลีย) ถูกเก็บไว้จนกว่าจะเข้าเงื่อนไขการปล่อยเงิน (condition of release) อายุขั้นต่ำที่ถอน super ได้ (preservation age) คือ 60 ปี สำหรับทุกคนที่เกิดตั้งแต่วันที่ 1 กรกฎาคม 19648 สิงคโปร์ เงินออม CPF (กองทุนสำรองเลี้ยงชีพภาคบังคับของสิงคโปร์) ถอนได้ตั้งแต่อายุ 55 ปี อย่างน้อย S$5,000 และถอนได้มากขึ้นเมื่อกันยอด Full Retirement Sum (ยอดเงินเป้าหมายระดับเต็ม) ไว้แล้ว ส่วนการถอนออนไลน์มีเพดานรายวัน9 นิวซีแลนด์ KiwiSaver (กองทุนออมของนิวซีแลนด์) ถอนได้เมื่อถึงอายุรับ NZ Super ซึ่งปัจจุบันคือ 65 ปี ก่อนหน้านั้นถอนได้เฉพาะเพื่อซื้อบ้านหลังแรก ย้ายไปอยู่ต่างประเทศถาวร เจ็บป่วยร้ายแรง หรือมีความลำบากทางการเงินอย่างหนัก10 , 8 อินเดีย PPF (บัญชีออมระยะยาวของรัฐบาลอินเดีย) ครบกำหนดหลังครบ 15 ปีงบประมาณเต็ม และถอนบางส่วนได้ตั้งแต่ปีที่เจ็ด ส่วนการถอนบางส่วนจาก EPF (กองทุนสำรองเลี้ยงชีพภาคบังคับของอินเดีย) ทำได้ง่ายขึ้นตั้งแต่ตุลาคม 2025 แต่หนึ่งในสี่ของเงินสมทบยังต้องคงไว้เป็นยอดขั้นต่ำ8 ผลในทางปฏิบัติคือต้องมี เงินสำหรับช่วงปีรอยต่อ ใครที่หวังจะหยุดทำงานก่อนถึงอายุที่ถอนได้ ต้องมีเงินที่หยิบใช้ได้พอสำหรับปีที่อยู่ระหว่างนั้น ไม่ว่าบำนาญจะมากแค่ไหน บทความช่วยเหลือของเราเรื่อง ถอนเงินบำนาญได้เมื่อไร ครอบคลุมแคนาดา ญี่ปุ่น ฮ่องกง มาเลเซีย และยุโรปด้วย
สภาพคล่องหายไปตรงจังหวะที่คุณต้องใช้พอดี ความเร็วข้างต้นเป็นของวันปกติ ในยามวิกฤตทุกคนอยากได้เงินสดพร้อมกัน ทรัพย์สินที่อยู่ตรงกลางของช่วง ทั้งตราสารหนี้ กองทุน และอะไรก็ตามที่ต้องมีคนมาซื้อ จะช้าลงและแพงขึ้น
มีนาคม 2020 เมื่อโรคระบาดลุกลาม นักลงทุนทั่วโลกแห่ไปหาสินทรัพย์ที่ปลอดภัยและมีสภาพคล่อง คณะกรรมการรักษาเสถียรภาพทางการเงิน (Financial Stability Board) พบว่าแรงขายอย่างหนักทำให้แม้แต่ตลาดพันธบัตรรัฐบาลสหรัฐฯ ก็ปั่นป่วน ผู้ค้าตราสารรับแรงขายแทบไม่ไหว และหากธนาคารกลางไม่เข้าแทรกแซง ความตึงเครียดมีแนวโน้มสูงมากที่จะรุนแรงขึ้นอย่างมาก11 วิกฤตพันธบัตรรัฐบาลอังกฤษ (gilt) ปี 2022 ระหว่างวันที่ 1 สิงหาคมถึงจุดสูงสุดในวันที่ 14 ตุลาคม 2022 อัตราผลตอบแทนพันธบัตรรัฐบาลอังกฤษอายุ 30 ปีพุ่งขึ้นกว่า 270 bps และเกิน 5% อยู่ช่วงสั้นๆ ซึ่งธนาคารกลางอังกฤษ (Bank of England) ระบุว่าเป็นการขยับที่ใหญ่เกินสองเท่าของช่วงมีนาคม 2020 กองทุนบำนาญที่ใช้กลยุทธ์การลงทุนแบบอิงภาระผูกพัน (liability-driven investment) ถูกเรียกหลักประกันเพิ่ม และถูกบีบให้ขายพันธบัตรในตลาดที่กำลังร่วง เป็นวงจรขาลงที่ธนาคารกลางอังกฤษเองก็ใช้คำนี้บรรยายไว้ตรงๆ12 13 กองทุนอสังหาริมทรัพย์ที่หยุดจ่ายเงิน กองทุนเปิดที่ถืออาคารสัญญาว่าซื้อขายได้ทุกวัน ทั้งที่ทรัพย์สินต้องใช้เวลาหลายเดือนกว่าจะขายได้ เมื่อผู้ลงทุนขอเงินคืนพร้อมกันมากเกินไป กองทุนแบบนี้อาจระงับการขายคืน หน่วยงานกำกับดูแลของสหราชอาณาจักรออกกฎในปี 2019 สำหรับกองทุนเปิดที่ถือทรัพย์สินซึ่งมีสภาพคล่องต่ำโดยธรรมชาติแบบนี้โดยเฉพาะ14 บทเรียนสำหรับครัวเรือนไม่ใช่ว่าตลาดอันตราย แต่คือเงินที่อาจต้องใช้ในระยะใกล้ไม่ควรขึ้นอยู่กับว่าจะมีคนอยากซื้อในจังหวะที่คุณอยากขายหรือเปล่า
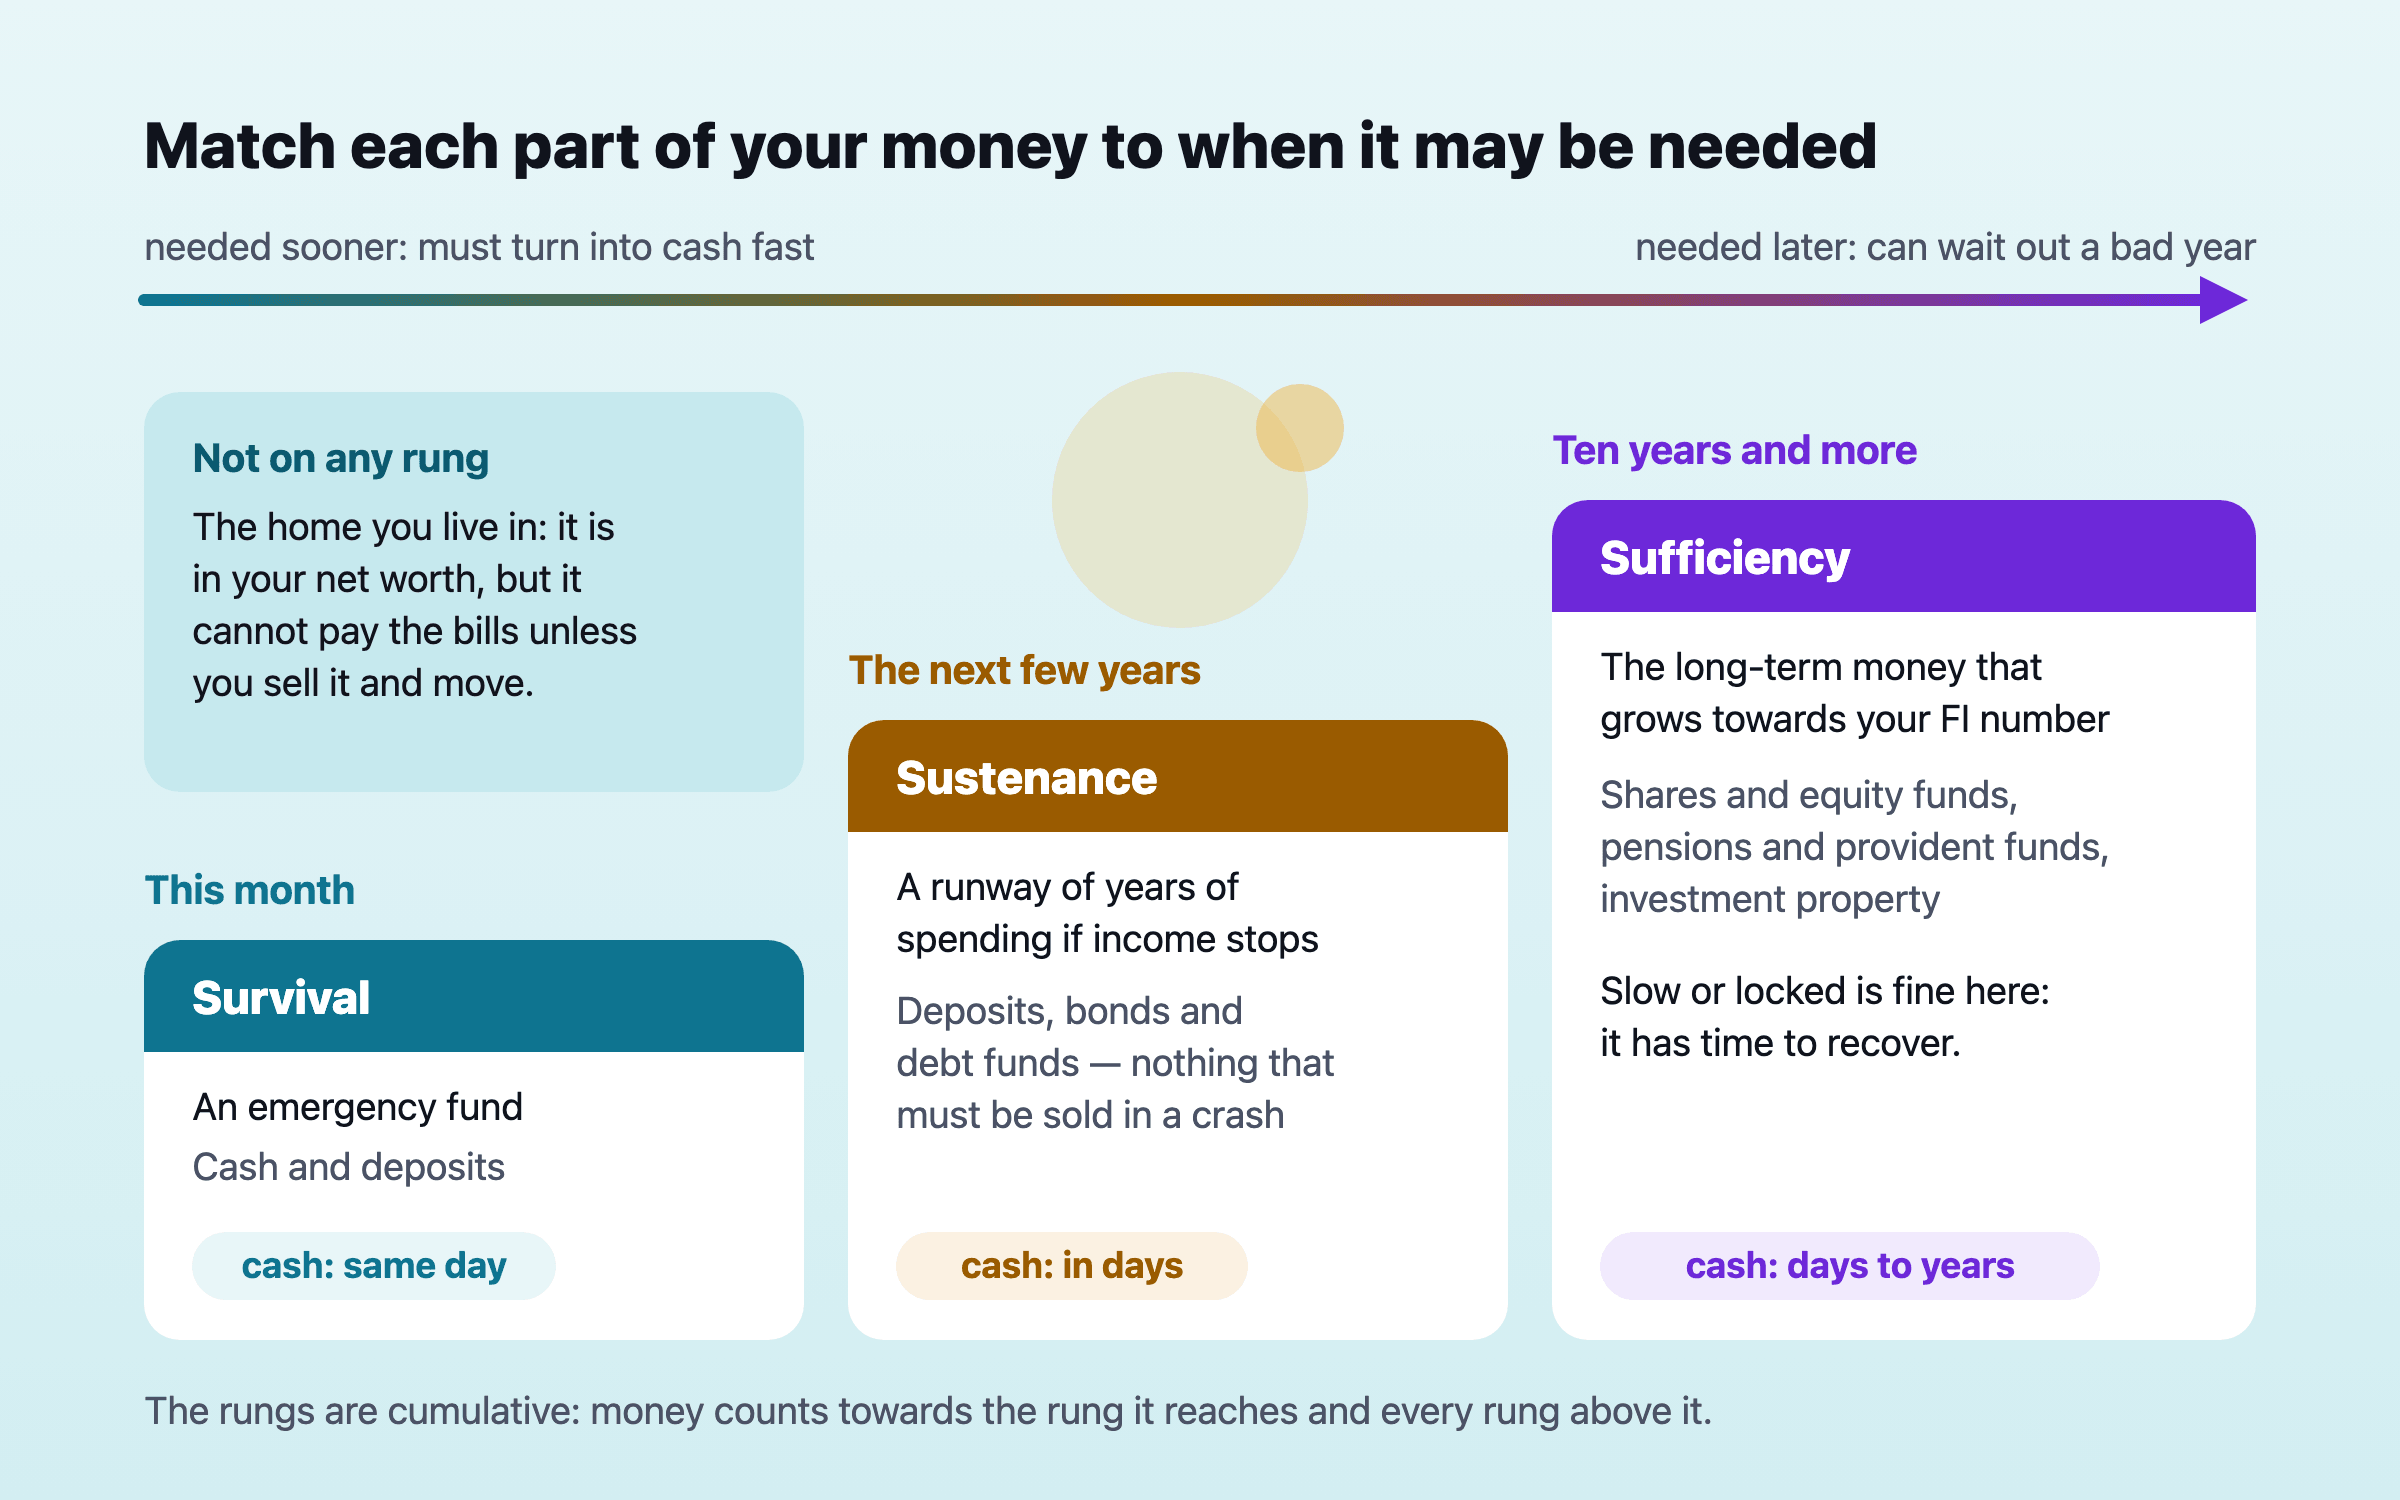
จับคู่เงินกับวันที่ต้องใช้ คำตอบเก่าแก่และเรียบง่าย คือกำหนดว่าเงินแต่ละส่วน เมื่อไร ที่อาจต้องใช้ แล้วเก็บไว้ในสิ่งที่ความเร็วและต้นทุนเข้ากับวันนั้น ฟรีดอม แลดเดอร์ (เงินสี่ถังที่ต่อยอดกันเป็นขั้น) ของ Nivritee ทำแบบนี้ด้วยสี่ขั้นที่สะสมต่อกัน
ขั้นเอาตัวรอด เงินสำรองฉุกเฉินในรูปเงินสดและเงินฝากที่หยิบใช้ได้ในวันเดียวกัน ขนาดนับเป็นจำนวนเดือนของค่าใช้จ่ายจำเป็นขั้นประคองชีพ เงินสำรองใช้จ่ายที่พอจ่ายค่าใช้จ่ายทั้งหมดได้หลายปีถ้ารายได้หยุด เก็บไว้ในเงินฝาก ตราสารหนี้ และกองทุนตราสารหนี้ เพื่อไม่ต้องขายอะไรตอนตลาดดิ่งขั้นเพียงพอ เงินระยะยาวที่เติบโตไปสู่ตัวเลข FI (เงินก้อนที่ต้องมีเพื่อหยุดทำงานได้) ได้แก่ หุ้น บำนาญและกองทุนสำรองเลี้ยงชีพ และอสังหาฯ เพื่อการลงทุนขั้นเหลือใช้ เงินที่อยู่เลยอิสรภาพทางการเงินออกไปฟรีดอม แลดเดอร์ตรวจสองเรื่องในทุกขั้น คือมีเงินพอไหม และเงินอยู่ในสิ่งที่เหมาะกับขั้นนั้นหรือเปล่า หุ้นและกองทุนบำนาญตามกฎหมายนับในขั้นเพียงพอ แต่ไม่นับในขั้นเอาตัวรอดหรือขั้นประคองชีพเลย เพราะในเดือนที่ไม่ดีไม่มีอย่างไหนพึ่งได้ว่าจะได้เงินสดในราคาที่เป็นธรรม ส่วนบ้านที่อยู่อาศัยไม่นับในขั้นใดเลย15
สภาพคล่องที่จับคู่กับความต้องการ เงินที่อาจต้องใช้เร็วเท่าไร ก็ต้องหยิบได้เร็วและถูกเท่านั้น เงินระยะยาวช้าได้ เพราะมีเวลารอให้ปีที่ไม่ดีผ่านไป ลองกับตัวเลขของคุณเอง · ฟรีดอม แลดเดอร์
เปิดฟรีดอม แลดเดอร์เพื่อดูว่าขั้นเอาตัวรอดและขั้นประคองชีพของคุณเต็มแค่ไหน และเงินในสองขั้นนั้นอยู่ในเงินสดและเงินฝากที่เหมาะ หรืออยู่ในการลงทุนที่คุณจะต้องขาย
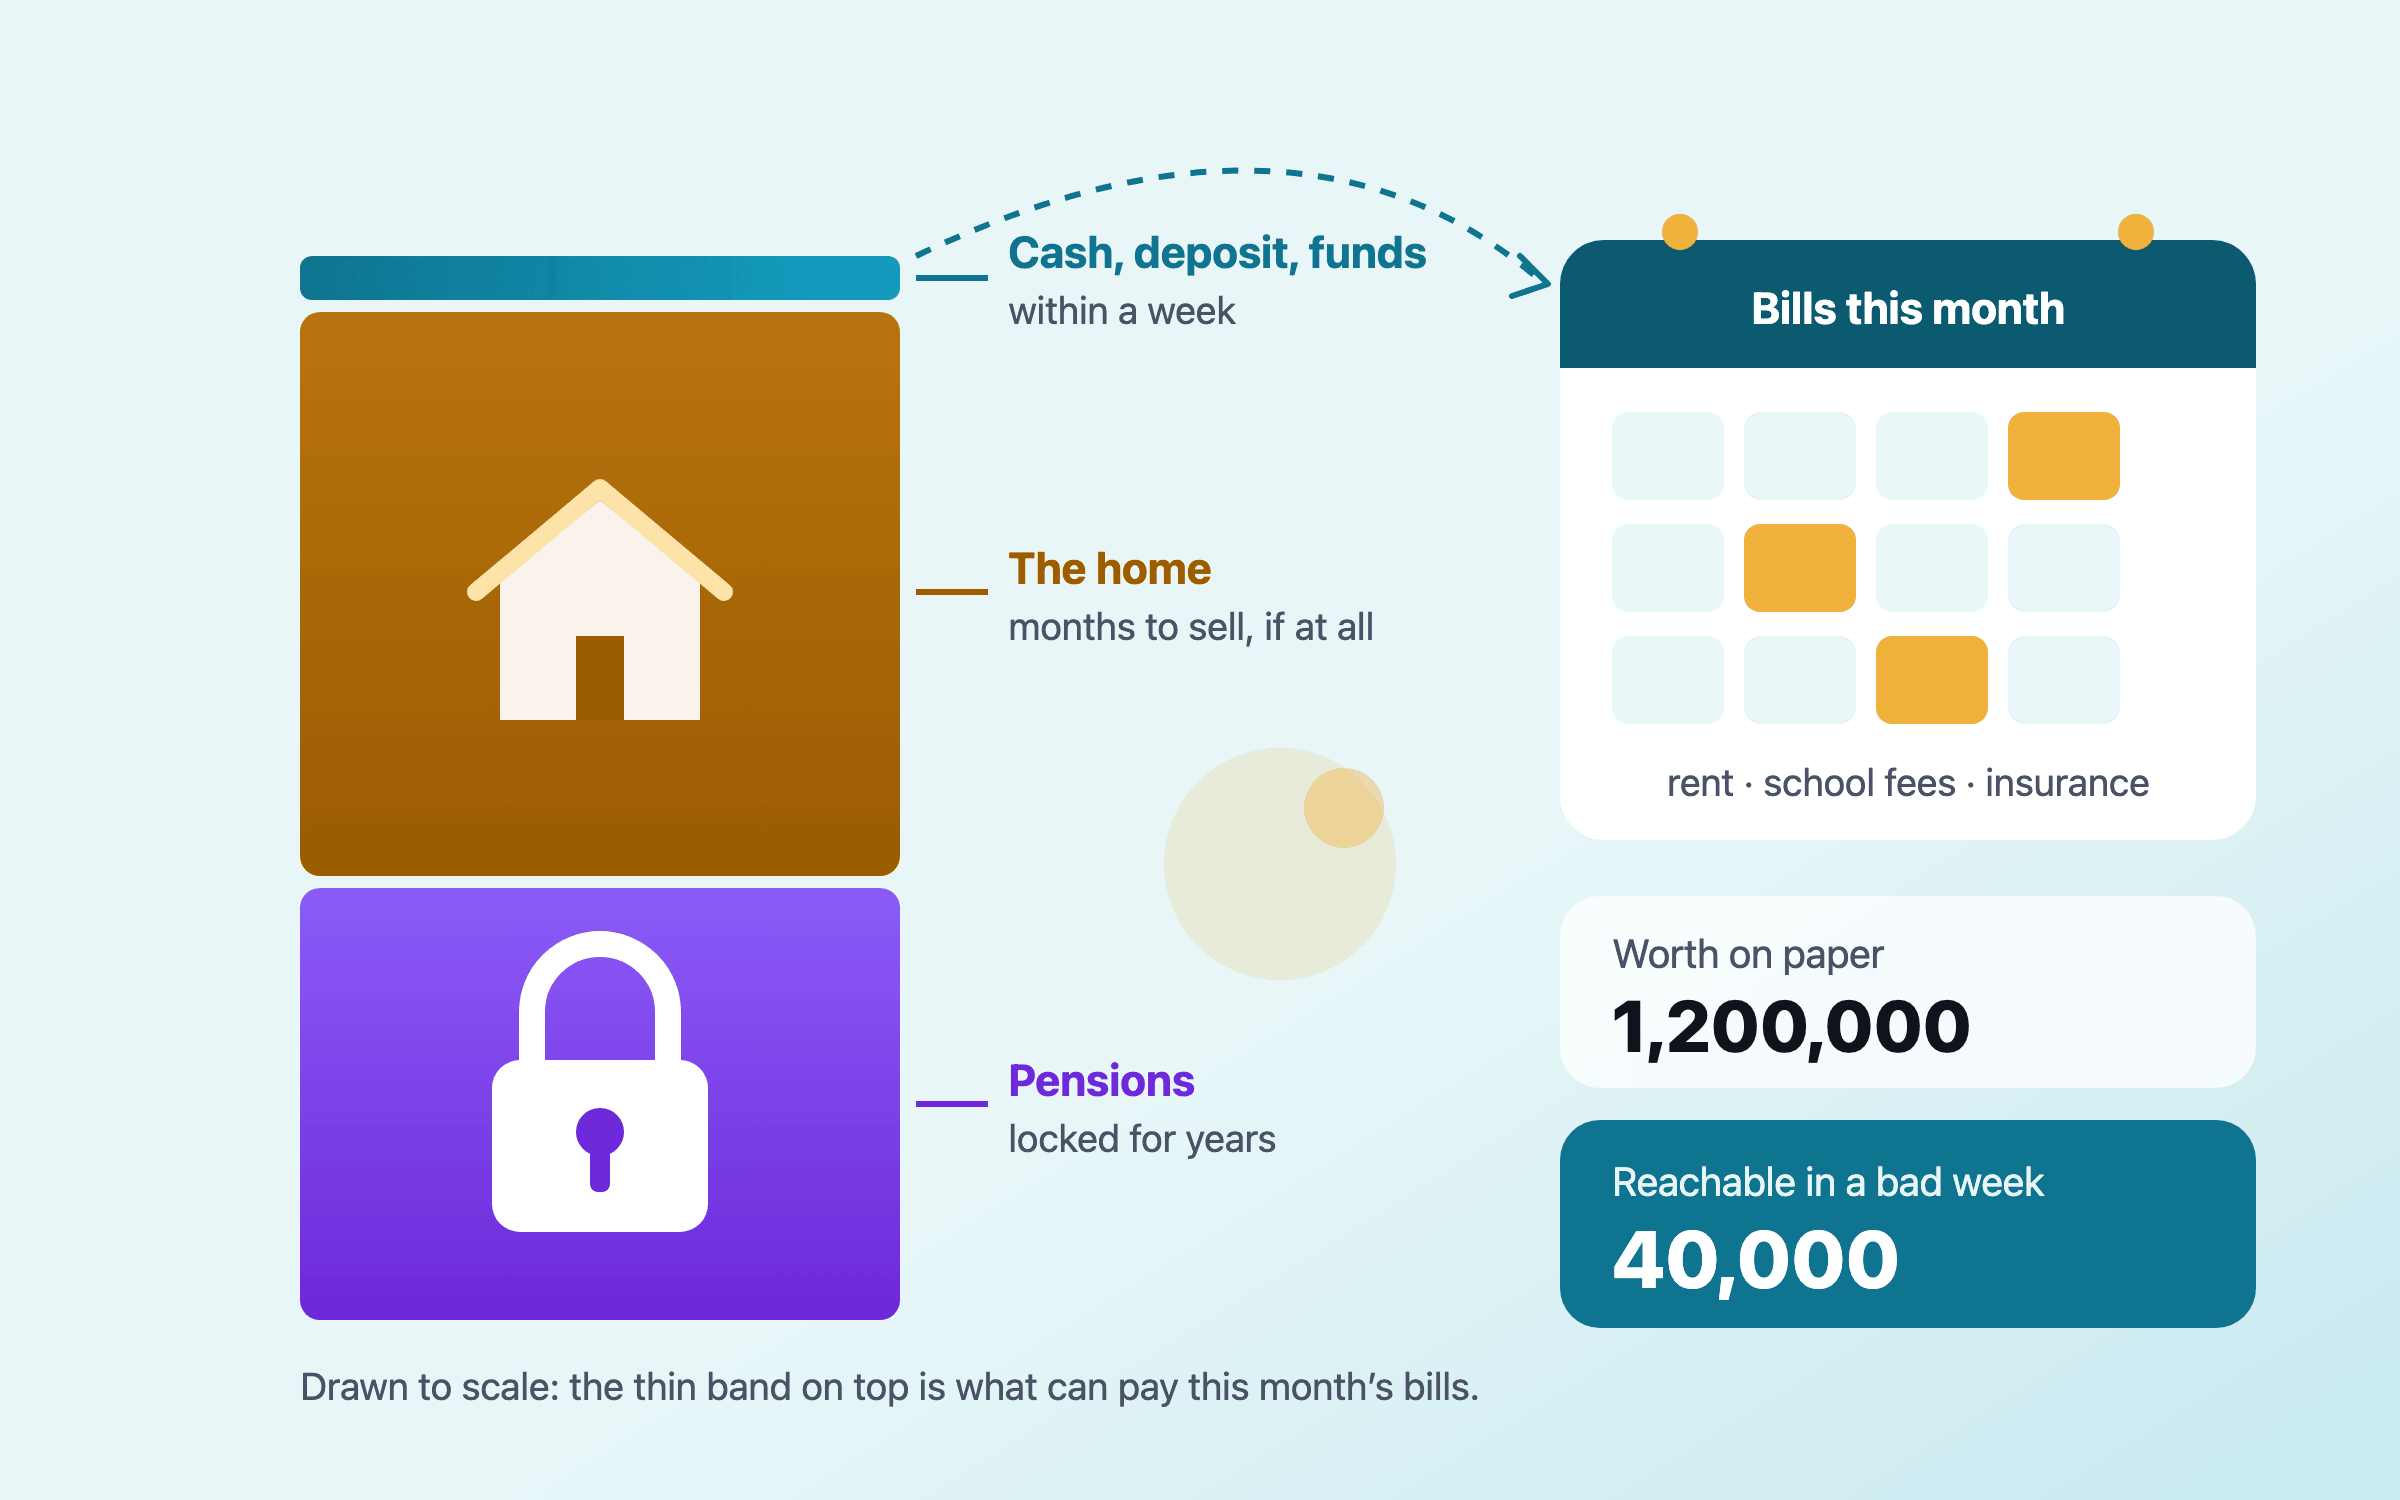
เปิดใน Nivritee ใช้ฟรี → ตัวอย่าง รวยบนกระดาษ แต่ขาดเงินสด ครัวเรือนตัวอย่างหนึ่งที่มีหัวหน้าครอบครัวอายุ 45 ปี ใช้ตัวเลขกลมๆ ในสกุลเงินใดก็ได้ ความมั่งคั่งสุทธิคือ 1,200,000 ประกอบด้วยส่วนทุนในบ้าน 650,000 บัญชีออมเพื่อวัยหยุดทำงาน 500,000 กองทุนดัชนี 30,000 เงินฝากประจำ 12,000 และเงินในบัญชีกระแสรายวัน 8,000 ค่าใช้จ่ายจำเป็นคือ 6,000 ต่อเดือน และค่าใช้จ่ายทั้งหมดคือ 9,000
ทีนี้ คนที่หารายได้หลักตกงานในช่วงเศรษฐกิจถดถอย ในเดือนที่หุ้นตกไปหนึ่งในสาม นี่คือเงินที่ครัวเรือนหยิบมาใช้ได้จริง
วันนี้ บัญชีกระแสรายวัน 8,000พรุ่งนี้ ถอนเงินฝากประจำก่อนกำหนด แลกกับดอกเบี้ยที่ต่ำลง รวมเป็น 20,000ภายในหนึ่งสัปดาห์ ขายกองทุนดัชนี ซึ่งหลังตลาดตกเหลือมูลค่า 20,000 แทนที่จะเป็น 30,000 รวมเป็น 40,000หลายเดือน ถ้าขายได้ บ้าน การขายหมายถึงต้องย้ายออก และในอังกฤษ การขายบ้านใช้เวลาเฉลี่ย 120 วัน และล้มไปหนึ่งในสาม5 หลายปี บัญชีออมเพื่อวัยหยุดทำงาน ในสหรัฐอเมริกา เงินที่ถอนก่อนอายุ 59½ ปี ซึ่งยังอีกสิบสี่ปีครึ่ง โดยทั่วไปต้องเสียภาษีเพิ่ม 10% นอกเหนือจากภาษีเงินได้6 ครัวเรือนที่มีความมั่งคั่ง 1,200,000 จึงหยิบเงินได้ 40,000 ภายในหนึ่งสัปดาห์เมื่อตลาดไม่ดี หรือหนึ่งในสามสิบของความมั่งคั่งสุทธิ พอสำหรับค่าใช้จ่ายจำเป็นราวหกถึงเจ็ดเดือน หรือค่าใช้จ่ายทั้งหมดราวสี่เดือนครึ่ง และกว่าจะได้เงินก้อนนี้ก็ต้องขายกองทุนดัชนีตอนราคาต่ำสุด ทำให้การขาดทุนบนกระดาษกลายเป็นการขาดทุนจริงถาวร 10,000
ทางแก้ไม่ต้องพึ่งเงินก้อนจากฟ้า ถ้าในหนึ่งปี ครัวเรือนนี้เอาเงินออม 36,000 หรือค่าใช้จ่ายจำเป็นหกเดือน ไปใส่เงินฝากแทนการสมทบบำนาญแบบสมัครใจ เงินที่หยิบใช้ได้จะเพิ่มเป็น 86,000 ตามมูลค่าวันนี้ โดยไม่ต้องขายอะไร ความมั่งคั่งสุทธิไม่เปลี่ยนเลย แต่สถานะในยามวิกฤตเปลี่ยนไปทั้งหมด
ความมั่งคั่งของครัวเรือนตัวอย่าง แยกตามความเร็วที่แปลงเป็นเงินสดได้ วันนี้ และหลังเติมเงินสำรองหนึ่งปี
0 250,000 500,000 750,000 1,000,000 1,250,000 วันนี้ หลังเติมเงินสำรองหนึ่งปี
มูลค่าก่อนตลาดตก และให้บ้านกับบำนาญอยู่ที่ตัวเลขเดิมเพื่อให้ดูง่าย การออมเข้าเงินฝากหนึ่งปีทำให้ส่วนที่หยิบใช้ได้เพิ่มจาก 50,000 เป็น 86,000 โดยไม่ต้องเปลี่ยนอย่างอื่นเลย 5 ,6 ตัวเลขในแผนภูมินี้ ลองกับตัวเลขของคุณเอง · มันนี่ แมเนเจอร์
ในหน้า “การลงทุน” ทำเครื่องหมายแถวเงินสดที่เป็นเงินสำรองฉุกเฉิน และเพิ่มเงินฝากประจำแต่ละก้อนพร้อมวันที่เริ่มฝาก ระยะเวลาฝาก และอัตราดอกเบี้ย แผนจะแสดงว่าเงินฝากแต่ละก้อนครบกำหนดเมื่อไร และไม่นับเงินสำรองที่ทำเครื่องหมายไว้ในเงินก้อนเพื่ออิสรภาพ
เปิดใน Nivritee ใช้ฟรี → ห้าข้อสำหรับครัวเรือนที่มีสภาพคล่อง จดไว้ว่าทรัพย์สินแต่ละอย่างต้องใช้กี่วันกว่าจะเป็นเงินสด และถ้ารีบต้องเสียเท่าไร มีเงินสำรองฉุกเฉินเป็นเงินสดที่หยิบใช้ได้วันนี้ ดู เงินสำรองฉุกเฉินควรมีเท่าไร ถ้าใกล้ถึงวันหยุดทำงานแล้ว ให้มีเงินสำรองใช้จ่ายสำหรับไม่กี่ปีไว้ในเงินฝากและตราสารหนี้ ตลาดดิ่งเมื่อไรก็ไม่ต้องถูกบีบให้ขาย บทความ กลยุทธ์แบ่งเงินเป็นถัง และ ความเสี่ยงจากลำดับผลตอบแทน อธิบายว่าทำไมปีแรกๆ จึงสำคัญที่สุด แบ่งเงินฝากประจำเป็นหลายก้อนให้ครบกำหนดเหลื่อมกัน มีก้อนหนึ่งครบกำหนดทุกไม่กี่เดือน จะได้แทบไม่ต้องถอนก่อนกำหนด อย่านับเงินบำนาญที่ยังล็อกอยู่เป็นเงินสำหรับช่วงปีรอยต่อก่อนถึงอายุที่ถอนได้ และให้มองวงเงินบัตรเครดิตเป็นสิ่งที่ผู้ให้กู้ดึงคืนได้ ไม่ใช่เงินออม Nivritee ช่วยได้อย่างไร Nivritee ช่วยอย่างไร · ฟรีดอม แลดเดอร์
กลยุทธ์แบ่งเงินเป็นสี่ถัง
ฟรีดอม แลดเดอร์ ตอบคำถามเรื่องสภาพคล่องโดยตรง แบ่งทุกอย่างที่คุณถือไว้ในขั้นเอาตัวรอด ขั้นประคองชีพ ขั้นเพียงพอ และขั้นเหลือใช้ บอกว่าแต่ละขั้นเต็มแค่ไหน และตรวจว่าเงินในขั้นนั้นอยู่ในสิ่งที่ขั้นนั้นใช้ได้หรือเปล่า เงินสำรองใช้จ่ายที่อยู่ในหุ้นทั้งหมดจึงแสดงว่าเติมไว้น้อยกว่าที่ยอดรวมบอก และการ์ดจะบอกเหตุผล ยอดบำนาญและกองทุนสำรองเลี้ยงชีพนับเฉพาะในขั้นเพียงพอและขั้นเหลือใช้ ไม่นับในสองขั้นที่มีไว้สำหรับระยะใกล้ ดูฟรีดอม แลดเดอร์
ฟรีดอม แลดเดอร์ ทำงานอย่างไร → เริ่มใช้ฟรี
Nivritee ช่วยอย่างไร · มันนี่ แมเนเจอร์
จัดการเงินส่วนตัว ทั้งรายได้ ค่าใช้จ่าย เงินกู้ และเป้าหมาย
มันนี่ แมเนเจอร์ (รายได้ ค่าใช้จ่าย หนี้ และเป้าหมาย เทียบกับประเทศของคุณ) เก็บงบดุลที่อยู่เบื้องหลัง ทั้งเงินสด เงินฝากที่คิดมูลค่าวันนี้พร้อมวันครบกำหนด การลงทุนในตลาด กองทุนตามกฎหมายและสวัสดิการ อสังหาริมทรัพย์ และเงินกู้ ใน 142 สกุลเงิน รายงานรวมเป็นสกุลเดียว บ้านของคุณนับในความมั่งคั่งสุทธิ แต่ไม่นับในเงินที่อิสรภาพของคุณต้องพึ่ง สร้างแผนของคุณ ใช้ฟรี
มันนี่ แมเนเจอร์ ทำงานอย่างไร → เริ่มใช้ฟรี
ขอบเขตของบทความนี้
กฎของบำนาญและเงินฝากเปลี่ยนได้ และขึ้นอยู่กับกองทุนและธนาคารของคุณ ตรวจดูแหล่งข้อมูลทางการก่อนยึดวันใดวันหนึ่งเป็นหลัก บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางการเงิน ภาษี หรือการลงทุน
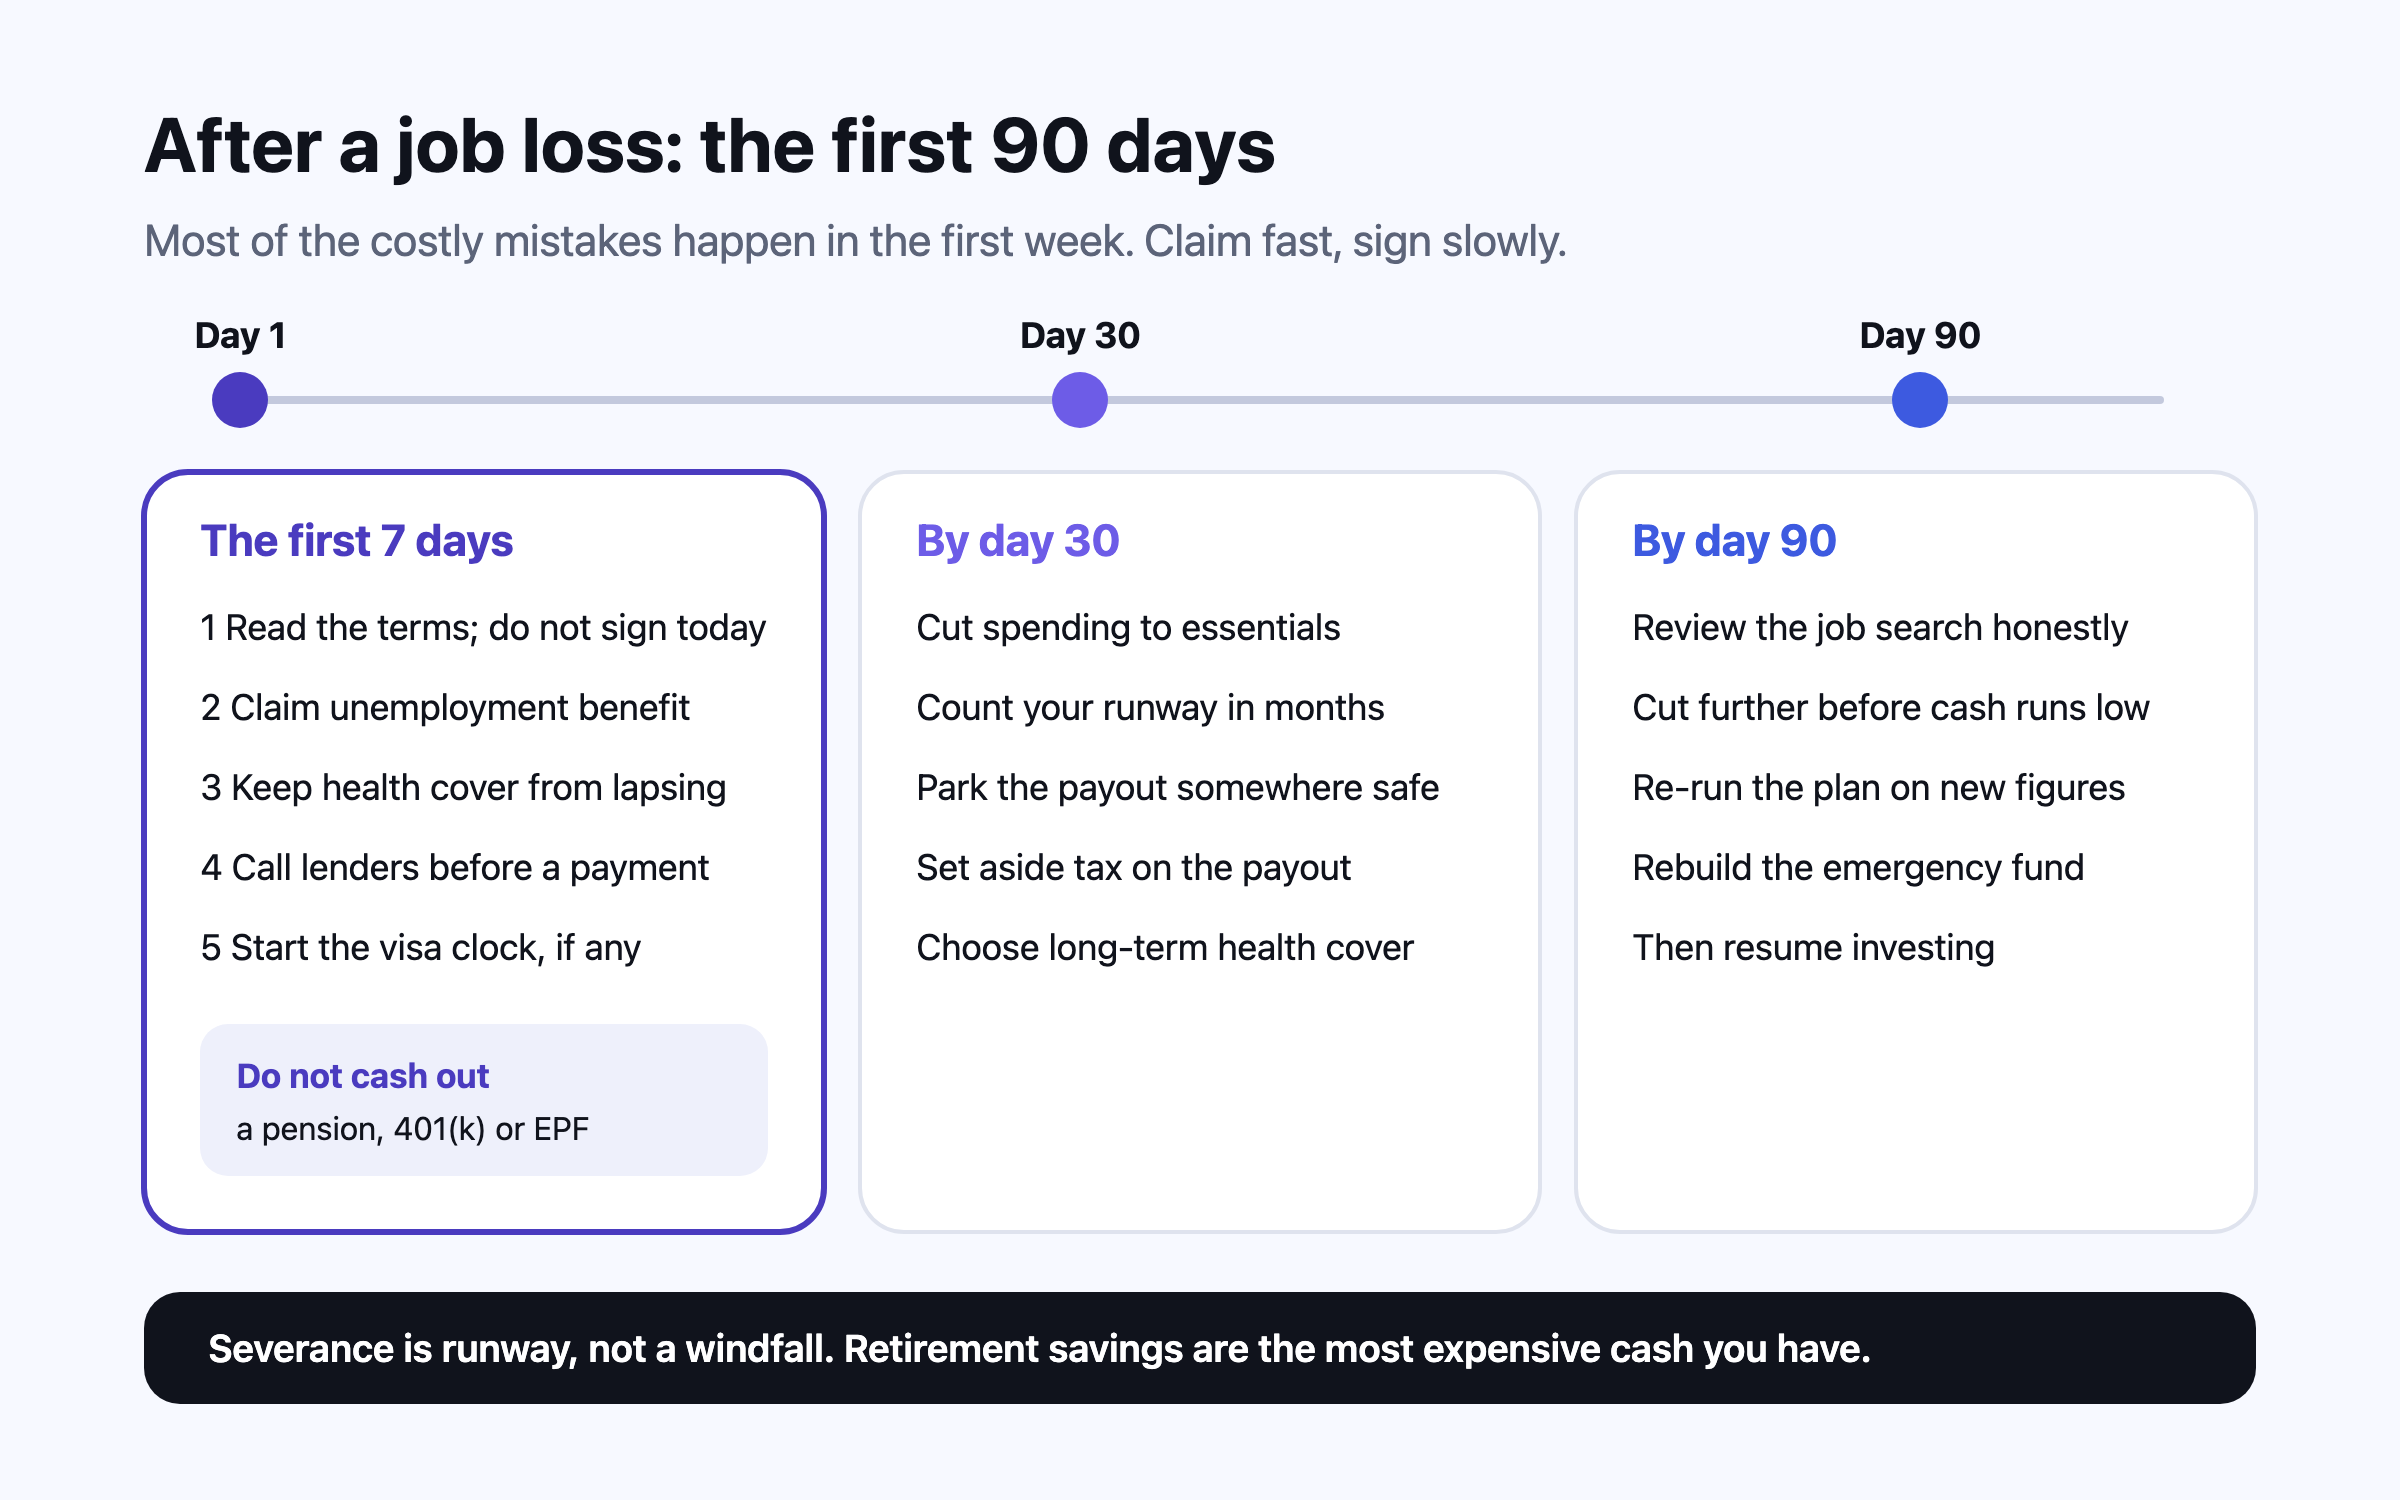
อ่านต่อ วิธีทำงบดุลครอบครัว และ ทำอย่างไรหลังตกงาน