คู่ชีวิตถือเงินได้สามแบบ รวมกันทั้งหมด แยกกันทั้งหมด หรือมีเงินกองกลางสำหรับค่าใช้จ่ายร่วมและมีเงินส่วนตัวอยู่ข้างๆ ทั้งการทดลองและการสำรวจขนาดใหญ่พบว่ายิ่งรวมเงินกันมาก ความสัมพันธ์ยิ่งมีความสุขและยืนยาว โดยเฉพาะเมื่อเงินตึงมือ เมื่อรายได้ต่างกัน การแบ่งค่าใช้จ่ายร่วมตามสัดส่วนรายได้ หรือแบ่งให้ทั้งสองคนเหลือเงินเท่ากัน มักเป็นธรรมกว่าการหารครึ่ง
คู่ที่อยู่ด้วยกันทุกคู่ต้องตอบคำถามเดียวกัน ไม่ว่าจะเคยพูดออกมาหรือไม่ก็ตาม คือ “เงินนี้เป็นของใคร” บางคู่รวมทุกอย่างไว้ในบัญชีเดียวตั้งแต่สัปดาห์แรกที่ย้ายมาอยู่ด้วยกัน บางคู่ไม่เคยมีบัญชีธนาคารร่วมกันเลย ส่วนใหญ่ลงเอยอยู่ตรงกลาง และมักไม่ได้ตั้งใจ บทความนี้อธิบายสามรูปแบบ งานวิจัยว่าอย่างไรกับแต่ละแบบ วิธีแบ่งค่าใช้จ่ายอย่างเป็นธรรมเมื่อคนหนึ่งหาได้มากกว่า และความต่างทางกฎหมายที่สำคัญในแต่ละประเทศ เพื่อให้วิธีที่คุณใช้อยู่เป็นวิธีที่คุณเลือกเอง
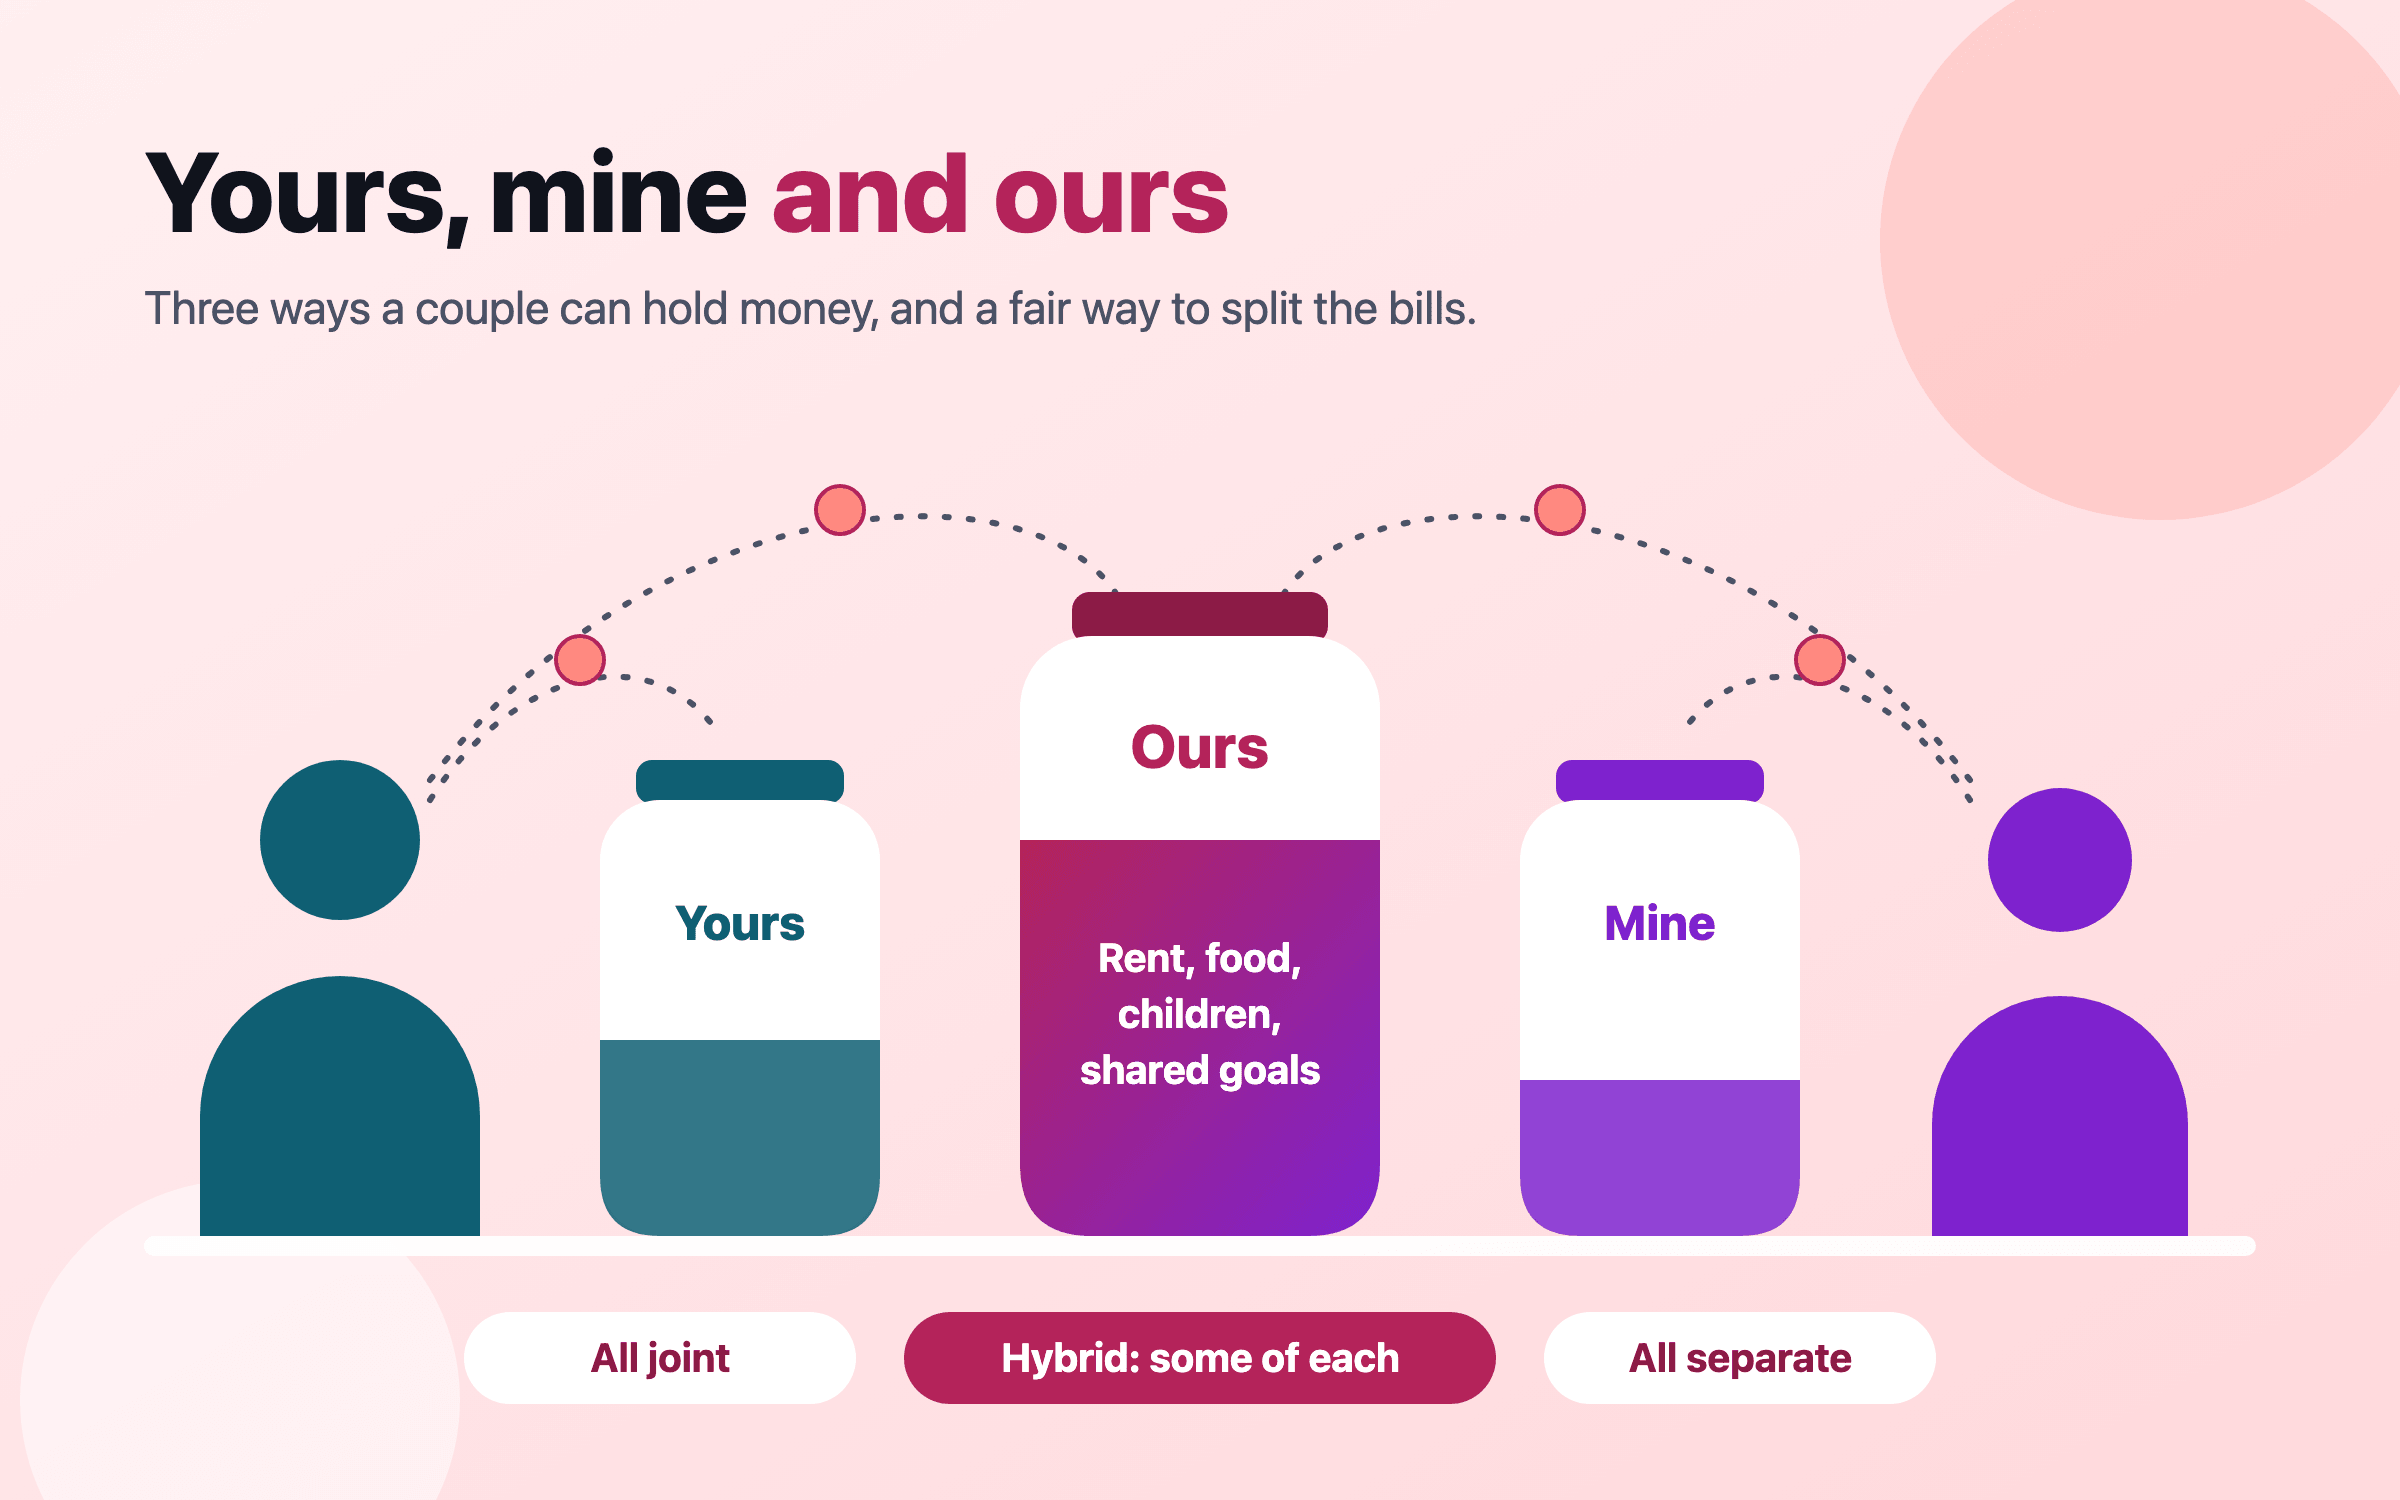
สามรูปแบบ Moneysmart คู่มือการเงินของรัฐบาลออสเตรเลีย อธิบายทางเลือกไว้ตรงๆ บัญชีร่วมทำให้จ่ายบิลร่วมได้ง่ายขึ้น แต่ทั้งสองคนต้องรับผิดชอบทุกรายการ บัญชีแยกทำให้แต่ละคนเป็นอิสระ ขณะที่ทั้งคู่ยังช่วยกันจ่ายค่าใช้จ่ายร่วม ส่วนแบบผสมคือมีบัญชีร่วมสำหรับบิลร่วม คู่กับบัญชีแยกสำหรับใช้จ่ายส่วนตัว1
รวมกันทั้งหมด รายได้ของทั้งสองคนเข้าที่เดียว และทุกค่าใช้จ่ายออกจากที่นั่น ดูแลง่ายและโปร่งใสเต็มที่ สิ่งที่ต้องแลกคือไม่มีใครมีเงินที่เป็นของตัวเองคนเดียวแยกกันทั้งหมด แต่ละคนมีบัญชีของตัวเอง แล้วแบ่งบิลกัน จะแบ่งตามรายการ หารครึ่ง หรือโอนให้กันก็ได้ เป็นอิสระดี แต่ทุกค่าใช้จ่ายร่วมกลายเป็นการต่อรองเล็กๆ ทุกครั้งแบบผสม ของคุณ ของฉัน และของเรา บัญชีร่วมจ่ายค่าใช้จ่ายของบ้านและเป้าหมายร่วม แต่ละคนมีบัญชีส่วนตัวไว้สำหรับอย่างอื่นทั้งหมด นี่คือคำตอบที่พบบ่อยที่สุดเมื่อคู่ชีวิตได้คิดเรื่องนี้จริงจังวิธีที่คู่ชีวิตถือเงินจริงๆ ต่างกันมากตามช่วงอายุ ในการสำรวจของ Bankrate ซึ่ง YouGov สำรวจผู้ใหญ่ในสหรัฐฯ ที่อยู่กับคู่ชีวิต 1,208 คนเมื่อเดือนธันวาคม 2025 พบว่า 38% รวมเงินกันทั้งหมด 36% ใช้แบบผสม และ 26% แยกกันทั้งหมด ในคู่อายุ 18 ถึง 29 ปี มากกว่าครึ่งแยกเงินกันทั้งหมด ส่วนคู่อายุ 62 ปีขึ้นไป มีเพียง 15% ที่ทำเช่นนั้น2
คู่ชีวิตในสหรัฐฯ ถือเงินอย่างไร แยกตามรุ่น ธันวาคม 2025
0% 20% 40% 60% 80% 100% คู่ทั้งหมด Gen Z (18–29) มิลเลนเนียล (30–45) Gen X (46–61) เบบี้บูมเมอร์ (62–80)
สัดส่วนของผู้ใหญ่ในสหรัฐฯ ที่แต่งงาน จดทะเบียนเป็นคู่ชีวิต หรืออยู่กับคู่ชีวิต การสำรวจออนไลน์ของ Bankrate/YouGov วันที่ 2–8 ธันวาคม 2025 ผลรวมแต่ละแถวอาจไม่ถึง 100 เพราะการปัดเศษ คู่ที่อายุน้อยกว่ายังแต่งงานน้อยกว่าด้วย ซึ่งอธิบายช่องว่างนี้ได้ส่วนหนึ่ง 2 ตัวเลขในแผนภูมินี้ สหราชอาณาจักรก็คล้ายกัน ในการสำรวจของ OnePoll ให้ Confused.com เมื่อกุมภาพันธ์ 2026 กับผู้ใหญ่ที่มีคู่ 2,000 คน 63% มีบัญชีร่วมกับคู่ชีวิต และ 37% ไม่มีเลย ในกลุ่มที่มีบัญชีร่วม 41% โอนรายได้ทั้งหมดเข้าบัญชีนั้น3
งานวิจัยว่าอย่างไรเรื่องการรวมเงิน หลักฐานสามสายชี้ไปทางเดียวกัน สายแรกคือการสำรวจขนาดใหญ่ Joe Gladstone, Emily Garbinsky และ Cassie Mogilner ทำการศึกษาหกชิ้น ครอบคลุมคน 38,534 คน ทั้งจากข้อมูลที่เก็บเองและข้อมูลที่มีอยู่แล้ว และพบว่าคู่ที่รวมเงินกันทั้งหมดพึงพอใจในความสัมพันธ์มากกว่า และเลิกกันน้อยกว่าคู่ที่แยกเงินไว้บางส่วนหรือทั้งหมด4 4
งานรุ่นก่อนหน้าของทีมเดียวกันให้ตัวเลขไว้ ในผู้ใหญ่ที่แต่งงานแล้วในสหรัฐฯ กว่า 1,000 คน ค่ามัธยฐานความพึงพอใจในความสัมพันธ์บนมาตรวัดเจ็ดระดับอยู่ที่ 6.10 สำหรับคู่ที่รวมเงินทั้งหมด 5.82 สำหรับคู่ที่รวมบางส่วน และ 5.46 สำหรับคู่ที่แยกเงินกัน ส่วน British Cohort Study ซึ่งติดตามคนที่มีคู่กว่า 7,500 คนที่อายุ 30 ถึง 32 ปี ต่อไปอีกสิบปี พบว่าเมื่อสิ้นสุดการติดตาม 30% ของคู่ที่แยกเงินทั้งหมดเลิกกันไปแล้ว เทียบกับ 24% ของคู่ที่รวมเงินทั้งหมด5
การสำรวจตัดความเป็นไปได้ไม่ได้ว่าคู่ที่มีความสุขกว่าแค่เลือกรวมเงินเอง สายที่สองตอบเรื่องนี้ Jenny Olson, Scott Rick, Deborah Small และ Eli Finkel สุ่มคู่ที่หมั้นหรือเพิ่งแต่งงาน 230 คู่ ซึ่งทุกคู่เริ่มจากบัญชีแยกกัน ให้เปิดบัญชีร่วม คงบัญชีแยกไว้ หรือทำตามที่ต้องการ แล้วติดตามเป็นเวลาสองปี6 6 7
พวกเขาบอกเราบ่อยๆ ว่ารู้สึกเหมือน ‘เราสู้ไปด้วยกัน’ มากขึ้น
— Jenny Olson, Indiana University, on couples given a joint account7 สายที่สามคือข้อควรระวัง นักวิจัยพบรูปแบบนี้ทั้งในวัฒนธรรมที่เน้นปัจเจกและวัฒนธรรมที่เน้นส่วนรวม4
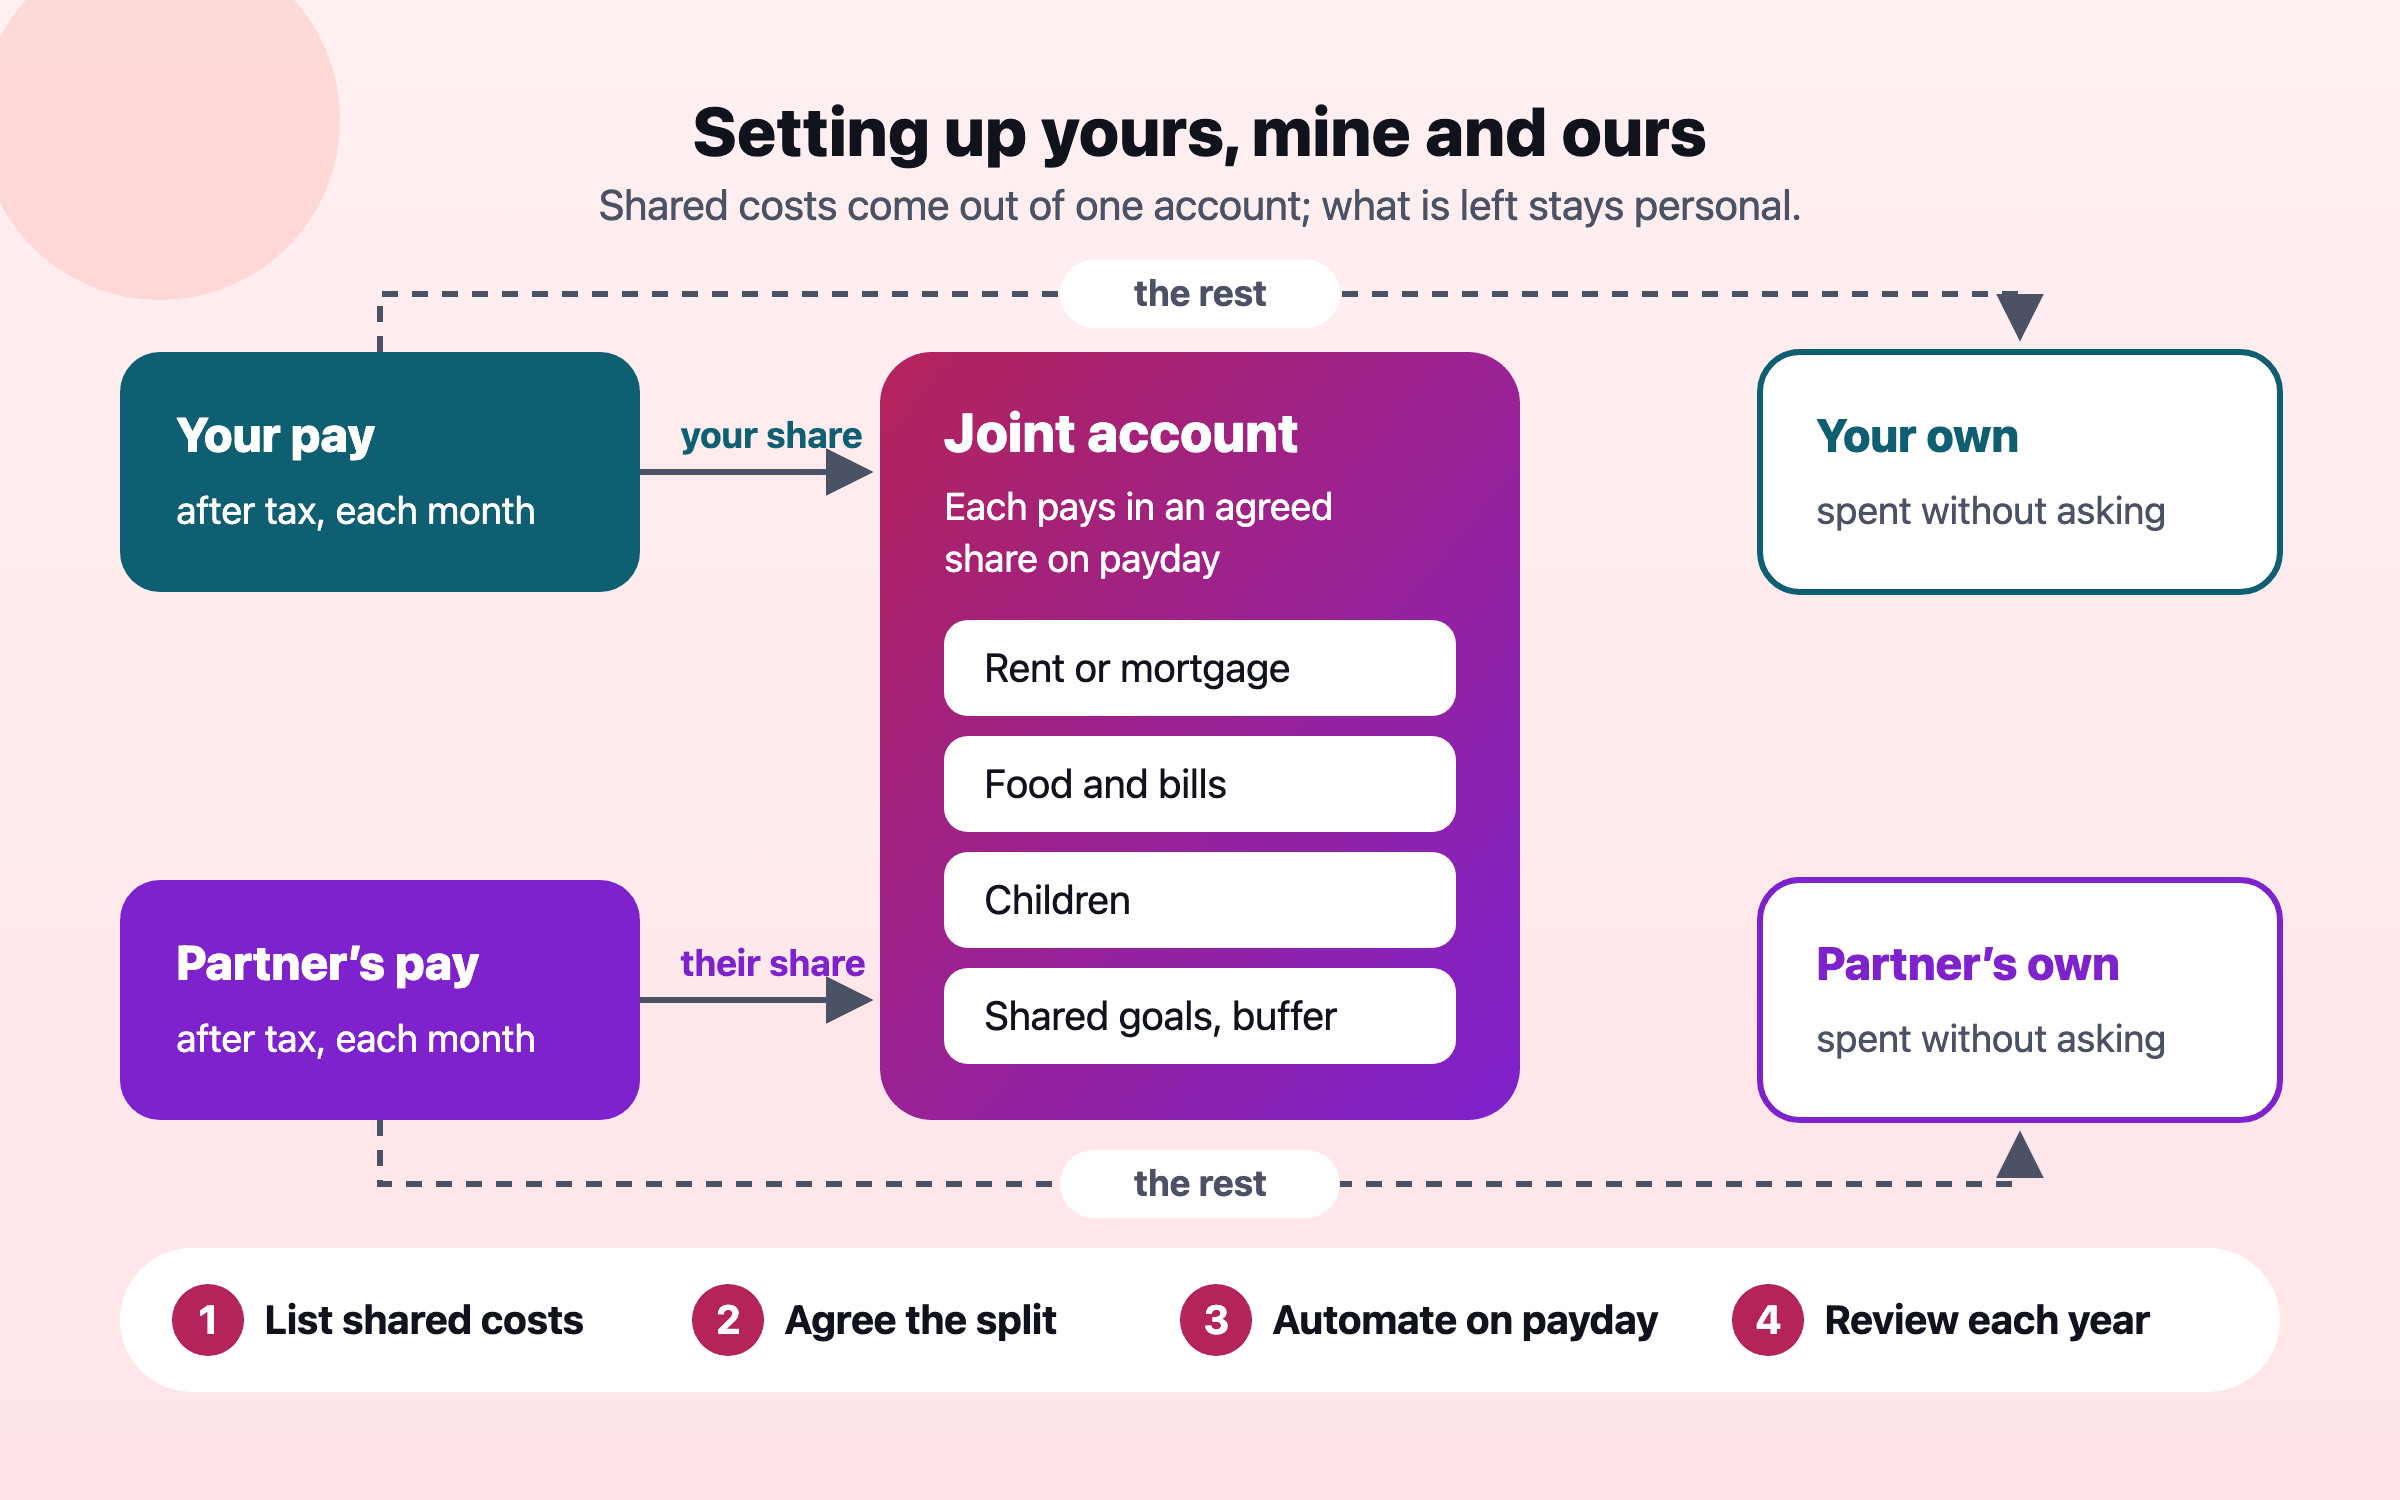
แบบผสม ค่าใช้จ่ายร่วมออกจากบัญชีเดียว ส่วนที่เหลือเป็นเงินส่วนตัว สัดส่วนที่แบ่งคือตัวเลขเดียวที่คู่ต้องตกลงกัน แบ่งค่าใช้จ่ายร่วมอย่างไรเมื่อรายได้ไม่เท่ากัน รายได้ไม่เท่ากันคือเรื่องปกติ ไม่ใช่ข้อยกเว้น ในปี 2022 คู่สมรสชายหญิงในสหรัฐฯ 55% มีฝ่ายชายเป็นผู้หารายได้หลักหรือหาคนเดียว และ 16% มีฝ่ายหญิงเป็นผู้หารายได้หลักหรือหาคนเดียว มีเพียง 29% ที่หาได้ใกล้เคียงกัน คือแต่ละคนหาได้ระหว่าง 40% ถึง 60% ของรายได้รวมของทั้งคู่8
ลองดูคู่ตัวอย่าง จะใช้สกุลเงินไหนก็ได้ ฝ่าย A ได้เงินเดือนหลังหักภาษี 6,000 ต่อเดือน ฝ่าย B ได้ 3,000 ค่าใช้จ่ายร่วม ทั้งค่าเช่า ค่าอาหาร บิล และค่าใช้จ่ายของลูก รวม 4,500 ต่อเดือน มีสามวิธีที่ใช้กันบ่อยในการแบ่ง:
หารครึ่ง แต่ละคนจ่าย 2,250 ทุกเดือน A เหลือไว้ใช้เอง 3,750 ส่วน B เหลือ 750 ดูเป็นธรรมบนบิล แต่ไม่เป็นธรรมในชีวิตจริง B ใช้เงินเดือนไปสามในสี่กับบ้าน ขณะที่ A ใช้น้อยกว่าครึ่งอยู่มากตามสัดส่วนรายได้ A หาได้สองในสามของรายได้ครัวเรือน จึงจ่าย 3,000 และ B จ่าย 1,500 แต่ละคนใส่เงินเดือนครึ่งหนึ่งเข้าบ้าน A ยังเหลือมากกว่า เพราะ A หาได้มากกว่าเหลือเงินเท่ากัน หลังจ่ายค่าใช้จ่ายร่วม 4,500 คู่นี้เหลือเงินรวมกัน 4,500 แต่ละคนจึงเก็บไว้ 2,250 ต่อเดือน A จ่าย 3,750 และ B จ่าย 750 นี่ก็คือแบบรวมกันทั้งหมด ต่างกันแค่ชื่อใครจ่ายค่าใช้จ่ายร่วม 4,500 ของคู่ตัวอย่างในแต่ละวิธี
0 1,000 2,000 3,000 4,000 5,000 หารครึ่ง ตามสัดส่วนรายได้ เหลือเงินเท่ากัน
ตัวเลขตัวอย่าง ยอดต่อเดือน สกุลเงินใดก็ได้ บิลเท่ากันทุกคอลัมน์ ที่เปลี่ยนคือแต่ละคนแบกไว้ส่วนเท่าไร และจึงเหลือเงินเท่าไร ตัวเลขในแผนภูมินี้ คู่ส่วนใหญ่ที่คิดเรื่องนี้จนตกผลึกเลือกแบ่งเงินกองกลางตามสัดส่วนรายได้ และหลายคู่เพิ่มกติกาอีกข้อ แต่ละคนได้เงินส่วนตัวเท่ากัน ไม่ว่าจะหาได้เท่าไร ส่วนที่เกินจากนั้นเข้าเป้าหมายร่วม วิธีนี้รักษาความเป็นอิสระไว้ โดยไม่มีใครมีอิสระมากกว่าอีกคนไปมาก สัดส่วนนี้ต้องทบทวนเมื่อชีวิตเปลี่ยน การหยุดงานเพื่อเลี้ยงลูกหรือดูแลคนในครอบครัวทำให้สัดส่วนรายได้ 2:1 กลายเป็น 1:0 และข้อตกลงที่ไม่มีใครกลับมาทบทวนก็ค่อยๆ กลายเป็นไม่เป็นธรรม งานในบ้านก็นับด้วย คนที่ลดเวลาทำงานลงเพื่อดูแลลูกก็กำลังช่วยบ้านอยู่ เพียงแต่ไม่ได้ช่วยเป็นเงิน
ลองกับตัวเลขของคุณเอง · มันนี่ แมเนเจอร์
กรอกค่าเช่า ค่าอาหาร และบิลครั้งเดียวในยอดเต็ม ติ๊กแต่ละรายการว่าใช้ร่วมกับคู่ชีวิต แล้วตั้งสัดส่วน จะเท่ากัน หรือกรอกส่วนของคุณเป็นเปอร์เซ็นต์ก็ได้ Nivritee คำนวณส่วนของแต่ละคนให้ และตัวเลขของคุณรวมกับของคู่ชีวิตจะเท่ากับของครัวเรือนเสมอ
เปิดใน Nivritee ใช้ฟรี → หนี้ที่มีมาก่อนเริ่มความสัมพันธ์ เงินกู้เพื่อการศึกษา ยอดค้างบัตรเครดิต หรือสินเชื่อรถยนต์ที่มีมาก่อนคบกัน เป็นเรื่องที่ทำให้ประหลาดใจบ่อยที่สุดเรื่องหนึ่ง ในประเทศส่วนใหญ่ การแต่งงานไม่ได้ทำให้คุณต้องรับผิดชอบหนี้ที่อยู่ในชื่อของอีกฝ่าย ในสหราชอาณาจักร Citizens Advice (องค์กรช่วยเหลือประชาชนด้านสิทธิและหนี้สิน) บอกว่าคุณรับผิดชอบเฉพาะหนี้ในชื่อของคุณเอง แต่อาจต้องรับผิดชอบหนี้ในชื่อร่วมทั้งก้อน ไม่ใช่แค่ครึ่งเดียว9 10 11
ประวัติเครดิตยังเป็นของแต่ละคน ในสหราชอาณาจักร การแต่งงานหรือใช้ที่อยู่เดียวกันไม่ได้เชื่อมแฟ้มเครดิตสองแฟ้มเข้าด้วยกัน แต่บัญชีร่วมหรือเงินกู้ร่วมจะเชื่อม และผู้ให้กู้อาจดูประวัติของคู่ชีวิตคุณด้วยเมื่อคุณยื่นขอสินเชื่อ12 ให้หนี้เก่าอยู่ในชื่อเดิมที่กู้มา จะจ่ายจากเงินกองกลางหรือไม่เป็นเรื่องที่เลือกได้ แต่ถ้าย้ายเป็นชื่อร่วม ทั้งสองคนจะต้องรับผิดชอบทั้งก้อน9 ตกลงกันว่าจะปิดหนี้เร็วแค่ไหน ยอดหนี้ดอกเบี้ยสูงมักคุ้มที่จะปิดก่อนเริ่มออมเพื่อเป้าหมายร่วม ปิดหนี้หรือลงทุนก่อน อธิบายลำดับไว้กฎหมายว่าอย่างไร แยกตามประเทศ บัญชีธนาคารเป็นเรื่องหนึ่ง ใครเป็นเจ้าของอะไรตามกฎหมายเป็นอีกเรื่อง และต่างกันมากในแต่ละประเทศ ตัวอย่างบางส่วน:
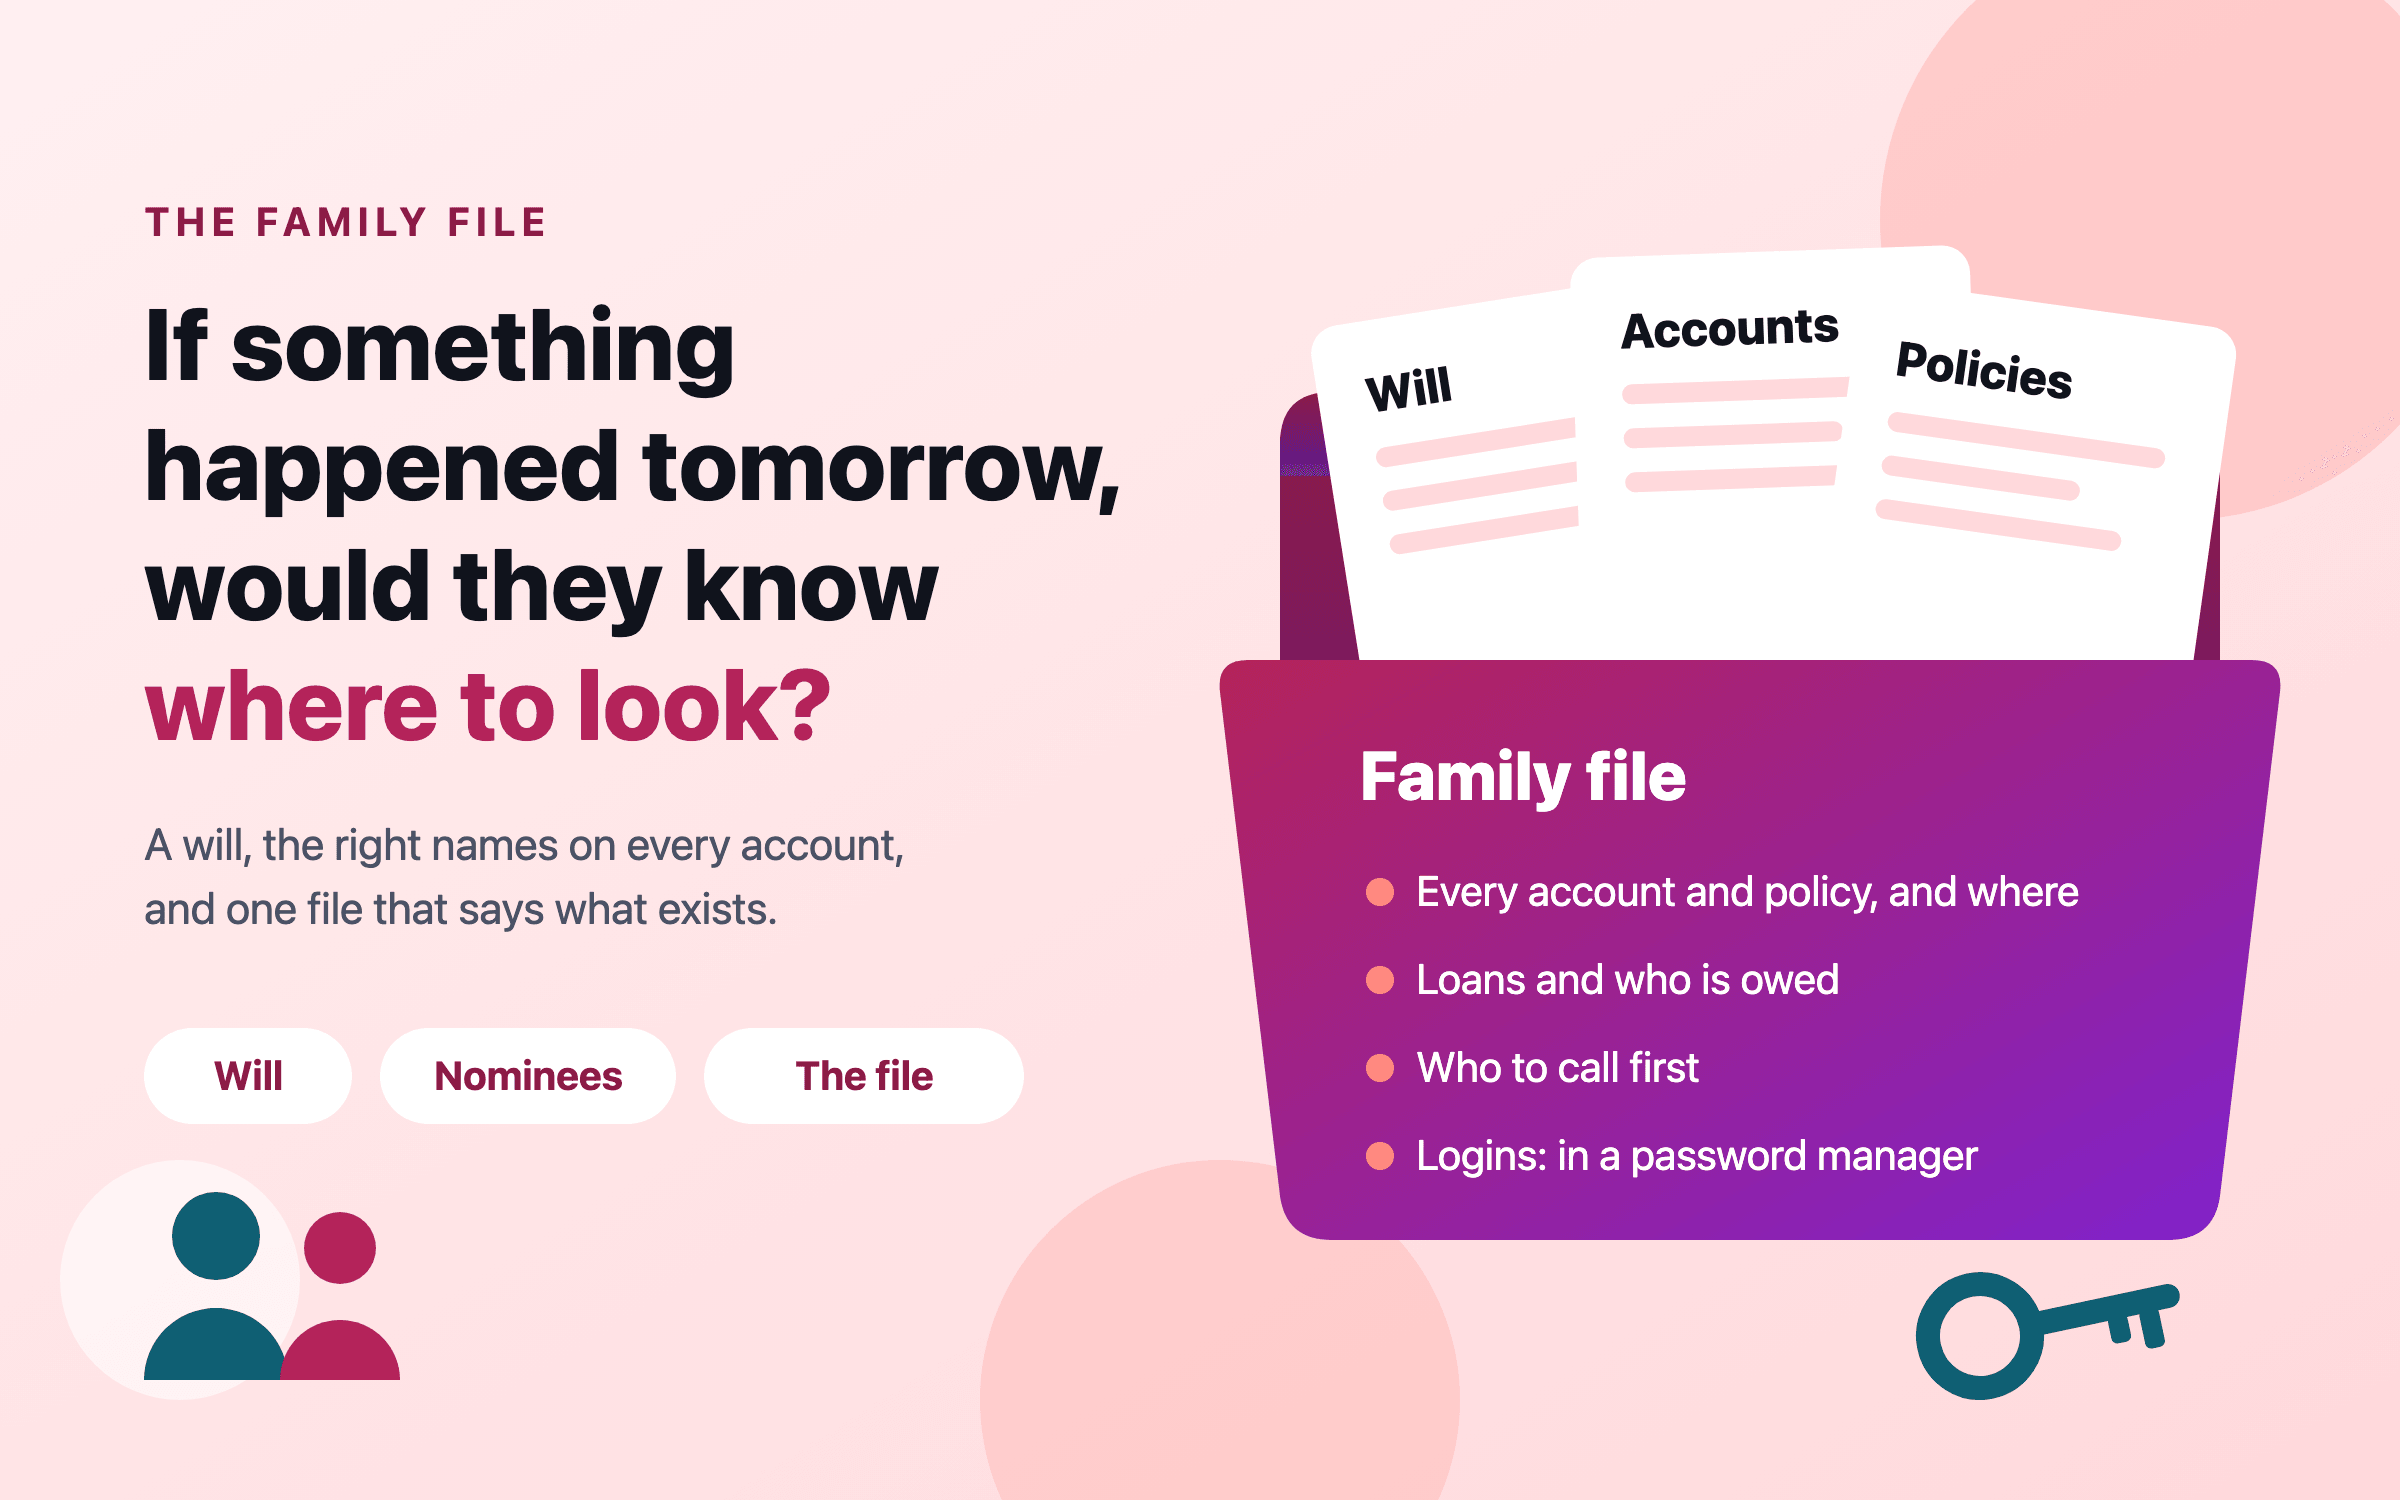
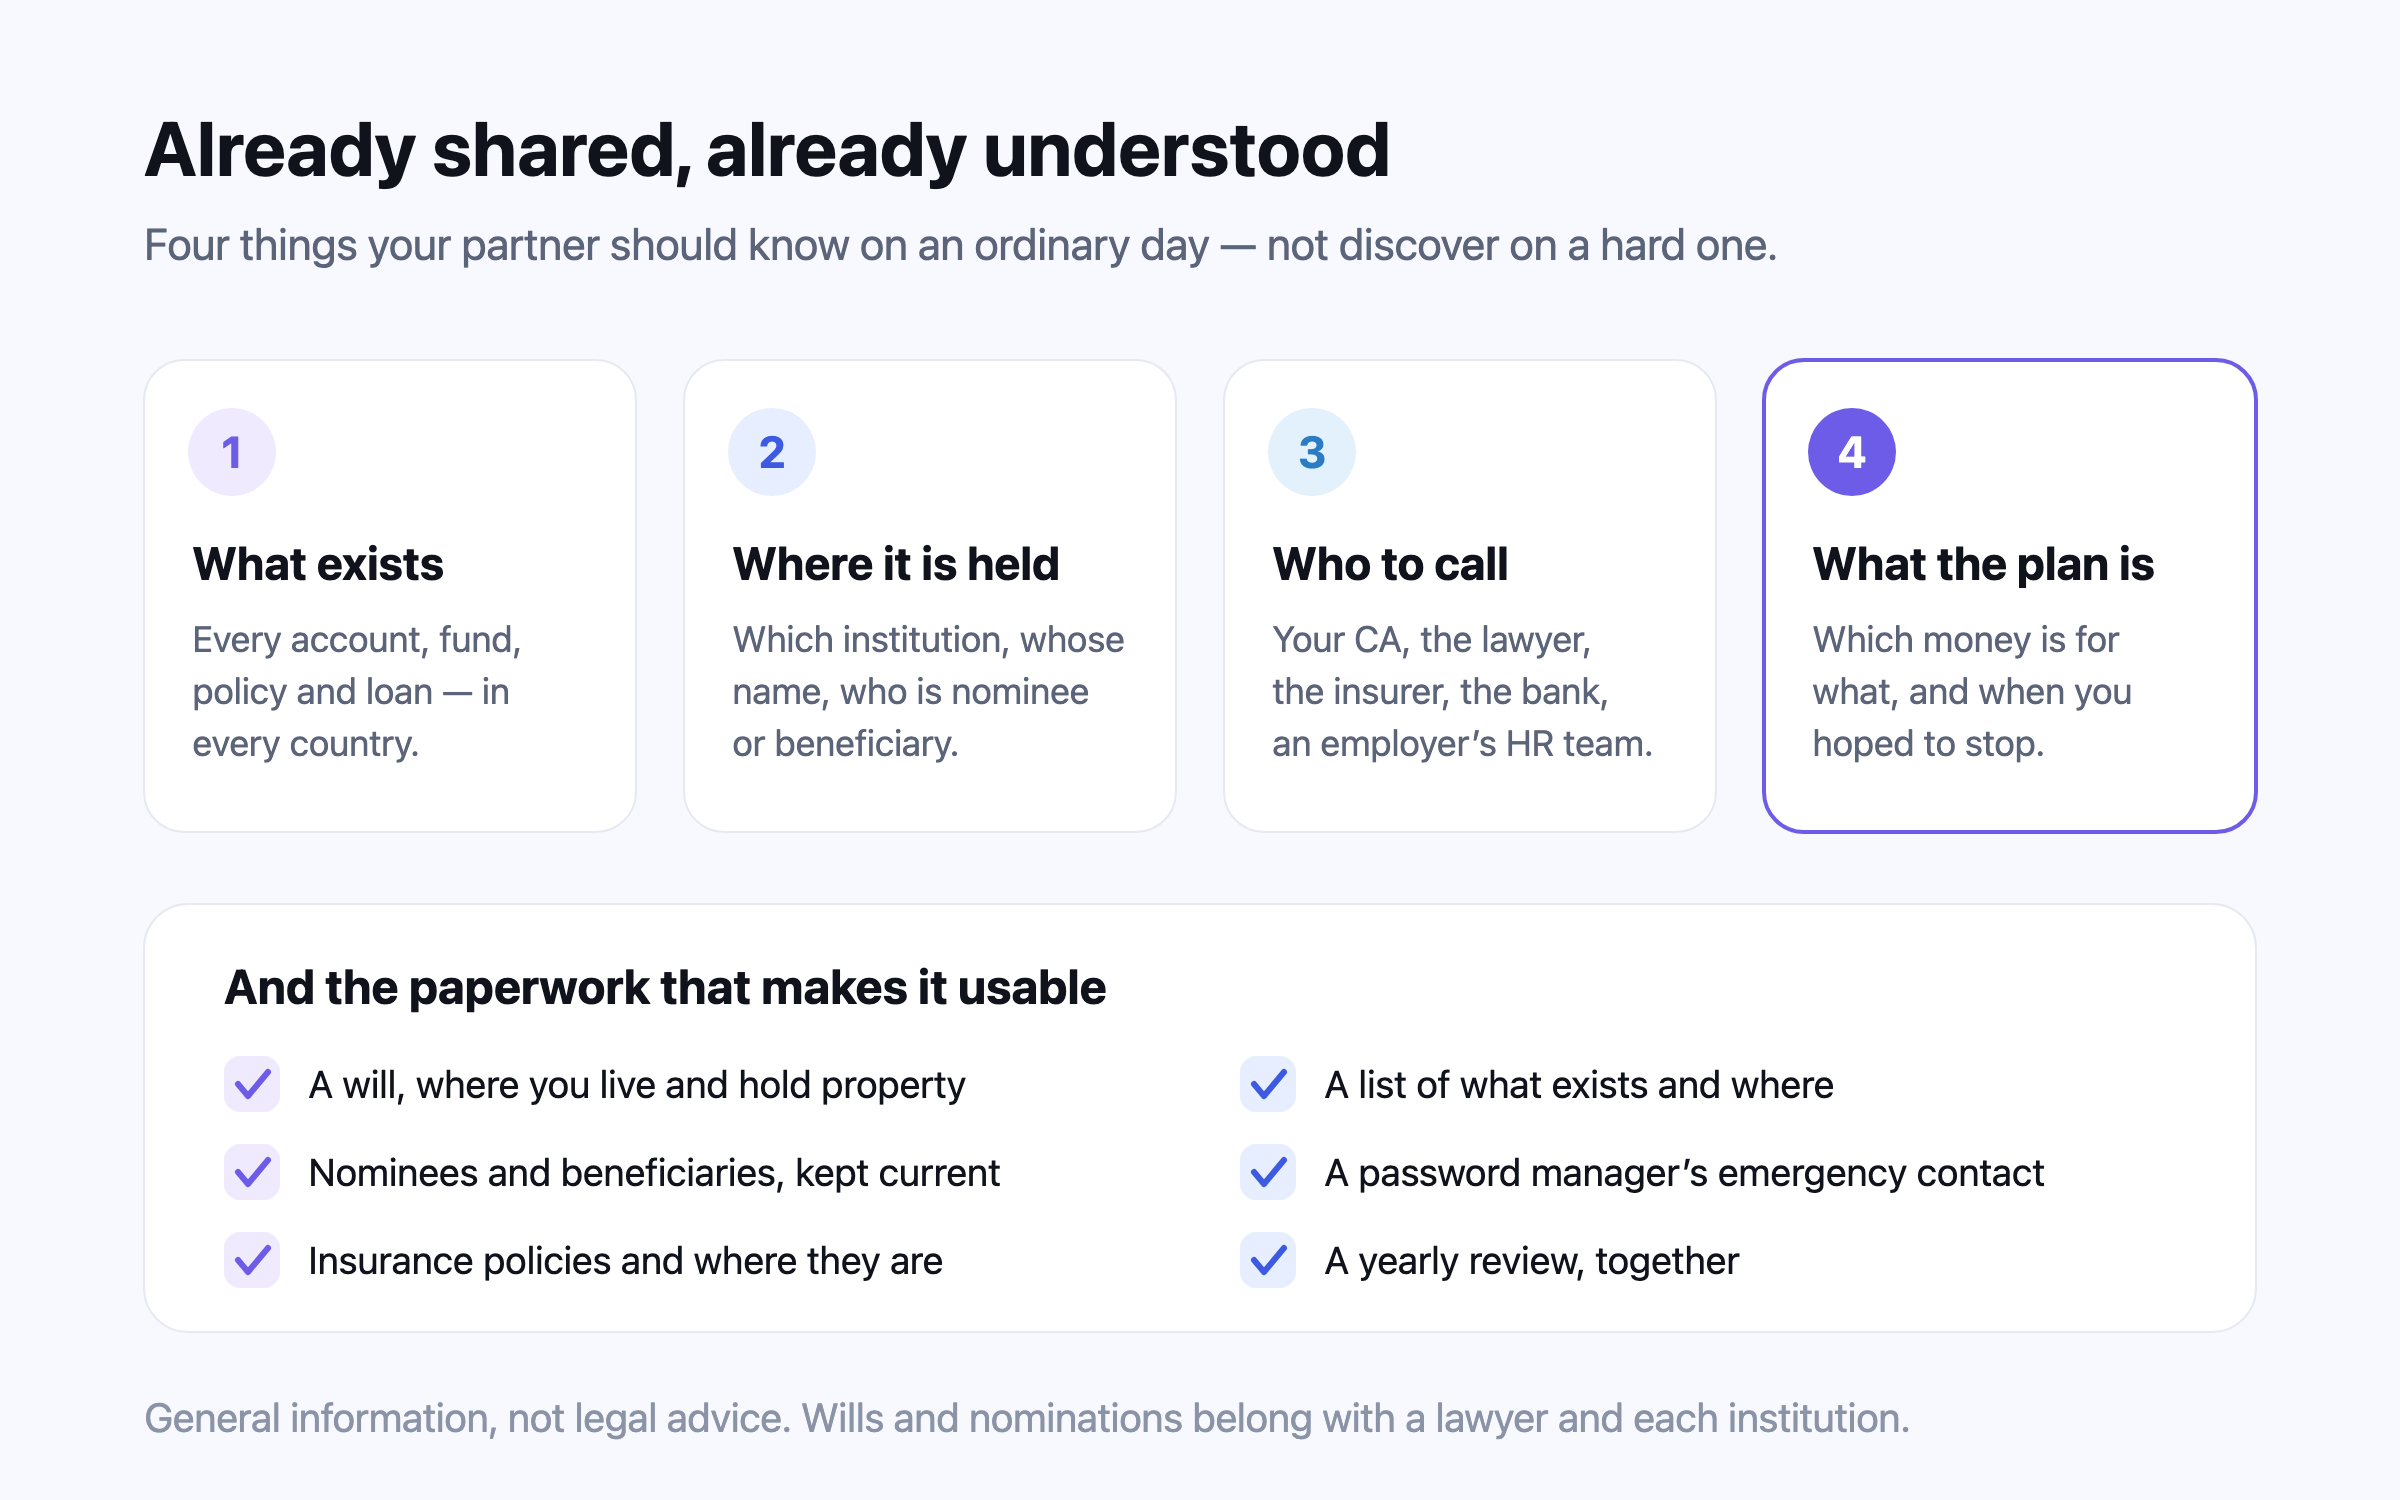
สหรัฐอเมริกา เก้ารัฐใช้ระบบ community property ได้แก่ แอริโซนา แคลิฟอร์เนีย ไอดาโฮ ลุยเซียนา เนวาดา นิวเม็กซิโก เท็กซัส วอชิงตัน และวิสคอนซิน ซึ่งสิ่งที่คู่สมรสฝ่ายใดหาได้ระหว่างสมรสส่วนใหญ่เป็นของทั้งสองคน ส่วนอะแลสกา เซาท์ดาโคตา และเทนเนสซีให้คู่สมรสเลือกเข้าระบบนี้ได้13 อังกฤษและเวลส์ ไม่มีระบบ community property แต่เมื่อหย่า ศาลจะแบ่งทรัพย์สินระหว่างสมรส ส่วนใหญ่แบ่งเท่ากันแต่ไม่เสมอไป ทรัพย์สินที่มีมาก่อนแต่งงานหรือได้รับเป็นมรดกจะพิจารณาต่างออกไป14 15 ออสเตรเลีย บัญชีร่วมทำให้เจ้าของบัญชีทั้งสองคนรับผิดชอบทุกรายการในบัญชี และการแต่งงานอาจทำให้พินัยกรรมที่ทำไว้ก่อนแต่งงานสิ้นผล1 อินเดีย สิงคโปร์ ฮ่องกง และที่อื่นๆ ความเป็นเจ้าของโดยทั่วไปเป็นไปตามชื่อที่อยู่บนทรัพย์สิน แต่กฎเรื่องมรดกและการหย่าขึ้นอยู่กับประเทศ และบางประเทศขึ้นกับศาสนาด้วย ตรวจสอบกฎในประเทศนั้นก่อนจะคิดว่าบัญชีร่วมหมายถึงเป็นเจ้าของร่วมกันประเด็นในทางปฏิบัติเหมือนกันทุกที่ คือจดไว้ว่าทรัพย์สินและหนี้ก้อนไหนเป็นของใคร และบัญชีกับเงินกู้แต่ละรายการอยู่ในชื่อใคร ในวันปกติไม่เสียอะไรเลย แต่ช่วยได้มากถ้ามีอะไรเปลี่ยนไป สิ่งที่คู่ชีวิตของคุณต้องรู้ มีเช็กลิสต์ไว้ให้
ตั้งระบบอย่างไร จดว่าอะไรใช้ร่วมกัน ที่อยู่อาศัย อาหาร ค่าน้ำค่าไฟ ลูก ค่าประกัน ทริปเที่ยว และเป้าหมายระยะยาว อะไรที่ไม่อยู่ในรายการถือเป็นของส่วนตัวตกลงสัดส่วน หารเท่ากัน ตามสัดส่วนรายได้ หรือให้เหลือเงินเท่ากัน แล้วจดเปอร์เซ็นต์ไว้ตกลงเงินส่วนตัว ที่แต่ละคนใช้ได้โดยไม่ต้องอธิบาย และขนาดของการซื้อที่ต้องบอกอีกฝ่ายก่อนตั้งให้อัตโนมัติ แต่ละคนโอนส่วนของตัวเองเข้าบัญชีร่วมในวันเงินเดือนออก แล้วบิลก็ตัดจากบัญชีนั้นตัดสินใจเรื่องหนี้และเงินออม ที่แต่ละคนมีมาก่อน ว่าจะยังเป็นของใคร และเงินกองกลางจะช่วยเรื่องไหนหรือไม่ทบทวนปีละครั้ง และทุกครั้งที่รายได้เปลี่ยน เช่น ได้เลื่อนตำแหน่ง หยุดพักงาน มีลูก หรือย้ายที่อยู่ส่วนการคุยกันเอง ว่าควรคุยเมื่อไรและทำอย่างไรไม่ให้กลายเป็นการทะเลาะ อยู่ใน คู่ชีวิตจะคุยเรื่องเงินกันอย่างไร และศูนย์ช่วยเหลือมีฉบับสั้นกว่าใน คู่ชีวิตควรแบ่งปันข้อมูลการเงินกันอย่างไร
Nivritee ช่วยได้อย่างไร Nivritee ช่วยอย่างไร · แฟมิลี่ ไฟแนนซ์
วางแผนการเงินครอบครัวสำหรับคู่ชีวิต โดยคุณเลือกเองว่าจะแชร์อะไร
แฟมิลี่ ไฟแนนซ์ (วางแผนการเงินร่วมกันในครอบครัว) เก็บเงินของคู่ชีวิตไว้ในแผนเดียว ทุกรายการบอกว่าเป็นของใคร ของคุณ ของคู่ชีวิต หรือใช้ร่วมกัน และรายการที่ใช้ร่วมกันมีสัดส่วนกำกับไว้ ค่าเช่าร่วมหรือบัญชีร่วมจึงกรอกครั้งเดียวในยอดเต็ม สลับดูมุมมอง คุณ คู่ชีวิต และ ครอบครัว ได้ ของคุณรวมกับของคู่ชีวิตเท่ากับของครัวเรือนเสมอ แต่ละคนเลือกได้ว่าอีกฝ่ายดูหรือแก้ไขส่วนของตัวเองได้หรือไม่ ดู แฟมิลี่ ไฟแนนซ์ และ วิธีแบ่งค่าใช้จ่ายที่ใช้ร่วมกัน
แฟมิลี่ ไฟแนนซ์ ทำงานอย่างไร → เริ่มใช้ฟรี
ลองกับตัวเลขของคุณเอง · แฟมิลี่ ไฟแนนซ์
เชิญคู่ชีวิตเข้าแผนด้วยบัญชีเข้าสู่ระบบของเขาเอง แล้วเลือกว่าเขาดูหรือแก้ไขส่วนของคุณได้ เขาเพิ่มรายได้ เงินออม และเงินกู้ของตัวเอง แล้วมุมมองครอบครัวจะแสดงคุณทั้งสองคนรวมกัน
เปิดใน Nivritee ใช้ฟรี → Nivritee ช่วยอย่างไร · มันนี่ แมเนเจอร์
จัดการเงินส่วนตัว ทั้งรายได้ ค่าใช้จ่าย เงินกู้ และเป้าหมาย
มันนี่ แมเนเจอร์ (รายได้ ค่าใช้จ่าย หนี้ และเป้าหมาย เทียบกับประเทศของคุณ) แสดงรายรับ รายจ่าย และหนี้ของครัวเรือนบนการ์ดสามใบ พร้อมเทียบค่าใช้จ่ายกับช่วงทั่วไปของประเทศและเมืองของคุณ นัดคุยเรื่องเงินประจำเดือนจึงเริ่มจากตัวเลขชุดเดียวกันสำหรับทั้งสองคน ในสกุลเงินเดียว แม้ทั้งสองคนจะหารายได้คนละสกุลเงิน สร้างแผนของคุณ
มันนี่ แมเนเจอร์ ทำงานอย่างไร → เริ่มใช้ฟรี
ข้อมูลทั่วไป ไม่ใช่คำแนะนำ
นี่คือข้อมูลทั่วไปเรื่องการจัดการเงินของคู่ชีวิต ไม่ใช่คำแนะนำทางกฎหมาย ภาษี หรือการเงิน กฎหมายทรัพย์สิน หนี้ และครอบครัวต่างกันไปในแต่ละประเทศและแต่ละรัฐ เรื่องใดที่เปลี่ยนความเป็นเจ้าของ ให้ปรึกษาทนายความที่มีคุณสมบัติในประเทศที่คุณอยู่