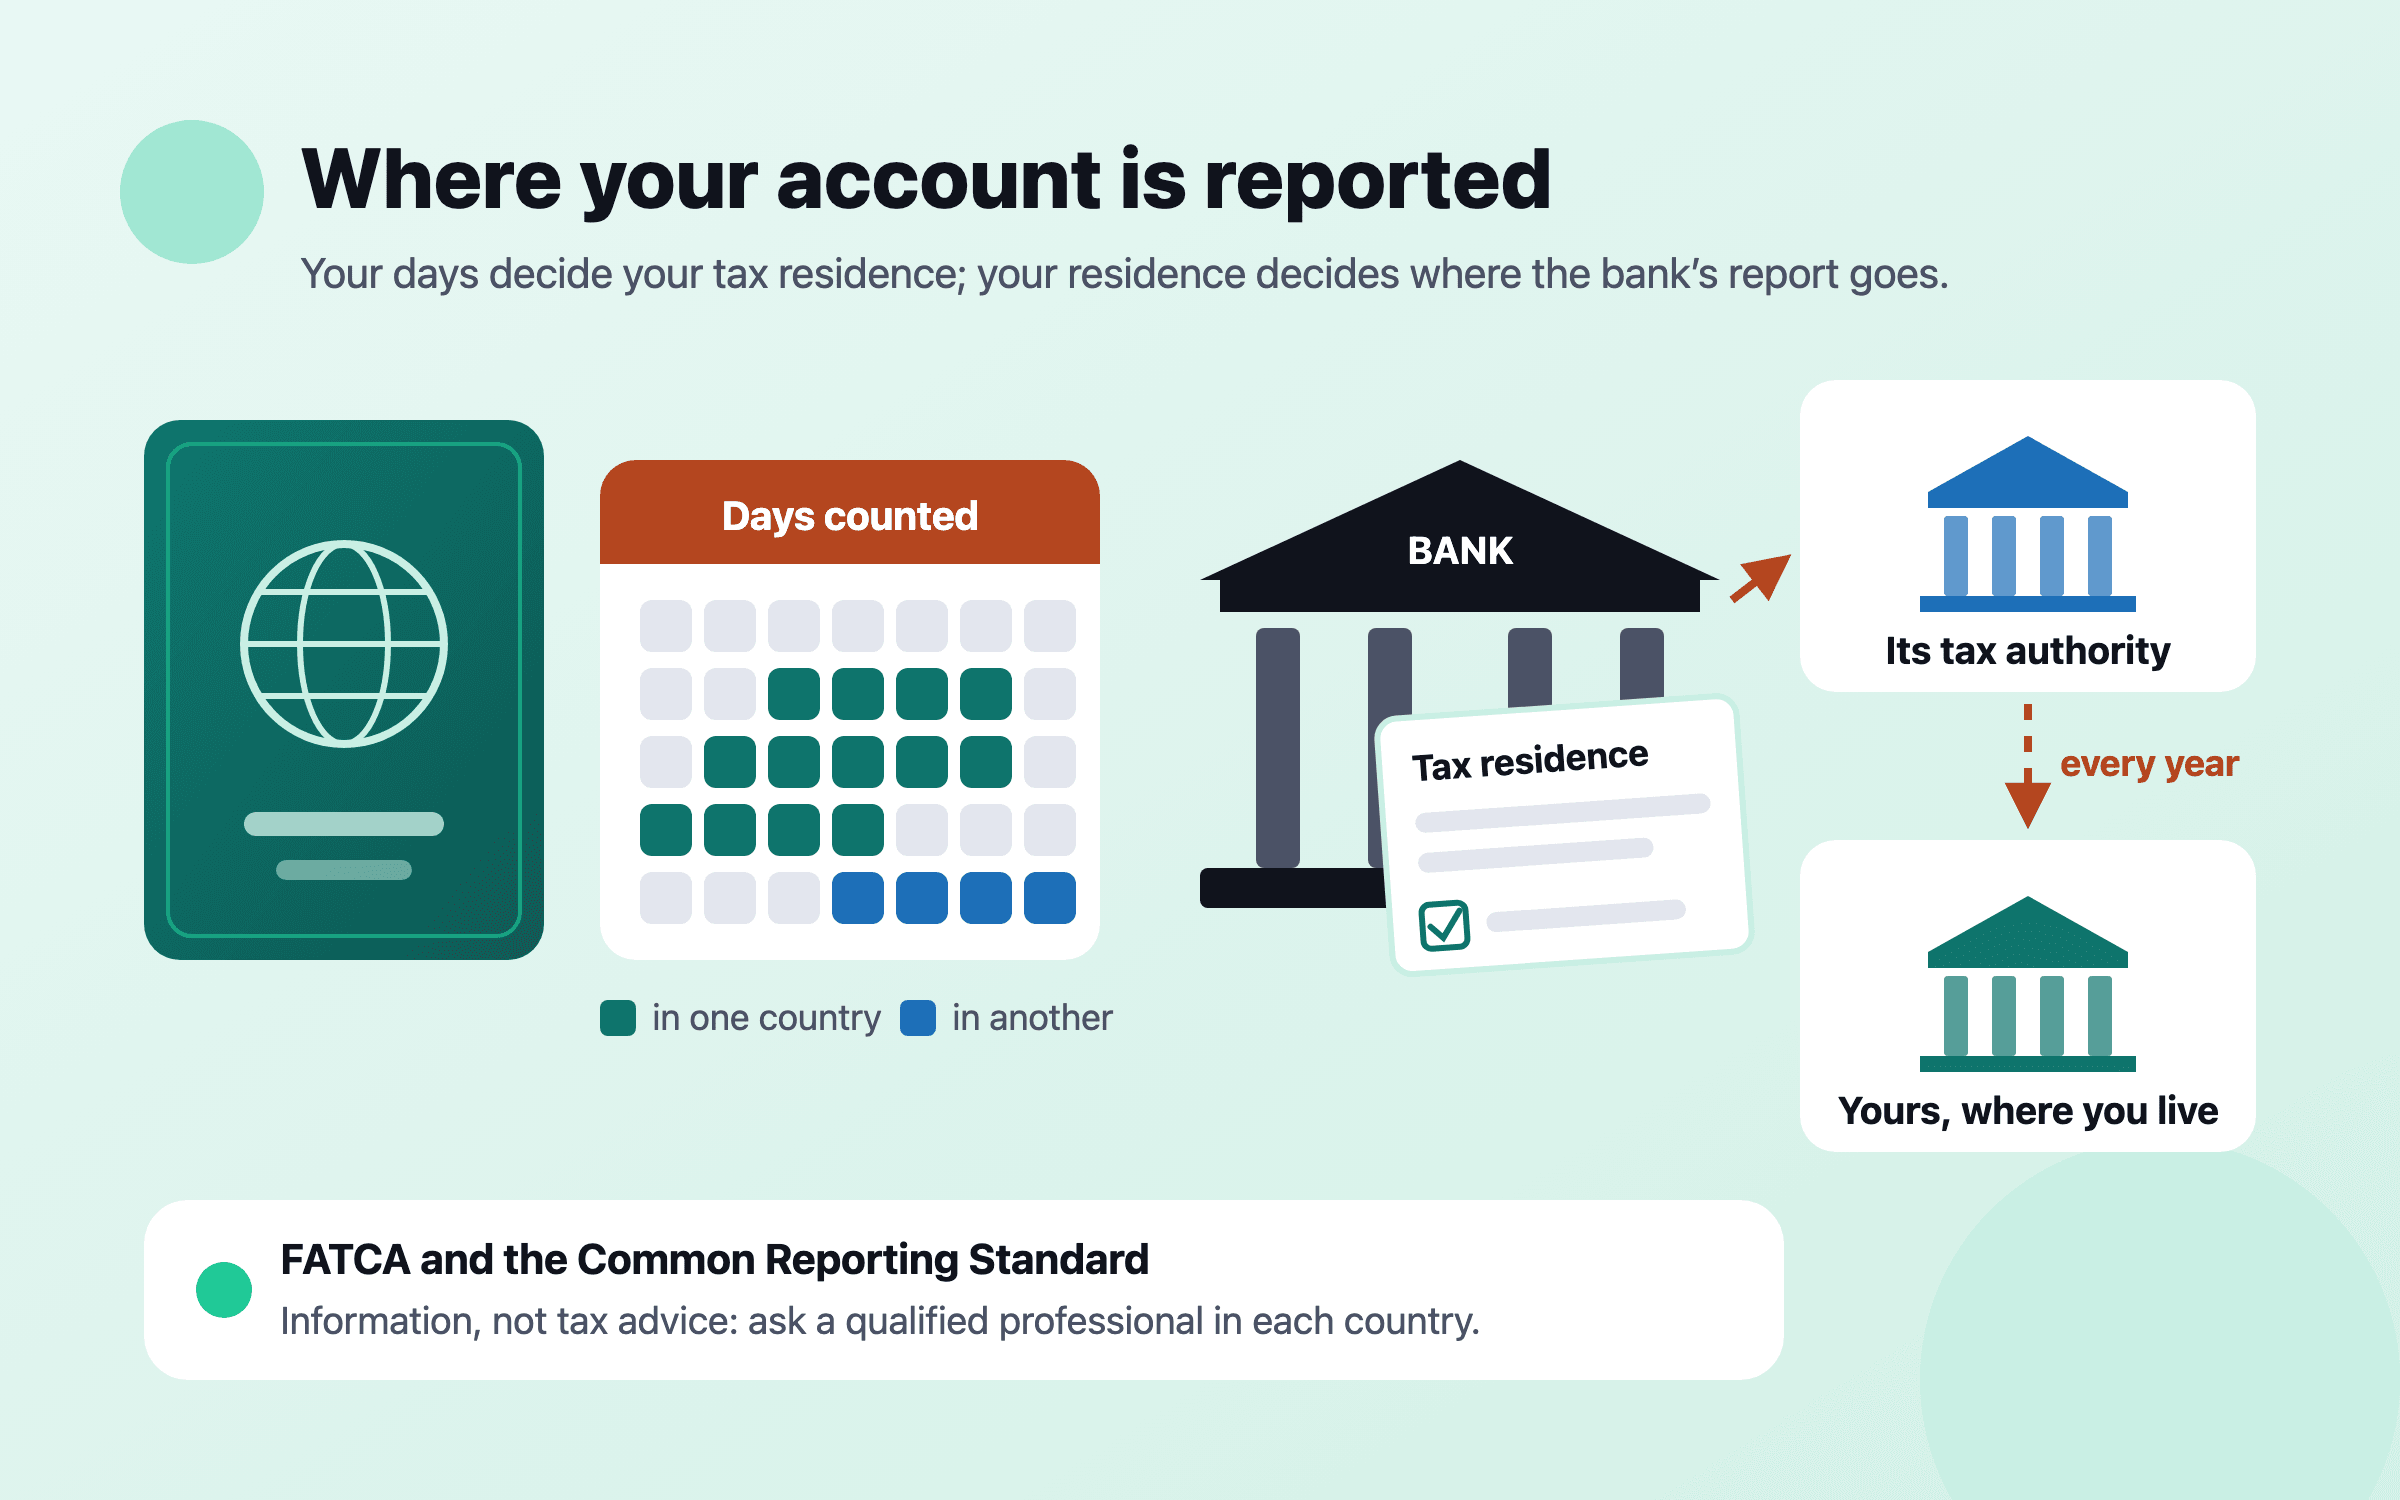
ภายใต้มาตรฐานการรายงานข้อมูลร่วม (CRS) ของ OECD ธนาคารและกองทุนรายงานบัญชีของผู้ที่ไม่ได้มีถิ่นที่อยู่ทางภาษีในประเทศนั้นต่อหน่วยงานภาษีของตัวเอง แล้วหน่วยงานนั้นส่งรายละเอียดต่อไปยังประเทศที่เจ้าของบัญชีมีถิ่นที่อยู่ทางภาษี ตอนนี้ 116 เขตอำนาจภาษีเริ่มแลกเปลี่ยนข้อมูลแล้ว สหรัฐฯ ใช้ระบบของตัวเองคือ FATCA และเก็บภาษีพลเมืองของตัวเองไม่ว่าจะอยู่ที่ไหน ส่วนคุณเป็นผู้มีถิ่นที่อยู่ทางภาษีของประเทศไหน ตัดสินด้วยเกณฑ์ของแต่ละประเทศ ซึ่งส่วนใหญ่นับจำนวนวัน งานแรกจึงคือจดบันทึกจำนวนวันและเก็บเอกสารไว้
เมื่อเปิดบัญชีในต่างประเทศ ที่ใดที่หนึ่งในเอกสารจะมีคำถามให้คุณแจ้งประเทศที่คุณมีถิ่นที่อยู่ทางภาษี และหลายครั้งก็ถามด้วยว่าคุณเป็นบุคคลอเมริกัน (US person) หรือไม่ แบบฟอร์มนี้ป้อนข้อมูลเข้าสองระบบการรายงาน คือ มาตรฐานการรายงานข้อมูลร่วม (Common Reporting Standard หรือ CRS) ของ OECD และ FATCA ของสหรัฐฯ เฉพาะปี 2024 ปีเดียว หน่วยงานภาษีทั่วโลกแลกเปลี่ยนข้อมูลบัญชีการเงินกันโดยอัตโนมัติกว่า 171 ล้านบัญชี มูลค่ารวมเกือบ EUR 13 ล้านล้าน1
ข้อมูลทั่วไป ไม่ใช่คำแนะนำด้านภาษี
บทความนี้อธิบายหลักการทำงานของระบบเหล่านี้โดยทั่วไป เกณฑ์ถิ่นที่อยู่มีข้อยกเว้น อนุสัญญาภาษีซ้อนระหว่างประเทศอาจเปลี่ยนคำตอบได้ และกฎก็เปลี่ยนไปเรื่อยๆ ก่อนลงมือทำอะไรตามที่อ่านในนี้ ให้คุยกับผู้เชี่ยวชาญด้านภาษีที่มีคุณสมบัติในทุกประเทศที่เกี่ยวข้อง Nivritee ไม่ได้ให้คำแนะนำด้านภาษีและไม่ได้คำนวณภาษี ดู สิ่งที่ Nivritee ไม่ได้คำนวณ
มาตรฐานการรายงานข้อมูลร่วมคืออะไร CRS คือมาตรฐานของ OECD สำหรับการแลกเปลี่ยนข้อมูลบัญชีการเงินโดยอัตโนมัติ ซึ่งพัฒนาร่วมกับกลุ่ม G201 1
1161
เขตอำนาจภาษีที่เริ่มแลกเปลี่ยนข้อมูลตาม CRS แล้ว
171 ล้าน1
บัญชีการเงินที่ถูกรายงานเฉพาะในปี 2024
EUR 13 ล้านล้าน1
มูลค่ารวมของบัญชีเหล่านั้น เกือบเท่านี้
1742
สมาชิกของ Global Forum ด้านความโปร่งใสทางภาษีของ OECD
OECD รายงานว่า นับตั้งแต่ประเทศต่างๆ ให้คำมั่นว่าจะใช้มาตรฐานนี้ มีการเก็บภาษี ดอกเบี้ย และค่าปรับได้กว่า EUR 135 พันล้านผ่านโครงการเปิดเผยข้อมูลโดยสมัครใจและมาตรการทำนองเดียวกัน และการลงทุนทางการเงินที่ถือไว้ในศูนย์กลางการเงินระหว่างประเทศลดลง 20% ในช่วงเดียวกัน1 2
FATCA คืออะไร และทำไมคนอเมริกันจึงต่างจากคนอื่น FATCA หรือ Foreign Account Tax Compliance Act เป็นกฎหมายสหรัฐฯ ที่ผ่านออกมาเป็นส่วนหนึ่งของ HIRE Act กำหนดให้สถาบันการเงินต่างประเทศรายงานทรัพย์สินที่เจ้าของบัญชีชาวอเมริกันถืออยู่ ไม่อย่างนั้นจะถูกหักภาษี ณ ที่จ่ายจากเงินบางประเภทที่จ่ายมาจากสหรัฐฯ3 4 5
ความต่างที่สำคัญคือใครบ้างที่ถูกนับ ประเทศส่วนใหญ่เก็บภาษีตามถิ่นที่อยู่ แต่สหรัฐฯ ยังเก็บภาษีจากรายได้ทั่วโลกของพลเมืองและ resident alien (ชาวต่างชาติที่มีถิ่นที่อยู่ทางภาษีในสหรัฐฯ) ไม่ว่าจะอยู่ที่ไหน และหน้าที่ยื่นภาษีโดยทั่วไปก็เหมือนกันไม่ว่าจะอยู่ในสหรัฐฯ หรือต่างประเทศ6 7
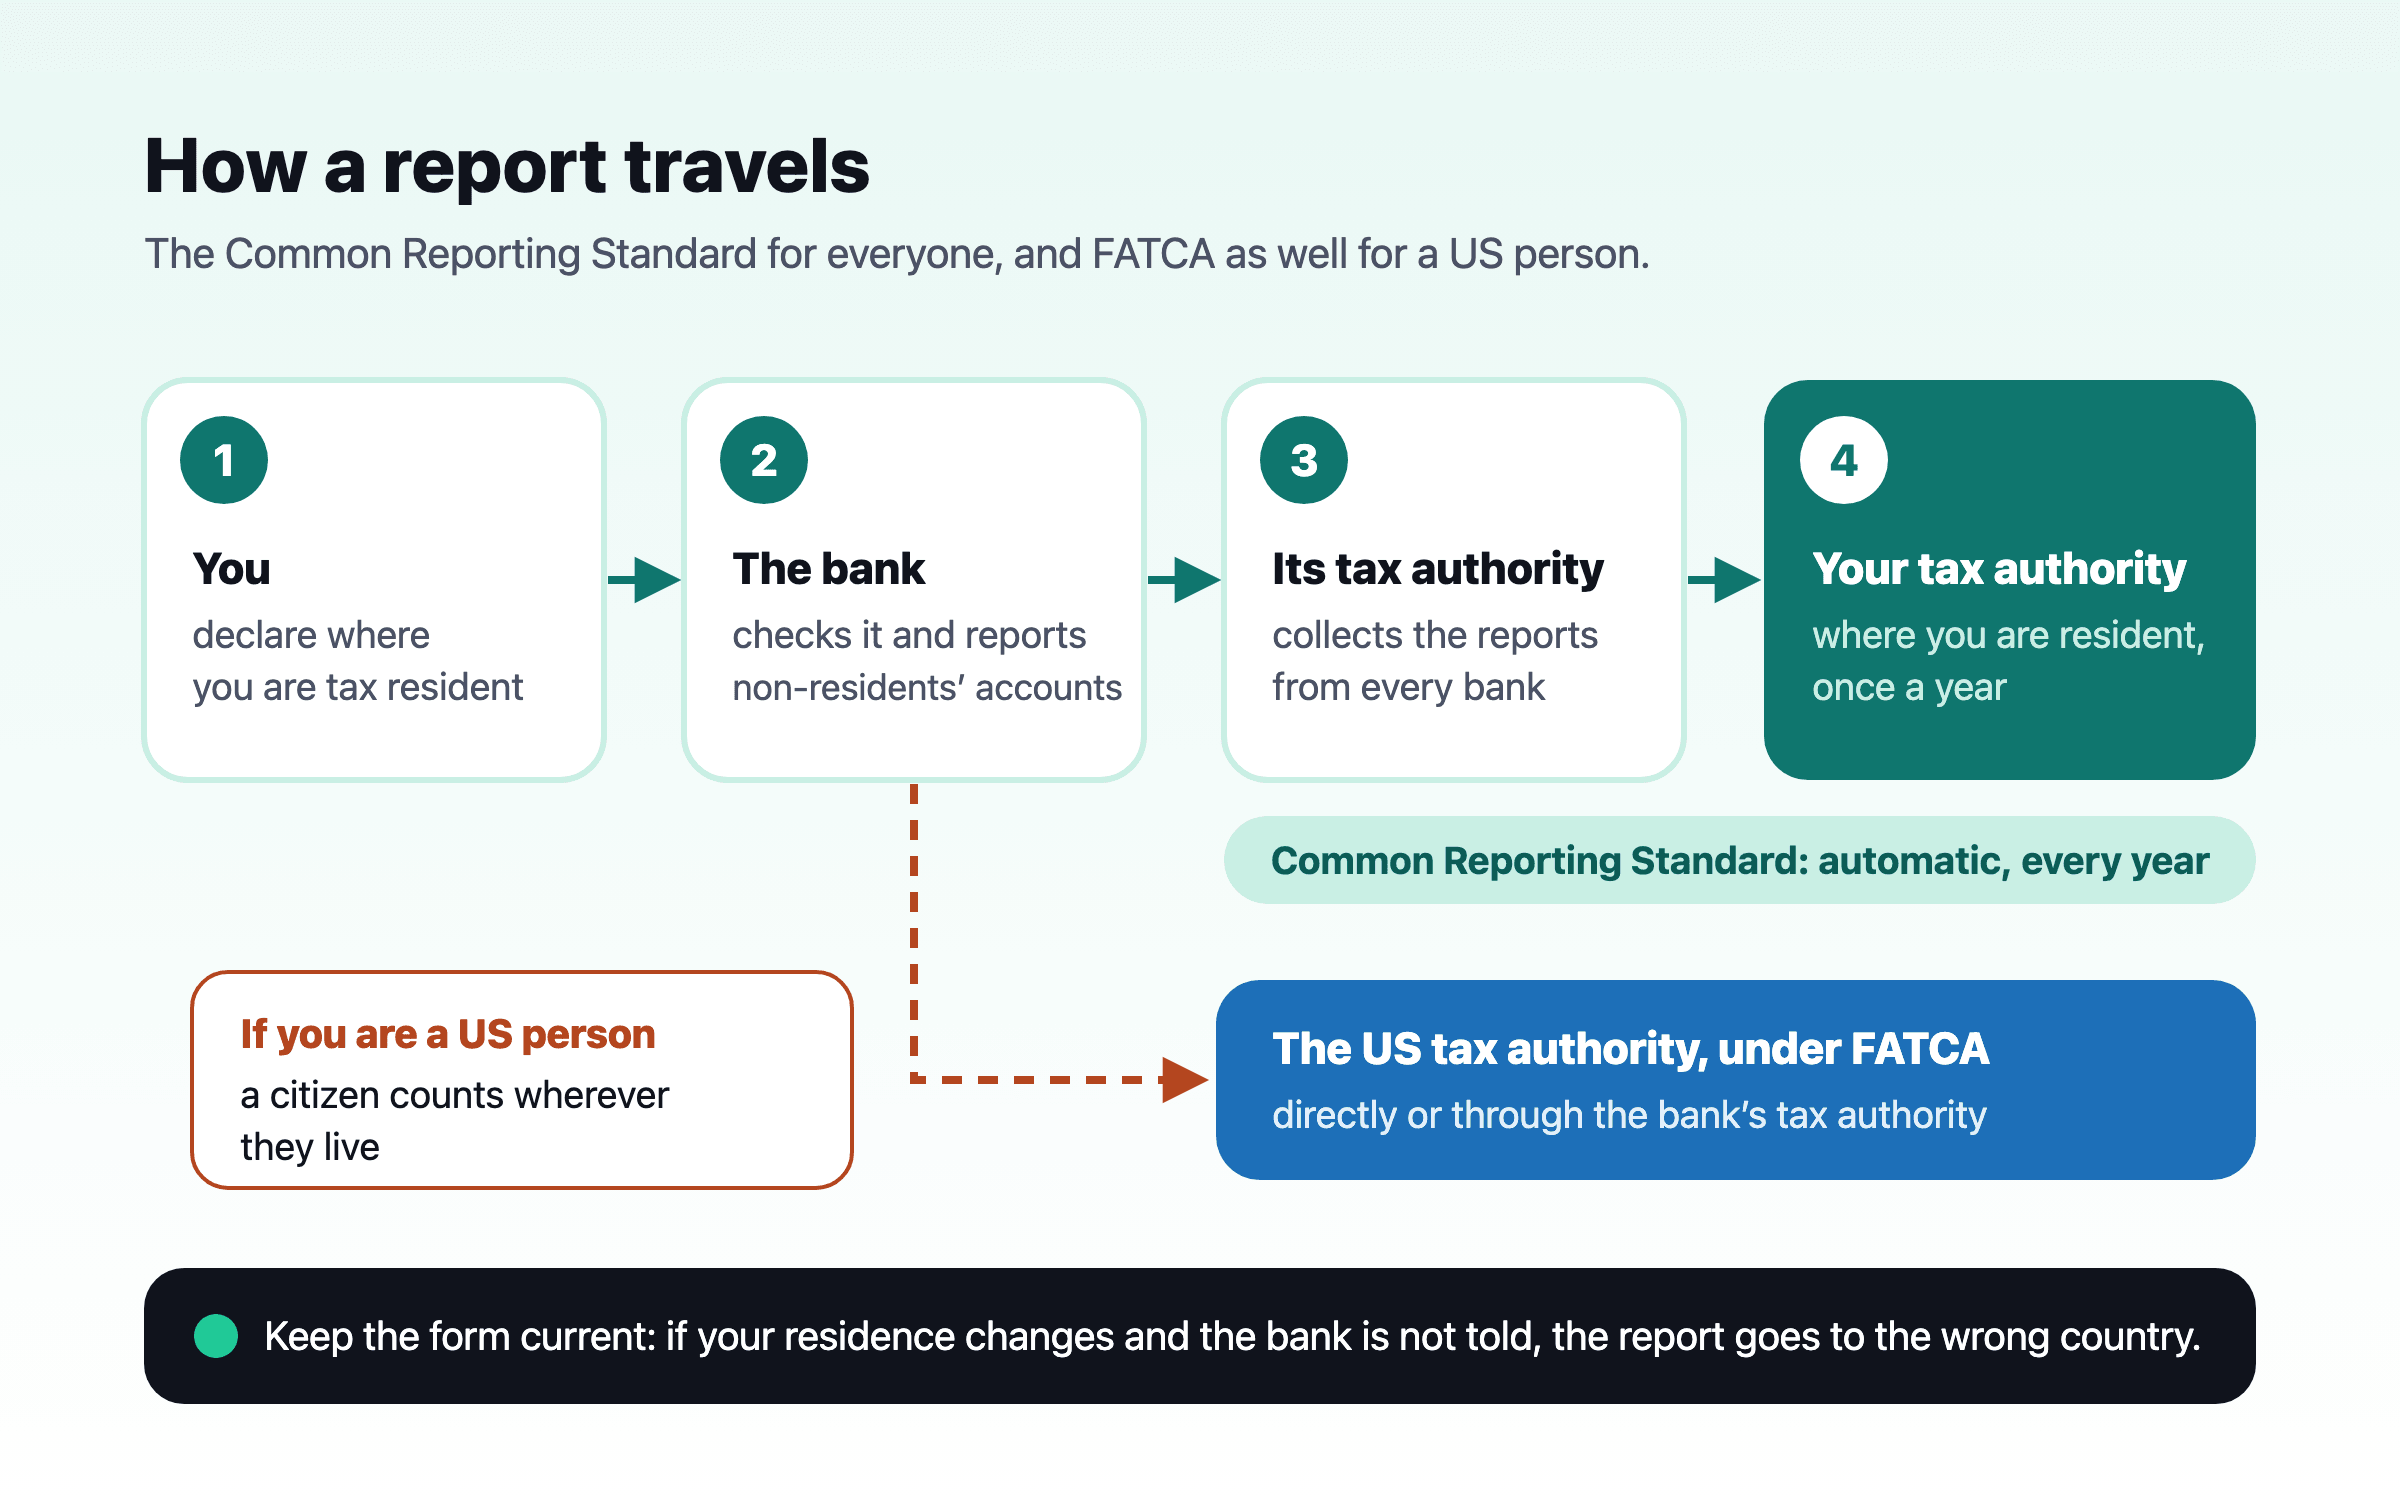
รายงานเดินทางอย่างไร คุณแจ้งว่ามีถิ่นที่อยู่ทางภาษีที่ไหน ธนาคารรายงานต่อหน่วยงานภาษีของประเทศตัวเอง แล้วหน่วยงานนั้นส่งต่อให้หน่วยงานภาษีของคุณ ถ้าเป็นบุคคลอเมริกันจะถูกรายงานไปที่สหรัฐฯ ด้วย ถิ่นที่อยู่ทางภาษีเป็นตัวกำหนดว่ารายงานไปที่ไหน แต่ละประเทศตัดสินถิ่นที่อยู่ตามกฎหมายของตัวเอง ปกติจะนับจำนวนวัน และบางครั้งดูที่บ้าน งาน และครอบครัวของคุณด้วย หนังสือเดินทางไม่ได้เป็นตัวตัดสิน ความรู้สึกว่าคุณอยู่ที่ไหนก็ไม่ใช่ ต่อไปนี้คือเส้นแบ่งของสี่ประเทศที่ครอบครัวอินเดียจำนวนมากย้ายไปมา
สหราชอาณาจักร: Statutory Residence Test คุณเป็นผู้มีถิ่นที่อยู่ทางภาษีในสหราชอาณาจักรสำหรับปีภาษีหนึ่ง (6 เมษายนถึง 5 เมษายน) ถ้าไม่เข้าเกณฑ์อัตโนมัติว่าอยู่ต่างประเทศข้อใดด้านล่างเลย และเข้าเกณฑ์อัตโนมัติว่าอยู่ในสหราชอาณาจักรข้อใดข้อหนึ่ง คือ อยู่ในสหราชอาณาจักร 183 วันขึ้นไป หรือมีบ้านเพียงแห่งเดียวคือบ้านในสหราชอาณาจักรติดต่อกัน 91 วันขึ้นไปและอยู่ที่บ้านนั้นอย่างน้อย 30 วัน หรือทำงานเต็มเวลาในสหราชอาณาจักรตลอดช่วง 365 วันที่คาบเกี่ยวกับปีนั้นบางส่วน คุณถือว่าไม่ได้มีถิ่นที่อยู่ทางภาษีโดยอัตโนมัติ ถ้าอยู่ในสหราชอาณาจักรน้อยกว่า 16 วัน หรือน้อยกว่า 46 วันถ้าไม่ได้เป็นผู้มีถิ่นที่อยู่ในปีภาษีสามปีก่อนหน้าเลย หรือถ้าทำงานเต็มเวลาในต่างประเทศและอยู่ในสหราชอาณาจักรน้อยกว่า 91 วัน โดยในจำนวนนั้นทำงานไม่เกิน 30 วัน ระหว่างเส้นเหล่านี้ จะใช้เกณฑ์ “sufficient ties” (ความผูกพันที่เพียงพอ) ชั่งจำนวนวันกับความผูกพันอย่างครอบครัวและงาน8
อินเดีย: จำนวนวันในปีภาษี และข้อยกเว้นสองข้อ คุณเป็นผู้มีถิ่นที่อยู่ทางภาษีในอินเดียสำหรับปีภาษีหนึ่ง ถ้าอยู่ที่นั่น 182 วันขึ้นไป หรือ 60 วันขึ้นไปและรวม 365 วันขึ้นไปในสี่ปีก่อนหน้า พลเมืองอินเดียที่ออกไปทำงานต่างประเทศจะเป็นผู้มีถิ่นที่อยู่ก็ต่อเมื่อครบ 182 วันเท่านั้น พลเมืองอินเดียหรือผู้มีเชื้อสายอินเดียที่กลับมาเยี่ยมอินเดียจะเป็นผู้มีถิ่นที่อยู่ถ้าอยู่ 182 วันขึ้นไป หรืออยู่ 120 วันบวก 365 วันในสี่ปีก่อนหน้าโดยที่มีรายได้ที่ไม่ได้มาจากต่างประเทศเกิน ₹1.5 ล้าน พลเมืองที่มีรายได้แบบนั้นเกิน ₹1.5 ล้านและไม่ต้องเสียภาษีในประเทศอื่นเลย ถือว่าเป็นผู้มีถิ่นที่อยู่โดยไม่ต้องนับวัน9 9 ย้ายกลับไทย: เช็กลิสต์เรื่องเงินสำหรับคนไทยที่ทำงานต่างประเทศ
สหรัฐอเมริกา: สัญชาติ กรีนการ์ด หรือจำนวนวัน พลเมืองอเมริกันเสียภาษีตามที่อธิบายข้างต้นไม่ว่าจะอยู่ที่ไหน คนที่ไม่ใช่พลเมืองจะเป็นผู้มีถิ่นที่อยู่ทางภาษีเมื่อถือกรีนการ์ด หรือผ่านเกณฑ์ substantial presence test (การอยู่จริงอย่างมีนัยสำคัญ) คืออยู่ในสหรัฐฯ อย่างน้อย 31 วันในปีปัจจุบัน และรวม 183 วันในสามปี โดยนับทุกวันของปีนี้ หนึ่งในสามของวันในปีที่แล้ว และหนึ่งในหกของวันในปีก่อนหน้านั้น10 10
UAE: ไม่มีภาษีเงินได้ แต่มีหนังสือรับรองเมื่อต้องใช้ UAE ไม่เก็บภาษีเงินได้บุคคลธรรมดา11 หนังสือรับรองถิ่นที่อยู่ทางภาษี (Tax Residency Certificate) ให้ผู้ที่อยู่ในประเทศ 183 วันขึ้นไป ผู้ที่อยู่ 90 ถึง 182 วันและมีงาน ธุรกิจ หรือที่พักอาศัยถาวรใน UAE หรือผู้ที่แสดงได้ว่าถิ่นที่อยู่ตามปกติและศูนย์กลางผลประโยชน์ทางการเงินและส่วนตัวอยู่ใน UAE สำหรับคนที่ไม่มีเลขทะเบียนภาษี ค่าพิจารณาคือ AED 1,000 บวกค่ายื่นคำขอ AED 50 และจะได้หนังสือรับรองแบบอิเล็กทรอนิกส์ภายใน 10 วันทำการหลังยื่นคำขอครบถ้วน12
จำนวนวันในหนึ่งปีที่ทำให้เป็นผู้มีถิ่นที่อยู่ทางภาษี: เกณฑ์หลัก และเส้นที่ต่ำกว่าซึ่งเงื่อนไขอื่นเป็นตัวตัดสิน
สหราชอาณาจักร 183 days 16 days อินเดีย 182 days 60 days สหรัฐอเมริกา 183 days 31 days สหรัฐอาหรับเอมิเรตส์ 183 days 90 days
สหราชอาณาจักร: ต่ำกว่า 16 วันถือว่าไม่ได้มีถิ่นที่อยู่โดยอัตโนมัติ (46 วันถ้าไม่ได้เป็นผู้มีถิ่นที่อยู่ในปีภาษีสามปีก่อนหน้า) สูงกว่านั้น ถ้าไม่เข้าเกณฑ์อัตโนมัติอื่น จะใช้เกณฑ์ sufficient ties ชั่งจำนวนวันกับความผูกพันอย่างครอบครัวและงาน อินเดีย: 60 วันบวก 365 วันในสี่ปีก่อนหน้า (120 วันสำหรับพลเมืองที่กลับมาเยี่ยมและมีรายได้ในอินเดียเกิน ₹1.5 ล้าน) สหรัฐฯ: ขั้นต่ำ 31 วัน และ 183 วันแบบถ่วงน้ำหนักในสามปี UAE: 90 วันเมื่อมีงาน ธุรกิจ หรือบ้านถาวรใน UAE 8 ,9 ,10 ,12 ตัวเลขในแผนภูมินี้ กราฟนี้แสดงให้เห็นว่าทำไมเส้นที่ต่ำกว่าจึงทำให้คนพลาด แทบทุกคนรู้เรื่องครึ่งปี แต่น้อยคนรู้เรื่องเส้นที่สอง คนคนหนึ่งยังอาจเป็นผู้มีถิ่นที่อยู่ทางภาษีของสองประเทศพร้อมกันตามกฎหมายของแต่ละประเทศ ซึ่งต้องตัดสินด้วยกฎชี้ขาด (tie-breaker) ในอนุสัญญาภาษีซ้อนระหว่างสองประเทศนั้น และตรงนี้เองที่ผู้เชี่ยวชาญคุ้มค่าจ้าง
ทำไมบุคคลอเมริกันในต่างประเทศต้องเจอกฎ PFIC สำหรับคนอเมริกันที่อาศัยอยู่นอกสหรัฐฯ เรื่องที่สร้างค่าใช้จ่ายไม่คาดคิดมากที่สุดมักเป็นกองทุน บริษัทต่างชาติจะเป็น บริษัทลงทุนต่างชาติแบบ passive (passive foreign investment company หรือ PFIC) ถ้ารายได้รวม 75% ขึ้นไปเป็นรายได้จากการลงทุน (passive income) หรือถ้าสินทรัพย์อย่างน้อย 50% สร้างรายได้แบบนั้น13 13
นอกจากนั้นยังมีรายงานบัญชีต่างประเทศอีกสองฉบับ ต้องยื่น FBAR (รายงานบัญชีการเงินในต่างประเทศ) ถ้ามูลค่ารวมของบัญชีการเงินต่างประเทศของบุคคลอเมริกันเกิน $10,000 ณ เวลาใดก็ได้ในปี ส่วน Form 8938 มีเกณฑ์สูงกว่าซึ่งขึ้นกับสถานภาพสมรสและว่าคุณอยู่ในสหรัฐฯ หรือต่างประเทศ และฉบับหนึ่งใช้แทนอีกฉบับไม่ได้14 14
เมื่อไรที่บุคคลอเมริกันต้องรายงานบัญชีและทรัพย์สินในต่างประเทศ: เกณฑ์เป็นดอลลาร์
FBAR บุคคลอเมริกันทุกคน $10,000 Form 8938 โสด อยู่ในสหรัฐฯ $50,000 $75,000 Form 8938 $100,000 $150,000 Form 8938 โสด $200,000 $300,000 Form 8938 $400,000 $600,000
ต้องยื่นเมื่อมูลค่าเกินเกณฑ์ข้อใดข้อหนึ่ง FBAR มีแค่เกณฑ์ ณ เวลาใดก็ได้ คิดจากมูลค่ารวมของบัญชีต่างประเทศทุกบัญชี การอยู่ต่างประเทศทำให้เกณฑ์ของ Form 8938 สูงขึ้น แต่ไม่ได้ยกเลิกเกณฑ์ 14 ตัวเลขในแผนภูมินี้ สิ่งที่ NRI (คนอินเดียที่อยู่ต่างประเทศ) ต้องทำ แจ้งธนาคารในอินเดียเมื่อสถานะของคุณเปลี่ยน เมื่อผู้มีถิ่นที่อยู่ในอินเดียกลายเป็นผู้มีถิ่นที่อยู่นอกอินเดีย บัญชีเดิมแบบผู้มีถิ่นที่อยู่ควรเปลี่ยนเป็นบัญชี NRO (บัญชีเงินฝากของคนอินเดียที่อยู่ต่างประเทศ)15 รู้จักบัญชีสองประเภท เงินในบัญชี NRE ส่งออกนอกประเทศได้ และดอกเบี้ยได้รับยกเว้นภาษีเงินได้ของอินเดีย ส่วนบัญชี NRO ใช้เก็บรายได้และเงินค้างรับที่เกิดขึ้นในอินเดีย และ NRI ส่งยอดในบัญชีออกนอกประเทศได้ไม่เกิน USD 1 ล้าน ตามเงื่อนไขที่กำหนด15 ตอบแบบรับรองตนเองตามจริงทุกที่ ธนาคารและบริษัทจัดการกองทุนทั้งในอินเดียและต่างประเทศจะถามว่าคุณมีถิ่นที่อยู่ทางภาษีที่ไหน เพื่อใช้กับ CRS และ FATCA เมื่อสถานะเปลี่ยนให้แจ้งใหม่ แบบฟอร์มที่ไม่เป็นปัจจุบันทำให้รายงานไปผิดประเทศนับจำนวนวันทุกปี เกณฑ์ของอินเดียกับของสหราชอาณาจักรใช้ปีภาษีต่างกัน คือเมษายนถึงมีนาคม และ 6 เมษายนถึง 5 เมษายน8 ขอหลักฐานถิ่นที่อยู่จากประเทศที่คุณอาศัยอยู่ ถ้าการขอสิทธิตามอนุสัญญาหรือแบบฟอร์มใดให้แสดงถิ่นที่อยู่ หนังสือรับรองจากประเทศนั้นเป็นหลักฐานที่ใช้กันทั่วไป และ UAE ออกให้เพื่อการนี้โดยเฉพาะ12 เอกสารที่ควรเก็บไว้ บันทึกจำนวนวันที่อยู่ในแต่ละประเทศ แยกเป็นรายปี เช่น ตราประทับในหนังสือเดินทาง บัตรขึ้นเครื่อง หรือรายงานการเข้าออกประเทศอย่างเป็นทางการ UAE ขอรายงานนี้ประกอบคำขอหนังสือรับรองด้วย12 หลักฐานการทำงานเต็มเวลาในต่างประเทศ เช่น สัญญาจ้างและสลิปเงินเดือน ซึ่งเกณฑ์อยู่ต่างประเทศของสหราชอาณาจักรใช้ตัดสิน8 หนังสือรับรองถิ่นที่อยู่ทางภาษีทุกฉบับ ที่เคยได้รับ และสำเนาแบบรับรองตนเองของ CRS และ FATCA ที่คุณเคยลงนามยอดคงเหลือปลายปีและยอดสูงสุด ของทุกบัญชีในต่างประเทศ เพราะการรายงานของสหรัฐฯ ดูทั้งวันสุดท้ายของปีและ ณ เวลาใดก็ได้ในปี14 รายงานของกองทุนและหลักฐานการซื้อ โดยเฉพาะสำหรับบุคคลอเมริกันที่ถือกองทุนนอกสหรัฐฯหนังสือแจ้งเปลี่ยนประเภทบัญชีในอินเดีย เป็น NRO, NRE หรือบัญชีผู้มีถิ่นที่อยู่ พร้อมวันที่ลองกับตัวเลขของคุณเอง · พอร์ตโฟลิโอ แทร็กเกอร์
ใส่ทุกบัญชี เงินฝาก และหลักทรัพย์ที่ถือ พร้อมประเทศที่อยู่และสกุลเงินของตัวเองไว้ในรายการ แผนจะเก็บรายการนี้ไว้ในที่เดียว เป็นจุดเริ่มต้นสำหรับกรอกแบบรับรองตนเอง ยื่น FBAR หรือนัดคุยกับนักบัญชีของคุณ
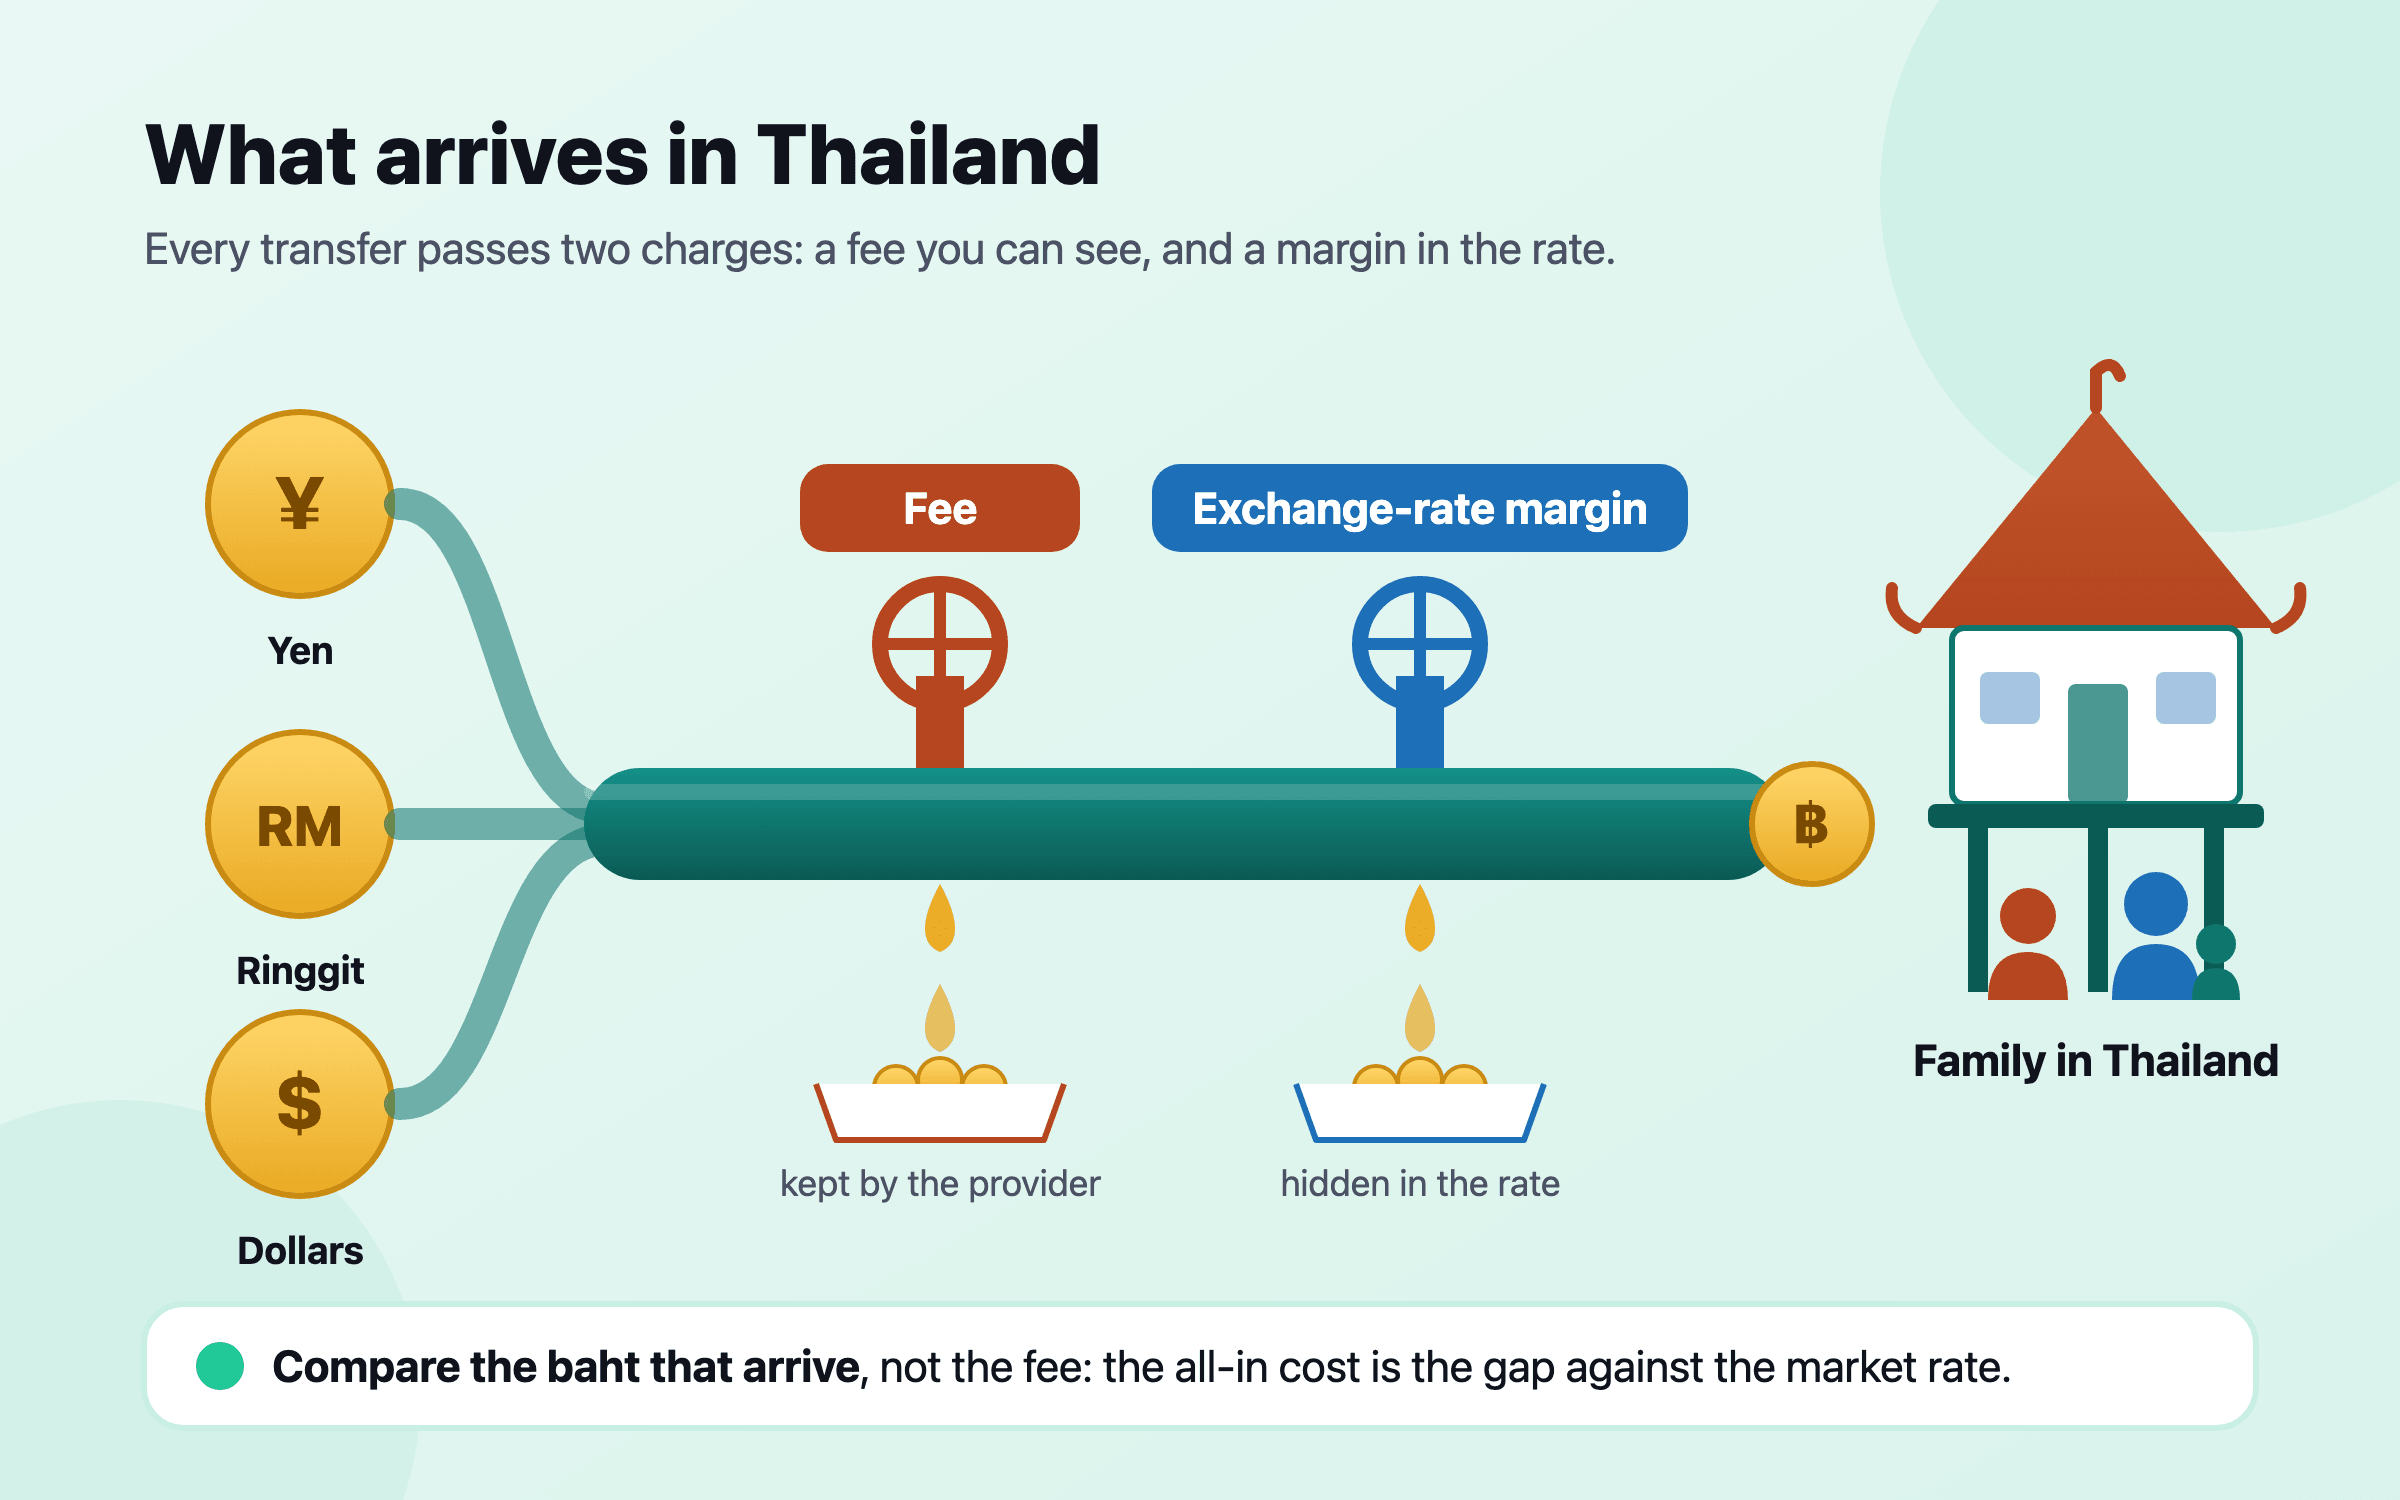
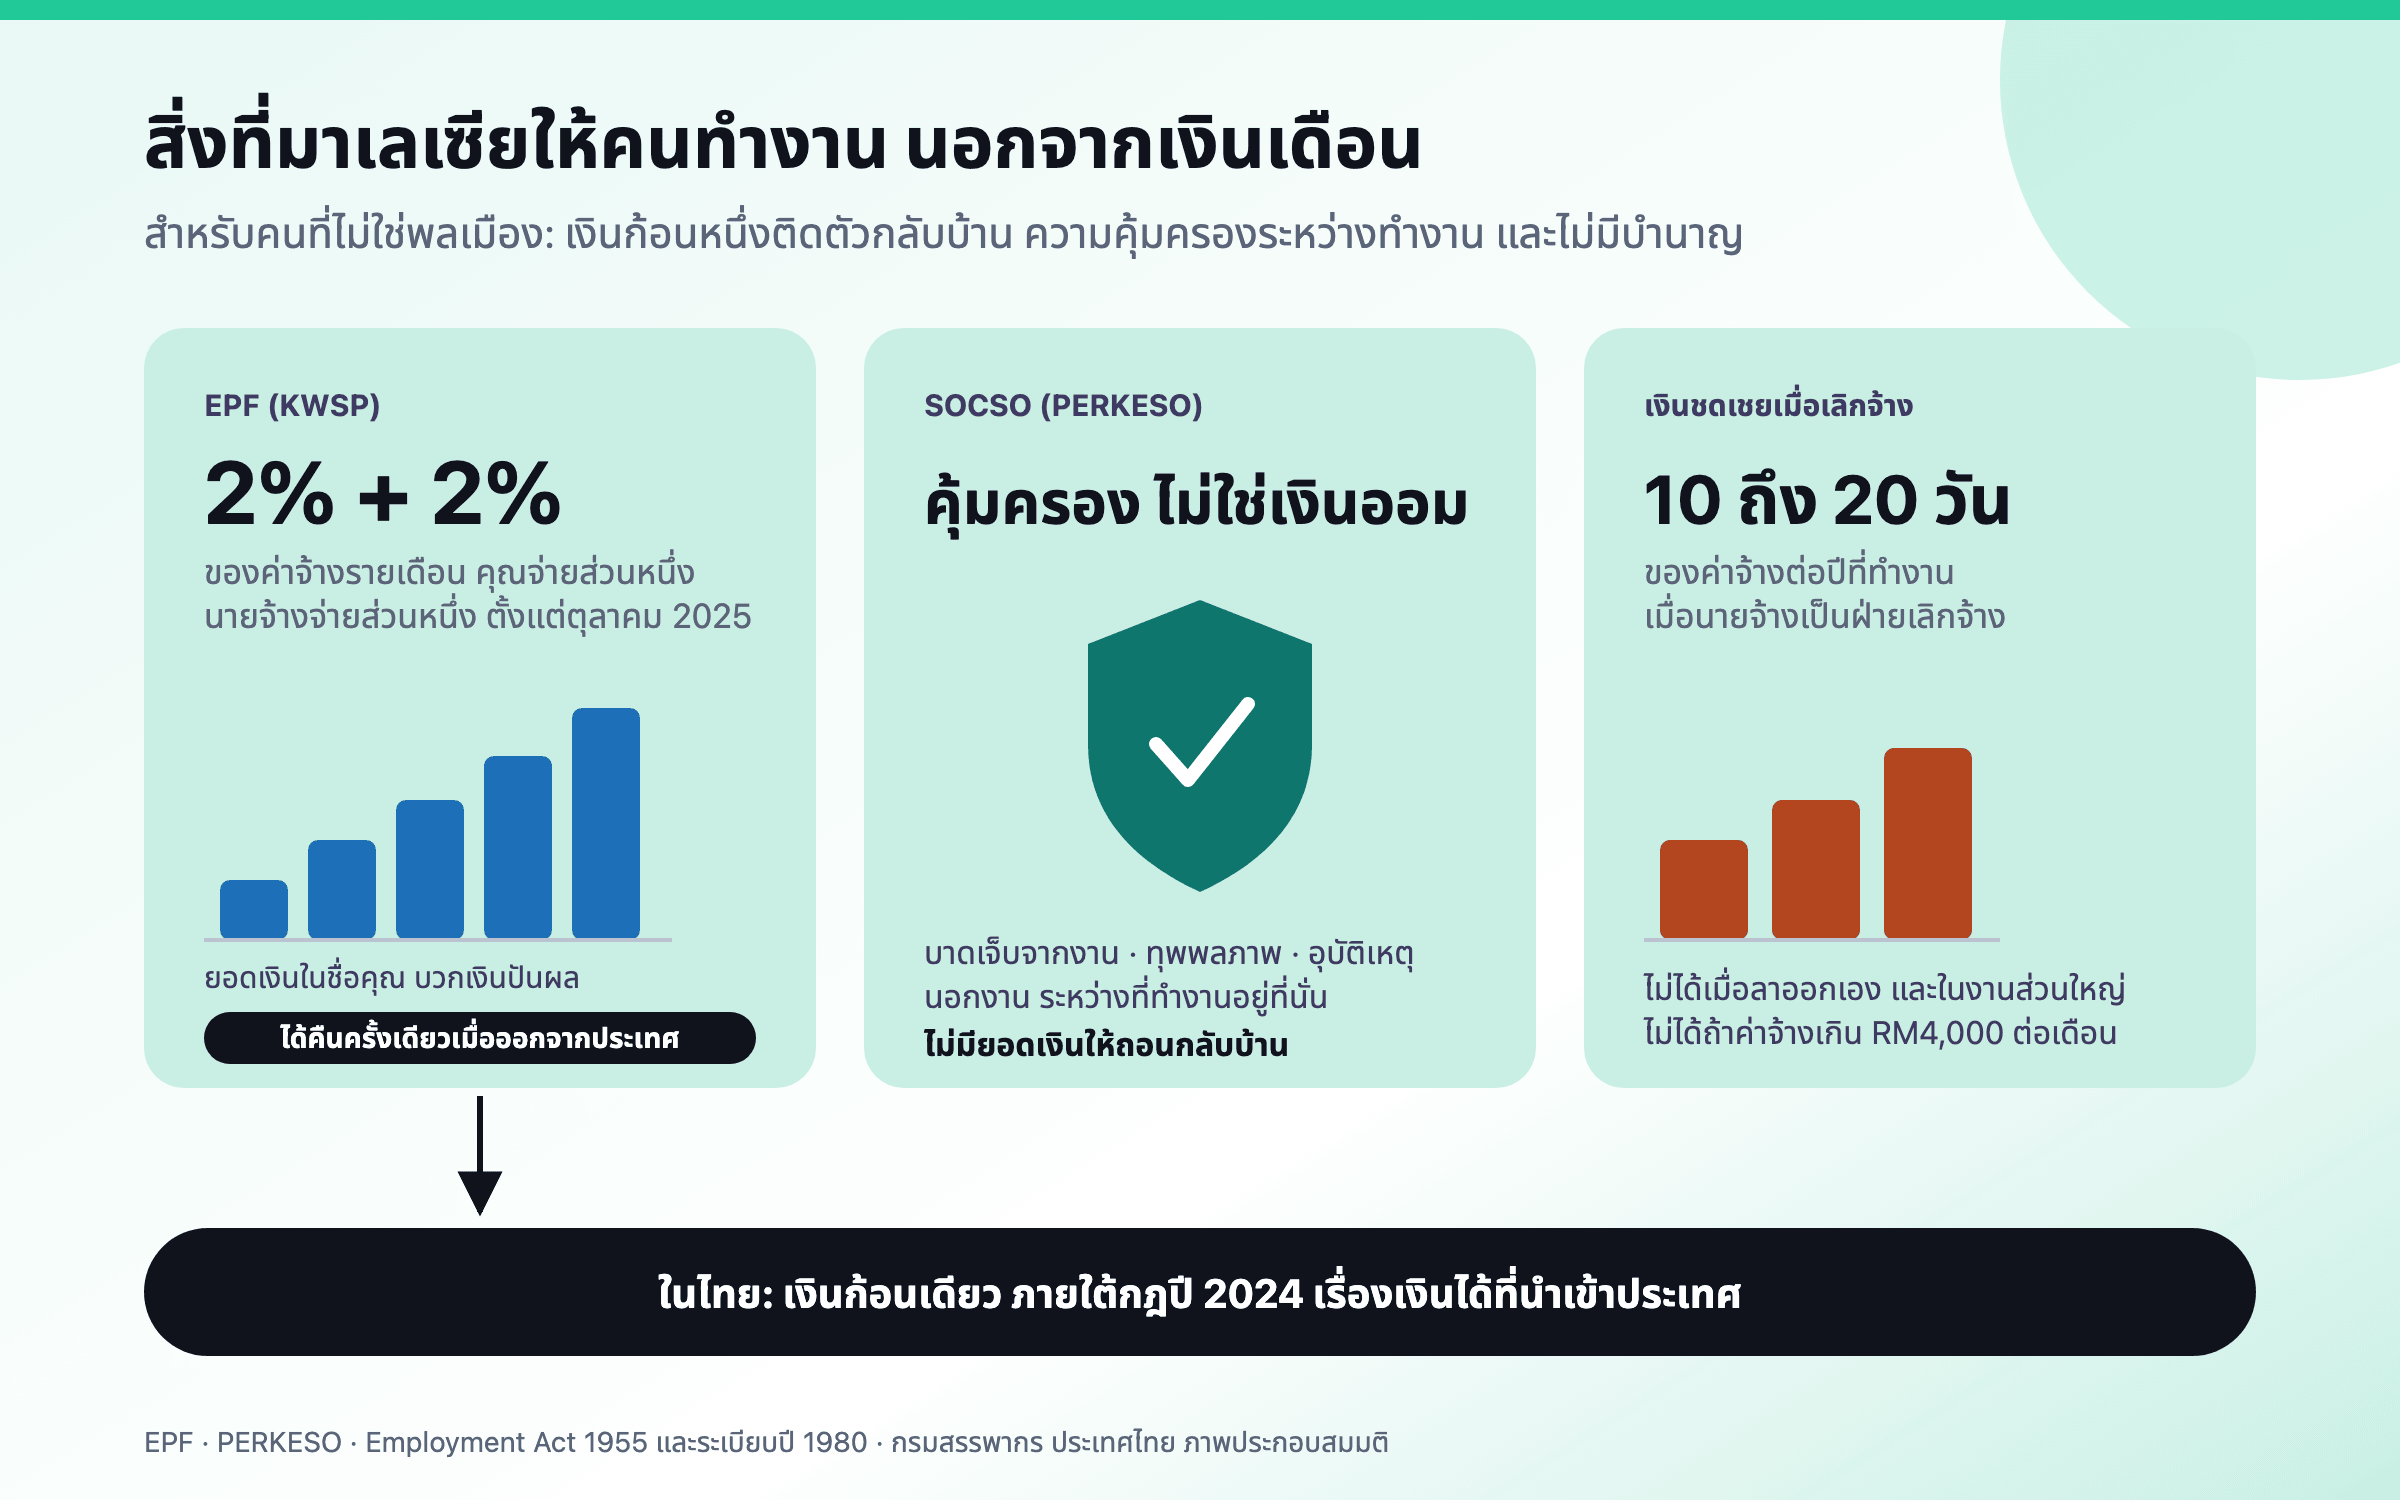
เปิดใน Nivritee ใช้ฟรี → เรื่องทั้งหมดนี้ไม่ใช่เหตุผลที่จะเลี่ยงการถือเงินในหลายประเทศ แต่เป็นเหตุผลที่ต้องเก็บรายการให้ครบและเอกสารให้เป็นปัจจุบัน สุดท้ายแล้วคุณจะใช้เงินนี้ที่ไหน เป็นคนละคำถามกับว่าวันนี้เสียภาษีที่ไหน และคำถามนั้นเป็นตัวกำหนดว่าควรวัดเงินออมในสกุลเงินไหน ดู การลงทุนกระจุกในประเทศตัวเองกับความเสี่ยงค่าเงิน และ ส่งเงินกลับบ้านที่ไทย เสียค่าใช้จ่ายจริงเท่าไร คนไทยที่ทำงานในมาเลเซียอ่าน ทำงานในมาเลเซีย: EPF SOCSO และการย้ายกลับไทย ได้ด้วย
ลองกับตัวเลขของคุณเอง · แฟมิลี่ ไฟแนนซ์
เชิญนักบัญชี (CA) ของคุณมาดูแผนแบบดูได้อย่างเดียว โดยเลือกเองว่าจะให้เห็นส่วนไหนบ้าง ก่อนนัดคุยกัน ทั้งสองฝ่ายจะได้ใช้รายการบัญชีและประเทศชุดเดียวกัน
เปิดใน Nivritee ใช้ฟรี → Nivritee ช่วยอย่างไร · แฟมิลี่ ไฟแนนซ์
วางแผนการเงินครอบครัวสำหรับคู่ชีวิต โดยคุณเลือกเองว่าจะแชร์อะไร
แฟมิลี่ ไฟแนนซ์ (วางแผนการเงินร่วมกันในครอบครัว) เก็บแผนเดียวสำหรับทั้งครัวเรือน ทุกบัญชี เงินฝาก และเงินกู้ระบุว่าเป็นของคุณ ของคู่ชีวิต หรือใช้ร่วมกัน และให้คุณเชิญคู่ชีวิตมาใช้แผนร่วมกัน รวมถึงเชิญสมาชิกครอบครัว นักบัญชี (CA) หรือทนายความมาดูแบบดูได้อย่างเดียว โดยคุณเลือกเองว่าแต่ละคนเห็นส่วนไหน แฟมิลี่ ไฟแนนซ์ไม่ได้เตรียมแบบแสดงรายการภาษี ไม่ได้ตัดสินถิ่นที่อยู่ และไม่ได้ให้คำแนะนำด้านภาษี แต่ทำให้คนที่ต้องรู้ว่าคุณถืออะไรและถือไว้ที่ไหนมองเห็นได้ ใช้ฟรี สร้างแผนของคุณ
แฟมิลี่ ไฟแนนซ์ ทำงานอย่างไร → เริ่มใช้ฟรี