ในเดือนที่แย่ ทางเลือกดูเหมือนมีแค่ทั้งหมดหรือไม่มีเลย แต่ความจริงไม่ใช่ สำหรับคู่ชีวิตคู่หนึ่งในอุบลราชธานีที่เหลือเวลาอีก 18 ปี (ตัวอย่างประกอบ) การพัก DCA เดือนละ ฿16,000 ไว้หกเดือนยังเหลือ 97% ของแผนและช้าลงราวสี่เดือน ขณะที่การเลิกถาวรเหลือเพียง 52% การพักมักเป็นทางที่ถูก ถ้ามันช่วยให้มีเงินสดพอที่จะไม่ต้องขายเงินลงทุนระยะยาวตอนตลาดตก
คำตอบสั้นๆ: เดือนที่หนักเป็นเหตุผลให้ดูแลปีนี้ ไม่ใช่เหตุผลให้ฉีกแผนอีกสิบแปดปีข้างหน้าทิ้ง ในตัวอย่างด้านล่าง คู่ชีวิตที่พัก DCA (ลงทุนยอดเท่ากันทุกเดือน) เดือนละ ฿16,000 ไว้หกเดือน จะจบที่ 97% ของเงินก้อนที่แผนคาดไว้ ช้าไปราวสี่เดือน แต่ถ้าเลิกถาวรจะเหลือ 52% และต้องใช้เวลาเพิ่มอีกราวเจ็ดปีกว่าจะตามทัน1 สิ่งที่ตัดสินว่าควรทำอะไรคือ มีเงินสดกั้นระหว่างครอบครัวกับการถูกบังคับให้ขายมากแค่ไหน และตัวแผนเองมีอะไรเปลี่ยนไปหรือเปล่า ไม่ใช่ว่าตลาดทำอะไรในสัปดาห์นี้
₹324.9 พันล้าน2
ยอดลงทุนผ่าน SIP ในอินเดียเดือนกันยายน 2026 สูงสุดเป็นประวัติการณ์
78.5%3
อัตราการหยุด SIP ในเดือนกันยายน ลดลงจาก 81.1% ในเดือนสิงหาคม
−6.06%4
ดัชนี Nifty 50 ของอินเดียในเดือนกันยายน 2026 จาก 24,080 เหลือ 22,620
3.7%5
ราคาผู้บริโภคสหรัฐฯ ในรอบหนึ่งปีถึงเดือนกันยายน 2026
นุ่นกับเอกอยู่ที่อุบลราชธานีกับลูกสาววัยเก้าขวบ ทั้งคู่เป็นตัวอย่างประกอบ ตัวเลขกลมๆ ของพวกเขาก็เช่นกัน คือมีเงินในกองทุนรวมหุ้น ฿1.8 ล้าน ลงทุนแบบ DCA (ลงทุนยอดเท่ากันทุกเดือน) ในกองทุนหุ้นไทยเดือนละ ฿16,000 และมีแผนที่คาดว่าจะถึงอิสรภาพทางการเงินในอีก 18 ปี DCA ของพวกเขาทำมาหกปีแล้ว ในสัปดาห์แรกของเดือนตุลาคม บริษัทของเอกแจ้งพนักงานว่าจะตรึงการขึ้นเงินเดือนไว้จนถึงเดือนเมษายน นุ่นเปิดแอปกองทุนตอนตีสอง เห็นว่าพอร์ตต่ำกว่าเมื่อเดือนมีนาคม แล้วพิมพ์คำว่า “หยุด DCA” ลงในช่องค้นหา เธอไม่ได้กดปุ่ม บทความนี้คือสิ่งที่ทั้งคู่คิดคำนวณกันแทน
เดือนนี้จริงๆ แล้วเป็นอย่างไร
การเรียกชื่อพายุให้ชัดเป็นเรื่องที่ควรทำ เพราะความกลัวแบบลอยๆ ดูใหญ่กว่ารายการที่เขียนออกมาเสมอ ในอินเดีย ดัชนี Nifty 50 ร่วง 6.06% ในเดือนกันยายน 2026 จาก 24,080.40 จุดเมื่อวันที่ 31 สิงหาคม เหลือ 22,620.45 จุดเมื่อวันที่ 30 กันยายน ขณะที่ราคาสัญญาซื้อขายล่วงหน้าน้ำมันดิบเบรนต์ขึ้น 8.33% เป็น $98.03 ต่อบาร์เรล4 วันที่ 7 ตุลาคม ธนาคารกลางอินเดีย (RBI) ขึ้นอัตราดอกเบี้ยนโยบาย (repo rate) หนึ่งในสี่จุดเป็น 5.50% และเปลี่ยนจุดยืนเป็น “คุมเข้มอย่างค่อยเป็นค่อยไป” บันทึกการประชุมของคณะกรรมการชี้ถึงราคาน้ำมันดิบที่แกว่งแรงจากความขัดแย้งในเอเชียตะวันตก และคาดการณ์เงินเฟ้อผู้บริโภคปีงบประมาณ 2026-27 ไว้ที่ 5.2%6 หลังการตัดสินใจแบบนี้ สินเชื่อบ้านดอกเบี้ยลอยตัวมักแพงขึ้น และเงินฝากประจำมักได้ดอกเบี้ยมากขึ้นเล็กน้อย แม้ธนาคารจะปรับตามอย่างล่าช้า
ในสหรัฐฯ ธนาคารกลางสหรัฐ (Fed) ขึ้นกรอบอัตราดอกเบี้ยเป้าหมายหนึ่งในสี่จุดเป็น 3.75–4% เมื่อวันที่ 16 กันยายน ด้วยมติเอกฉันท์7 วันที่ 28 ตุลาคม Fed คงไว้ที่ระดับนั้นด้วยคะแนนสิบต่อสอง สองคนที่เห็นต่างคือ Lisa Cook และ Beth Hammack ต้องการขึ้นอีก และแถลงการณ์ระบุตรงๆ ว่าเงินเฟ้อ “ยังอยู่ในระดับสูง”8 ราคาผู้บริโภคเดือนกันยายนสูงกว่าปีก่อน 3.7% โดยน้ำมันเบนซินขึ้น 34.2% ส่วนราคาที่ไม่รวมอาหารและพลังงานขึ้น 2.6%5 ครัวเรือนอเมริกันรู้สึกได้ ดัชนีความเชื่อมั่นของ Conference Board ลดลงเหลือ 84.2 ในเดือนกันยายน ซึ่ง AP รายงานว่าต่ำสุดนับตั้งแต่เดือนเมษายน 2014 ก่อนฟื้นเป็น 91.7 ในเดือนตุลาคม9 นายจ้างประกาศเลิกจ้าง 43,281 ตำแหน่งในเดือนกันยายน น้อยที่สุดสำหรับเดือนกันยายนนับตั้งแต่ปี 2022 แต่แผนรับคนเพิ่ม 90,787 ตำแหน่งก็ต่ำที่สุดสำหรับเดือนกันยายนนับตั้งแต่ปี 201110 คนถูกเลิกจ้างน้อยและคนถูกจ้างใหม่ก็น้อย คือส่วนผสมที่ทำให้การตรึงเงินเดือนรู้สึกเหมือนสัญญาณเตือน
ไม่ใช่ธนาคารกลางทุกแห่งที่ขยับ ธนาคารแห่งประเทศไทยคงอัตราดอกเบี้ยนโยบายไว้ที่ 1.00% เมื่อวันที่ 28 ตุลาคม คาดการณ์เศรษฐกิจปี 2026 โต 2.4% และคาดว่าเงินเฟ้อทั่วไปปีนี้จะเฉลี่ย 2.1%11 สำหรับครอบครัวไทย แรงกดดันของเดือนนี้มาทางราคาพลังงานและทางตลาดดอลลาร์ที่เงินออมอาจลงทุนอยู่ มากกว่ามาจากค่างวดที่แพงขึ้น หุ้นไทยก็มีเดือนที่หนักเช่นกัน ดัชนี SET ปิดสิ้นเดือนกันยายนที่ 1,559.01 จุด ลดลง 2.3% จากเดือนก่อน แต่ยังสูงกว่าสิ้นปี 2025 อยู่ 23.8%12 เดือนที่ตลาดร่วงจึงเป็นเพียงเดือนหนึ่งในปีที่ตลาดยังขึ้นมามาก
อัตราดอกเบี้ยนโยบายของธนาคารกลางสามแห่ง ก่อนและหลังการประชุมเดือนกันยายนและตุลาคม 2026
- ก่อนการตัดสินใจ %
- ณ 31 ตุลาคม 2026 %
Fed ขึ้นดอกเบี้ยเมื่อวันที่ 16 กันยายน และคงไว้เมื่อวันที่ 28 ตุลาคม RBI ขึ้นเมื่อวันที่ 7 ตุลาคม ธนาคารแห่งประเทศไทยคงไว้เมื่อวันที่ 28 ตุลาคม ดอกเบี้ยที่สูงขึ้นทำให้ค่างวดเงินกู้ลอยตัวและดอกเบี้ยเงินฝากสูงขึ้น แต่ไม่ได้บอกอะไรเลยว่าตลาดจะไปทางไหนต่อ 7,8,6,11ตัวเลขในแผนภูมินี้
นี่คือส่วนของข่าวที่ช่วยได้ ชาวอินเดียผ่านเรื่องแบบนี้มาแล้วครั้งหนึ่งในปี 2026 เดือนมีนาคม ดัชนี Nifty ร่วง 11.3% และมี SIP (ลงทุนยอดเท่ากันทุกเดือน คล้าย DCA) ที่ปิดหรือครบกำหนดมากกว่าที่เปิดใหม่ คือ 5,338,000 รายการ เทียบกับรายการใหม่ 5,282,000 รายการ อัตราการหยุดราว 101%13 แต่เงินก็ยังไหลเข้า ยอดลงทุนเดือนกันยายน ₹324.9 พันล้าน สูงเป็นประวัติการณ์ เพิ่มจาก ₹322.97 พันล้านในเดือนสิงหาคม2 และอัตราการหยุดลดลงเหลือ 78.5% โดยมี SIP ปิดหรือครบกำหนด 4,968,000 รายการ เทียบกับที่ลงทะเบียนใหม่ 6,326,000 รายการ3 อัตรานี้นับรวม SIP ที่แค่ครบกำหนดตามวันสิ้นสุดด้วย จึงทำให้ภาพความตื่นตระหนกดูมากเกินจริง ครัวเรือนส่วนใหญ่ในเดือนที่หนักกว่านี้ก็ยังลงทุนต่อ
สี่ทางเลือก คำนวณให้ดู
นุ่นจดสิ่งที่ทั้งคู่ทำได้จริงไว้ คือ ลงทุนต่อเหมือนเดิม พัก DCA หกเดือนแล้วเริ่มใหม่ เลิกถาวร หรือถอนเงินออกมา ฿2 แสนตอนนี้เพื่อให้รู้สึกปลอดภัยขึ้น จะเทียบกันอย่างยุติธรรมต้องใช้ผลตอบแทนสมมติตัวเดียว ในที่นี้ใช้ 10% ต่อปีเป็นตัวเลขกลมๆ สำหรับกองทุนหุ้นในระยะยาว นี่เป็นสมมติฐาน ไม่ใช่การพยากรณ์ ประเด็นอยู่ที่ลำดับของทางเลือก ซึ่งยังเป็นแบบเดิมไม่ว่าจะใช้อัตราที่สมเหตุสมผลเท่าไร ทุกตัวเลขเป็นเงินบาทของปีที่เงินก้อนนั้นมาถึง คืออีก 18 ปีข้างหน้า ไม่ใช่เงินบาทวันนี้1
- แปลงอัตรารายปีเป็นรายเดือน 10% ต่อปีเท่ากับทบต้น 0.797% ต่อเดือน เพราะ 1.10 ยกกำลัง 1/12 ได้ 1.007971
- ให้เงินที่มีอยู่เติบโต ฿1.8 ล้าน เป็นเวลา 18 ปีที่ 10% เพิ่มเป็น 5.56 เท่า เป็น ฿10,007,8511
- ให้ DCA เติบโต เงินเดือนละ ฿16,000 ที่ลงทุนทุกสิ้นเดือนตลอด 216 เดือน แต่ละงวดทบต้นตามจำนวนเดือนที่เหลือ รวมได้ ฿9,149,4101
- รวมกัน ได้ ฿19,157,261 ถ้าลงทุนต่อ นี่คือตัวเลขที่ใช้วัดอีกสามทางเลือก1
- การพักตัดไปหกงวด รวม ฿96,000 แต่ละงวดมีเวลาเติบโตเหลือราว 210 เดือน รวมกันจึงจะกลายเป็น ฿519,166 หรือราว 5.4 เท่าของเงินที่ข้ามไป1
- การถอนเงินเอา ฿200,000 ที่มีเวลาเติบโตเต็ม 18 ปีออกไป จึงมีต้นทุน 5.56 เท่าของตัวเอง คือ ฿1,111,983 เมื่อถึงปลายทาง1
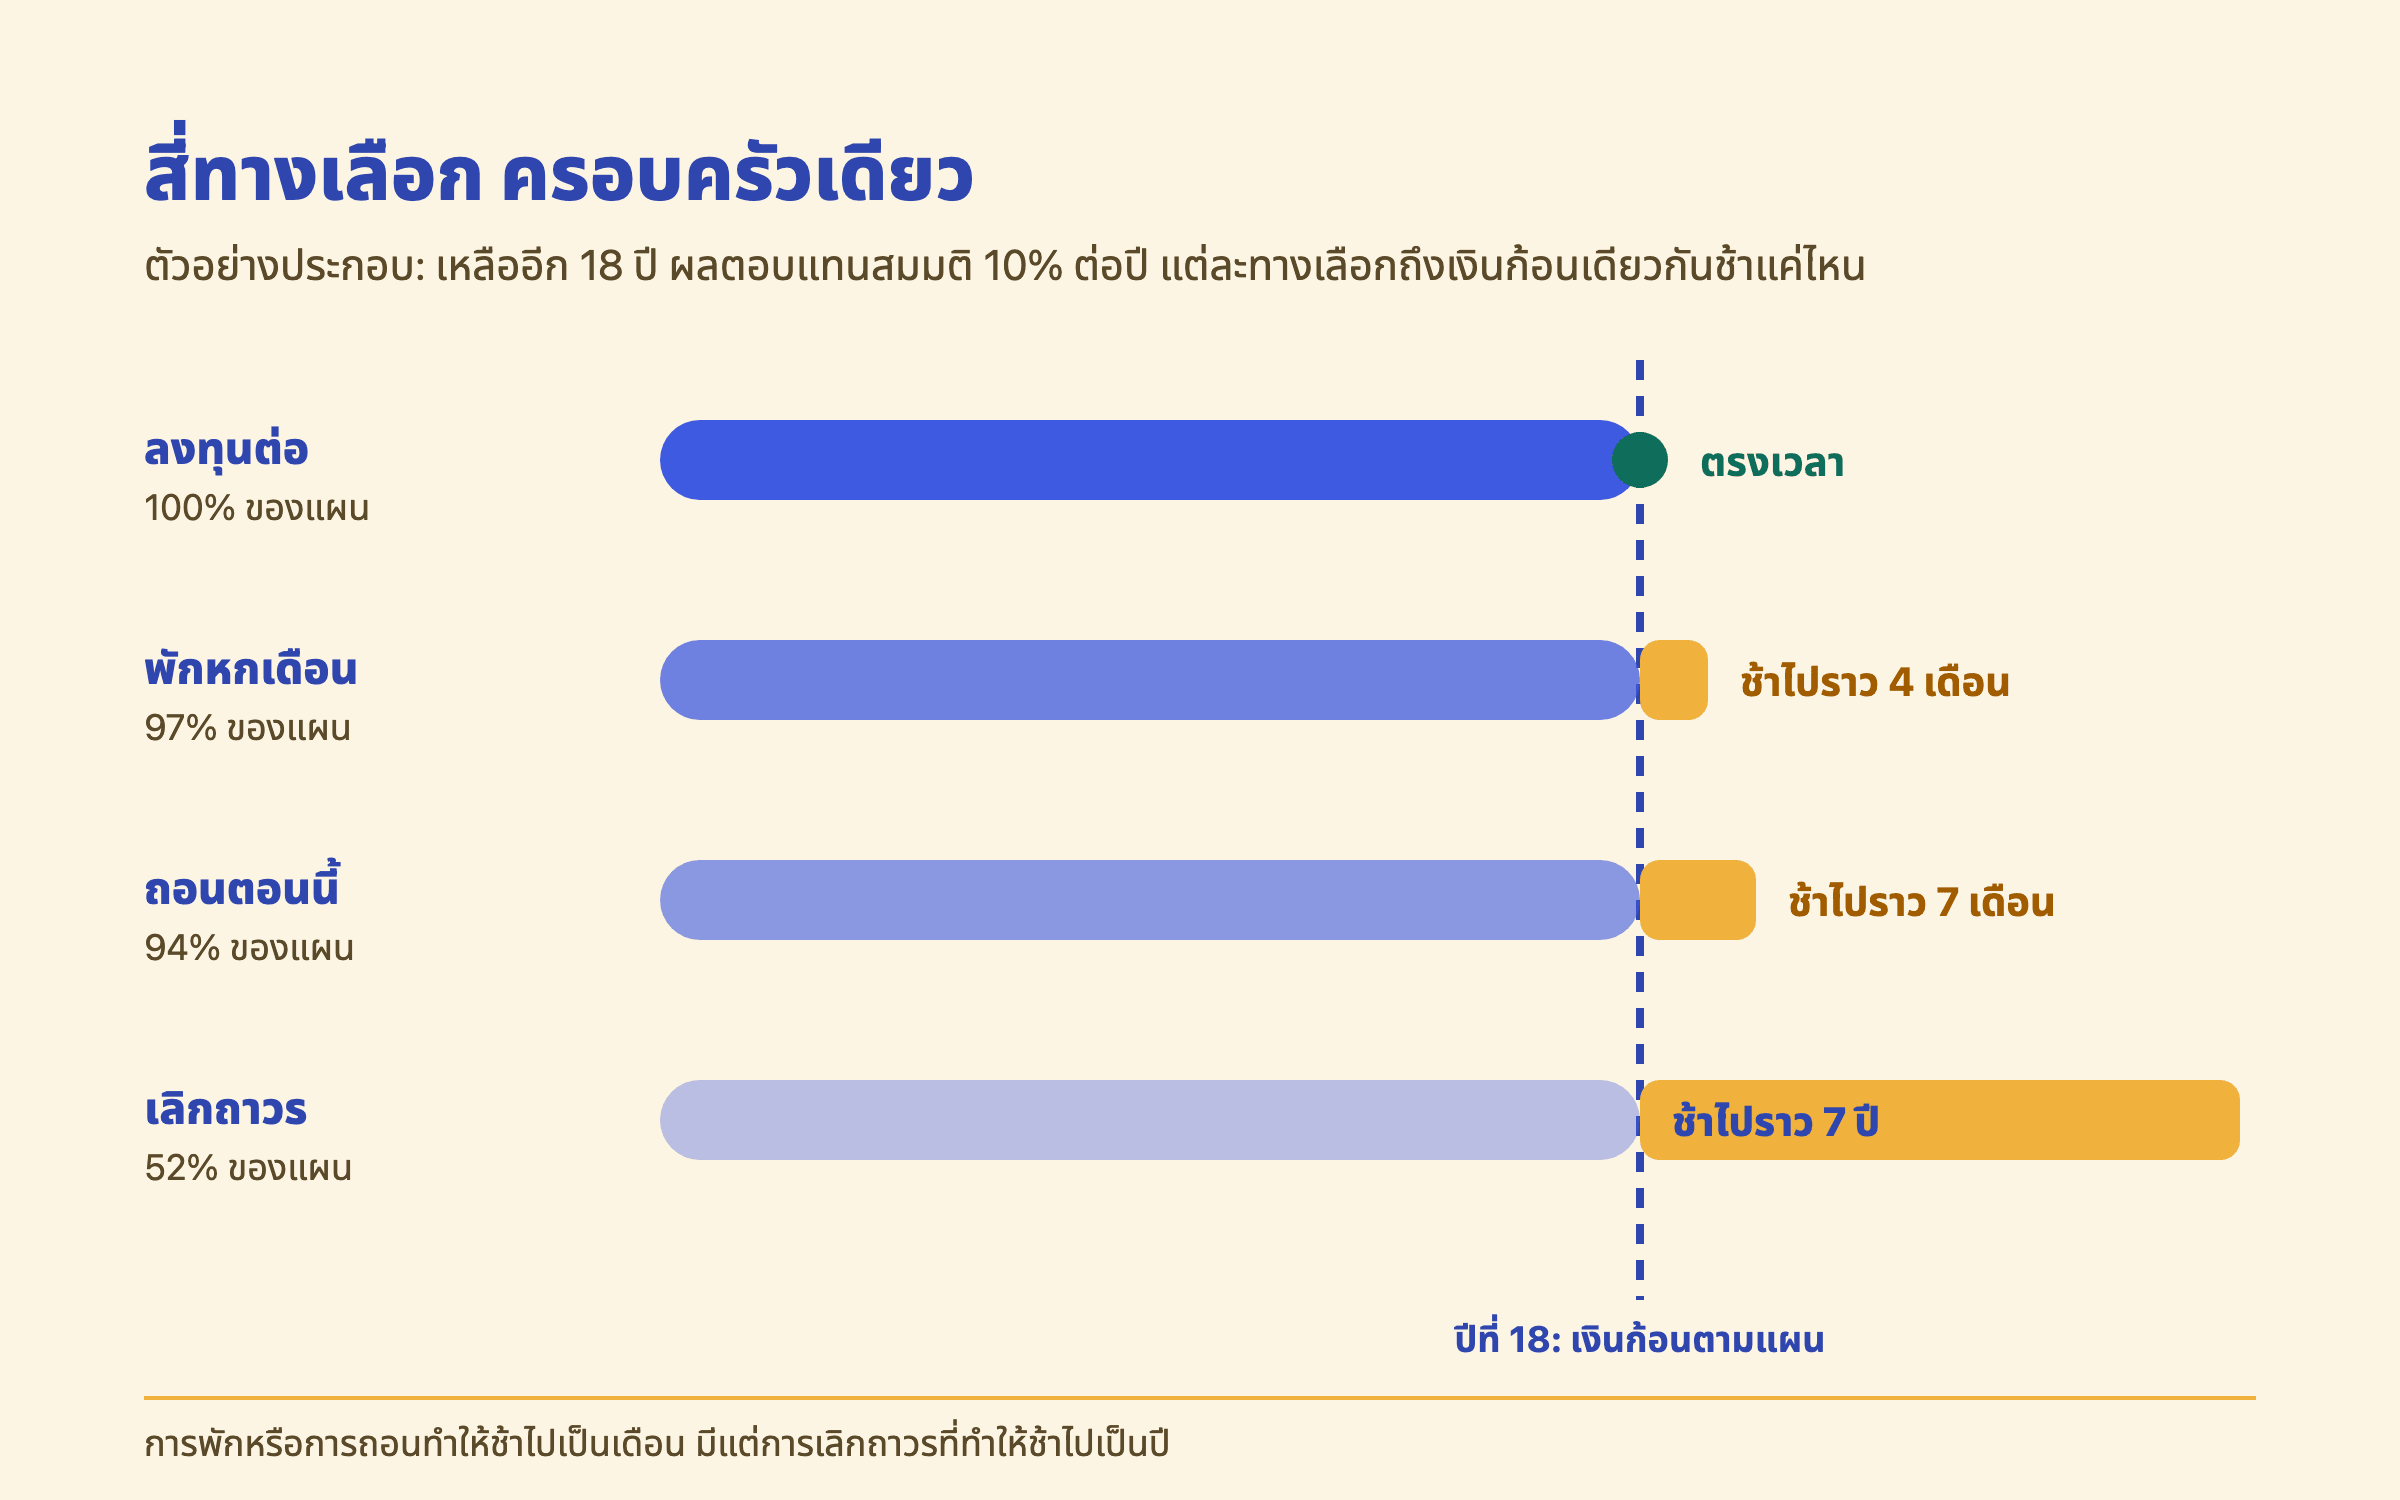 ครอบครัวเดียวกัน สี่ทางเลือก การพักและการถอนทำให้ช้าไปเป็นเดือน มีแต่การเลิกถาวรที่ทำให้ช้าไปเป็นปี
อ่านตารางช้าๆ เพราะมันบอกสองเรื่องพร้อมกัน การพักไม่ได้ฟรี เงิน ฿96,000 ที่ไม่ได้ลงทุนตอนนี้ จะกลายเป็น ฿519,166 ที่ไม่มีในวันข้างหน้า1 แต่ก็เล็กเมื่อเทียบกับทั้งหมด และเรียกคืนได้ แค่เริ่มใหม่แล้วลงทุนต่อเพิ่มอีกสี่เดือนก็ปิดช่องว่างได้ หรือจะเพิ่ม DCA อีกราวเดือนละ ฿8,600 ในปีแรกหลังเริ่มใหม่ เมื่อเงินเดือนกลับมาขยับ ก็ได้ผลเหมือนกัน1 การเลิกถาวรเป็นการตัดสินใจอีกแบบหนึ่ง มันทิ้งส่วนที่ใหญ่กว่าครึ่งของแผน คือส่วนที่ยังไม่ได้ลงเงิน และเงินที่ลงทุนไปแล้วจะต้องใช้เวลาเพิ่มอีกเกือบเจ็ดปีกว่าจะไปถึงด้วยตัวเอง
แต่ละทางเลือกสร้างเงินก้อนอย่างไร คิดเป็นสัดส่วนของยอดที่การลงทุนต่อทำได้ใน 18 ปี
- ลงทุนต่อ
- พักหกเดือน
- ถอนตอนนี้
- เลิกถาวร
ตัวอย่างประกอบ จากตัวอย่างที่คำนวณไว้ ที่ผลตอบแทนสมมติ 10% ต่อปี เส้นของการพักและการถอนวิ่งเกือบชิดเส้นการลงทุนต่อตลอดทาง ส่วนการเลิกถาวรโค้งออกไปและไม่กลับมาอีก ตัวเลขในแผนภูมินี้
การพักที่ทำให้นอนหลับ
คำถามที่นุ่นถามจริงๆ ตอนตี 2 ไม่ใช่เรื่องผลตอบแทน แต่คือ “ถ้าเอกตกงานล่ะ” คำตอบของเรื่องนี้อยู่ในบัญชีออมทรัพย์ ไม่ใช่ในกองทุน ทั้งคู่ใช้จ่ายรวมกันเดือนละ ฿48,000 และมีเงินสด ฿120,000 เท่ากับค่าใช้จ่ายสองเดือนครึ่ง ซึ่งอยู่ปลายล่างของคำแนะนำส่วนใหญ่เรื่องเงินสำรองฉุกเฉินควรมีเท่าไร ถ้าเงินเดือนของเอกหยุดลง และเงินเดือน ฿28,000 ของนุ่นยังมีอยู่ ช่องว่างจะเป็นเดือนละ ฿20,000 ถ้าไม่มี DCA หรือ ฿36,000 ถ้ายังลงทุนต่อ ถ้าเอกถูกเลิกจ้าง ประกันสังคมจ่ายเงินทดแทนกรณีว่างงานให้ส่วนหนึ่งของค่าจ้าง ได้ปีละไม่เกิน 180 วัน14 แต่ตารางด้านล่างไม่ได้นับเงินนี้ เพราะไม่ได้มาแทนเงินเดือนทั้งหมด และต้องขึ้นทะเบียนก่อน การเลิกจ้างที่ประกาศในสหรัฐฯ เดือนกันยายนมีน้อย แต่การจ้างใหม่ก็น้อยเช่นกัน และตลาดที่จ้างคนน้อยคือตลาดที่หางานใหม่ได้ช้ากว่า10
เงินสดของครอบครัวพอใช้ได้กี่เดือนในแต่ละสถานการณ์
ตัวอย่างประกอบ ครอบครัวด้านบน หกเดือนที่ไม่ลง DCA แล้วพักเงินไว้ในบัญชีออมทรัพย์ ทำให้เงินสดในกรณีเหลือรายได้คนเดียวพอใช้จากหกเดือนเป็นเกือบสิบเอ็ดเดือน ตัวเลขในแผนภูมินี้
นี่คือเหตุที่การพักอาจเป็นทางเลือกที่ฉลาด ไม่ใช่ทางเลือกที่อ่อนแอ เงินหกงวดที่ข้ามไปทำให้แผนช้าลงราวสี่เดือนที่ปลายทาง1 แลกกับเงินสดของครอบครัวที่เพิ่มจากค่าใช้จ่ายสองเดือนครึ่งเป็นสี่เดือนครึ่ง และถ้ารายได้หนึ่งคนหยุด เงินสดจะพอใช้เกือบสิบเอ็ดเดือนแทนที่จะเป็นหกเดือน เงินสดก้อนนี้ยังทำหน้าที่ที่สองด้วย ความเสียหายจริงตอนตลาดตกไม่ใช่การตกเอง แต่คือการต้องขายหน่วยลงทุนตอนราคาต่ำเพื่อจ่ายค่าเช่าหรือค่าเทอม แล้วไม่มีหน่วยลงทุนนั้นอยู่ในมือตอนราคาฟื้น การขาดทุนช่วงแรกทำร้ายคนที่กำลังถอนเงินมาใช้มากที่สุด ซึ่งคือความหมายของความเสี่ยงจากลำดับผลตอบแทน และการถูกบังคับให้ขายในปีที่แย่ ทำให้ครอบครัวที่ยังทำงานอยู่กลายเป็นคนกลุ่มนั้นไปชั่วคราว
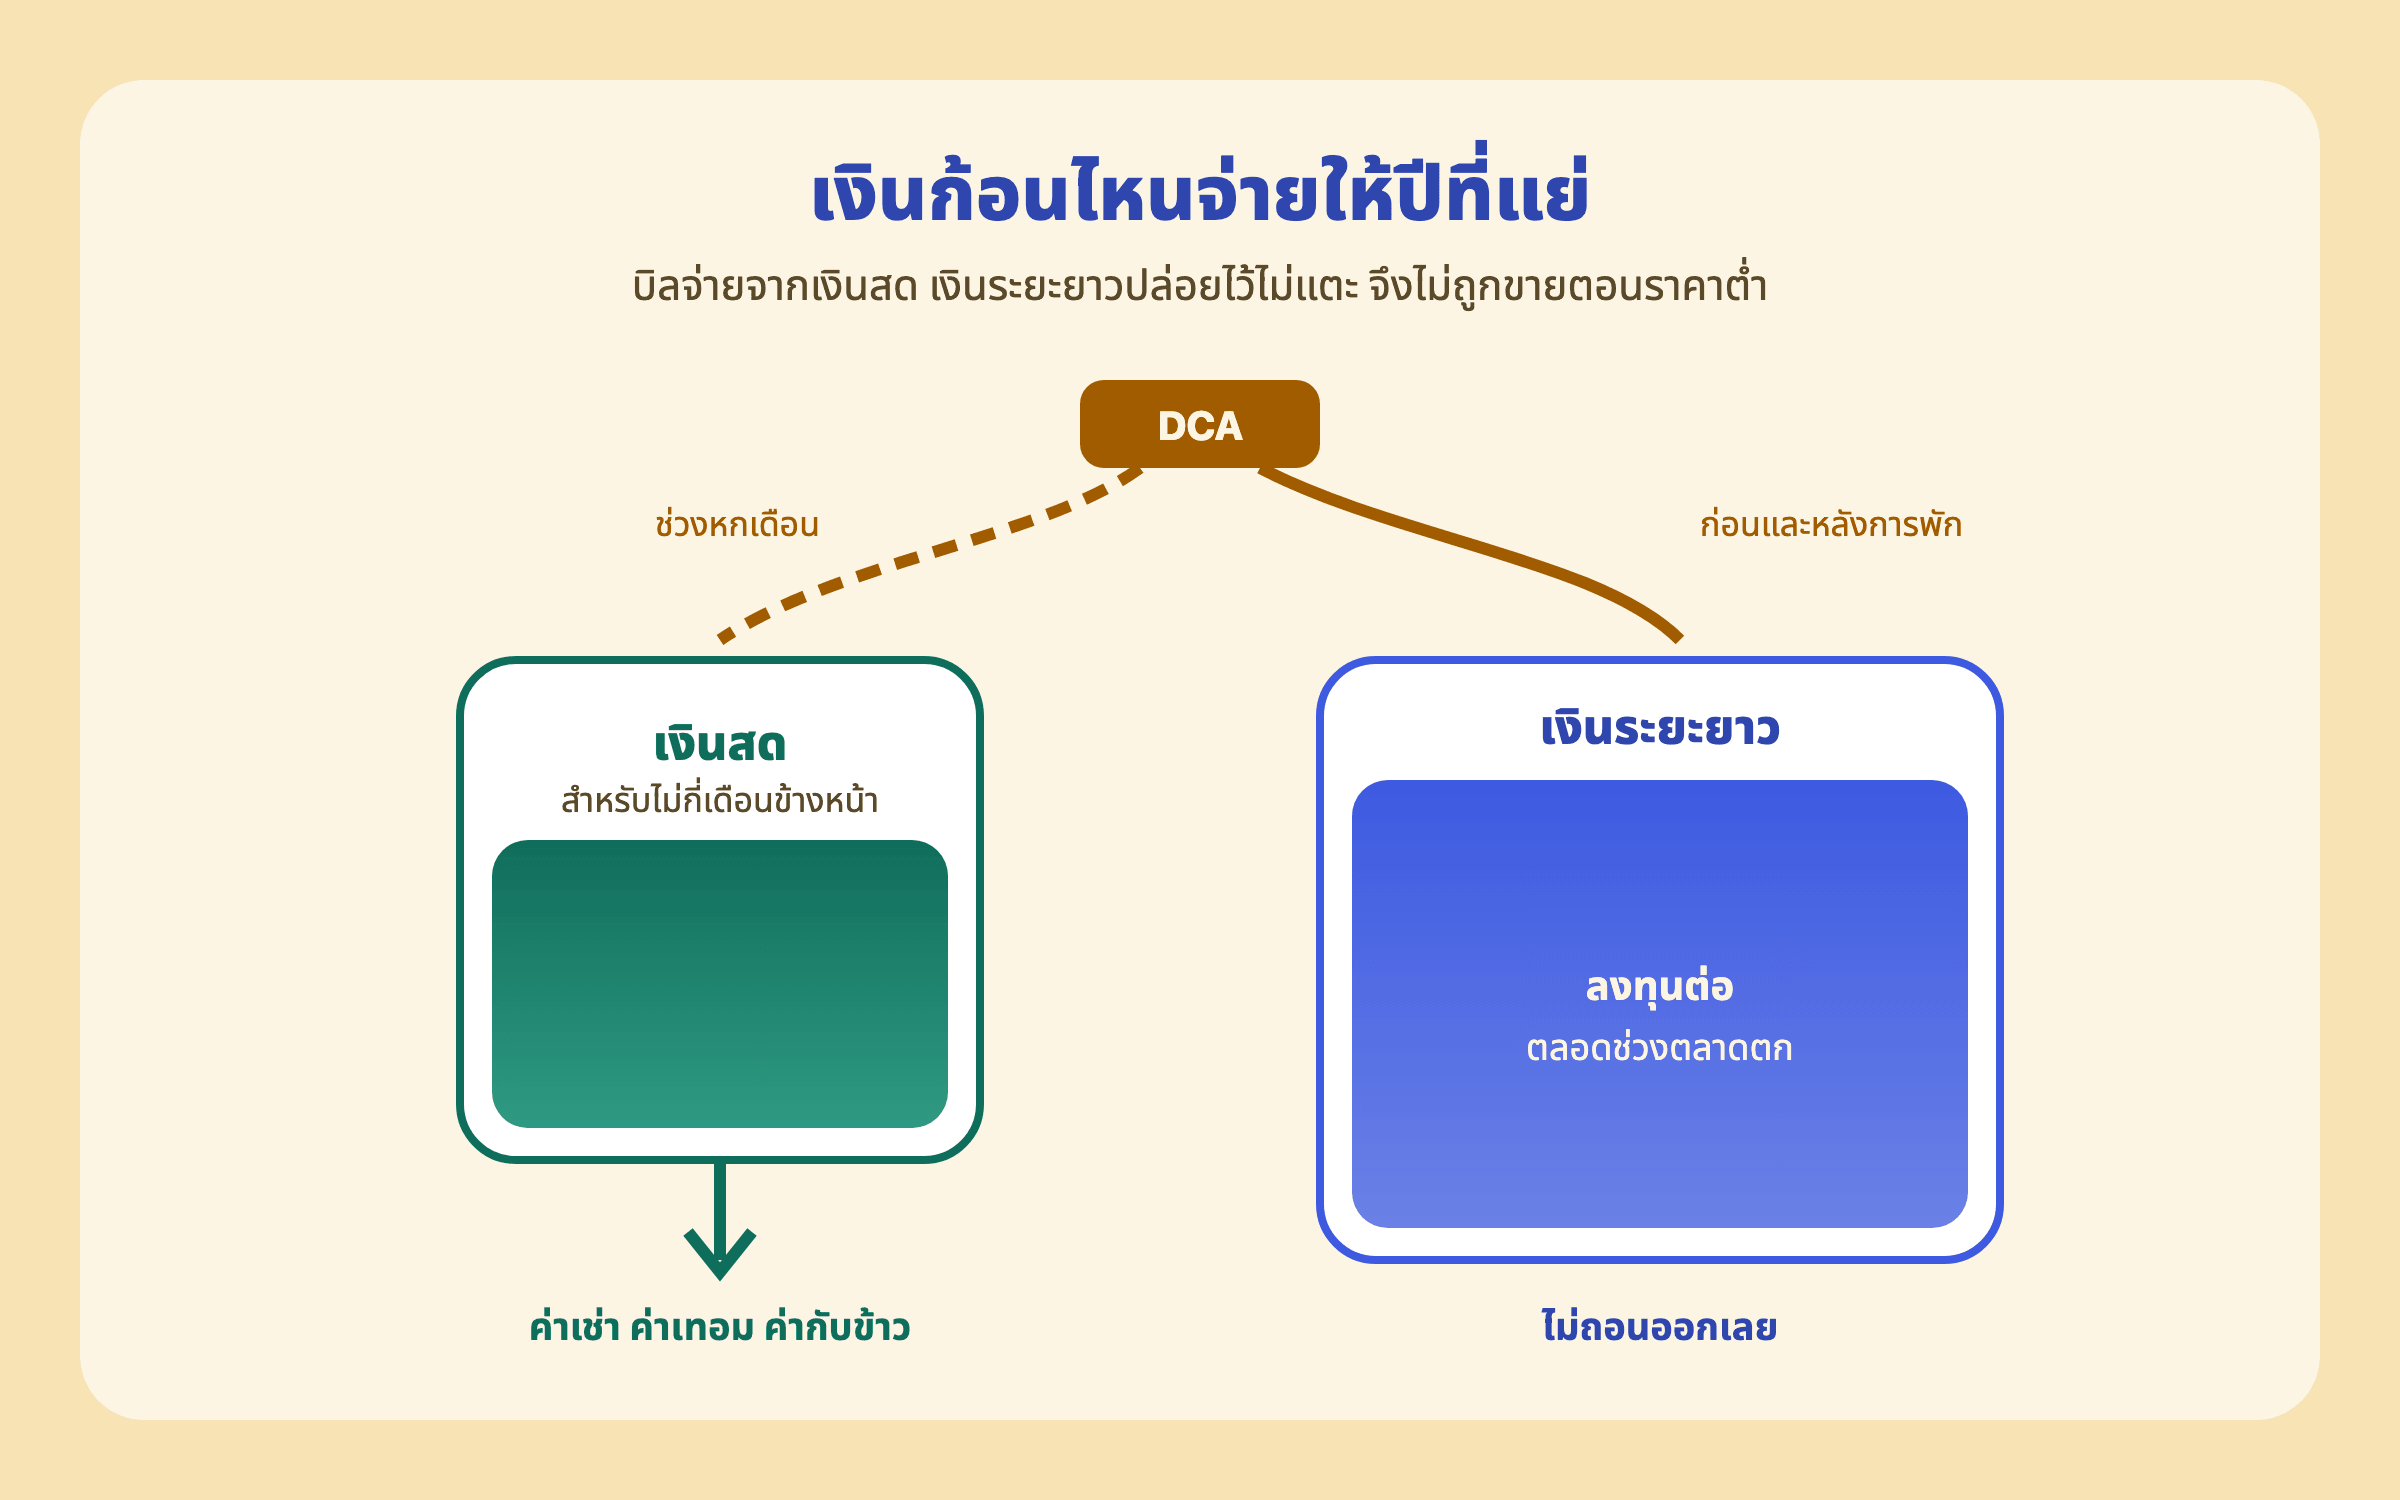 บิลจ่ายจากเงินสด เงินระยะยาวไม่เคยเป็นสิ่งที่ถูกขายตอนตลาดตก เพราะมีอย่างอื่นให้ขายก่อน
ความผิดพลาดในทางกลับกันก็มีต้นทุนเช่นกัน การลงทุน DCA ต่อทั้งที่มีเงินสดแค่สองเดือนครึ่ง ดูเหมือนมีวินัย แต่เป็นสถานะที่เสี่ยงกว่า ถ้ารายได้หยุดจริง เงินสดจะหมดในเวลาสามเดือนกว่าๆ และสิ่งแรกที่ต้องขายหลังจากนั้นคือหน่วยลงทุน ที่ราคาเท่าไรก็ได้ที่ตลาดให้ในสัปดาห์นั้น นักลงทุนที่มีวินัยเจ็บตัวแบบนี้ ไม่ใช่เพราะการพัก พักก่อน เติมเงินสดให้เต็ม แล้วเริ่มใหม่ จดวันเริ่มใหม่ไว้ตั้งแต่ตอนนี้ เพื่อให้การพักมีวันสิ้นสุด
เลื่อนเป้าหมาย อย่าลบทิ้ง
หลักเดียวกันใช้กับเป้าหมายได้ นุ่นกับเอกวางแผนจะซื้อรถราคา ฿5 แสนในช่วงต้นปีหน้า ถ้าซื้อด้วยเงินจากกองทุนในปีที่แย่ เงินนั้นจะมาจากก้อนที่มีเวลาเติบโต 18 ปี และทำให้ปลายแผนหายไป ฿2,779,959 คือ 5.56 เท่าเหมือนการถอนเงินทุกครั้ง1 ถ้าเลื่อนไปหนึ่งปี และราคารถขึ้นตามที่สมมติไว้ 5% ระหว่างนั้น รถจะราคา ฿525,000 และเก็บเงินจากรายได้ได้เมื่อการตรึงเงินเดือนจบลง1 การเลื่อนทำให้เป้าหมายยังอยู่ในแผนโดยมีวันที่ใหม่ ส่วนการลบทิ้งมักทำให้มันกลับมาทีหลังแบบหุนหันพลันแล่น และจ่ายด้วยวิธีที่แย่ที่สุด
ไม่ใช่ทุกเป้าหมายที่เลื่อนได้ ค่าเทอมของลูกสาวมาตามปฏิทินของโรงเรียน ไม่ใช่ของตลาด ค่ารักษาพยาบาลของพ่อแม่ก็เช่นกัน เป้าหมายพวกนี้ควรปกป้องด้วยเงินสดและเงินฝากที่ไม่ตกตามหุ้น ส่วนเป้าหมายที่ยืดหยุ่นได้ เช่น รถ การรีโนเวตบ้าน หรือการท่องเที่ยว คือสิ่งที่ถอยให้ก่อน การแยกเป้าหมายเป็น “มีวันที่ตายตัว” กับ “เลื่อนได้” ใช้เวลาแค่หนึ่งเย็น และช่วยลดความตื่นตระหนกในพายุครั้งหน้าได้มาก
เมื่อไรที่แผนควรเปลี่ยนจริงๆ
ทุกอย่างข้างบนสมมติว่าแผนดีอยู่แล้ว และเปลี่ยนแค่สภาพอากาศ บางครั้งพื้นดินต่างหากที่ขยับ และตอนนั้นสิ่งที่ตรงไปตรงมาคือการเปลี่ยนแผน อย่างใจเย็นและบนกระดาษ สัญญาณที่บอกว่าเป็นเรื่องของแผน ไม่ใช่ของเดือนนี้:
- รายได้เปลี่ยนไปถาวร เช่น ตกงานแล้วได้งานใหม่ที่เงินเดือนต่ำกว่า เลือกพักงาน หรือปิดกิจการ แผนควรเริ่มใหม่จากรายได้ใหม่
- มีค่าใช้จ่ายที่มาแล้วไม่หายไป เช่น พ่อแม่ย้ายมาอยู่ด้วย ความต้องการของลูก หรือการเจ็บป่วยระยะยาว
- หนี้แพงขึ้น เมื่อดอกเบี้ยลอยตัวขึ้น หนี้ส่วนบุคคลหรือหนี้บัตรที่ดอกเบี้ยสูงอาจคุ้มที่จะปิดก่อนลงทุนเพิ่ม ดูปิดหนี้หรือลงทุน
- จำนวนปีเปลี่ยนไป คุณอยากหยุดทำงานเร็วขึ้นหรือช้ากว่าที่แผนกำหนด
- คุณนอนไม่หลับกับสัดส่วนเงินที่อยู่ในหุ้น แม้ในเดือนปกติ นั่นคือข้อมูลเกี่ยวกับสัดส่วนการลงทุน ไม่ใช่เกี่ยวกับตลาด และควรจัดการในเดือนที่สงบ ดีกว่าทำตอนตลาดกำลังตก
สิ่งที่ไม่ควรอยู่ในรายการนั้น คือ ตลาดตก พาดหัวข่าวที่น่ากลัว การตัดสินใจของธนาคารกลาง หรือเพื่อนที่ขายออก สิ่งเหล่านี้คือสภาพอากาศที่แผนถูกสร้างมาให้ฝ่าไปได้ วิธีทดสอบที่ใช้ได้คือถามตัวเองว่า ถ้าตลาดขึ้นในเดือนนี้ คุณจะเปลี่ยนแบบเดียวกันไหม ถ้าคำตอบคือใช่ ก็น่าจะเป็นการเปลี่ยนจริง ถ้าไม่ใช่ ให้รออีกหนึ่งเดือนแล้วถามใหม่ ประวัติศาสตร์บอกไม่ชัดว่าตลาดจะตกนานแค่ไหน และบันทึกการถล่มและการฟื้นตัวของตลาดในอดีต เป็นแนวทางที่ดีกว่าสัปดาห์ใดสัปดาห์หนึ่ง
กิจวัตรทบทวนแผนช่วงพายุ
- สัปดาห์นี้: นับว่าเงินสดพอค่าใช้จ่ายกี่เดือน และตัดสินใจว่าการพักจะช่วยเติมเงินสดได้ไหม จดวันเริ่มใหม่ไว้ข้างๆ
- สัปดาห์นี้: แยกเป้าหมายเป็นแบบมีวันที่ตายตัวกับแบบเลื่อนได้ แล้วเลื่อนเป้าหมายที่เลื่อนได้ซึ่งตกอยู่ในปีหน้า
- สัปดาห์นี้: ดูเงินกู้ดอกเบี้ยลอยตัวว่าค่างวดใหม่หลังการตัดสินใจเรื่องดอกเบี้ยเป็นเท่าไร และธนาคารยืดระยะเวลาผ่อนออกไปแทนหรือเปล่า
- ทุกเดือน ครั้งละสิบห้านาที: อัปเดตยอดเงินครั้งเดียวตอนสิ้นเดือน ไม่ใช่ตอนตี 2 และไม่บ่อยกว่านั้น การเช็กทุกวันทำให้ความผันผวนธรรมดากลายเป็นการตัดสินใจ
- ทุกไตรมาส: ถามคำถาม “ถ้าตลาดขึ้น ฉันจะทำแบบนี้ไหม” กับทุกการเปลี่ยนแปลงที่อยากทำ
- ปีละครั้ง ในวันที่กำหนดไว้: ปรับสัดส่วนการลงทุนถ้าเบี่ยงไป และเริ่ม DCA ใหม่หรือเพิ่มยอดเมื่อรายได้เอื้อ
ถ้าคุณพักไปแล้ว
หลายคนพักไปแล้ว ในอินเดียเดือนมีนาคม SIP ปิดมากกว่าเปิดใหม่13 และบางคนเบื้องหลังตัวเลขเหล่านั้นกำลังทำสิ่งที่บทความนี้เสนอพอดี คือดูแลค่าเช่า ค่าเทอม และการนอนหลับของตัวเอง การพักไม่ใช่ความล้มเหลวทางนิสัย และไม่ใช่เครื่องตัดสินว่าคุณเข้าใจการลงทุนหรือไม่ มันคือครอบครัวหนึ่งที่ตัดสินใจว่าปีนี้ก็สำคัญเหมือนกัน ตัวเลขบอกว่าการพักสั้นๆ มีต้นทุนเป็นเดือน ไม่ใช่เป็นสิบปี1 ส่วนเดียวที่แพงคือการพักที่ค่อยๆ กลายเป็นการเลิกถาวรโดยไม่รู้ตัว สิ่งที่ใจดีกับตัวเองที่สุดจึงคือการใส่วันเริ่มใหม่ไว้ในปฏิทิน
นุ่นกับเอกพัก DCA หกเดือน เลื่อนรถไปหนึ่งปี และตั้งเตือนไว้เดือนเมษายน ซึ่งเป็นเดือนที่บริษัทจะทบทวนเงินเดือนของเอก ตอนนี้แผนของทั้งคู่จบช้ากว่าเมื่อเดือนกันยายนราวสี่เดือน และทั้งคู่กลับมานอนหลับได้ตลอดคืน ซึ่งมีค่ากับพวกเขามากกว่าสี่เดือนนั้น