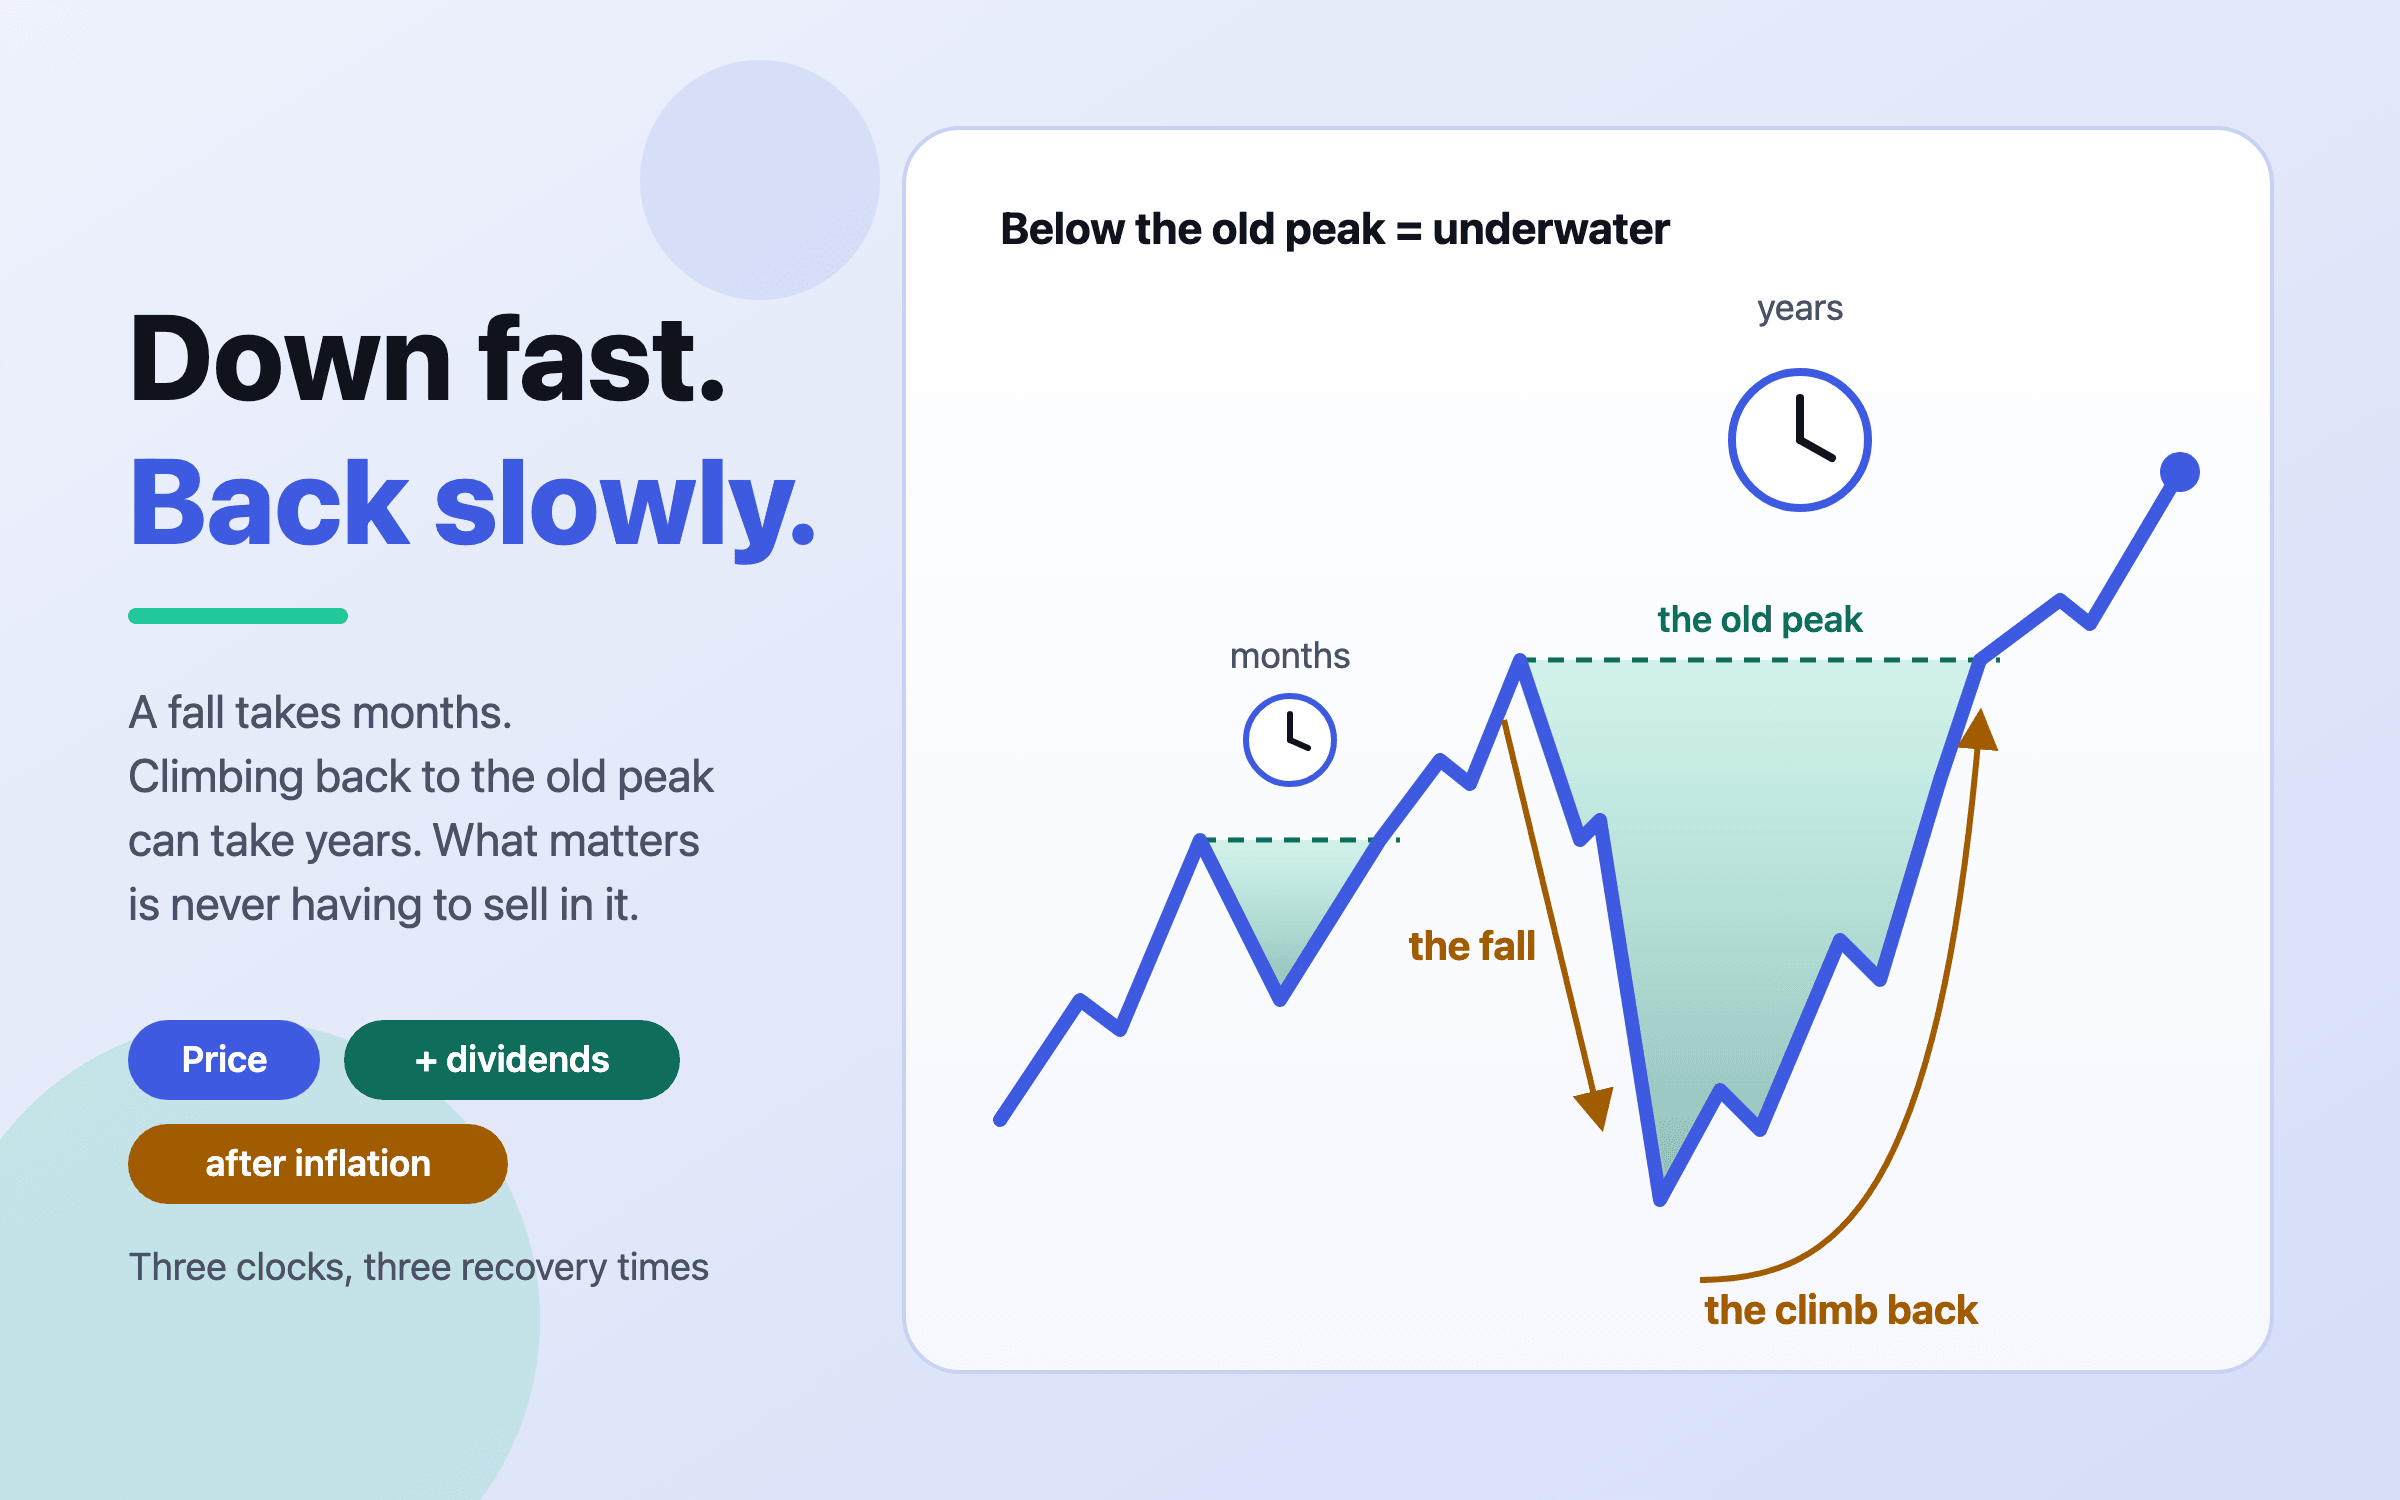
S&P 500 ร่วง 20% ขึ้นไปราวทุกหกปี การฟื้นกลับถึงจุดสูงสุดเดิมใช้เวลาตั้งแต่หกเดือน (2020) ถึง 25 ปี (1929 ถ้าดูราคาอย่างเดียว) และ Nikkei ของญี่ปุ่นใช้เวลา 34 ปี เงินปันผลและราคาสินค้าที่ลดลงทำให้การรอบางครั้งสั้นลงมาก นักลงทุนที่ขายตอนตลาดร่วงมักซื้อหุ้นกลับมาได้น้อยกว่าที่ขายไปมาก
ตลาดถล่มเกิดขึ้นเร็ว S&P 500 ร่วงลง 33.9% ใน 33 วันช่วงต้นปี 20201 การกลับไปที่จุดเดิมช้ากว่านั้น และระยะเวลารอนี่เองที่ตัดสินว่าการร่วงครั้งหนึ่งจะเป็นแค่ความทรงจำที่ไม่ดี หรือเป็นการขาดทุนที่อยู่ไปอีกนาน โดยเฉพาะสำหรับครัวเรือนที่ต้องขายเพื่อจ่ายค่าใช้จ่าย นี่คือสถิติทีละตลาด พร้อมข้อควรระวังที่มักถูกละไว้
ร่วงลึกแค่ไหน และนานแค่ไหน: สถิติที่ผ่านมา
วัดจากราคาปิดสูงสุดถึงราคาปิดต่ำสุด ด้วยราคาอย่างเดียว:
- สหรัฐฯ 1929–32 S&P 500 ร่วง 86.2% จากกันยายน 1929 ถึงมิถุนายน 1932 และไม่ได้ปิดที่จุดสูงสุดใหม่จนถึงกันยายน 1954 คือ 25 ปีหลังจุดสูงสุด1
- สหรัฐฯ 1973–74 ร่วง 48.2% และใช้เวลาเจ็ดปีครึ่งกว่าจะทำจุดสูงสุดใหม่ในเดือนกรกฎาคม 19801
- สหรัฐฯ 2000–02 ฟองสบู่ดอทคอมแตกทำให้ดัชนีร่วง 49.1% และกลับไปถึงจุดสูงสุดเดิมในเดือนพฤษภาคม 2007 ราวเจ็ดปีต่อมา1
- สหรัฐฯ 2007–09 วิกฤตการเงินโลกทำให้ดัชนีร่วง 56.8% ระหว่างตุลาคม 2007 ถึงมีนาคม 2009 และผ่านจุดสูงสุดเดิมได้ในเดือนมีนาคม 2013 ห้าปีครึ่งหลังจากที่ทำไว้1
- สหรัฐฯ 2020 ร่วง 33.9% ใน 33 วัน และทำจุดสูงสุดใหม่ในเดือนสิงหาคม 181 วันหลังจุดสูงสุด1
- สหรัฐฯ 2022 ร่วง 25.4% จนถึงตุลาคม 20221 และ S&P 500 ปิดเหนือสถิติของเดือนมกราคม 2022 ได้เมื่อวันที่ 19 มกราคม 20242
- ญี่ปุ่น 1989 Nikkei 225 ขึ้นไปสูงสุดที่ 38,915.87 เมื่อวันที่ 29 ธันวาคม 19893 แล้วลงไปที่ 7,054 เมื่อวันที่ 10 มีนาคม 2009 ซึ่งต่ำสุดนับตั้งแต่ฟองสบู่แตก4 คือร่วงไป 81.9% และปิดเหนือสถิติเดิมได้ครั้งแรกเมื่อวันที่ 22 กุมภาพันธ์ 2024 กว่า 34 ปีต่อมา3
- อินเดีย 2008 Sensex ร่วงจาก 21,206.77 ในเดือนมกราคม 20085 เหลือ 7,697.39 ในเดือนตุลาคม ราว 64% ตามตัวเลขระหว่างวันเหล่านั้น6 และปิดที่ระดับที่ไม่เคยเห็นมาก่อนเมื่อวันที่ 5 พฤศจิกายน 20107
- อินเดีย 2020 จากสถิติ 42,273 ในเดือนมกราคม ลงไปที่ 25,981 เมื่อวันที่ 23 มีนาคม ร่วง 38.5% และทำสถิติใหม่เมื่อวันที่ 9 พฤศจิกายนปีเดียวกัน8
- สหราชอาณาจักร 1999 ราคาปิดสูงสุดของ FTSE 100 ที่ 6,930.2 เมื่อวันที่ 30 ธันวาคม 19999 ตามมาด้วยจุดต่ำสุดที่ 3,287 ในเดือนมีนาคม 200310 ร่วงไป 52.6% และไม่ได้ผ่านระดับเดิมจนถึงกุมภาพันธ์ 20159
- สหราชอาณาจักร 2020 จากราคาปิด 7,403.92 เมื่อวันที่ 21 กุมภาพันธ์ ลงไปที่ 5,190.78 เมื่อวันที่ 20 มีนาคม ลดลง 29.9% และในเดือนพฤศจิกายน 2021 ก็ยังต่ำกว่าระดับเดือนกุมภาพันธ์นั้นอยู่11
แต่ละตลาดร่วงลงเท่าไร จากจุดสูงสุดถึงจุดต่ำสุด ด้วยราคา
ราคาดัชนีอย่างเดียว ตัวเลขสหรัฐฯ คือ S&P 500 จากราคาปิดสูงสุดถึงราคาปิดต่ำสุด จุดสูงสุดของอินเดีย (และจุดต่ำสุดปี 2008) เป็นระดับระหว่างวัน การร่วงแต่ละครั้งคำนวณจากระดับดัชนีที่รายงานในเวลานั้น ไม่ได้รวมการร่วงของสหราชอาณาจักรในปี 2020 เพราะระดับที่หาได้เป็นช่วง 21 กุมภาพันธ์ถึง 20 มีนาคม ไม่ใช่จากจุดสูงสุดถึงจุดต่ำสุด 1,3,4,5,6,9,10,8ตัวเลขในแผนภูมินี้
ความลึกสำคัญกว่าที่เห็น เพราะขาดทุนกับกำไรไม่ได้สมมาตรกัน ร่วง 25% ต้องขึ้น 33% จึงจะกลับมาที่เดิม ร่วง 50% ต้องขึ้น 100% ส่วนการร่วง 81.9% ของญี่ปุ่นต้องให้ดัชนีเพิ่มขึ้นกว่าห้าเท่า1,3,4 นี่คือเหตุผลที่การร่วงที่ลึกที่สุดก็ฟื้นตัวช้าที่สุดด้วย
จำนวนปีนับจากจุดสูงสุดเดิมจนดัชนีปิดเหนือระดับนั้นได้อีกครั้ง ด้วยราคา
นับจากจุดสูงสุด ไม่ใช่จากจุดต่ำสุด และก่อนรวมเงินปันผลและเงินเฟ้อ ไม่ได้รวมการร่วงของสหราชอาณาจักรในปี 2020 เพราะหาวันที่ฟื้นตัวที่เชื่อถือได้ไม่พบ 21 เดือนต่อมาดัชนียังต่ำกว่าระดับเดิมอยู่ 1,2,3,9,7,8,5ตัวเลขในแผนภูมินี้
นาฬิกาสามเรือน: ราคา เงินปันผล และเงินเฟ้อ
ระยะเวลาฟื้นตัวเกือบทุกตัวเลขที่คุณอ่านเจอเป็นตัวเลขของ ราคา ดัชนี ซึ่งไม่ได้นับเงินปันผลที่นักลงทุนได้รับระหว่างรอ และไม่ได้นับว่าเงินซื้อของได้มากน้อยเปลี่ยนไปแค่ไหน ทั้งสองอย่างเปลี่ยนคำตอบได้เป็นปีๆ
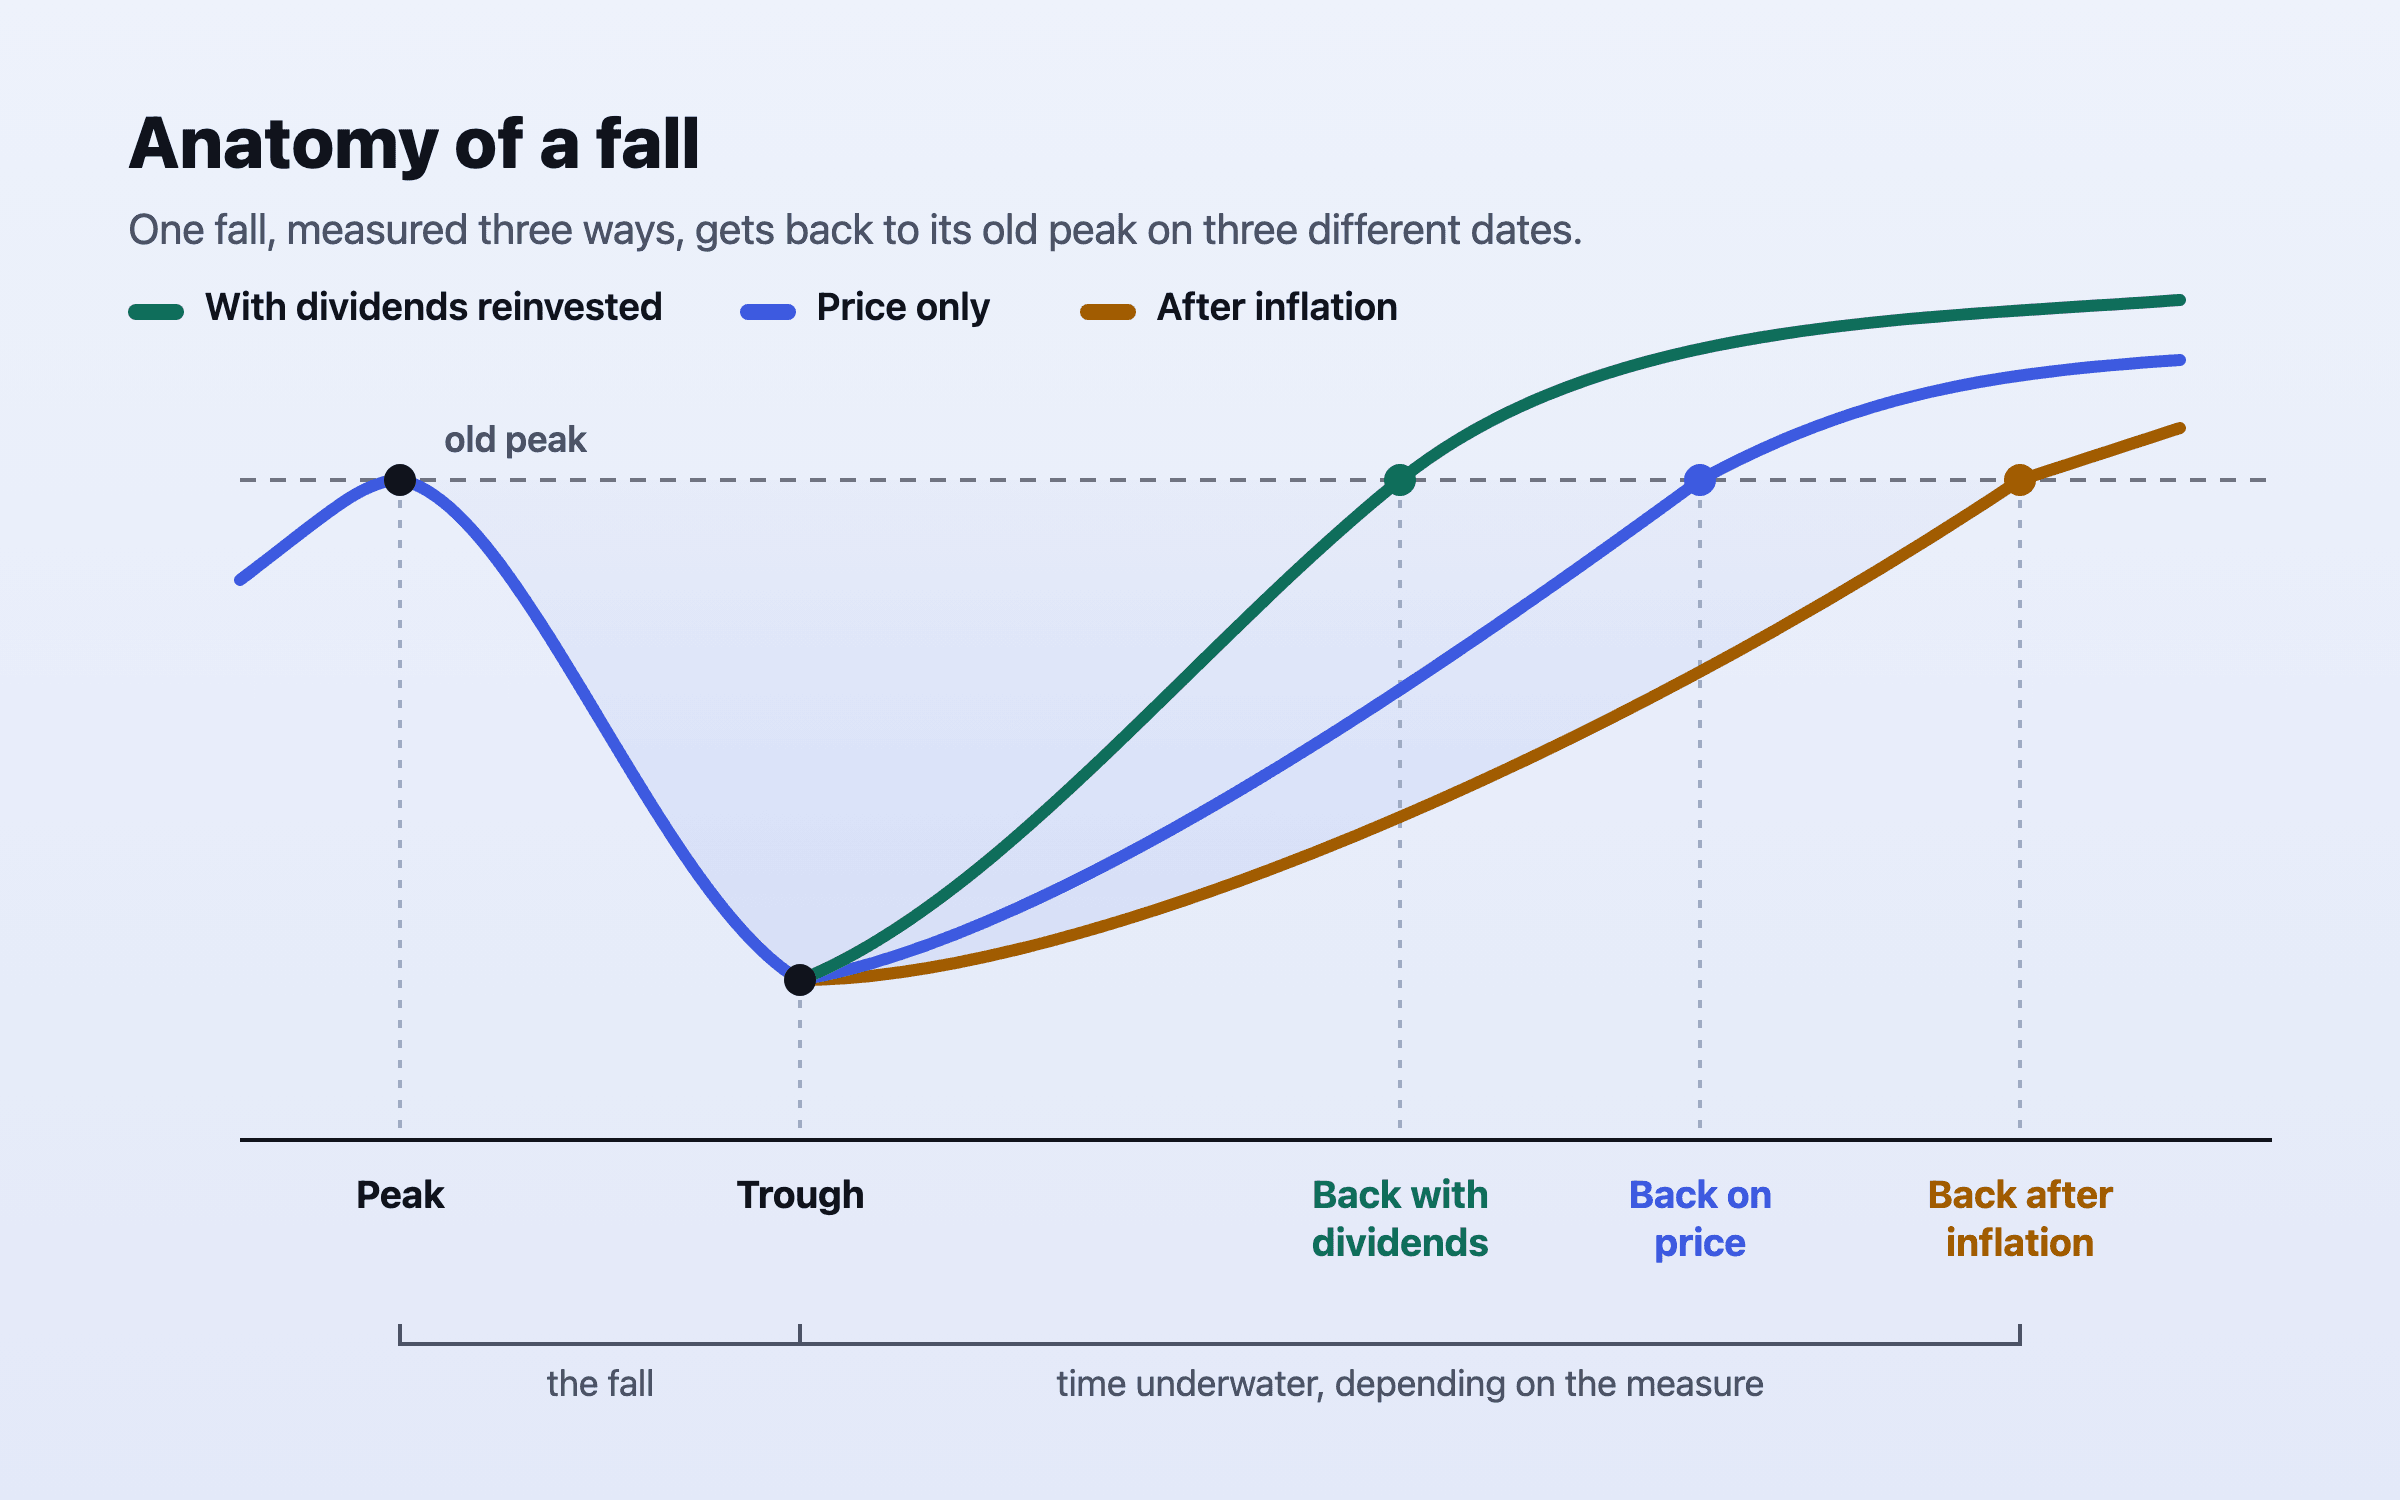 การร่วงครั้งเดียวกันกลับถึงจุดสูงสุดเดิมในสามวันที่ต่างกัน ถ้านำเงินปันผลกลับไปลงทุนมักเร็วที่สุด หลังหักเงินเฟ้อมักช้าที่สุด
ตัวเลข 25 ปีอันเลื่องชื่อหลังปี 1929 เป็นตัวเลขของราคา Mark Hulbert คำนวณว่านักลงทุนที่ซื้อตอนจุดสูงสุดปี 1929 และนำเงินปันผลกลับไปลงทุน กลับมาเท่าทุนได้ภายในปลายปี 1936 เมื่อนับรวมภาวะเงินฝืดในทศวรรษ 1930 คือราวเจ็ดปีหลังจุดสูงสุด และไม่ถึงสี่ปีครึ่งหลังจุดต่ำสุดในปี 1932 ตอนจุดต่ำสุดนั้น อัตราเงินปันผลของตลาดเกือบ 14% และราคาสินค้าผู้บริโภคในปลายปี 1936 ต่ำกว่าช่วงฤดูใบไม้ร่วงปี 1929 กว่า 18%12
ในทางกลับกัน เงินเฟ้อก็ทำให้การรอยาวขึ้นได้ เมื่อ Nikkei ผ่านสถิติปี 1989 ได้ในที่สุดในเดือนกุมภาพันธ์ 2024 ดัชนียังต่ำกว่าจุดสูงสุดนั้น 17.6% หลังหักเงินเฟ้อ13 ส่วนการฟื้นตัวช่วงทศวรรษ 1970 ที่ไปถึงกรกฎาคม 1980 เกิดในทศวรรษที่ราคาสินค้าขึ้นเร็ว หลังหักเงินเฟ้อการรอจึงยาวกว่านั้นอีก ก่อนจะสรุปบทเรียนจากตัวเลขใด ให้ถามก่อนว่าเป็นตัวเลขของนาฬิกาเรือนไหน
ตลาดร่วงบ่อยแค่ไหน
การร่วงไม่ใช่เหตุการณ์หายากที่ต้องคอยทำนาย แต่เป็นสภาพอากาศปกติของการถือหุ้น ตั้งแต่ปี 1954 ถึง 2024 S&P 500 ร่วง 10% ขึ้นไปราวทุก 18 เดือน ร่วง 15% ขึ้นไปราวทุกสามปี และร่วง 20% ขึ้นไปราวทุกหกปี14 การร่วง 10% กินเวลาเฉลี่ย 135 วันจากจุดสูงสุดถึงจุดต่ำสุด ส่วนการร่วง 20% เฉลี่ย 402 วัน14 ในปีทั่วไป ดัชนีเคยลงไป 14.2% ณ จุดใดจุดหนึ่งระหว่างปี แต่ใน 46 ปีปฏิทินตั้งแต่ 1980 ถึง 2025 ดัชนีปิดปีสูงขึ้นถึง 35 ปี15
Hartford Funds นับตลาดหมีที่ร่วง 20% ขึ้นไปได้ 27 ครั้งนับตั้งแต่ปี 1928 ขาดทุนเฉลี่ย 35% และกินเวลาเฉลี่ย 289 วัน เทียบกับตลาดกระทิงที่ขึ้นเฉลี่ย 112%16 เลขคณิตของการถือหุ้นคือ การร่วงเกิดบ่อยและแรง ส่วนการขึ้นกินเวลานานและขึ้นได้มากกว่า
ขายตอนตลาดร่วงต้องจ่ายเท่าไร
การขายคือการล็อกการร่วงไว้เป็นขาดทุนจริง และการซื้อกลับมักเกิดขึ้นตอนที่รู้สึกปลอดภัย ซึ่งมักจะเป็นหลังตลาดฟื้นแล้ว สมมติว่ามีคนขายกองทุน S&P 500 ตอนจุดต่ำสุดเดือนมีนาคม 2009 ที่ 676.53 และซื้อกลับก็ต่อเมื่อดัชนีกลับไปถึงจุดสูงสุดปี 2007 ที่ 1,565.151 ทุกหน่วยที่ขายไปซื้อกลับมาได้แค่ 0.43 หน่วย คือเหลือ 43% ของที่จะมีถ้าไม่ทำอะไรเลย ถ้าขายตอนจุดต่ำสุดปี 2020 ที่ 2,237.40 แล้วกลับเข้ามาตอนจุดสูงสุดเดิมที่ 3,386.15 จะเหลือ 66%1
วันที่ตลาดขึ้นแรงที่สุดมักอยู่กลางช่วงที่แย่ที่สุด นี่คือเหตุผลที่การหลบออกไปข้างสนามมีราคาแพงนัก J.P. Morgan พบว่า $10,000 ที่ลงทุนใน S&P 500 ไว้ตั้งแต่ปี 2006 ถึง 2025 โตเป็น $80,619 ถ้าพลาดแค่ 10 วันที่ขึ้นแรงที่สุดจะเหลือ $35,866 และถ้าพลาด 20 วันจะเหลือ $21,177 หกใน 10 วันที่ขึ้นแรงที่สุดนั้นเกิดภายในสองสัปดาห์จาก 10 วันที่ลงหนักที่สุด17 Hartford พบว่าราว 42% ของวันที่ตลาดขึ้นแรงที่สุดตั้งแต่ปี 2003 ถึงต้นปี 2025 อยู่ในช่วงตลาดหมี และอีก 36% อยู่ในสองเดือนแรกของตลาดกระทิง16
$10,000 ใน S&P 500 ปี 2006–2025: การพลาดวันที่ตลาดขึ้นแรงที่สุดทำให้มูลค่าปลายทางเป็นอย่างไร
J.P. Morgan Asset Management ดัชนี S&P 500 Total Return Index ตั้งแต่ 2 มกราคม 2006 ถึง 31 ธันวาคม 2025 เป็นตัวเลขสมมติและก่อนหักค่าธรรมเนียม ในความจริงไม่มีใครพลาดแค่วันที่ขึ้นแรงที่สุดเท่านั้น ประเด็นคือผลลัพธ์ทั้งหมดขึ้นอยู่กับวันเพียงไม่กี่วัน 17ตัวเลขในแผนภูมินี้
นักลงทุนจริงจ่ายราคานี้ทุกทศวรรษ งานศึกษาปี 2026 ของ Morningstar พบว่าเงินดอลลาร์โดยเฉลี่ยในกองทุนรวมและ ETF (กองทุนที่ซื้อขายในตลาดหุ้น) ของสหรัฐฯ ได้ผลตอบแทนปีละ 8.7% ในสิบปีจนถึงปี 2025 ขณะที่ตัวกองทุนเองให้ผลตอบแทน 9.9% ห่างกันปีละ 1.2 จุดเปอร์เซ็นต์ ซึ่งเกิดจากจังหวะการซื้อและขาย18 ดู ความผิดพลาดที่พบบ่อยในการลงทุน สำหรับนิสัยอื่นที่อยู่เบื้องหลังช่องว่างนี้
ญี่ปุ่น: ทำไมตลาดเดียวไม่พอ
ญี่ปุ่นคือกรณีที่นักลงทุนระยะยาวทุกคนควรรู้ นักออมชาวญี่ปุ่นที่ใส่เงินทั้งหมดใน Nikkei ตอนปลายปี 1989 ต้องรอกว่า 34 ปีกว่าจะเห็นราคานั้นอีก3 และหลังหักเงินเฟ้อก็ยังตามไม่ทัน13 ไม่มีอะไรในตัวเลขปี 1989 ที่บอกว่าญี่ปุ่นจะเป็นข้อยกเว้น เรื่องนี้ชัดก็ต่อเมื่อมองย้อนกลับไปเท่านั้น วิธีป้องกันไม่ใช่การเดาว่าตลาดไหนจะเป็นรายต่อไป แต่คือการถือหลายตลาด หลักฐานอยู่ใน การกระจายการลงทุนทั่วโลกตลอด 125 ปี และ การลงทุนกระจุกในประเทศตัวเองกับความเสี่ยงค่าเงิน
จะเป็นนักลงทุนที่อยู่ต่อได้อย่างไร
- เก็บเงินที่จะใช้ในระยะใกล้ไว้นอกหุ้น เงินที่คุณต้องใช้ภายในไม่กี่ปี ทั้งเงินสำรองฉุกเฉิน และเมื่อเริ่มถอนเงินออมมาใช้แล้ว ก็รวมถึงเงินสำรองใช้จ่ายอีกหลายปี ควรอยู่ในเงินสด เงินฝาก และตราสารหนี้ ตลาดร่วงเมื่อไรจะได้ไม่ถูกบังคับให้ขาย บันไดเงินฝากหรือตราสารหนี้ เป็นวิธีหนึ่งในการสร้างเงินก้อนนี้
- รู้ไว้ล่วงหน้าว่าการร่วงจะส่งผลกับคุณอย่างไร ลองให้แผนเจอตลาดถล่มในช่วงปีหลังหยุดทำงาน ซึ่งไม่มีเงินเดือนให้รอจนตลาดฟื้น แล้วตัดสินใจไว้ตั้งแต่ตอนนี้ว่าจะลดค่าใช้จ่ายอะไร
- กระจายไปหลายตลาดและหลายประเภทสินทรัพย์ จะได้ไม่มีดัชนีใดดัชนีเดียวกำหนดผลลัพธ์ของคุณ
- ปรับสมดุลแทนการตอบสนองตามอารมณ์ การซื้อสินทรัพย์ที่ร่วงลงให้กลับไปถึงสัดส่วนเป้าหมาย คือสิ่งตรงข้ามกับการขายเพราะตื่นตระหนก และไม่ต้องอาศัยการคาดการณ์ใดๆ (การปรับสมดุลพอร์ต)
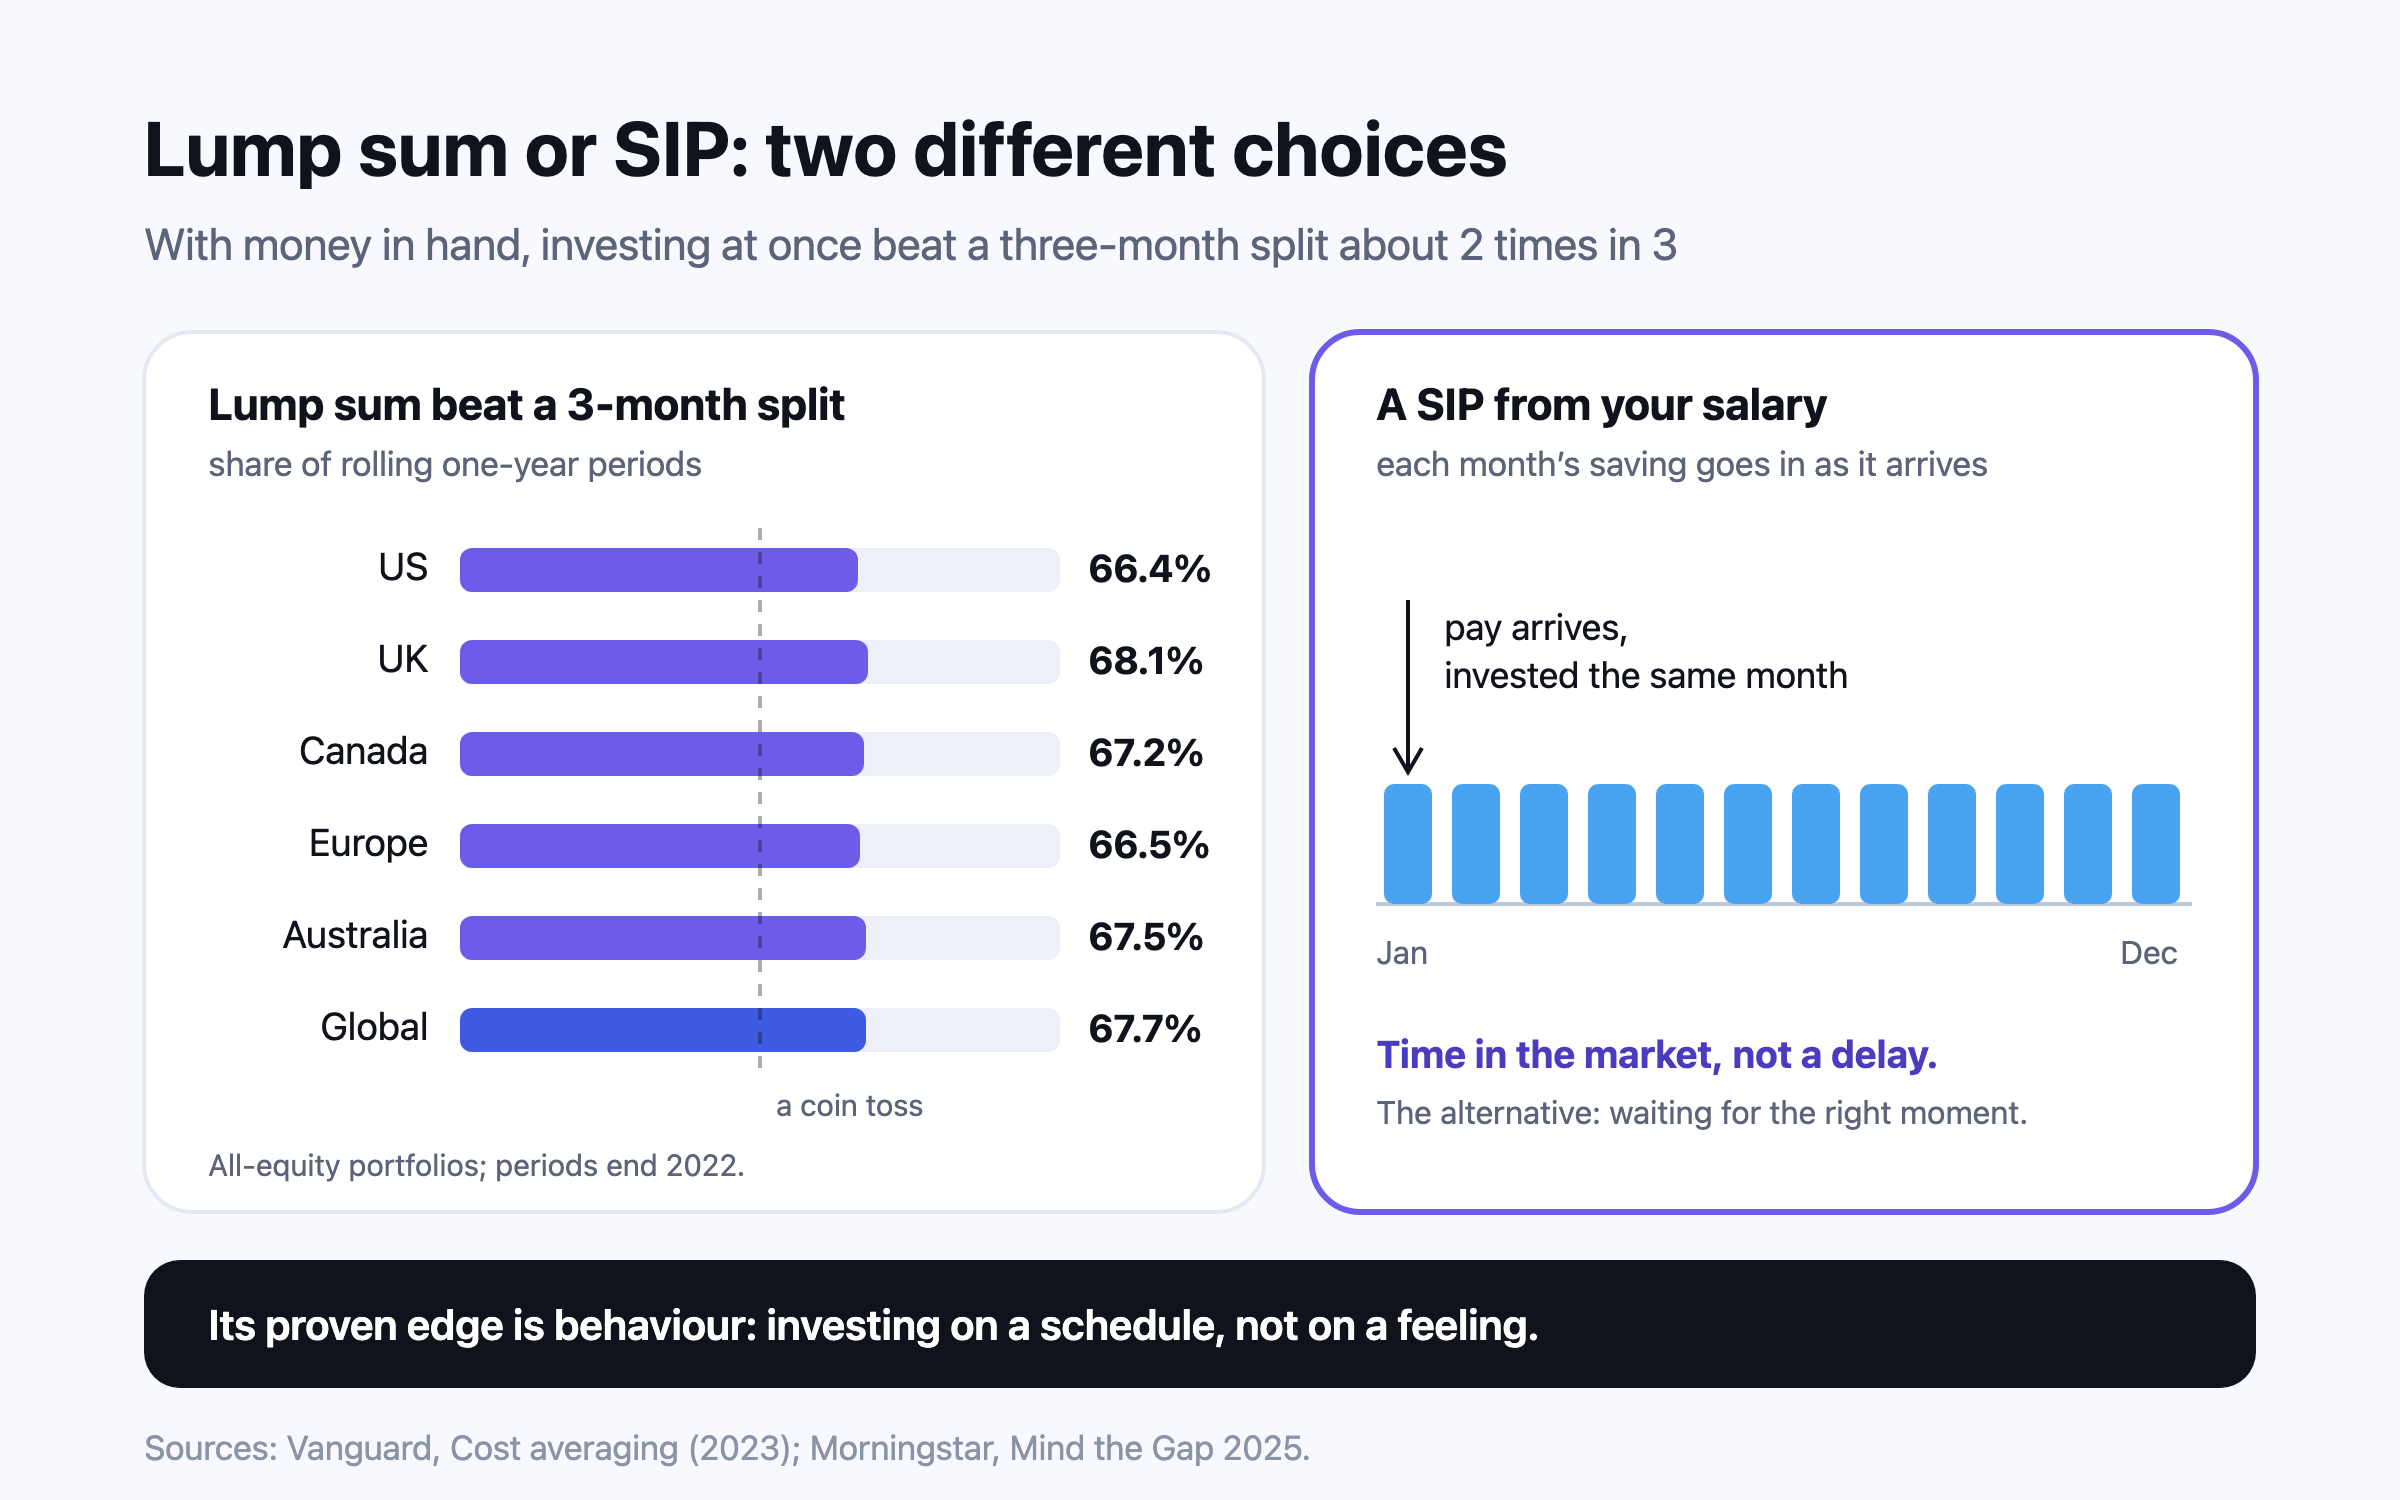
- ลงทุนตามกำหนดต่อไป การลงทุนทุกเดือนได้หน่วยมากขึ้นตอนราคาต่ำ โดยไม่ต้องมีใครทายว่าตรงไหนคือจุดต่ำสุด
การทดสอบภาวะวิกฤตของ Nivritee ตั้งใจให้อยู่ฝั่งที่เบากว่าของประวัติศาสตร์ ตลาดดิ่งแบบปี 2008 ทำให้เงินออมลดลง 35% ในปีเดียว ห้าปีหลังจากคุณหยุดทำงาน ขณะที่ในปี 2008 ตลาดร่วงจากจุดสูงสุดถึงจุดต่ำสุดราวครึ่งหนึ่ง19