ถ้าปล่อยไว้เฉยๆ พอร์ต 60/40 จะค่อยๆ เอียงไปทางหุ้นในปีที่ตลาดดี จนเป็นราว 75% หลังช่วงปี 2021–2025 งานวิจัยของ Vanguard พบว่าการปรับสมดุลช่วยคุมความเสี่ยงมากกว่าช่วยเพิ่มผลตอบแทน และไม่มีความถี่ที่เหมาะที่สุดตายตัว การเช็กปีละหนึ่งหรือสองครั้งแล้วลงมือเมื่อหลุดกรอบ 5 จุดถือว่าสมเหตุสมผล เงินลงทุนใหม่และเงินที่ถอนออกช่วยปรับได้มากที่สุดโดยเสียต้นทุนน้อยที่สุด
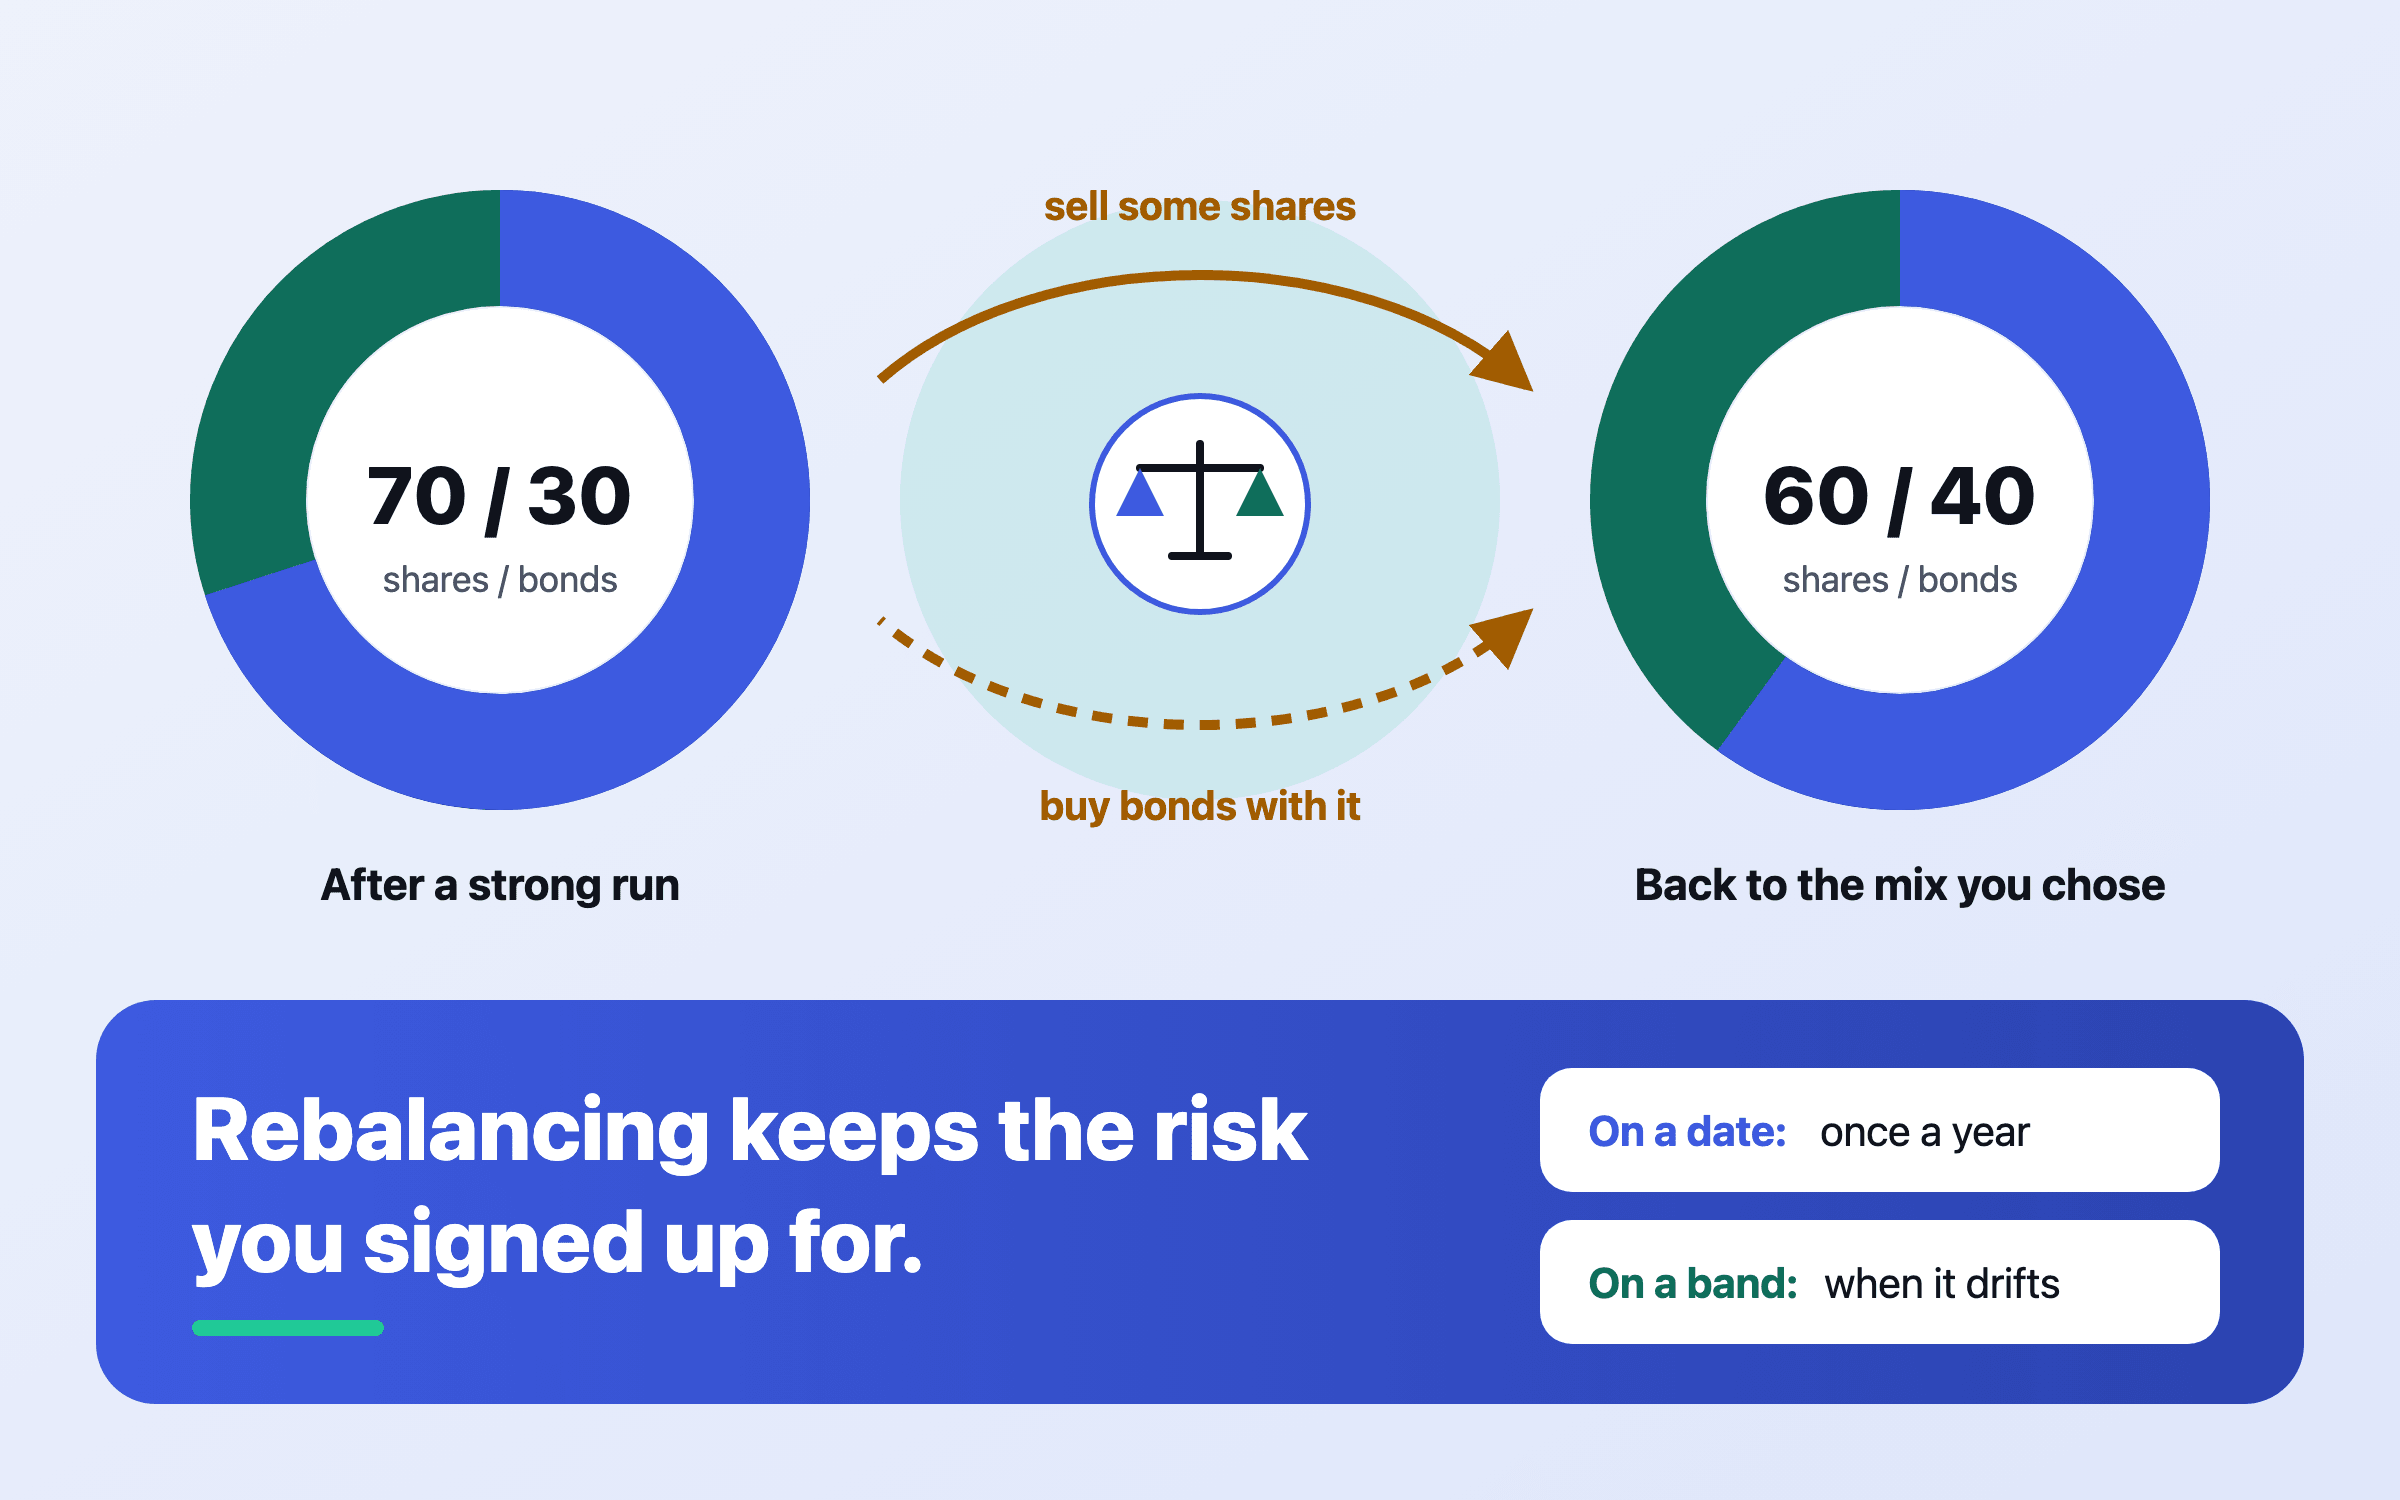
การปรับสมดุลพอร์ต (rebalancing) คือการปรับสัดส่วนการลงทุนกลับไปเป็นตามที่คุณเลือกไว้ ถ้าคุณเลือกหุ้นหกส่วนต่อตราสารหนี้สี่ส่วน แล้วช่วงที่หุ้นขึ้นดีทำให้หุ้นกลายเป็นเจ็ดส่วนในสิบ การปรับสมดุลคือการขายหุ้นบางส่วนแล้วซื้อตราสารหนี้จนกลับมาเป็นหกในสิบ สัดส่วนนี้เคลื่อนไปเองโดยไม่ต้องมีใครตัดสินใจอะไร เพราะสองส่วนเติบโตด้วยความเร็วไม่เท่ากัน
เป้าหมายหลักของกลยุทธ์การปรับสมดุลพอร์ตคือทำให้ความเสี่ยงเมื่อเทียบกับสัดส่วนสินทรัพย์เป้าหมายต่ำที่สุด ไม่ใช่ทำให้ผลตอบแทนสูงที่สุด
— Colleen Jaconetti, Francis Kinniry and Yan Zilbering, Vanguard1ถ้าไม่เคยปรับสมดุลเลยจะเกิดอะไรขึ้น
งานศึกษาของ Vanguard เรื่องพอร์ต 60/40 ในสหรัฐฯ ตั้งแต่ปี 1926 ถึง 2009 ให้ภาพที่ชัดที่สุด ถ้าปรับสมดุลทุกปี พอร์ตนี้มีหุ้นเฉลี่ย 60.5% ให้ผลตอบแทน 8.6% ต่อปี และมีความผันผวน 11.9% ถ้าไม่เคยปรับสมดุลเลย สัดส่วนหุ้นเคลื่อนไปจนเฉลี่ย 84.1% ช่วงหนึ่งสูงถึงราว 99% และให้ผลตอบแทน 9.1% โดยมีความผันผวน 14.4%1 พอร์ตที่ไม่ได้แตะเลยได้ผลตอบแทนมากกว่า เพราะหุ้นให้ผลตอบแทนมากกว่า แต่ก็ไม่ใช่พอร์ต 60/40 อีกต่อไป เพราะได้กลายเป็นพอร์ตหุ้นล้วนไปอย่างเงียบๆ พร้อมการร่วงที่หนักพอๆ กับหุ้นล้วน
พอร์ต 60/40 ปี 1926–2009: การปรับสมดุลแทบไม่เปลี่ยนผลตอบแทน แต่กดความเสี่ยงไว้ได้
- ผลตอบแทนเฉลี่ยต่อปี
- ความผันผวน
แบบจำลองของ Vanguard ที่ไม่มีการลงเงินเพิ่มหรือถอนออก นำรายได้กลับไปลงทุนต่อ และไม่คิดภาษีหรือค่าใช้จ่าย ตารางเวลาทั้งสามแบบแทบไม่ต่างกัน ความต่างอยู่ที่ปรับสมดุลหรือไม่ปรับเลย 1ตัวเลขในแผนภูมินี้
นี่คือเหตุผลที่ตรงไปตรงมาของการปรับสมดุล การปรับสมดุลไม่ใช่วิธีหาผลตอบแทนเพิ่ม ในช่วงยาวๆ ที่หุ้นชนะตราสารหนี้ มักได้ผลตอบแทนน้อยลงเล็กน้อยด้วยซ้ำ แต่เป็นวิธีรักษาความเสี่ยงของพอร์ตให้อยู่ในระดับที่คุณตัดสินใจไว้ว่ารับได้ ซึ่งสำคัญที่สุดในช่วงไม่นานก่อนและหลังเริ่มถอนเงินออกมาใช้ เพราะการร่วงที่พอร์ต 60/40 รับมือได้สบายๆ อาจสร้างความเสียหายระยะยาวให้พอร์ตที่เคลื่อนไปเป็น 80/20 แล้ว
ตัวอย่างพอร์ต 60/40: ปี 2021 ถึง 2025
ลองนำเงินตัวอย่าง 100,000 ในสกุลเงินใดก็ได้ แบ่ง 60/40 ตอนต้นปี 2021 ระหว่าง S&P 500 กับดัชนีตราสารหนี้ Bloomberg US Aggregate โดยใช้ผลตอบแทนรายปีปฏิทินของแต่ละดัชนี2,3 แบบหนึ่งไม่แตะเลย อีกแบบปรับกลับเป็น 60/40 ทุกเดือนมกราคม
สัดส่วนหุ้นในพอร์ต ณ สิ้นปีแต่ละปี: ไม่เคยปรับสมดุล เทียบกับปรับสมดุลทุกมกราคม
- ไม่เคยปรับสมดุล
- ปรับสมดุลทุกมกราคม
หุ้นขึ้นแรงสี่ปีจากห้าปีพาพอร์ตที่ไม่ได้แตะจาก 60% ไปเป็น 75% ส่วนพอร์ตที่ปรับสมดุลจะเคลื่อนไปภายในแต่ละปี แล้วปรับกลับทุกเดือนมกราคม 2,3ตัวเลขในแผนภูมินี้
ณ สิ้นปี 2025 พอร์ตที่ไม่ได้แตะมีมูลค่า 156,981 และมีหุ้น 75.0% ส่วนพอร์ตที่ปรับสมดุลมีมูลค่า 151,5912,3 การปรับสมดุลทำให้เสียไป 5,390 ตลอดห้าปีของตลาดกระทิง ซึ่งเป็นราคาของการขายหุ้นที่ยังขึ้นต่อ ทีนี้สมมติว่าหุ้นร่วง 25% เท่ากับขนาดของ “ตลาดซบเซาแบบฟองสบู่ดอทคอม” ในการทดสอบภาวะวิกฤตของ Nivritee4 พอร์ตที่ปรับสมดุลกลับเป็น 60/40 ในเดือนมกราคมจะเสียไป 22,739 หรือ 15.0% ส่วนพอร์ตที่ไม่ได้แตะซึ่งอยู่ที่ 75/25 จะเสียไป 29,425 หรือ 18.7% มากกว่ากันอยู่ 6,687 ซึ่งมากกว่า 5,390 ที่ได้มาจากการไม่ปรับสมดุล และคืนกลับไปหมดในปีแย่ๆ ปีเดียว Amy Arnott จาก Morningstar พบการเคลื่อนแบบเดียวกันในสถานการณ์จริง พอร์ตทดสอบ 60/40 ที่ปล่อยไว้ห้าปีจนถึงพฤศจิกายน 2024 มีสัดส่วนหุ้นเพิ่มเป็น 73.4%5
บ่อยแค่ไหน: ตามปฏิทิน ตามกรอบ หรือทั้งสองแบบ
มีสองวิธีในการตัดสินว่าจะปรับเมื่อไร และใช้ร่วมกันได้ดี
- ตามปฏิทิน ดูปีละครั้ง เช่น วันเกิดหรือต้นปีภาษี แล้วปรับสมดุลตามที่เห็น Vanguard ไม่พบความถี่ที่เหมาะที่สุด และพบว่าการปรับสมดุลปีละครั้งน่าจะเป็นทางเลือกที่เหมาะกว่าเมื่อต้องคำนึงถึงภาษีหรือเวลา1 William Bernstein ทดสอบพอร์ตสินทรัพย์สี่ประเภทในช่วง 28 ปีที่ซ้อนทับกัน 24 ช่วง และพบว่าความต่างระหว่างการปรับรายเดือน รายไตรมาส รายปี และนานกว่านั้นมีน้อย และรายเดือนถี่เกินไป6
- ตามกรอบ ลงมือเฉพาะเมื่อสินทรัพย์ประเภทใดเคลื่อนไปเกินขนาดที่กำหนด ข้อสรุปของ Vanguard ในปี 2010 คือการติดตามปีละครั้งหรือปีละสองครั้ง แล้วปรับสมดุลเมื่อหลุดเกณฑ์ 5% ให้ความสมดุลที่สมเหตุสมผลระหว่างการคุมความเสี่ยงกับต้นทุน1 งานวิจัยปี 2024 เรื่องกองทุน target-date (กองทุนที่ปรับสัดส่วนตามปีเป้าหมาย) พบว่าการปรับสมดุลตามกรอบให้ผลตอบแทนเพิ่ม 15–22 bps ต่อปีเมื่อเทียบกับการปรับรายเดือนในช่วงที่ยังออม และ 22–25 bps ในช่วงที่ถอนเงินใช้7
- กฎ 5/25 แบบของ Larry Swedroe ตามที่ Ben Carlson สรุปไว้ คือปรับสมดุลเมื่อสินทรัพย์ประเภทใดเคลื่อนห่างจากเป้าหมายเกิน 5 จุดเปอร์เซ็นต์ หรือเกิน 25% ของเป้าหมาย แล้วแต่ว่าค่าไหนน้อยกว่า หุ้นที่ตั้งเป้าไว้ 60% จะปรับเมื่อหลุดช่วง 55–65% สินทรัพย์ที่ตั้งเป้าไว้ 10% จะปรับเมื่อหลุดช่วง 7.5–12.5%8
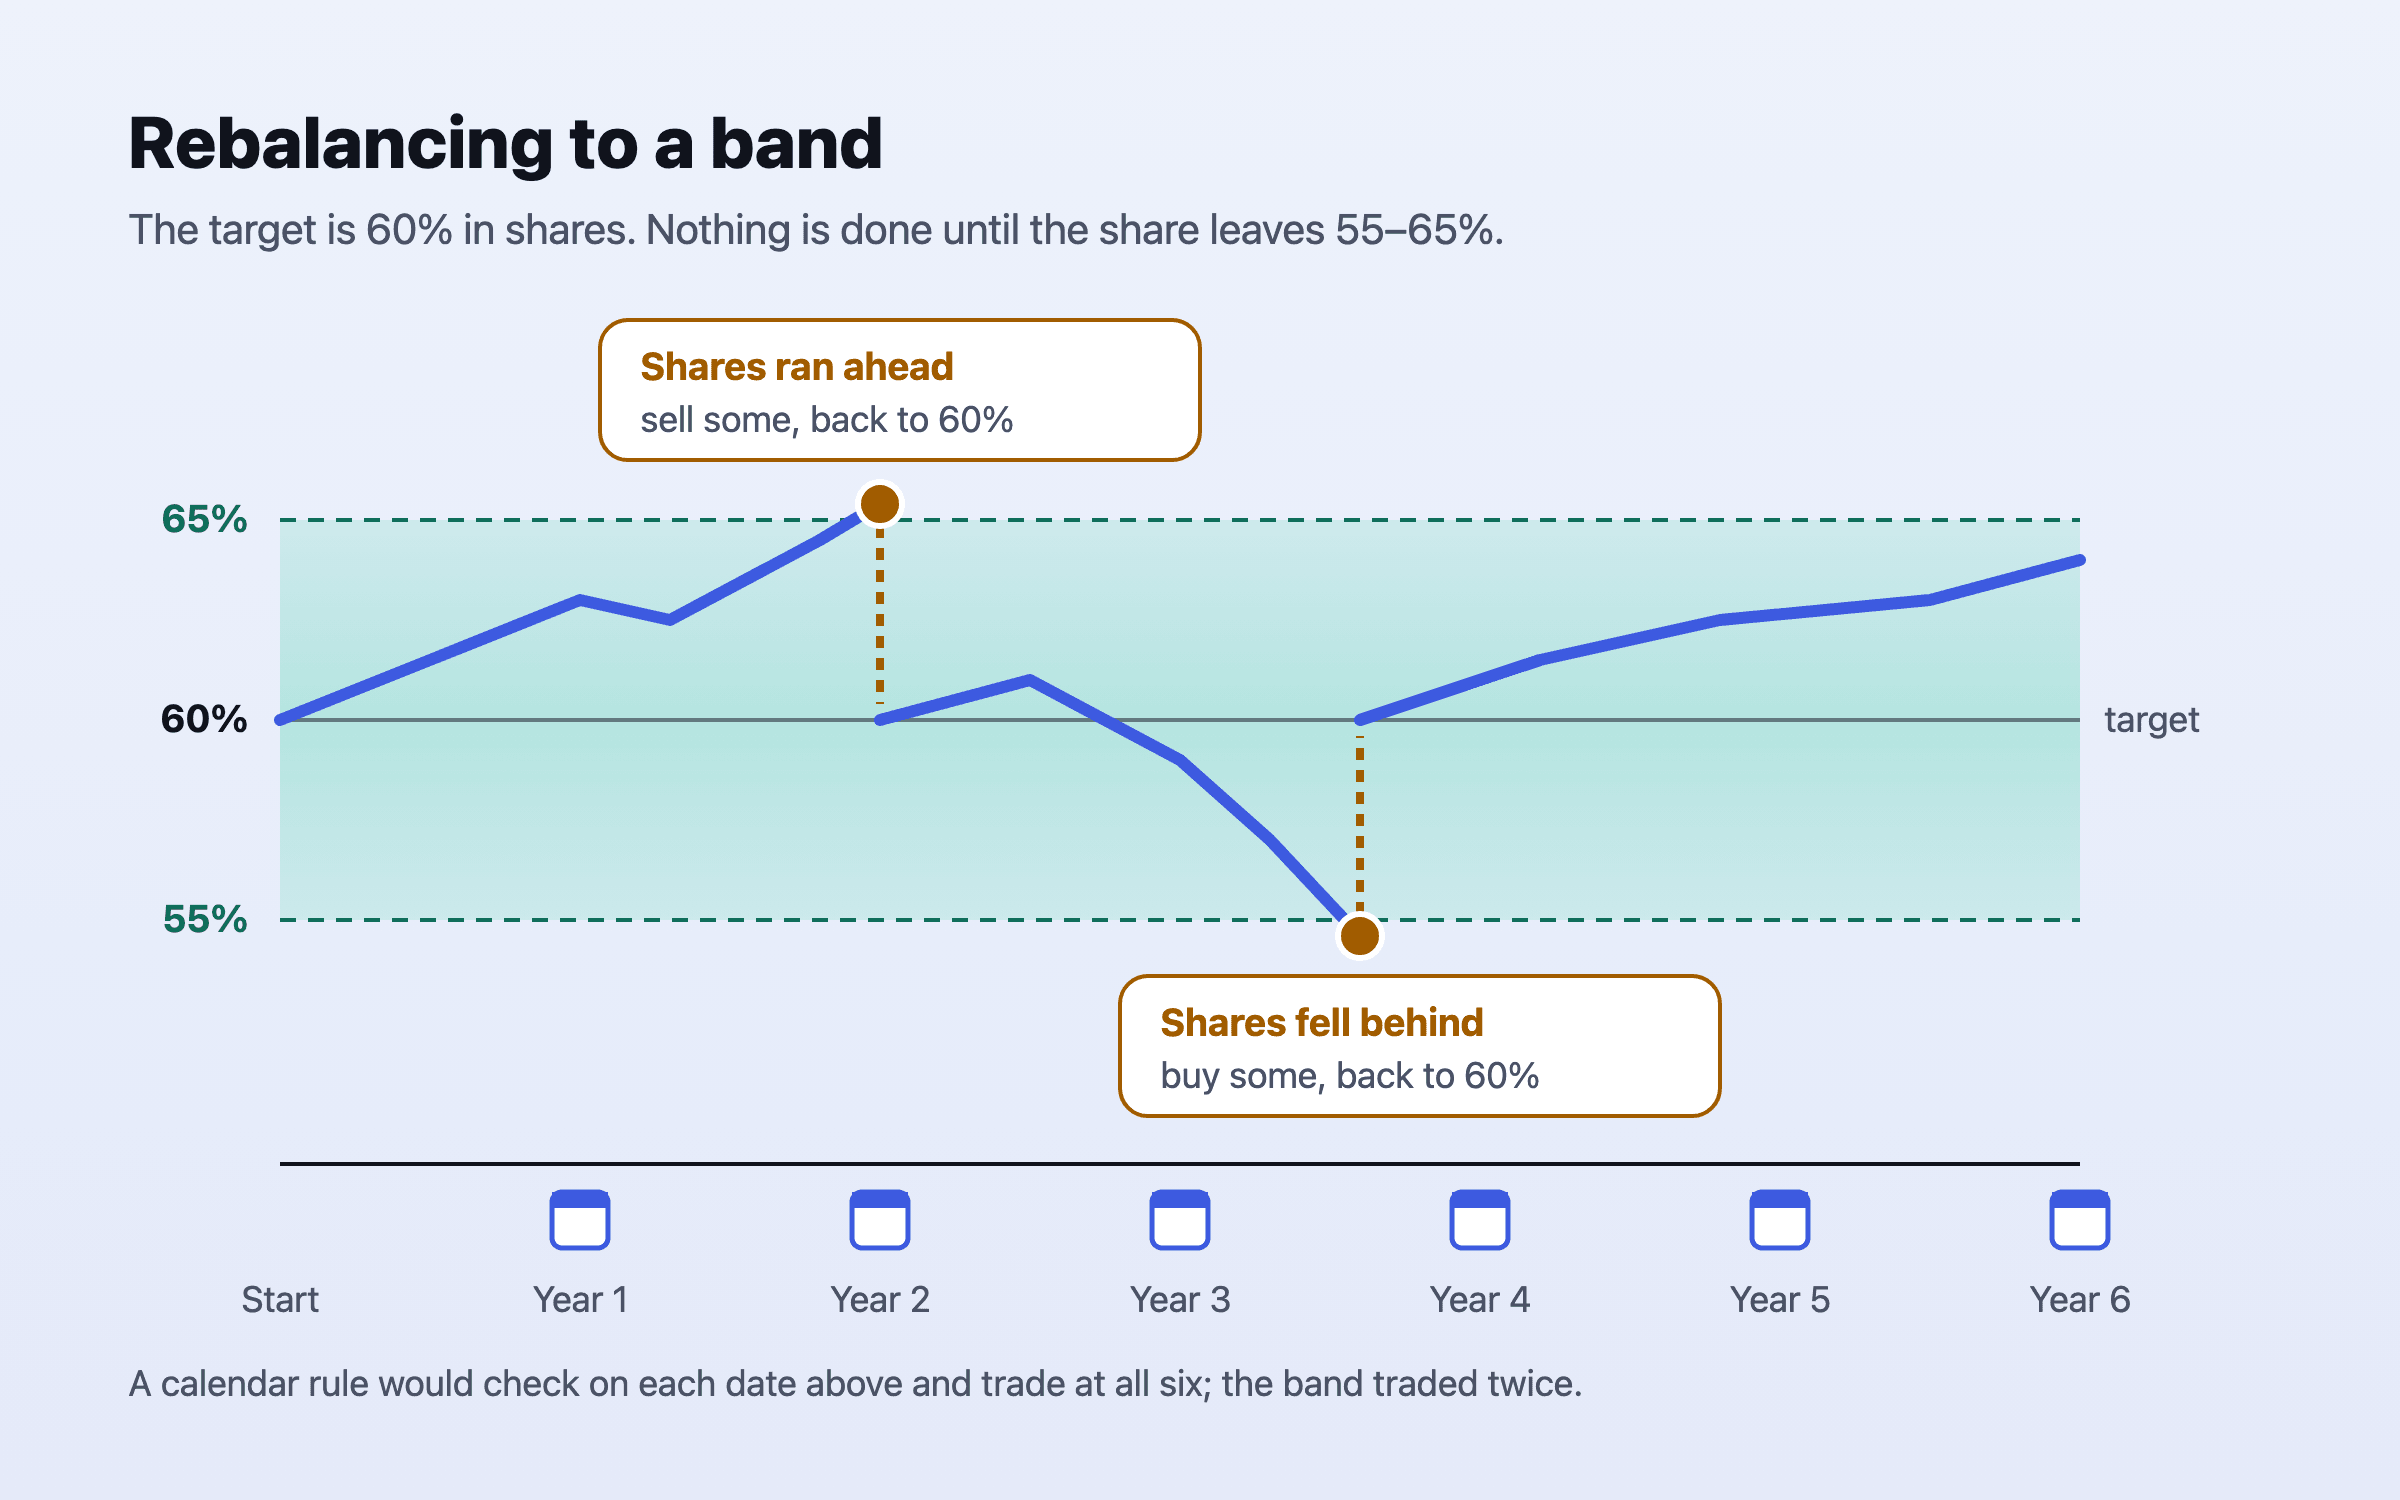 กรอบจะซื้อขายก็ต่อเมื่อสัดส่วนเคลื่อนไปมากพอจะมีผล ส่วนกฎตามปฏิทินจะเช็กในวันที่กำหนดไว้ไม่ว่าจะเกิดอะไรขึ้น การเช็กตามวันที่แต่ลงมือเฉพาะเมื่อหลุดกรอบคือการได้ข้อดีของทั้งสองแบบ
นอกจากจะปรับเมื่อไร การปรับกลับไปที่ไหนก็สำคัญ ถ้าต้นทุนคือเวลาของคุณ การปรับกลับไปถึงเป้าหมายเลยก็สมเหตุสมผล แต่ถ้าต้นทุนเป็นสัดส่วนกับขนาดการซื้อขาย เช่น ค่าคอมมิชชันและภาษี Vanguard พบว่าการปรับกลับแค่ถึงขอบกรอบดีกว่า1 งานวิจัยปี 2024 ใช้แนวคิดเดียวกันกับกองทุน target-date ของตัวเอง คือซื้อขายเมื่อสัดส่วนเคลื่อนห่างจากเป้าหมาย 2 จุดเปอร์เซ็นต์ แล้วปรับกลับให้ห่างจากเป้าหมาย 1.75 จุด แทนที่จะกลับไปถึงเป้าหมายเลย พอร์ต 60/40 ที่หุ้นทะลุ 62% จึงปรับกลับเป็น 61.75% ไม่ใช่ 60% ทำให้การซื้อขายแต่ละครั้งมีขนาดเล็ก7
การปรับสมดุลมีโบนัสไหม?
บางครั้งมี และน้อยกว่าที่ฟังดู Bernstein พบว่าตั้งแต่ปี 1926 ถึง 1994 พอร์ตหุ้นกับหุ้นกู้เอกชนระยะยาวสัดส่วน 50/50 ที่ปรับสมดุลทุกปีให้ผลตอบแทน 8.34% เทียบกับ 7.85% ซึ่งเป็นค่าเฉลี่ยอย่างง่ายของผลตอบแทนสินทรัพย์ทั้งสอง เป็น “โบนัส” 0.49% ต่อปี9 โบนัสนี้มีจริงเมื่อสินทรัพย์ทั้งสองผันผวนทั้งคู่และเคลื่อนไหวไม่ค่อยไปทางเดียวกัน การขายสิ่งที่ขึ้นแล้วซื้อสิ่งที่ลงคือการเก็บเกี่ยวจากการแกว่งของทั้งสอง Willenbrock แสดงให้เห็นว่าผลตอบแทนจากการกระจายความเสี่ยง (diversification return) นี้มาจากการปรับสมดุลเอง ไม่ได้มาจากความแปรปรวนที่ลดลง10
จุดที่ต้องระวังอยู่ในตัวเลขของ Bernstein เอง พอร์ต 50/50 เดียวกันที่ไม่เคยปรับสมดุลให้ผลตอบแทน 9.17% มากกว่าพอร์ตที่ปรับสมดุล เพราะสัดส่วนเคลื่อนไปทางหุ้นซึ่งให้ผลตอบแทนสูงกว่า9 โบนัสนี้วัดเทียบกับค่าเฉลี่ย ไม่ได้เทียบกับการปล่อยไว้เฉยๆ ระหว่างสินทรัพย์สองประเภทที่ผลตอบแทนคาดหวังต่างกันมาก อย่างหุ้นกับตราสารหนี้ ให้คาดว่าการปรับสมดุลจะทำให้เสียผลตอบแทนไปเล็กน้อย แต่ได้ความนิ่งกลับมามาก ส่วนระหว่างสินทรัพย์ที่คล้ายกัน เช่น ตลาดหุ้นในสองประเทศ โบนัสมีแนวโน้มจะเป็นกำไรจริงมากกว่า
ปรับสมดุลด้วยเงินใหม่ก่อน และระวังเรื่องภาษี
การปรับสมดุลที่ถูกที่สุดคือแบบที่ไม่ต้องขายอะไรเลย แบบจำลองปี 1926–2009 ของ Vanguard ยังทดสอบพอร์ตที่ปรับสมดุลโดยใช้แค่การส่งเงินปันผลและดอกเบี้ยไปยังสินทรัพย์ที่มีสัดส่วนต่ำกว่าเป้า ผลคือมีหุ้นเฉลี่ย 61.0% และความผันผวน 11.3% โดยไม่ต้องขายเลยสักครั้ง1 วิธีเดียวกันใช้ได้กับเงินที่ลงทุนเพิ่มทุกเดือนในช่วงที่ยังออม และกับเงินที่ถอนออกเมื่อเริ่มถอนใช้แล้ว คือถอนจากสินทรัพย์ที่มีสัดส่วนเกินเป้าก่อน ตามแนวทางของ Vanguard เอง11 การลงทุนประจำทุกเดือนที่ส่งเงินไปยังสินทรัพย์ที่ตามหลังอยู่ คือกฎการปรับสมดุลที่ไม่เคยทำให้ต้องเสียภาษีเลย
เมื่อจำเป็นต้องขาย ขายในบัญชีไหนสำคัญกว่าขายเมื่อไร:
- อินเดีย ตั้งแต่งบประมาณเดือนกรกฎาคม 2024 กำไรระยะยาวจากหุ้นจดทะเบียนและกองทุนหุ้นที่ถือเกินหนึ่งปีเสียภาษี 12.5% ในส่วนที่เกิน ₹1.25 แสนต่อปี และกำไรระยะสั้นเสียภาษี 20%12 การสับเปลี่ยนระหว่างกองทุนรวมสองกอง หรือจากชนิดหน่วยลงทุน regular เป็น direct ถือเป็นการขายคืนแล้วซื้อใหม่ จึงอาจเกิดกำไรที่ต้องเสียภาษี13 วิธีหนึ่งที่ใช้กันทั่วไปคือใช้วงเงินยกเว้นภาษีรายปีเพื่อปรับสมดุลทีละนิดทุกปี
- สหราชอาณาจักร ทุกอย่างในบัญชี ISA (บัญชีออมและลงทุนที่ไม่เสียภาษีในสหราชอาณาจักร) ไม่ต้องเสียภาษีกำไรจากการขาย (capital gains tax) และพันธบัตรรัฐบาลอังกฤษ (gilt) ก็เช่นกัน14 นอกบัญชีที่ได้สิทธิภาษี กำไรส่วนที่เกินวงเงินยกเว้นรายปี £3,000 ต้องเสียภาษี15 ให้ปรับสมดุลในบัญชี ISA หรือบัญชีบำนาญก่อน
- สหรัฐฯ และประเทศอื่น ใช้หลักเดียวกัน งานศึกษาของ Vanguard ระบุว่าภาษีเข้ามาเกี่ยวเมื่อปรับสมดุลในบัญชีที่ต้องเสียภาษี1 จึงขายในบัญชีออมเพื่อวัยหยุดทำงานเมื่อทำได้ และใช้เงินใหม่ในบัญชีที่ต้องเสียภาษี
“Glide path”: ปรับสมดุลเข้าหาเป้าหมายที่ขยับไปตามอายุ
กองทุน target-date ปรับสมดุลเข้าหาเป้าหมายที่เปลี่ยนไปตามอายุ “glide path” หรือเส้นทางขาลงของสัดส่วนหุ้นของ Vanguard ถือหุ้น 90% ตอนอายุ 20 เริ่มลดลงช่วงกลางของชีวิตการทำงานราวอายุ 40 ลงมาเหลือ 50% ตอนอายุ 65 และคงที่ที่หุ้น 30% กับตราสารหนี้ 70% เมื่ออายุ 7216 คุณทำตามรูปแบบเดียวกันเองได้ คือปรับสมดุลตามปกติ แต่ขยับเป้าหมายไปทางตราสารหนี้ทีละไม่กี่จุดทุกไม่กี่ปีเมื่อใกล้ถึงอิสรภาพทางการเงิน ดู การจัดสรรสินทรัพย์ตามอายุ ว่ากฎคร่าวๆ ที่ใช้กันทั่วไปต่างกันมากแค่ไหน
ขั้นตอนที่ใช้เวลาปีละชั่วโมงเดียว
- จดเป้าหมายไว้ ว่าหุ้นกี่ส่วน ตราสารหนี้และเงินฝากกี่ส่วน และอย่างอื่นเช่นทองคำกี่ส่วน พร้อมกรอบทั้งสองด้าน เช่น เกณฑ์ 5% ที่ Vanguard พบว่าสมเหตุสมผล1
- ส่งเงินลงทุนทุกงวดไปยังสินทรัพย์ที่ต่ำกว่าเป้ามากที่สุด ทุกเดือน ในปีส่วนใหญ่ แค่นี้ก็พอให้อยู่ในกรอบได้
- เช็กปีละครั้งในวันที่กำหนดไว้ ถ้าไม่มีอะไรหลุดกรอบ ก็ไม่ต้องทำอะไร
- ถ้ามีอะไรหลุดกรอบ ให้ซื้อขายกลับเข้าหาเป้าหมาย ในบัญชีที่ได้สิทธิภาษีก่อน และในอินเดียให้ใช้วงเงินยกเว้นภาษีกำไรรายปีเมื่อทำได้
- เมื่อเริ่มถอนเงินใช้แล้ว ให้ถอนจากสินทรัพย์ที่เกินเป้า และเก็บเงินสำรองใช้จ่ายไว้ในเงินสดและตราสารหนี้ จะได้ไม่ต้องขายหุ้นหลังตลาดร่วงเพื่อจ่ายค่าใช้จ่าย (ความเสี่ยงจากลำดับผลตอบแทน)