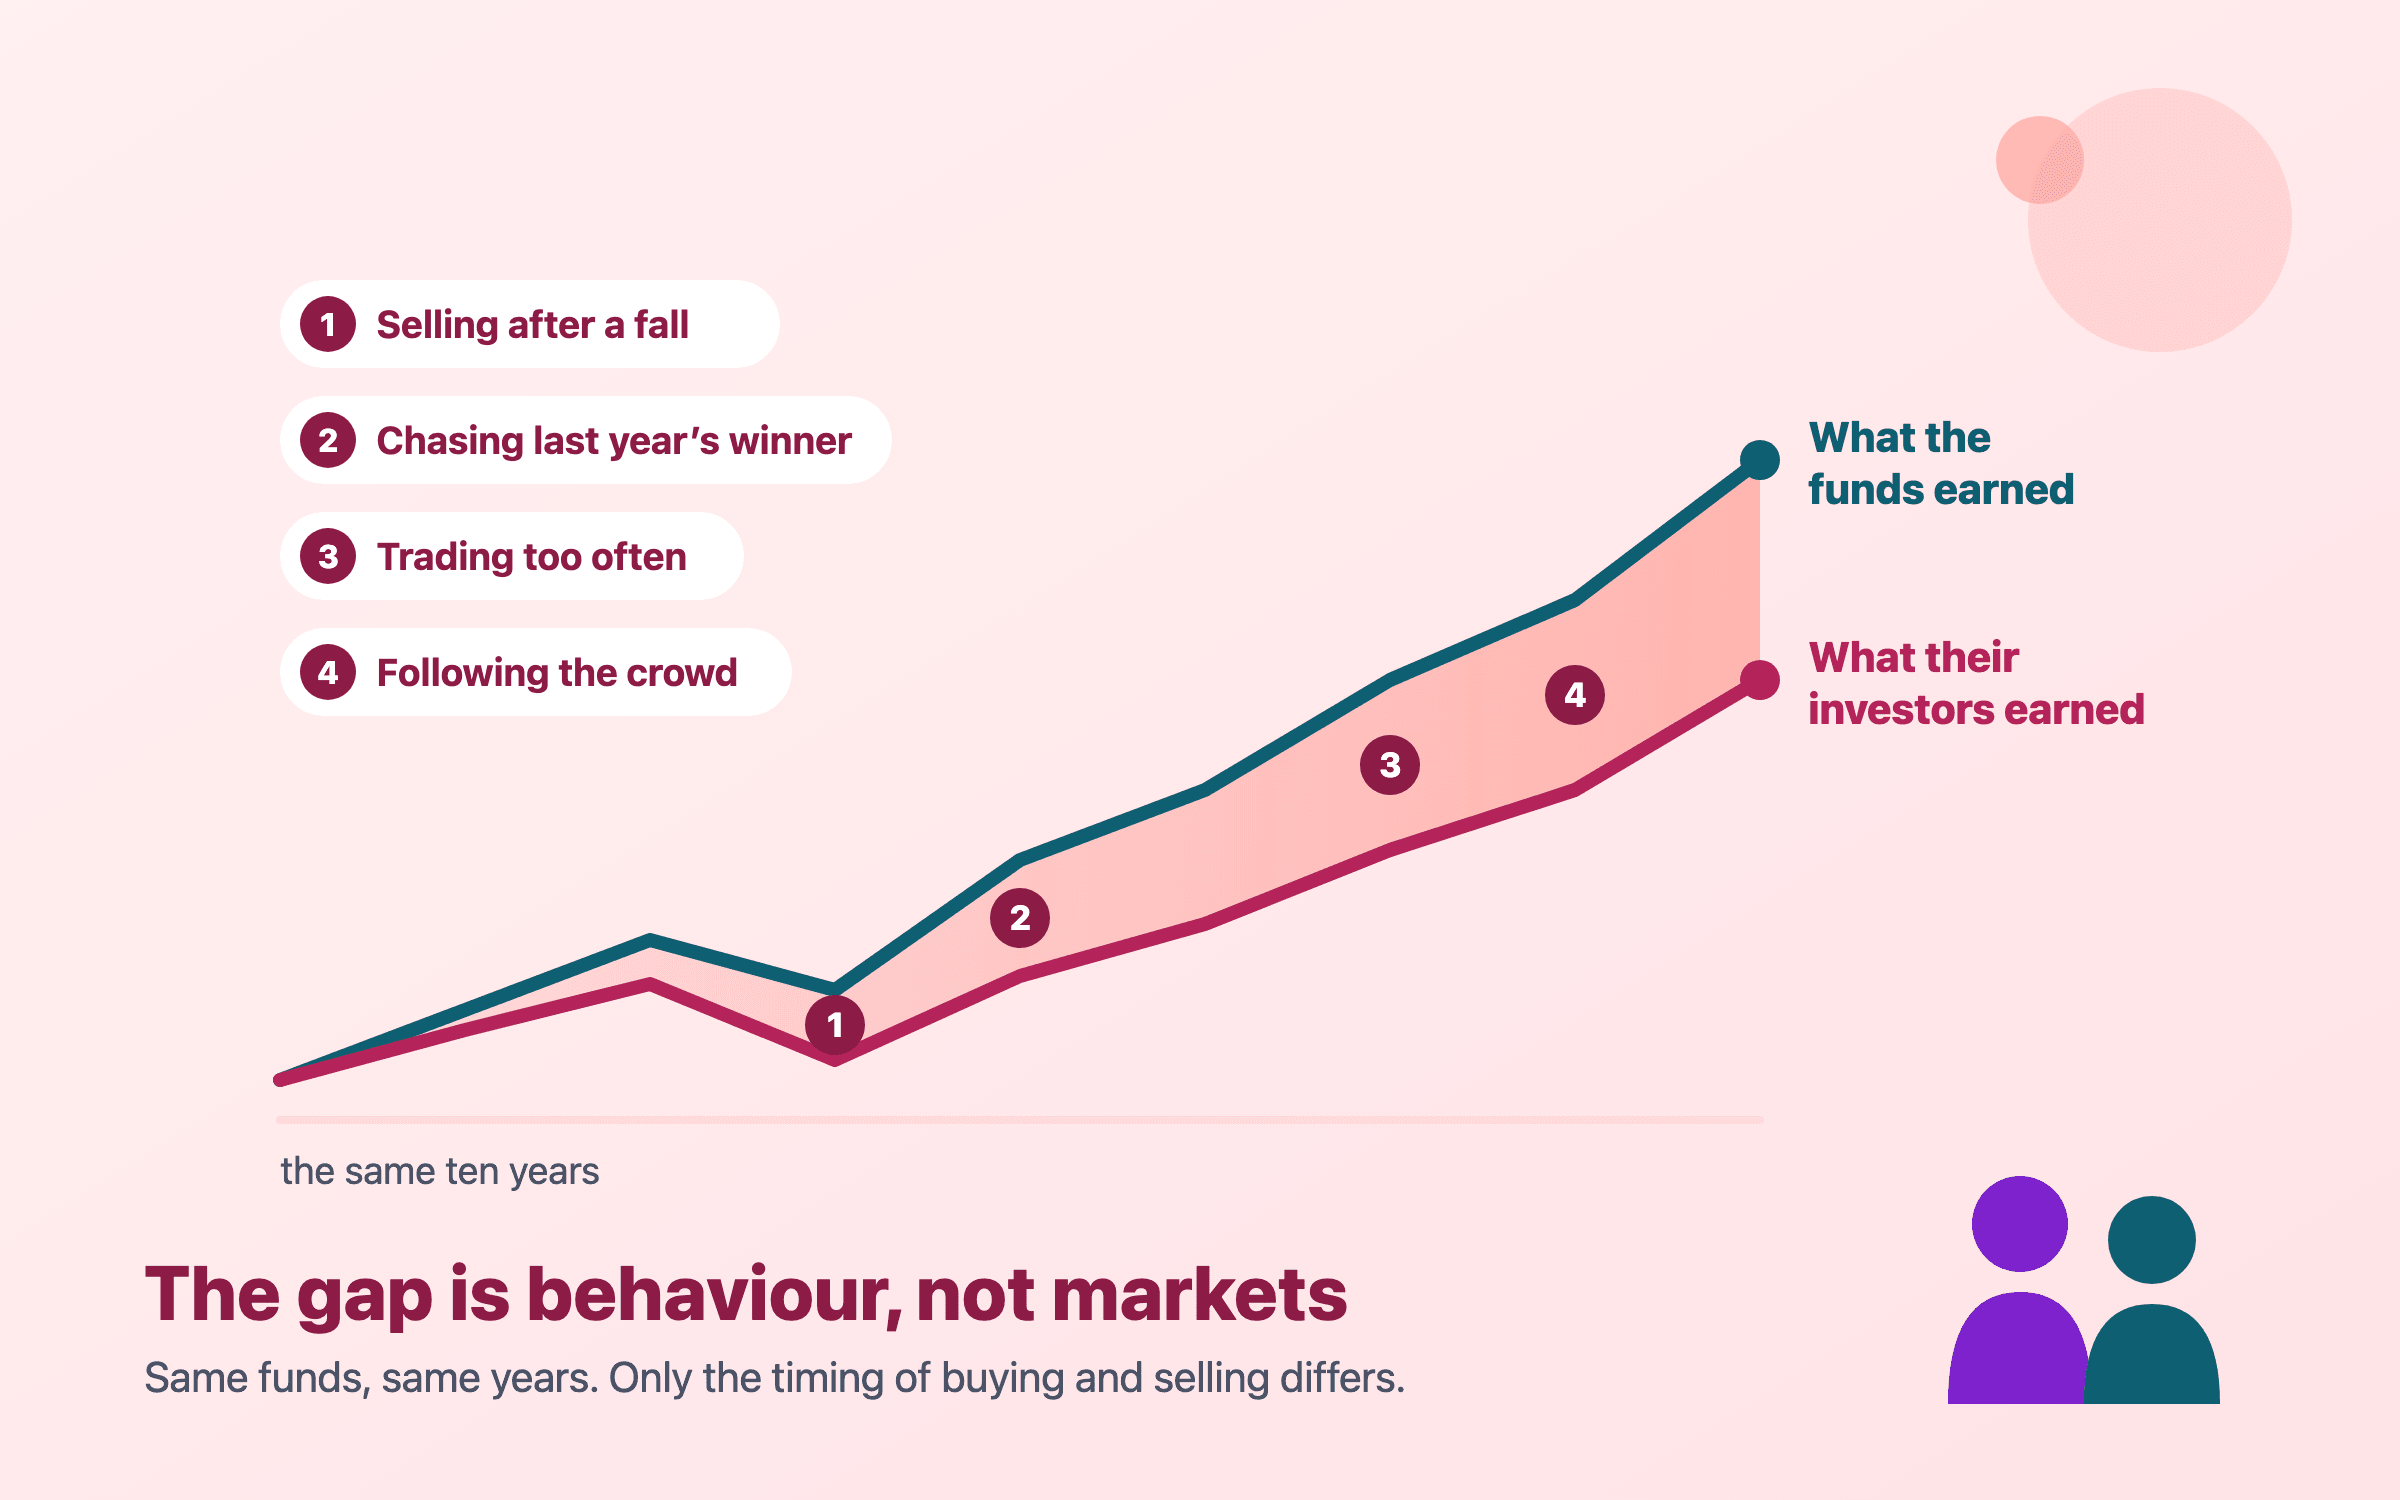
ผู้ลงทุนในกองทุนสหรัฐฯ ได้ผลตอบแทน 8.7% ต่อปีตลอดสิบปีถึงปี 2025 ขณะที่ตัวกองทุนเองให้ผลตอบแทน 9.9% ช่องว่างนี้มาจากจังหวะที่คนซื้อและขาย ซึ่งมีที่มาจากอคติไม่กี่อย่างที่มีการศึกษาไว้มาก แต่ละอย่างมีวิธีรับมือง่ายๆ และคู่ชีวิตเปลี่ยนวิธีเหล่านั้นเป็นกฎร่วมกันได้ เพื่อให้การตัดสินใจที่ทำให้เสียเงินทำคนเดียวได้ยากขึ้น
คนสองคนถือกองทุนเดียวกันตลอดสิบปีเดียวกัน ยังจบด้วยผลลัพธ์ที่ต่างกันมากได้ กองทุนรายงานผลตอบแทนตัวเลขเดียว แต่ผู้ลงทุนแต่ละคนได้ผลตอบแทนของตัวเอง ขึ้นอยู่กับว่าใส่เงินเข้าและถอนออกเมื่อไร เมื่อมองทั้งตลาด ส่วนต่างนี้ใหญ่และคงที่อย่างน่าแปลกใจ และส่วนใหญ่มาจากนิสัยทางความคิดไม่กี่อย่างที่นักจิตวิทยาและนักเศรษฐศาสตร์วัดกันมาครึ่งศตวรรษ
บทความนี้วัดช่องว่างนั้นก่อน แล้วไล่ดูอคติทีละอย่าง ว่าคืออะไร โผล่มาในครัวเรือนทั่วไปอย่างไร และมีวิธีรับมือที่ทำได้จริงหนึ่งวิธี ปิดท้ายด้วยกฎที่คู่ชีวิตตกลงกันได้ เพื่อปกป้องกันและกันในวันที่แย่ที่สุด
ช่องว่างจากพฤติกรรม เมื่อวัดจริง
การศึกษา Mind the Gap ประจำปีของ Morningstar เทียบผลตอบแทนสองตัวของกองทุนรวมและ ETF (กองทุนที่ซื้อขายในตลาดหุ้น) ในสหรัฐฯ ชุดเดียวกัน ตัวแรกคือผลตอบแทนรวมของกองทุนเอง เหมือนลงเงินก้อนเดียวแล้วปล่อยไว้ ตัวที่สองคือผลตอบแทนถ่วงน้ำหนักตามเงิน (dollar-weighted) ที่ผู้ลงทุนได้จริง ตลอดสิบปีถึงสิ้นปี 2025 ผู้ลงทุนได้ 8.7% ต่อปี เทียบกับ 9.9% ของกองทุน ช่องว่างราว 1.2 จุดเปอร์เซ็นต์ต่อปี หรือประมาณ 12% ของผลตอบแทนกองทุน เมื่อคิดเป็นเงิน Morningstar ประเมินว่าผลของจังหวะซื้อขายนี้รวมราว $3.8 ล้านล้านตลอดทศวรรษ1
ผลตอบแทนต่อปีที่ผู้ลงทุนในกองทุนสหรัฐฯ ได้ เทียบกับผลตอบแทนของกองทุน ตลอดสิบปีถึงปี 2025
- ผลตอบแทนของผู้ลงทุน
- ผลตอบแทนรวมของกองทุน
ทุกกลุ่ม ผู้ลงทุนได้น้อยกว่ากองทุนที่ตัวเองถือ ช่องว่างแคบที่สุดในหุ้นสหรัฐฯ และกองทุนผสมแบบครบในกองเดียว และกว้างกว่าในกองทุนรายอุตสาหกรรมและกองทุนหุ้นต่างประเทศ ซึ่งซื้อขายผิดจังหวะได้ง่ายกว่า 1ตัวเลขในแผนภูมินี้
รายละเอียดบอกอะไรได้มาก ผู้ลงทุนใน ETF ได้ 9.5% เทียบกับ 11.2% ของกองทุน ช่องว่างกว้างกว่ากองทุนรวมแบบดั้งเดิม ซึ่งเข้ากับแนวคิดที่ว่าสินค้าที่ขายได้ในเสี้ยววินาที คือสินค้าที่คุณมีแนวโน้มจะขายมากกว่า1 ขนาดของช่องว่างนี้ยังถกเถียงกันอยู่ นักวิจัยบางคนเห็นว่าตัวเลขนี้ทำให้ต้นทุนของการจับจังหวะผิดดูสูงเกินจริง และบทความเรื่อง ความผิดพลาดที่พบบ่อยในการลงทุน ของเราเสนอทั้งสองฝั่ง แต่ไม่มีใครพบว่าผู้ลงทุนโดยรวมได้มากกว่ากองทุนของตัวเอง
ปัญหาหลักของนักลงทุน หรือแม้แต่ศัตรูตัวร้ายที่สุดของเขา ก็น่าจะเป็นตัวเขาเอง
— Benjamin Graham, as quoted by Brad Barber and Terrance Odean2ความกลัวขาดทุน ตลาดตกเจ็บราวสองเท่า
ทฤษฎีคาดหวัง (prospect theory) ของ Daniel Kahneman และ Amos Tversky เริ่มจากข้อสังเกตเกี่ยวกับคน ไม่ใช่ตลาด คือการขาดทุนรู้สึกหนักกว่ากำไรที่เท่ากัน การวิเคราะห์อภิมาน (meta-analysis) ปี 2024 ที่รวม 607 ค่าประมาณจาก 150 งานศึกษา พบว่าค่าสัมประสิทธิ์ความกลัวขาดทุน (loss aversion) เฉลี่ยอยู่ที่ 1.955 คือการขาดทุนมีน้ำหนักราวสองเท่าของกำไรขนาดเท่ากัน3
- โผล่มาอย่างไร ขายหลังตลาดตกเพื่อหยุดความเจ็บปวด แล้วรอจังหวะที่ “ปลอดภัยกว่า” ค่อยซื้อคืน ซึ่งมักเป็นหลังราคาฟื้นแล้ว หรือไม่ลงทุนเลย แล้วถือเงินค่าใช้จ่ายหลายปีไว้ในบัญชีออมทรัพย์
- วิธีรับมือ กำหนดสัดส่วนหุ้น ตราสารหนี้ และเงินสดในเดือนที่ใจสงบ แล้วจดไว้ พร้อมกฎปรับสมดุลกลับมาที่สัดส่วนนั้นปีละครั้ง หรือเมื่อสัดส่วนเคลื่อนไปไกล ตลาดตกจึงหมายถึงการซื้อ ไม่ใช่การขาย และดูพอร์ตให้น้อยลง ยิ่งดูน้อย ยิ่งเห็นการขาดทุนน้อย
อคติจากเรื่องล่าสุด ปีที่แล้วดูเหมือนปีหน้า
Robin Greenwood และ Andrei Shleifer เทียบมาตรวัดความคาดหวังของนักลงทุนหกแบบที่มาจากแบบสำรวจ ตั้งแต่ปี 1963 ถึง 2011 ทั้งหกขยับไปด้วยกัน ทั้งหกเพิ่มขึ้นหลังตลาดทำผลงานดี และทั้งหกมีความสัมพันธ์เชิงลบอย่างชัดเจนกับค่าประมาณจากแบบจำลองของผลตอบแทนที่ตลาดจะให้จริง4 คนคาดหวังมากที่สุดตอนราคาสูงอยู่แล้ว และคาดหวังน้อยที่สุดตอนราคาต่ำ
- โผล่มาอย่างไร ซื้อกองทุนที่ผลงานสูงสุดเมื่อปีก่อน กลุ่มอุตสาหกรรมที่ใครๆ ก็พูดถึง หรืออสังหาริมทรัพย์หลังบูมมานาน หรือย้ายออกจากกองทุนหลังผลงานแย่แค่ปีเดียว
- วิธีรับมือ วัดการลงทุนทุกตัวเทียบกับผลตอบแทนที่แผนสมมติไว้ ในช่วงอย่างน้อยสามถึงห้าปี ไม่ใช่เทียบกับตัวที่ชนะเมื่อปีก่อน จดเหตุผลของการซื้อแต่ละครั้งไว้ในวันที่ซื้อ และอ่านซ้ำก่อนขาย
ความมั่นใจเกินเหตุ การเทรดเป็นภัยต่อความมั่งคั่ง
Brad Barber และ Terrance Odean ศึกษา 66,465 ครัวเรือนที่ใช้โบรกเกอร์ค่าคอมมิชชันต่ำในสหรัฐฯ ตั้งแต่ปี 1991 ถึง 1996 ครัวเรือนโดยเฉลี่ยหมุนพอร์ต 75% ต่อปี และได้ผลตอบแทน 16.4% ต่อปี ขณะที่ตลาดให้ 17.9% ครัวเรือนกลุ่มหนึ่งในห้าที่เทรดมากที่สุดได้ 11.4%2 งานศึกษาต่อเนื่องที่ดูมากกว่า 35,000 ครัวเรือนพบว่าผู้ชายเทรดมากกว่าผู้หญิง 45% และการเทรดลดผลตอบแทนสุทธิของผู้ชายลง 2.65 จุดเปอร์เซ็นต์ต่อปี เทียบกับ 1.72 จุดของผู้หญิง5
ผลตอบแทนต่อปีของครัวเรือนสหรัฐฯ ที่ซื้อขายหุ้นเอง ปี 1991–96 เทียบกับตลาด
ยิ่งครัวเรือนเทรดมาก ยิ่งตามหลังมาก กลุ่มที่เทรดมากที่สุดเสียผลตอบแทนไป 6.5 จุดเปอร์เซ็นต์ต่อปี เมื่อเทียบกับการถือตลาดไว้เฉยๆ 2ตัวเลขในแผนภูมินี้
นิสัยเดียวกันนี้เห็นได้ในตราสารอนุพันธ์ทุกวันนี้ หน่วยงานกำกับตลาดทุนของอินเดีย (SEBI) พบว่านักเทรดรายบุคคลเกือบ 91% ในฟิวเจอร์สและออปชันหุ้นขาดทุนสุทธิในปีงบประมาณ 2024–25 เช่นเดียวกับปีก่อนหน้า6
- โผล่มาอย่างไร สลับกองทุนบ่อย เทรดระยะสั้นตามข่าววงใน ซื้อออปชันเหมือนซื้อลอตเตอรี่ และเชื่อว่าคราวนี้คุณมองเห็นสิ่งที่ตลาดมองไม่เห็น
- วิธีรับมือ จำกัด “เงินเล่น” ไว้เป็นยอดเล็กๆ ที่ตายตัว แยกออกจากแผน และวัดผลตอบแทนของตัวเองอย่างซื่อตรงปีละครั้ง หลังหักต้นทุน เทียบกับกองทุนดัชนีธรรมดาๆ
การลงทุนกระจุกในประเทศตัวเอง สิ่งที่คุ้นเคยดูปลอดภัย
นักลงทุนทุกที่ถือหุ้นในประเทศตัวเองมากกว่าน้ำหนักของประเทศนั้นในตลาดโลกมาก ในปี 2024 ชาวแคนาดาถือหุ้นในประเทศราว 50% ของหุ้นทั้งหมด หรือราว 18 เท่าของสัดส่วน 2.7% ที่แคนาดามีในตลาดโลก7 Vanguard พบว่าในทุกตลาดพัฒนาแล้วที่ศึกษา ความผันผวนลดลงมากที่สุดเมื่อถือหุ้นต่างประเทศระหว่าง 35% ถึง 55% ของหุ้นทั้งหมด8
- โผล่มาอย่างไร พอร์ตที่มีแต่ชื่อบริษัทในประเทศที่คุ้นเคย ถือหุ้นของนายจ้างตัวเองก้อนใหญ่ จนบริษัทเดียวทั้งจ่ายเงินเดือนและถือเงินออมของคุณ หรือสำหรับครอบครัวที่จะไปอยู่อีกประเทศ คือเงินออมในสกุลเงินที่ไม่มีวันได้ใช้
- วิธีรับมือ เริ่มจากกองทุนดัชนีหุ้นทั่วโลก แล้วเขียนเหตุผลของทุกครั้งที่เอียงพอร์ตเข้าหาประเทศตัวเอง บทความเรื่อง การลงทุนกระจุกในประเทศตัวเองกับความเสี่ยงค่าเงิน ของเราอธิบายวิธีคิดเรื่องนี้เมื่อคุณหารายได้ในประเทศหนึ่งและจะไปอยู่อีกประเทศ
การแห่ตามฝูง ซื้อสิ่งที่คนอื่นๆ ซื้อ
ตัวอย่างล่าสุดอยู่ในข้อมูลของ Morningstar เอง เมื่อ ETF บิตคอยน์แบบ spot ของสหรัฐฯ เปิดตัวในเดือนมกราคม 2024 เงินไหลเข้าอย่างท่วมท้น ถึงสิ้นปี 2025 เงินแต่ละดอลลาร์โดยเฉลี่ยในกองทุนเหล่านี้ได้กำไรราว 22% ต่อปี ต่ำกว่าตัว ETF เองเกือบ 14 จุดเปอร์เซ็นต์ต่อปี และถึงสิ้นเดือนมิถุนายน 2026 หลังราคาขาลงและการขายคืนที่ทำให้ขาดทุนจริง Morningstar ประเมินว่าเงินแต่ละดอลลาร์โดยเฉลี่ยขาดทุนราว 5.8% ต่อปี1 ตัวสินค้าไม่ใช่ปัญหา จังหวะของฝูงชนต่างหากที่เป็นปัญหา
- โผล่มาอย่างไร ธีมที่อยู่บนหน้าข่าวทุกฉบับ กองทุนที่เพื่อนร่วมงานได้เงินเพิ่มเป็นสองเท่า และความรู้สึกกลัวตกขบวน
- วิธีรับมือ กฎพักใจ อะไรที่ใหม่ต้องรอ 30 วัน และต้องจดเหตุผลกับเพดานขนาดไว้ก่อนซื้อ ความตื่นเต้นส่วนใหญ่อยู่ไม่ถึงสิ้นเดือน
Disposition effect ขายตัวที่กำไร เก็บตัวที่ขาดทุน
Terrance Odean ตรวจบันทึกการซื้อขายของ 10,000 บัญชีที่โบรกเกอร์ค่าคอมมิชชันต่ำในสหรัฐฯ และพบว่าคนชอบขายหุ้นที่ราคาขึ้นมากกว่าหุ้นที่ราคาลงอย่างชัดเจน การปรับสมดุลและต้นทุนการซื้อขายอธิบายเรื่องนี้ไม่ได้ หุ้นที่คนเก็บไว้ก็ไม่ได้ทำผลงานดีกว่าหุ้นที่ขายไป และในบัญชีที่เสียภาษี นิสัยนี้ทำให้ผลตอบแทนหลังภาษีต่ำลง ยกเว้นในเดือนธันวาคม ที่นักลงทุนยอมขายตัวที่ขาดทุนเพื่อเอาผลขาดทุนไปหักภาษี9
- โผล่มาอย่างไร รอให้ตัวที่ราคาตก “กลับมาเท่าทุน” ก่อนค่อยขาย ขณะที่รีบขายทำกำไรตัวที่ไปได้ดี
- วิธีรับมือ ถามตัวเองกับทุกตัวที่ถือ ถ้าวันนี้ฉันมีเงินก้อนนี้เป็นเงินสด ฉันจะซื้อตัวนี้ไหม ราคาที่จ่ายไปเป็นข้อเท็จจริงเกี่ยวกับอดีต ไม่ใช่ข้อมูลเกี่ยวกับอนาคต
การทำบัญชีในใจ เงินที่มีป้ายติด
Richard Thaler อธิบายว่าคนแยกเงินไว้ในบัญชีในใจ (mental accounting) ที่มีกฎของตัวเอง ทั้งเงินเดือน โบนัส ของขวัญ เงิน “ปลอดภัย” และ “เงินเล่น” และปฏิบัติต่อเงินหนึ่งหน่วยต่างกันไปตามป้ายที่ติดไว้ ถ้าใช้อย่างตั้งใจ ป้ายช่วยให้ครัวเรือนออมได้ อย่างที่ วิธีออมเงินให้ได้มากขึ้น แสดงไว้ แต่ถ้าใช้โดยไม่รู้ตัว ป้ายทำให้เสียเงิน เช่น โบนัสที่มองว่าเอาไปเสี่ยงได้ตามใจ เงินฝากที่ได้ดอกเบี้ยน้อยขณะที่ยอดบัตรเครดิตคิดดอกเบี้ยสูงกว่ามาก หรือตัวที่ราคาตกซึ่งเก็บไว้เพราะขายแล้วจะ “ขาดทุนจริง”
- วิธีรับมือ ทำงบดุลของครัวเรือนไว้ชุดเดียว เงินทุกกระปุกจะได้เห็นคู่กับหนี้ทุกก้อน ถ้ากระปุกที่ติดป้ายไว้ได้ผลตอบแทนน้อยกว่าต้นทุนของหนี้ ป้ายนั้นกำลังทำให้คุณเสียส่วนต่าง
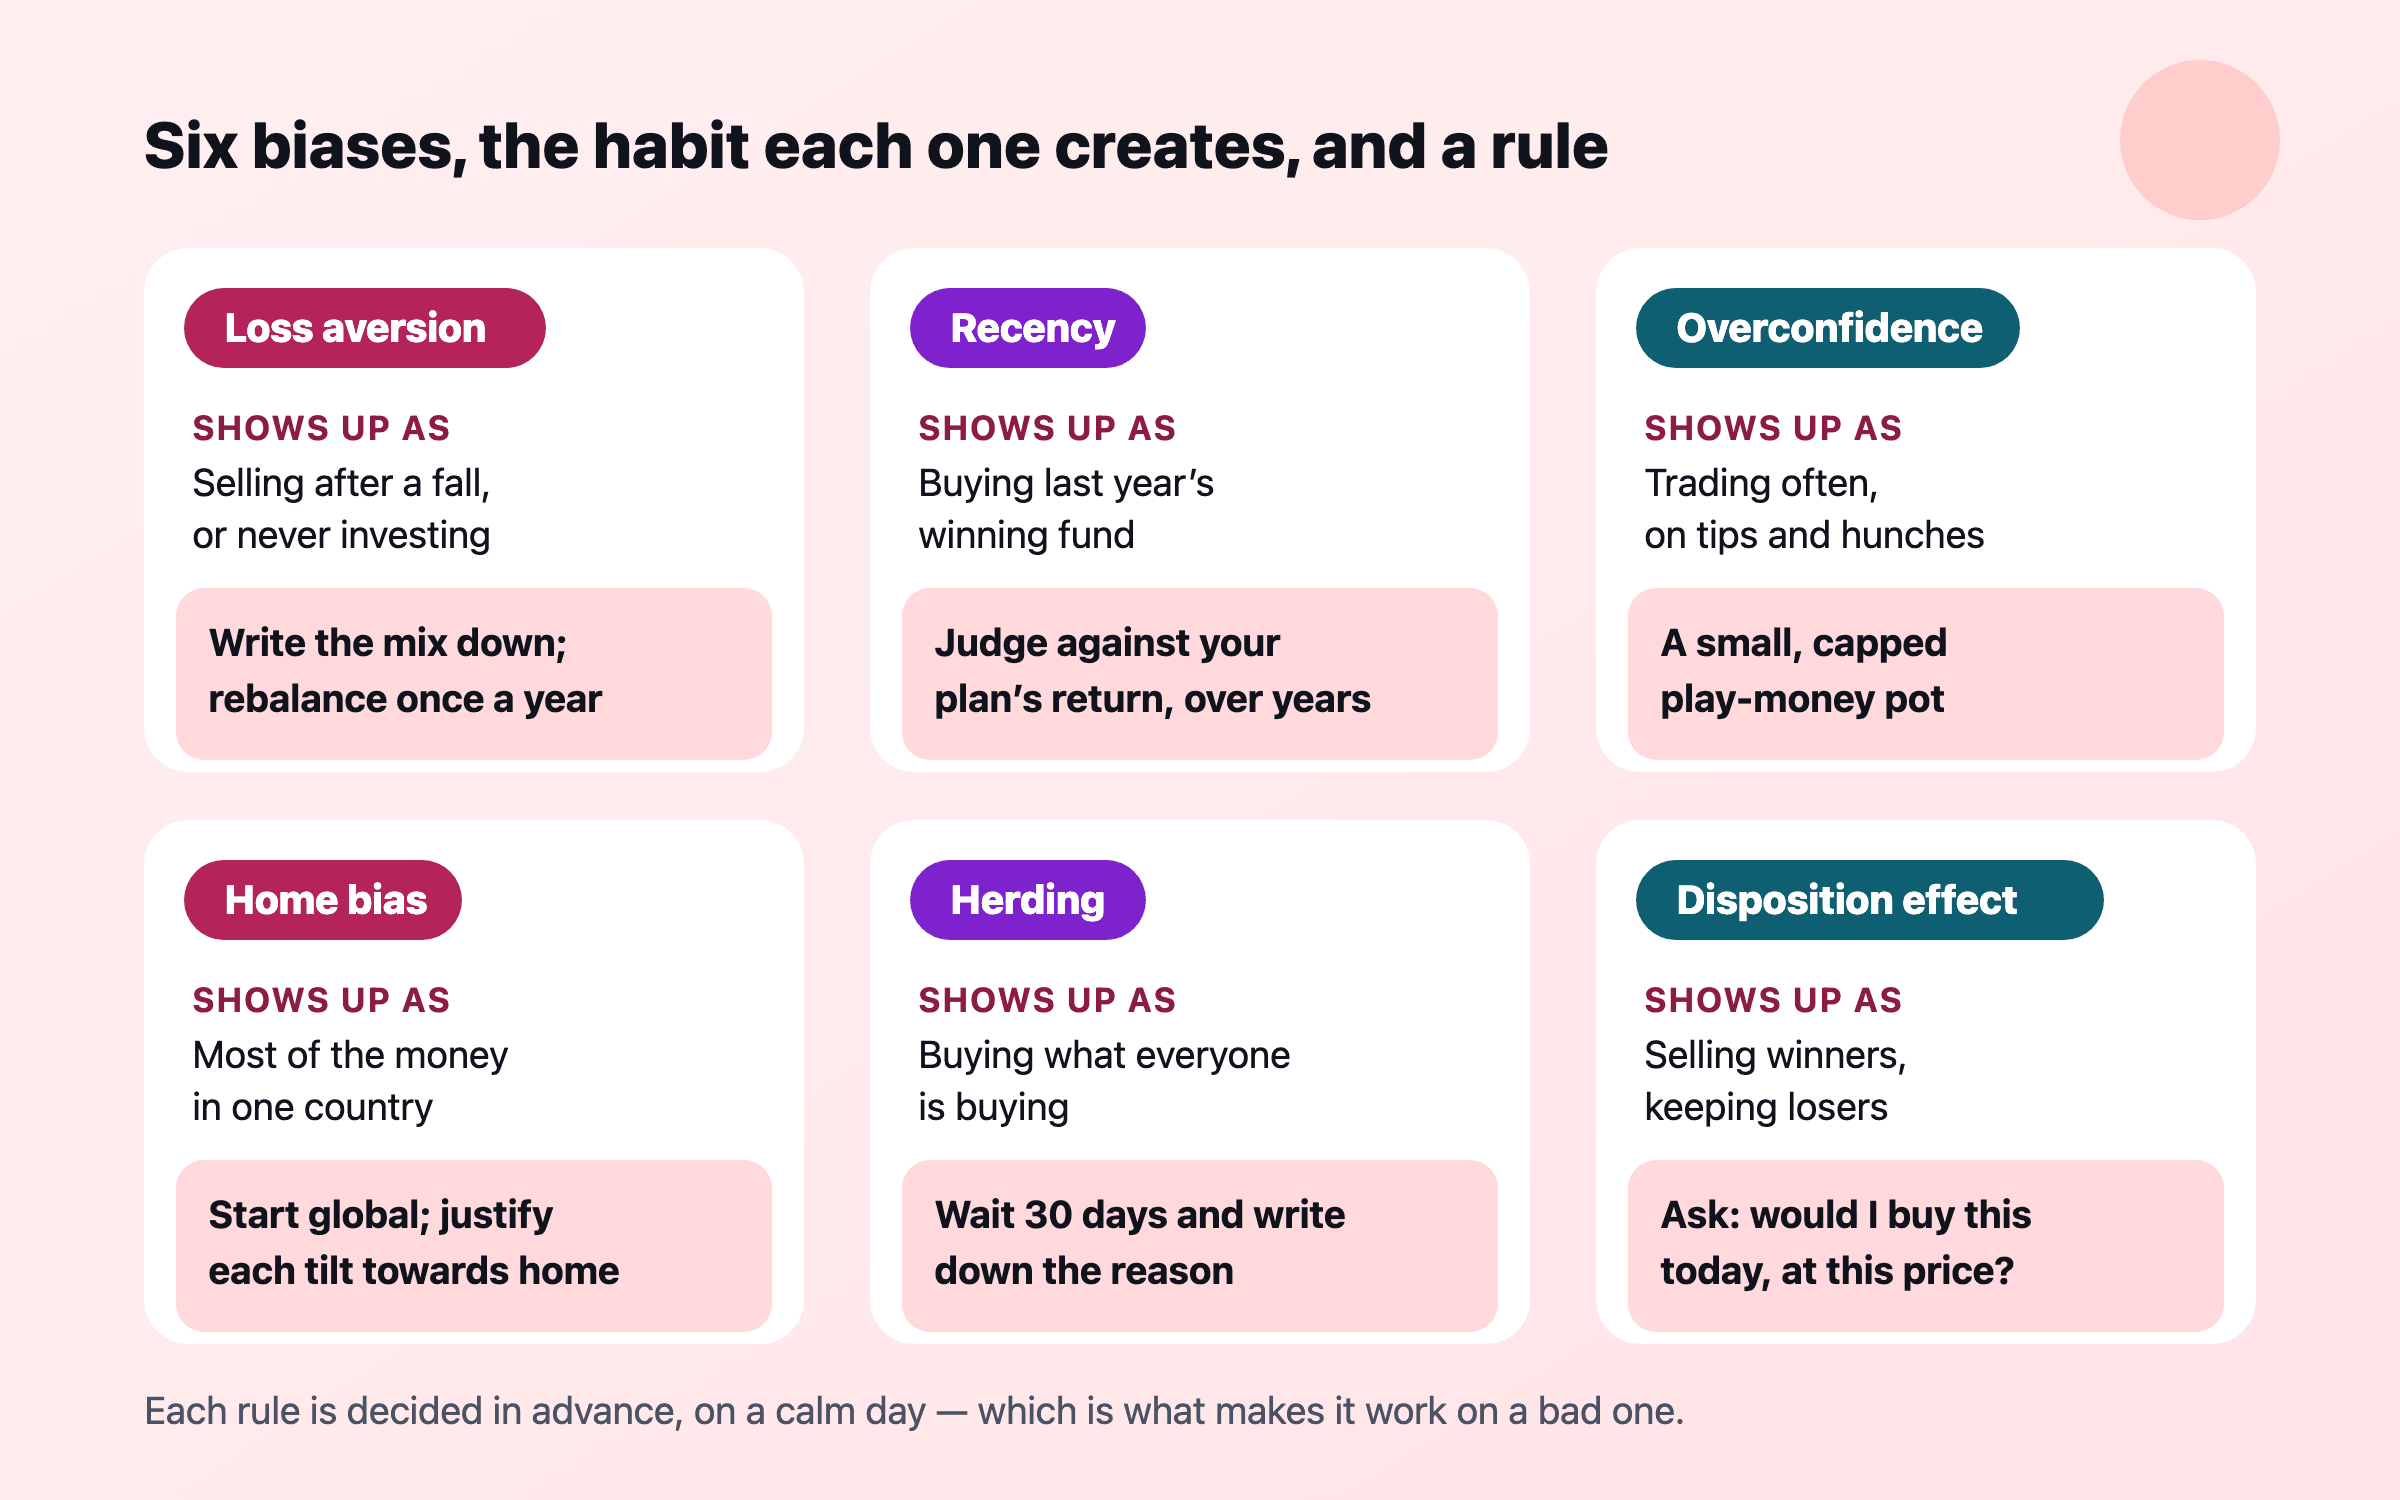 อคติแต่ละอย่างมีอาการที่สังเกตได้และกฎที่ใช้กันไว้ กฎได้ผลเพราะตัดสินใจไว้ล่วงหน้าในวันที่ใจสงบ
กฎที่คู่ชีวิตใช้ปกป้องกันและกันได้
คู่ชีวิตมีข้อได้เปรียบที่นักลงทุนคนเดียวไม่มี คืออีกคนหนึ่งที่ไม่ได้เจอวันแย่ๆ พร้อมกัน อคติมองเห็นในตัวเองได้ยาก แต่เห็นในคนอื่นได้ง่าย เคล็ดลับคือตกลงกฎกันไว้ล่วงหน้า การหยุดการตัดสินใจจึงเป็นการทำตามกฎ ไม่ใช่การตำหนิอีกฝ่าย
- เขียนนโยบายการลงทุนหน้าเดียวด้วยกัน สัดส่วนที่ถือ เหตุผล และเมื่อไรจะปรับสมดุล ลงชื่อทั้งสองคน ทบทวนปีละครั้ง และไม่ทบทวนตอนตลาดกำลังร่วง
- ตกลงเพดานที่ถ้าซื้อหรือขายเกินกว่านั้นต้องให้ทั้งสองคนเห็นชอบ เป็นจำนวนเงินตายตัวหรือสัดส่วนของพอร์ต ต่ำกว่าเพดาน แต่ละคนตัดสินใจเองได้
- กำหนดเวลารอไว้ การเปลี่ยนสัดส่วนในแผนทุกครั้งต้องรอสองวันและคุยกันหนึ่งครั้ง
- มีเงินส่วนตัวก้อนเล็กๆ คนละก้อน สำหรับไอเดียที่อีกฝ่ายไม่เห็นด้วย ลางสังหรณ์จะได้ไม่ต้องเถียงกัน และไม่แตะต้องแผน
- สลับบทบาทตอนตลาดดิ่ง เดือนนั้นใครใจเย็นกว่าเป็นคนตัดสินใจปรับสมดุลตามกฎที่เขียนไว้
- ดูด้วยกัน ไม่ใช่ดูทุกวัน นัดคุยเรื่องเงินประจำเดือนคือเวลาอ่านตัวเลข แอปที่เปิดวันละสิบครั้งตอนตลาดดิ่งคือเครื่องจักรผลิตความกลัวขาดทุน
ทั้งหมดนี้ไม่จำเป็นต้องเห็นตรงกันทุกเรื่อง คู่ชีวิตจะคุยเรื่องเงินกันอย่างไร ครอบคลุมเรื่องการคุยกัน ส่วนกฎในบทความนี้คือสิ่งที่ทำให้สัปดาห์ที่น่ากลัวไม่กลายเป็นการตัดสินใจถาวร
Nivritee ช่วยได้อย่างไร