NIFTY 50 ลดลง 6.06% ในเดือนกันยายน 2026 ส่วน S&P 500 มีวันที่แย่ที่สุดนับตั้งแต่เดือนกรกฎาคมในวันที่ 14 ตุลาคม และเงินรูปีอยู่ใกล้ระดับอ่อนค่าที่สุดเป็นประวัติการณ์ ครอบครัวหนึ่งอาจเห็นพอร์ตลดลง 4% ในเดือนเดียว แต่ยังได้ผลตอบแทนราว 11% ต่อปีจากเงินทั้งหมดที่ลงไป บทความนี้อธิบายว่าทำไม คำนวณ XIRR ให้ดูทีละขั้น และวางกิจวัตรรายสัปดาห์และรายเดือนที่ดูตัวเลขที่ถูกต้อง
คำตอบสั้นๆ: ตัวเลขแรกที่แอปแสดง คือการเปลี่ยนแปลงวันนี้หรือเดือนนี้ วัดตลาด ไม่ได้วัดคุณ ในเดือนกันยายน 2026 NIFTY 50 ลดลง 6.06%1 และในวันที่ 14 ตุลาคม S&P 500 ลดลง 1.1% หลังตัวเลขเงินเฟ้อสหรัฐฯ ออกมาสูงกว่าคาด2 ทั้งสองตัวเลขไม่ได้บอกว่าเงินของคุณเองทำผลตอบแทนได้เท่าไร ตัวเลขนั้นคือ XIRR ซึ่งนับว่าเงินทุกบาทหรือทุกดอลลาร์ลงไปเมื่อไร ดูตัวเลขนี้เดือนละครั้ง ดูตัวเลขรายวันให้น้อย และอย่าตัดสินใจอะไรในวันที่ตลาดวุ่นวาย
−6.06%1
NIFTY 50 ในเดือนกันยายน 2026 จาก 24,080.40 เหลือ 22,620.45
−1.1%2
S&P 500 วันที่ 14 ตุลาคม 2026 วันที่แย่ที่สุดนับตั้งแต่เดือนกรกฎาคม
−2.3%3
ดัชนี SET ของไทยในเดือนกันยายน 2026 ปิดที่ 1,559.01
1.2 จุด4
ผลตอบแทนต่อปีที่นักลงทุนกองทุนสหรัฐฯ เสียไปกับจังหวะเวลา ช่วงสิบปีถึง 2025
แพรและต้นอยู่ที่นครราชสีมา มีลูกสองคน สามปีที่ผ่านมาทั้งคู่ลงทุนแบบ DCA (ลงทุนยอดเท่ากันทุกเดือน) เดือนละ ฿10,000 ในกองทุนรวมสองกอง คือ ฿6,000 ในกองทุนดัชนี SET50 และ ฿4,000 ในกองทุนหุ้นไทยแบบบริหารเชิงรุก และเมื่อปีก่อนต้นซื้อหุ้นสหรัฐฯ มูลค่า 4,000 ดอลลาร์ ผ่านบัญชีลงทุนต่างประเทศของโบรกเกอร์ไทย ทั้งคู่เป็นครอบครัวตัวอย่างที่ใช้ตัวเลขกลมๆ แต่เดือนตุลาคมของพวกเขาเป็นแบบที่หลายบ้านเจอ เย็นวันที่ 12 ตุลาคม วันที่ดัชนี SET ปิดลบ 5.91 จุดที่ 1,571.74 จุด5 แพรนั่งเปิดแอปกองทุนบนโซฟาแล้วเห็นตัวเลขสีแดง พอร์ตลดลง 4% ในรอบเดือน ดึกคืนนั้นเธอเปิดดูอีกครั้ง เหมือนตัวเลขอาจเปลี่ยนไป แต่ก็ไม่เปลี่ยน และคืนนั้นเธอนอนไม่ค่อยหลับ
บทความนี้ตามดูเดือนนั้นของทั้งคู่ เริ่มจากสิ่งที่ขยับจริงในอินเดีย สหรัฐฯ และไทย และสาเหตุตามที่มีรายงานไว้ จากนั้นดูว่าการเช็คพอร์ตทุกวันทำอะไรกับการตัดสินใจของคน แล้วจึงดูตัวเลขสี่แบบที่แอปติดตามพอร์ตแสดงได้ และตัวที่ตอบคำถามจริงของแพร ซึ่งไม่ใช่ “วันนี้เกิดอะไรขึ้น” แต่เป็น “เงินของเราทำงานอยู่หรือเปล่า” ปิดท้ายด้วยกิจวัตรที่ใช้เวลาสิบนาทีต่อสัปดาห์
อะไรขยับ และเพราะอะไร
เรื่องหลักของช่วงนั้นคืออัตราดอกเบี้ย วันที่ 16 กันยายน ธนาคารกลางสหรัฐฯ (Fed) ขึ้นอัตราดอกเบี้ยนโยบายหนึ่งในสี่จุดเปอร์เซ็นต์ เป็นช่วง 3.75% ถึง 4% ด้วยคะแนนเสียง 12 ต่อ 06 ดอกเบี้ยสหรัฐฯ ที่สูงขึ้นดึงเงินเข้าหาพันธบัตรสหรัฐฯ และออกจากตลาดที่เสี่ยงกว่า รายงานในสัปดาห์ต่อๆ มาก็วนกลับมาที่เรื่องนี้ซ้ำแล้วซ้ำอีก3
อินเดียโดนหนักที่สุด NIFTY 50 ปิดเดือนสิงหาคมที่ 24,080.40 และปิดเดือนกันยายนที่ 22,620.45 ลดลง 6.06% ส่วน Sensex ลดลง 5.82% และดัชนี NIFTY IT ลดลง 11.18%1 รายงานปิดตลาดของ DSIJ บอกว่าเป็นเดือนกันยายนที่อ่อนแอที่สุดของ NIFTY นับตั้งแต่ปี 2018 โดยมีสาเหตุจากแรงขายของต่างชาติ ราคาน้ำมันดิบ และความกังวลเรื่องการใช้จ่ายด้านเทคโนโลยีทั่วโลก7 แรงขายยังต่อเนื่องเข้าเดือนตุลาคม นักลงทุนต่างชาติในหลักทรัพย์ (FPI) ดึงเงินออกจากหุ้นอินเดียราว ₹441.66 พันล้านในเก้าวันแรกของเดือน และวันที่ 12 ตุลาคม NIFTY ปิดที่ 22,363.358 วันที่ 7 ตุลาคม ธนาคารกลางอินเดีย (RBI) ขึ้นอัตราดอกเบี้ย repo 25 bps (เบซิสพอยต์ คือหนึ่งในร้อยของหนึ่งจุดเปอร์เซ็นต์) เป็น 5.50% ซึ่งเป็นการขึ้นครั้งแรกในเกือบสี่ปี ขณะที่เงินรูปีอ่อนลงไปราว ₹96.84 ต่อดอลลาร์ ใกล้ระดับต่ำสุดเป็นประวัติการณ์ที่ ₹96.96 เมื่อเดือนพฤษภาคม9
จากการประเมินหลายแบบ รวมถึง REER เงินรูปีไม่ได้แข็งค่าเกินจริง และอาจอ่อนค่ากว่าที่ควรด้วยซ้ำ
— Sanjay Malhotra, Governor of the Reserve Bank of India, 7 October 20269สหรัฐฯ แทบไม่รู้สึก แล้วก็รู้สึก วันที่ 6 ตุลาคม S&P 500 ปิดที่ 7,818.93 ซึ่งเป็นสถิติสูงสุดใหม่ เหนือสถิติที่ทำไว้ในเดือนสิงหาคม10 จากนั้นวันที่ 14 ตุลาคม ดัชนีราคาผู้บริโภคเดือนกันยายนออกมาสูงกว่าปีก่อน 3.7% เพิ่มจาก 3.4% ในเดือนสิงหาคม และสูงกว่าที่นักเศรษฐศาสตร์คาดไว้ที่ 3.6% S&P 500 ลดลง 86.51 จุด หรือ 1.1% เหลือ 7,718.94 ซึ่งเป็นวันที่แย่ที่สุดนับตั้งแต่เดือนกรกฎาคม และ Nasdaq ลดลง 1.9% โอกาสที่นักเทรดให้กับการขึ้นดอกเบี้ยของ Fed อีกครั้งในการประชุมถัดไปเพิ่มจาก 22% เป็นเกือบ 35%2 ถึงอย่างนั้น S&P 500 ก็ยังต่ำกว่าสถิติที่ทำไว้เมื่อแปดวันก่อนเพียงราว 1.3%10,2
แล้วอินเดียก็ดีดกลับ วันที่ 15 ตุลาคม หนึ่งวันหลังตลาดสหรัฐฯ ลง NIFTY ขึ้น 1.66% เป็น 22,997.35 และ Sensex ขึ้น 2.11% ซึ่งเป็นการขึ้นในวันเดียวที่มากที่สุดในรอบสี่เดือน หุ้นที่ขึ้นกระจายทั้งกลุ่มไอที ผู้ผลิตรถยนต์ โครงสร้างพื้นฐาน น้ำมันและก๊าซ และธนาคารเอกชน โดยกลุ่มไอทีได้แรงหนุนจากผลประกอบการของ HCL Technologies แม้วันนั้นหุ้นที่ลงจะมีมากกว่าหุ้นที่ขึ้น11 วันที่ 16 ตุลาคม NIFTY ขึ้นอีก 0.65% เป็น 23,146.1512 ใครที่ขายในวันที่ 12 ตุลาคม ก็ขายใกล้จุดต่ำสุดของช่วงที่แสดงด้านล่าง
ระดับปิดของ NIFTY 50 วันที่ 31 สิงหาคมถึง 16 ตุลาคม 2026
ระดับปิดในวันที่มีรายงาน ระดับปิดวันที่ 14 ตุลาคมคือระดับปิดวันที่ 15 ตุลาคมหักด้วยส่วนที่ขึ้นในวันนั้นตามรายงาน 374.65 จุด ลดลงราว 7% ในหกสัปดาห์ แล้วขึ้นราว 3.5% ในสี่วันทำการ 1,7,8,11,12ตัวเลขในแผนภูมินี้
ไทยขยับน้อยกว่า ดัชนี SET ปิดเดือนกันยายนที่ 1,559.01 ลดลง 2.3% ในเดือนนั้น แต่ยังสูงกว่าสิ้นปี 2025 อยู่ 23.8% รายงานของตลาดหลักทรัพย์เองชี้ไปที่การขึ้นดอกเบี้ยของ Fed และอัตราผลตอบแทนพันธบัตรสหรัฐฯ ที่สูง น้ำท่วมช่วงปลายเดือน และนักลงทุนต่างชาติที่ขายหุ้นสุทธิ ฿26.33 พันล้าน3 สำหรับครอบครัวที่ถือหุ้นไทย เดือนนี้ค่อนข้างเงียบ แต่สำหรับครอบครัวที่ถือกองทุนไอทีอินเดีย เดือนนี้เจ็บหนัก
การเปลี่ยนแปลงในเดือนกันยายน 2026 แยกตามดัชนี
สิ้นเดือนสิงหาคมถึงสิ้นเดือนกันยายน เดือนเดียวกันดูต่างกันมาก ขึ้นอยู่กับว่าครอบครัวถือตลาดไหน และส่วนไหนของตลาดนั้น 1,3ตัวเลขในแผนภูมินี้
การเช็คพอร์ตทุกวันทำอะไรกับคุณ
คนส่วนใหญ่ติดตามเงินด้วยหนึ่งในสามวิธี คือแอปโบรกเกอร์หรือแอปกองทุนที่มีตัวเลขสีอยู่ด้านบน สเปรดชีตที่อัปเดตเป็นครั้งคราว หรือทั้งสองอย่าง แอปเป็นปัญหาอยู่เรื่องเดียว คือแสดงตัวเลขช่วงสั้นที่สุดก่อน และตัวเลขช่วงสั้นส่วนใหญ่เป็นแค่เสียงรบกวน ในวันใดวันหนึ่งหุ้นอาจขึ้นหรือลงก็ได้ แต่ในช่วงหลายปีหุ้นมักปรับขึ้น อย่างที่บทความ ตลาดถล่มและเวลาที่ใช้ฟื้นตัว แสดงไว้ การลดลงในรอบเดือนที่แพรเห็นเป็นเรื่องจริง แต่เป็นเรื่องของหนึ่งเดือน ไม่ใช่ของการออมสามปี
นักเศรษฐศาสตร์มีชื่อเรียกสิ่งที่เกิดขึ้นกับคนเรา ในปี 1995 Shlomo Benartzi และ Richard Thaler เสนอว่านักลงทุนรู้สึกกับการขาดทุนแรงกว่ากำไรที่เท่ากัน และยังดูผลการลงทุนบ่อยด้วย และสองอย่างนี้รวมกัน ซึ่งพวกเขาเรียกว่า การกลัวขาดทุนแบบสายตาสั้น (myopic loss aversion) อธิบายได้ว่าทำไมคนจึงต้องการผลตอบแทนส่วนเพิ่มมากขนาดนั้นจึงจะยอมถือหุ้น ตัวเลขจะเข้ากันได้มากที่สุดถ้านักลงทุนประเมินพอร์ตปีละครั้งโดยประมาณ13
สองปีต่อมา Thaler, Amos Tversky, Daniel Kahneman และ Alan Schwartz ทดสอบแนวคิดนี้ ผู้เข้าร่วมเลือกว่าจะใส่เงินเท่าไรในทางเลือกที่เสี่ยงกว่าแต่ได้ผลตอบแทนสูงกว่า และในทางเลือกที่ปลอดภัยกว่า บางคนได้เห็นผลลัพธ์บ่อยกว่าคนอื่นมาก คนที่ได้เห็นผลบ่อยที่สุดรับความเสี่ยงน้อยที่สุด และได้ผลตอบแทนน้อยที่สุด14 ไม่มีใครบอกให้พวกเขาระวัง แค่เห็นการขาดทุนบ่อยขึ้นก็พอแล้ว
เงินจริงก็แสดงรูปแบบเดียวกัน การศึกษา Mind the Gap ของ Morningstar เทียบผลตอบแทนของกองทุนรวมและ ETF ในสหรัฐฯ กับสิ่งที่เงินในกองทุนเหล่านั้นได้จริง เมื่อนับจังหวะเวลาและขนาดของการซื้อขายด้วย ช่วงสิบปีถึง 2025 นักลงทุนได้ 8.7% ต่อปี ขณะที่กองทุนได้ 9.9% ต่างกัน 1.2 จุด ส่วนต่างนี้ราว 0.4 จุดในกองทุนที่ผันผวนน้อยที่สุด และราว 2.1 จุดในกองทุนที่ผันผวนมากที่สุด4 Morningstar เตือนว่าส่วนต่างนี้ไม่จำเป็นต้องวัดการจับจังหวะผิด แต่รูปแบบก็ตรงกับการทดลอง กองทุนที่ราคาขยับมากที่สุดคือที่ที่ผลของนักลงทุนตามหลังมากที่สุด บทความของเราเรื่อง อคติที่ทำให้นักลงทุนเสียเงิน อธิบายไว้ทีละข้อ
ตัวเลขสี่แบบที่บอกเรื่องเงินก้อนเดียวกัน
แอปติดตามพอร์ตแสดงผลตอบแทนของพอร์ตเดียวได้สี่แบบ และแต่ละแบบตอบคำถามต่างกัน ต่อไปนี้คือความหมายของแต่ละแบบ โดยใช้ตัวเลขของแพรและต้น เงิน DCA รวมเดือนละ ฿10,000 เป็นเวลา 36 เดือน รวม ฿360,000 และตอนนี้กองทุนมีมูลค่า ฿424,500 หุ้นสหรัฐฯ ของต้นซื้อไว้ 4,000 ดอลลาร์เมื่อปีก่อน ที่อัตราอ้างอิงของธนาคารแห่งประเทศไทย ฿32.53 ต่อดอลลาร์ หรือ ฿130,112 ตอนนี้มีมูลค่า 4,400 ดอลลาร์ ที่อัตรา ฿33.54 ต่อดอลลาร์ของวันที่ 15 ตุลาคม 202615 คิดเป็น ฿147,580 รวมแล้วทั้งคู่ลงเงินไป ฿490,112 และมีอยู่ ฿572,080
- การเปลี่ยนแปลงรายวันหรือรายเดือน: ราคาขยับไปเท่าไรในช่วงสั้นๆ ตัวเลข −4% ในรอบเดือนของแพรคือแบบนี้ 4% ของสิ่งที่ทั้งคู่ถืออยู่ตอนนี้คือ ฿22,883 ตัวเลขนี้เป็นเรื่องของตลาด และไม่ได้บอกเลยว่าแผนของพวกเขาได้ผลหรือไม่16
- ผลตอบแทนสัมบูรณ์ (absolute return): กำไรเทียบกับเงินที่ลงไป ฿572,080 ลบ ฿490,112 เป็นกำไร ฿81,968 หรือ 16.7% ถูกต้อง แต่ไม่ได้นับเวลา 16.7% ในหนึ่งปีถือว่าดีมาก แต่ถ้าใช้เวลาสิบปีถือว่าน้อย16
- CAGR (อัตราเติบโตเฉลี่ยต่อปีแบบทบต้น): อัตราต่อปีคงที่ที่ทำให้เงินก้อนเริ่มต้นหนึ่งก้อนโตเป็นเงินก้อนสุดท้ายหนึ่งก้อน เหมาะกับเงินก้อนเดียว เช่น หุ้นสหรัฐฯ ถ้าใช้กับทั้งพอร์ตเหมือนว่า ฿490,112 ลงไปทั้งหมดเมื่อสามปีก่อน จะได้ราว 5.3% ต่อปี ซึ่งต่ำกว่าความจริง เพราะเงินส่วนใหญ่เพิ่งลงไปไม่นาน16
- XIRR (ผลตอบแทนต่อปีที่คิดตามวันที่เงินเข้าออกจริง): อัตราต่อปีอัตราเดียวที่เมื่อใช้กับเงินทุกก้อนนับจากวันที่ลงไป แล้วรวมกันได้เท่ามูลค่าวันนี้ โดยนับเงิน DCA แต่ละงวดตามเวลาที่ลงทุนอยู่จริง สำหรับแพรและต้น XIRR อยู่ที่ราว 11.4% ต่อปี16,17
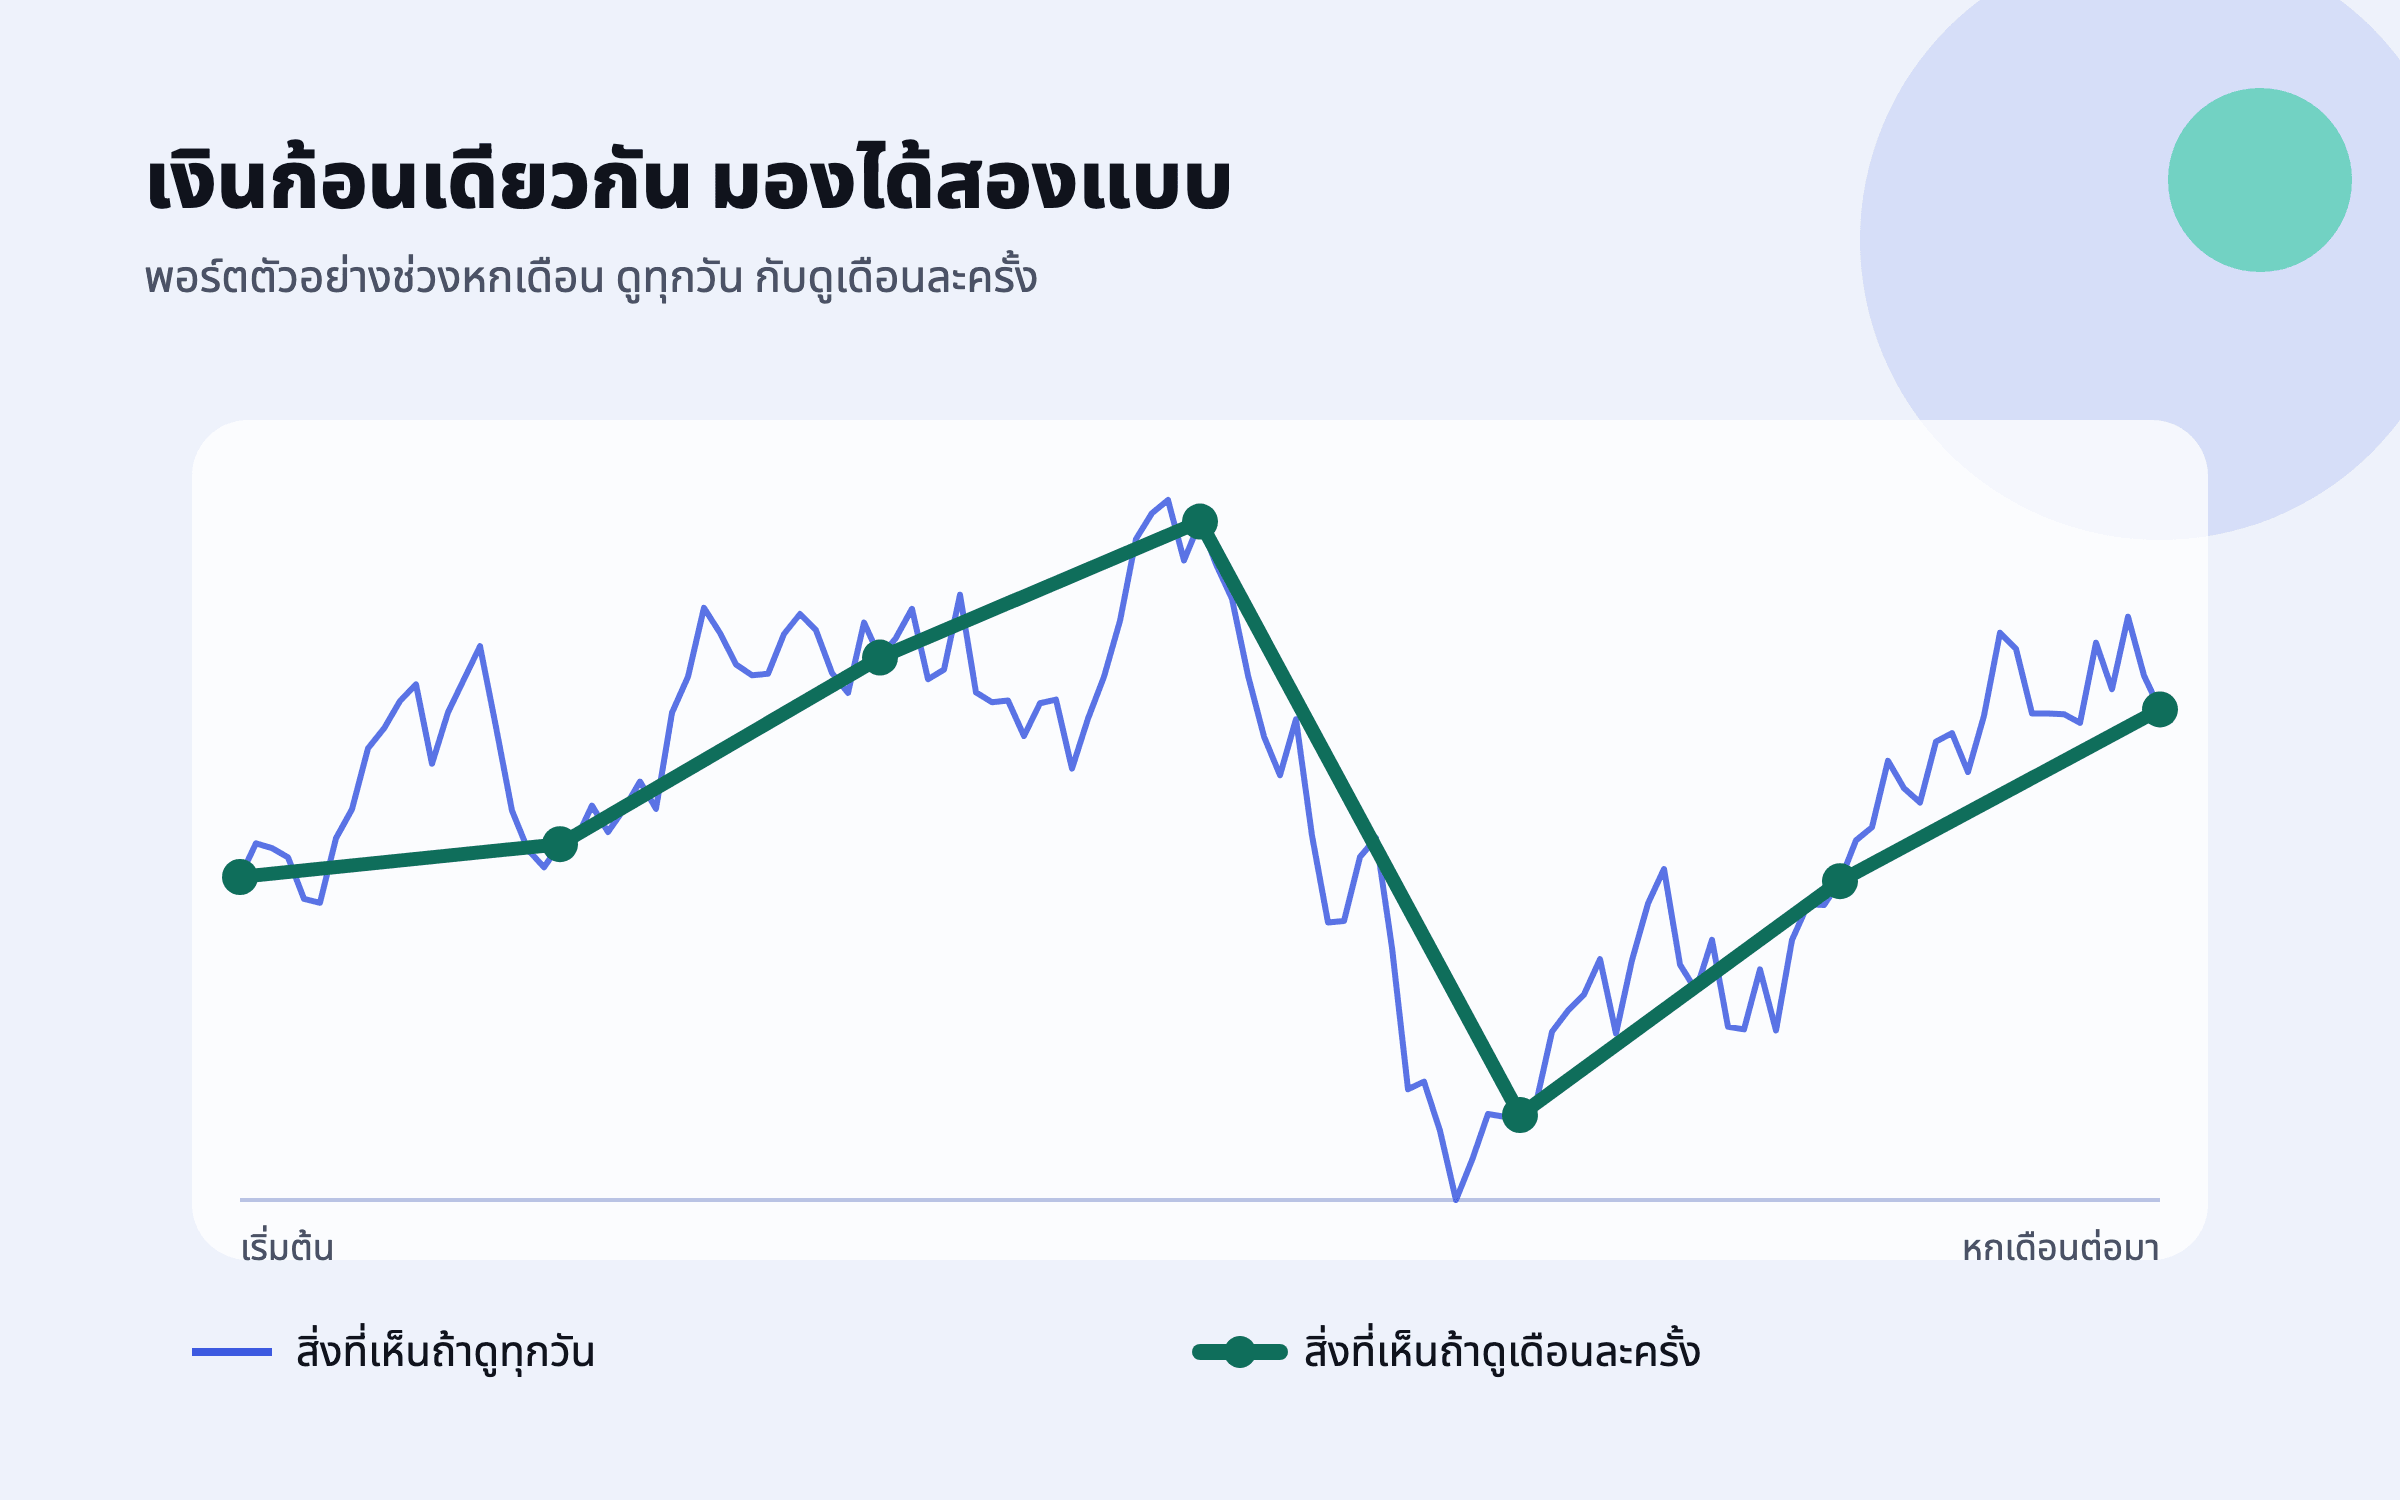
พอร์ตตัวอย่างพอร์ตเดียว วัดได้สี่แบบ
ตัวอย่าง: ครอบครัวในบทความนี้ ตัวเลขรายเดือนคือราคาในช่วงสั้นๆ ผลตอบแทนสัมบูรณ์ไม่มีเรื่องเวลาอยู่ในนั้น CAGR มองการ DCA สามปีเหมือนเงินก้อนเดียวที่ลงไปตั้งแต่ต้น ส่วน XIRR นับว่าเงินแต่ละงวดลงไปเมื่อไร ตัวเลขในแผนภูมินี้
คำนวณ XIRR ทีละขั้น
XIRR ฟังดูเหมือนสิ่งที่มีแต่ซอฟต์แวร์ทำได้ แต่หลักคิดคือ เดา ตรวจ แล้วเดาให้ดีขึ้น เงินแต่ละก้อนถูกปล่อยให้โตด้วยอัตราที่ลองเดาตามเวลาที่ลงทุนอยู่ แล้วรวมผลทั้งหมดไปเทียบกับมูลค่าพอร์ต ถ้ายอดรวมต่ำไป แปลว่าอัตราที่ลองต่ำไป ถ้าสูงไป แปลว่าอัตราสูงไป18 เพื่อให้ตัวเลขอ่านง่าย เรานับเวลาเป็นเดือน XIRR จริงนับเป็นวัน และได้คำตอบเกือบเท่ากัน
- จดเงินทุกก้อนและวันที่ลงไป เงิน DCA 36 งวด งวดละ ฿10,000 งวดเก่าสุดเมื่อ 36 เดือนก่อน งวดล่าสุดเมื่อหนึ่งเดือนก่อน และหุ้นสหรัฐฯ ฿130,112 ที่ซื้อเมื่อ 12 เดือนก่อน18
- จดมูลค่าทั้งหมดวันนี้ ฿424,500 ในกองทุน บวก ฿147,580 ในหุ้นสหรัฐฯ รวม ฿572,08018
- ลองเดาอัตราหนึ่ง ที่ 10% ต่อปี งวดเก่าสุดจะมีค่า ฿10,000 × 1.10³ ราว ฿13,310 และงวดล่าสุดราว ฿10,080 รวมเงินทั้ง 37 ก้อนที่โตแบบนี้ได้ ฿561,525 น้อยกว่า ฿572,080 อัตราจริงจึงสูงกว่า 10%18
- ลองอีกครั้ง ที่ 12% ยอดรวมเดียวกันเป็น ฿576,518 มากกว่ามูลค่าพอร์ต อัตราจริงจึงต่ำกว่า 12%18
- บีบช่วงให้แคบลง แบ่งครึ่งระยะห่างระหว่างสองค่าที่เดาไว้อีกไม่กี่รอบ จะได้ราว 11.4% ต่อปี นั่นคือ XIRR ของแพรและต้น คือสิ่งที่เงินของทั้งคู่ทำได้ โดยนับเงินทุกบาทตั้งแต่วันที่ลงทุน18
ทีนี้ลองวางตัวเลขสองตัวไว้ข้างกัน ตัวเลขรายเดือนบอกว่า −4% ส่วน XIRR บอกว่าเงินของทั้งคู่ทำผลตอบแทนได้ราว 11.4% ต่อปีตลอดสามปี และนั่นคือหลังช่วงตลาดลงในเดือนกันยายนแล้ว เพราะช่วงนั้นรวมอยู่ใน ฿572,080 ของวันนี้แล้ว18 การลดลงนั้นเป็นเรื่องจริง และก็เป็นส่วนเล็กๆ ของเรื่องที่ยาวกว่า เดือนที่แย่ทำให้ XIRR ลดลงเล็กน้อย แต่ไม่ทำให้ติดลบ เว้นแต่จะลดลงมากกว่าทุกอย่างที่ทำได้ก่อนหน้านั้น
กองทุนอย่างเดียวก็มีบทเรียนเช่นกัน ถ้าไม่นับหุ้นสหรัฐฯ XIRR ของเงิน DCA ในกองทุนสองกองอยู่ราว 11.0% ต่อปี คือลงไป ฿360,000 ตอนนี้มี ฿424,50018 การ DCA สามปีที่เพิ่งผ่านเดือนกันยายนที่หุ้นไทยปรับลง ยังคงมีกำไร และงวดที่ซื้อช่วงตลาดลงก็ได้หน่วยลงทุนมากขึ้นในราคาที่ต่ำลง บทความของเราเรื่อง SIP (ลงทุนยอดเท่ากันทุกเดือน คล้าย DCA) หรือเงินก้อน อธิบายว่าทำไมการซื้อสม่ำเสมอทำให้ช่วงตลาดลงน่ากลัวน้อยกว่าที่เห็น
ค่าเงินที่ซ่อนอยู่ในหุ้นต่างประเทศ
หุ้นสหรัฐฯ ของต้นขึ้น 10% เมื่อคิดเป็นดอลลาร์ จาก 4,000 ดอลลาร์เป็น 4,400 ดอลลาร์ เมื่อคิดเป็นเงินบาทขึ้น 13.4% จาก ฿130,112 เป็น ฿147,580 ส่วนต่างมาจากค่าเงินบาท ตามอัตราอ้างอิงของธนาคารแห่งประเทศไทย หนึ่งดอลลาร์ขยับจาก ฿32.53 เป็น ฿33.54 ซึ่งเพิ่มให้อีก 3.1% และสองส่วนนี้คูณกัน 1.10 × 1.03 ≈ 1.1318 ในปีที่เงินบาทอ่อนค่าลงราว 3.1% เทียบกับดอลลาร์15 หุ้นสหรัฐฯ ของครอบครัวที่ใช้จ่ายเป็นเงินบาทจึงทำได้ดีกว่าเล็กน้อยเมื่อคิดเป็นบาท แต่ค่าเงินเพิ่มให้เพียงส่วนน้อยของผลตอบแทน
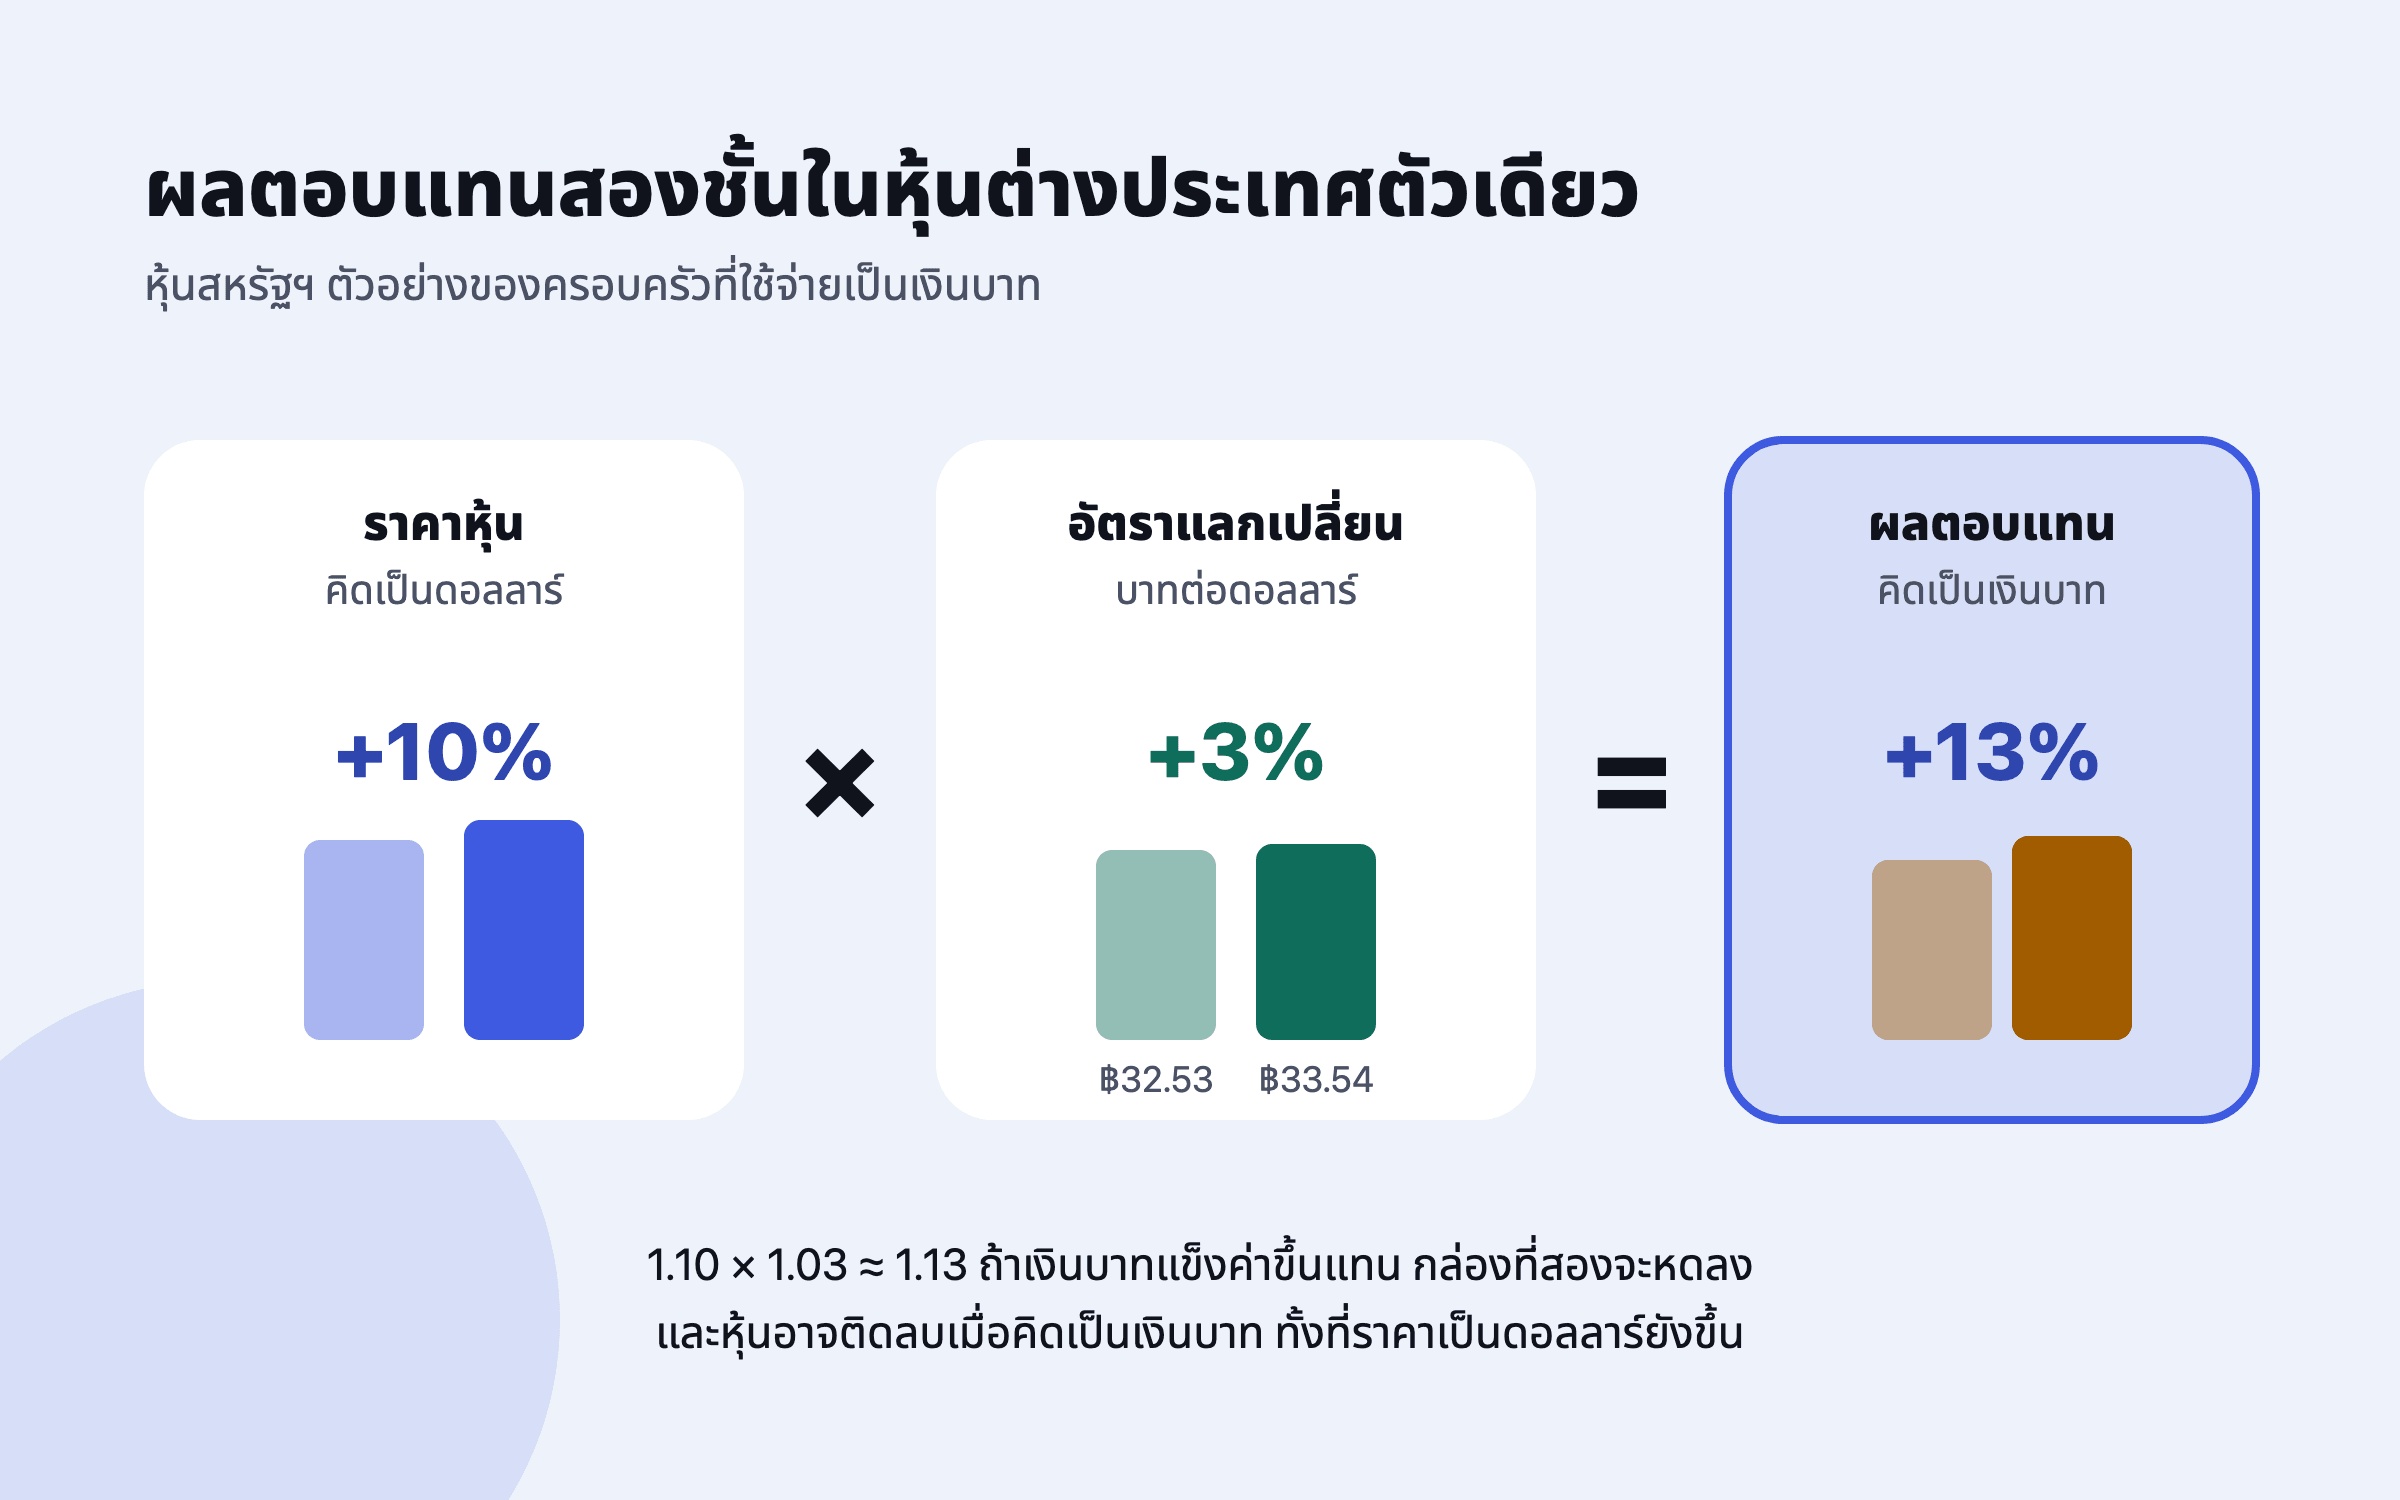 หุ้นต่างประเทศมีผลตอบแทนสองชั้น คือสิ่งที่หุ้นทำได้ในสกุลเงินของตัวเอง และสิ่งที่สกุลเงินนั้นทำเทียบกับสกุลเงินของคุณ ชั้นไหนก็อาจใหญ่กว่า และชั้นไหนก็กลับทิศได้
ผลนี้กลับทิศได้เช่นกัน ถ้าเงินบาทแข็งค่าขึ้น หุ้นตัวเดิมอาจลดลงเมื่อคิดเป็นบาททั้งที่ขึ้นเมื่อคิดเป็นดอลลาร์ และตัวเลขรายวันของหุ้นสหรัฐฯ ก็ปนทั้งสองอย่างไว้ด้วยกัน ระหว่างวันที่ 7 ถึง 12 ตุลาคม เงินบาทแข็งค่าขึ้นราว 0.4% จาก ฿33.66 เป็น ฿33.52 ต่อดอลลาร์15 ครอบครัวที่ถือหุ้นสหรัฐฯ จึงเห็นช่วงนั้นเป็นการขาดทุนเล็กน้อยแม้หุ้นจะไม่ขยับเลย ดังนั้นให้ดูหุ้นต่างประเทศในสกุลเงินที่คุณจะใช้จ่ายจริงในที่สุด และรู้ว่าส่วนไหนของการเปลี่ยนแปลงมาจากตลาด ส่วนไหนมาจากอัตราแลกเปลี่ยน บทความ การลงทุนกระจุกในประเทศตัวเองกับความเสี่ยงค่าเงิน อธิบายว่าทำไมการถือหุ้นต่างประเทศบ้างยังคุ้มค่า
กิจวัตรติดตามพอร์ตที่ช่วยให้ใจนิ่ง
งานวิจัยชี้ไปที่กฎง่ายๆ ข้อหนึ่ง คือดูให้น้อยกว่าที่อยากดู และเมื่อดู ให้ดูตัวเลขช่วงยาว14 นี่คือกิจวัตรที่แพรและต้นใช้หลังเดือนตุลาคม
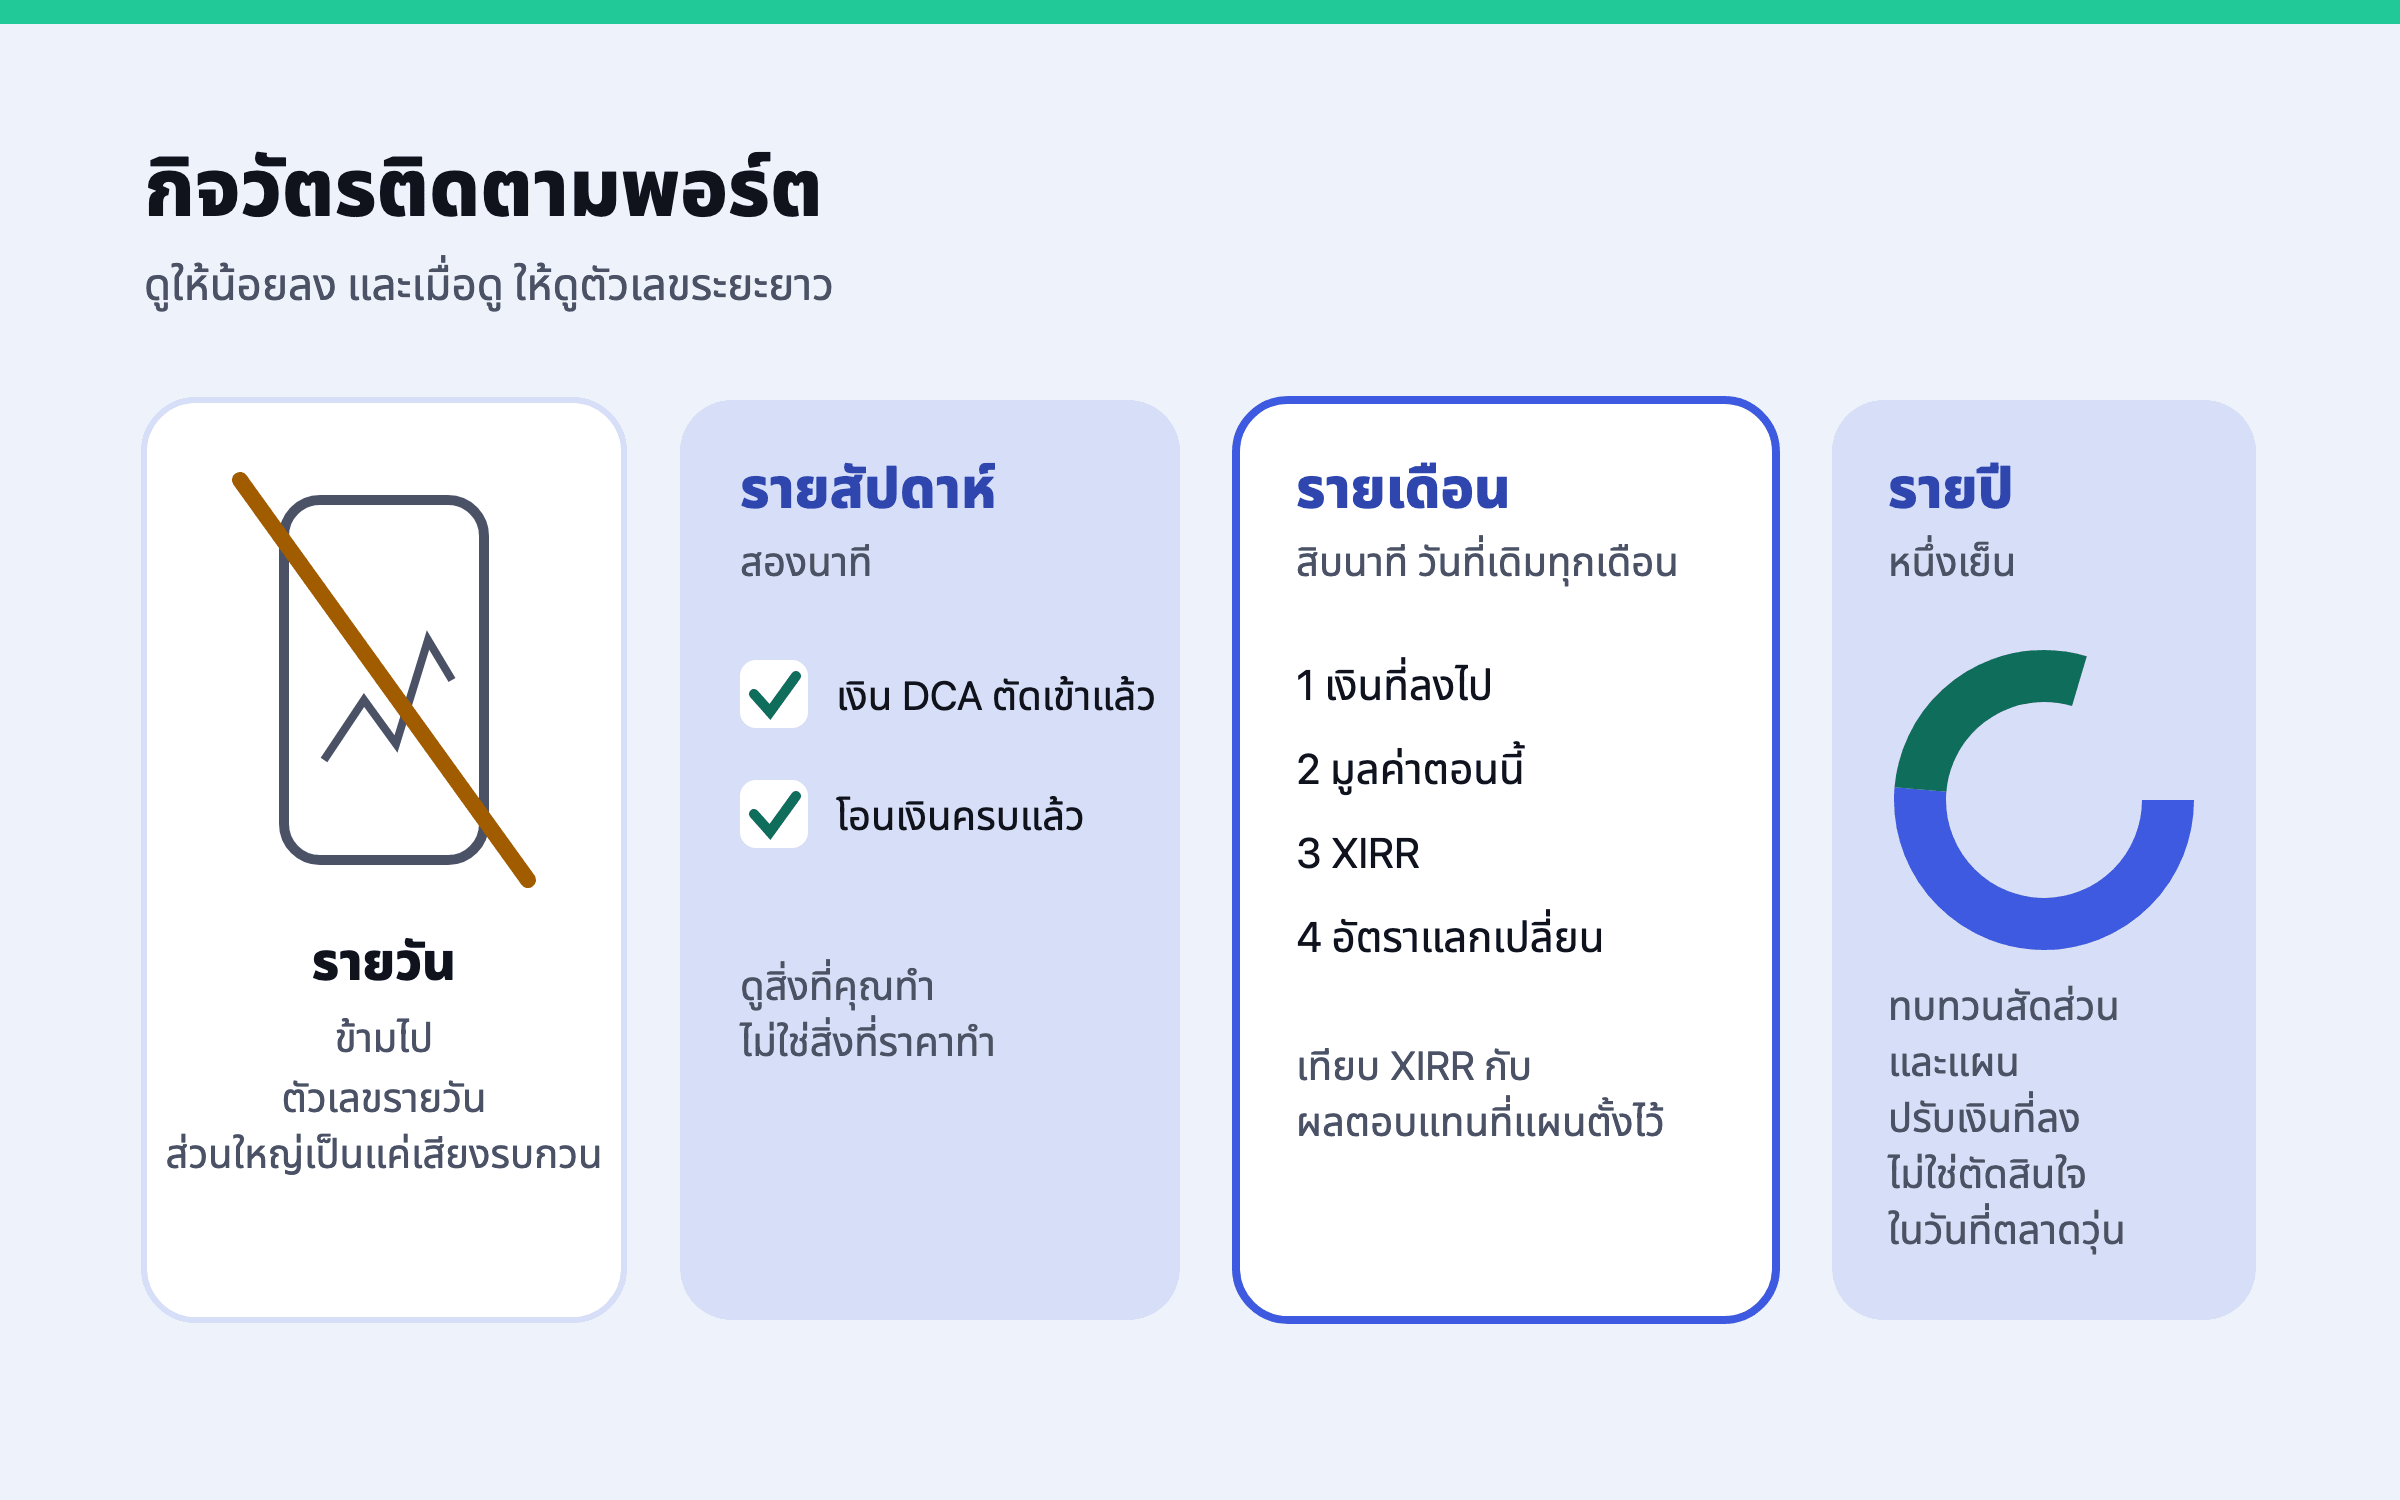 กิจวัตรนี้คือ เช็คสั้นๆ รายสัปดาห์ว่าคุณทำอะไรไปแล้ว ดูรายเดือนว่าเงินของคุณทำผลตอบแทนได้เท่าไร และทบทวนแผนรายปี ตัวเลขรายวันตั้งใจเว้นไว้
- รายสัปดาห์ สองนาที: ดูว่าเงิน DCA และการโอนเงินผ่านไปครบแล้ว นั่นคือส่วนที่คุณควบคุมได้ ไม่ต้องอ่านตัวเลขรายวัน
- รายเดือน สิบนาที ในวันที่เดิม: จดตัวเลขสามตัว คือเงินที่ลงไป มูลค่าตอนนี้ และ XIRR ดูว่า XIRR สูงหรือต่ำกว่าผลตอบแทนที่แผนตั้งไว้ เดือนเดียวที่ต่ำกว่ายังไม่ใช่สัญญาณ แต่ถ้าต่ำกว่าทั้งปีก็ควรคุยกัน
- รายเดือน สำหรับหุ้นต่างประเทศ: จดอัตราแลกเปลี่ยนไว้ข้างมูลค่า จะได้เห็นภายหลังว่าการเปลี่ยนแปลงมาจากค่าเงินเท่าไร
- รายปี: ดูสัดส่วนหุ้น ตราสารหนี้ เงินฝาก และทองคำเทียบกับสิ่งที่แผนต้องการ และปรับเงินที่ลงแทนการตอบสนองต่อราคา
- ในวันที่ตลาดวุ่นวาย: อย่าตัดสินใจอะไรจนถึงรอบดูครั้งถัดไปที่กำหนดไว้ ถ้าถึงตอนนั้นยังอยากทำอะไรอยู่ ให้จดเหตุผลไว้ และตกลงกับคู่ชีวิตก่อน
สิ่งที่ควรมองข้าม คือตัวเลขรายวัน ลูกศรแดงเขียวของหุ้นแต่ละตัว พาดหัวข่าวแบบ “หุ้นไทยมูลค่าหาย ฿X แสนล้าน” และการเทียบกับหุ้นตัวเด่นของเพื่อน สิ่งที่ควรดู คือคุณยังลงเงินต่อเนื่องอยู่ไหม XIRR ใกล้กับที่แผนต้องการหรือเปล่า และเงินส่วนนี้มีส่วนไหนต้องใช้ในอีกไม่กี่ปีข้างหน้าไหม เพราะเงินที่ต้องใช้เร็วมักไม่ได้เก็บไว้ในหุ้น วันที่ 12 ตุลาคม แพรรู้สึกว่าตลาดได้ตัดสินอะไรบางอย่างเกี่ยวกับครอบครัวเธอ แต่พอถึงวันที่ 14 ซึ่งดัชนี SET ปิดที่ 1,575.88 จุด19 ตลาดก็ไม่ได้ตัดสินอะไรเลย XIRR ของเธอแทบไม่ขยับไปทางไหน
ถ้าช่วงตลาดลงทำให้คุณสงสัยว่าจะลงทุนต่อไหวไหม นั่นเป็นคำถามเรื่องแผน ไม่ใช่เรื่องตลาด ตลาดเคยใช้เวลานานแค่ไหนกว่าจะฟื้นจากการลดลงในอดีต อยู่ในบทความของเราเรื่อง ตลาดถล่มและการฟื้นตัว บททดสอบที่ตรงไปตรงมาคือแผนยังใช้ได้ไหมถ้าราคาอยู่ต่ำไปอีกสองสามปี และนั่นเป็นสิ่งที่คุณตรวจครั้งเดียวได้ แทนที่จะกังวลทุกคืน
Nivritee ช่วยได้อย่างไร