ในเดือนตุลาคม 2026 ธนาคารกลางอินเดียขึ้นดอกเบี้ยนโยบายเป็น 5.50% เงินเฟ้ออินเดียแตะ 5.54% และราคาน้ำมันเบนซินในสหรัฐฯ สูงกว่าปีก่อน 34.2% ส่วนในไทย ธปท. คงดอกเบี้ยนโยบายไว้ที่ 1.00% สำหรับครอบครัวตัวอย่างในนครราชสีมา ค่างวดบ้านจึงไม่ขยับเลย ค่ากับข้าวเพิ่มราว ฿215 ต่อเดือน ค่าเดินทางราว ฿240 แต่ค่าใช้จ่ายปีแรกของลูกที่ต้องจ่ายเป็นดอลลาร์แพงขึ้นราว ฿31,600 จากปีก่อน ใครโดนจริงขึ้นอยู่กับว่าคุณมีหนี้อะไร ต้องจ่ายอะไรเป็นสกุลเงินอื่นในเวลาอันใกล้ และต้องขายการลงทุนเมื่อไร
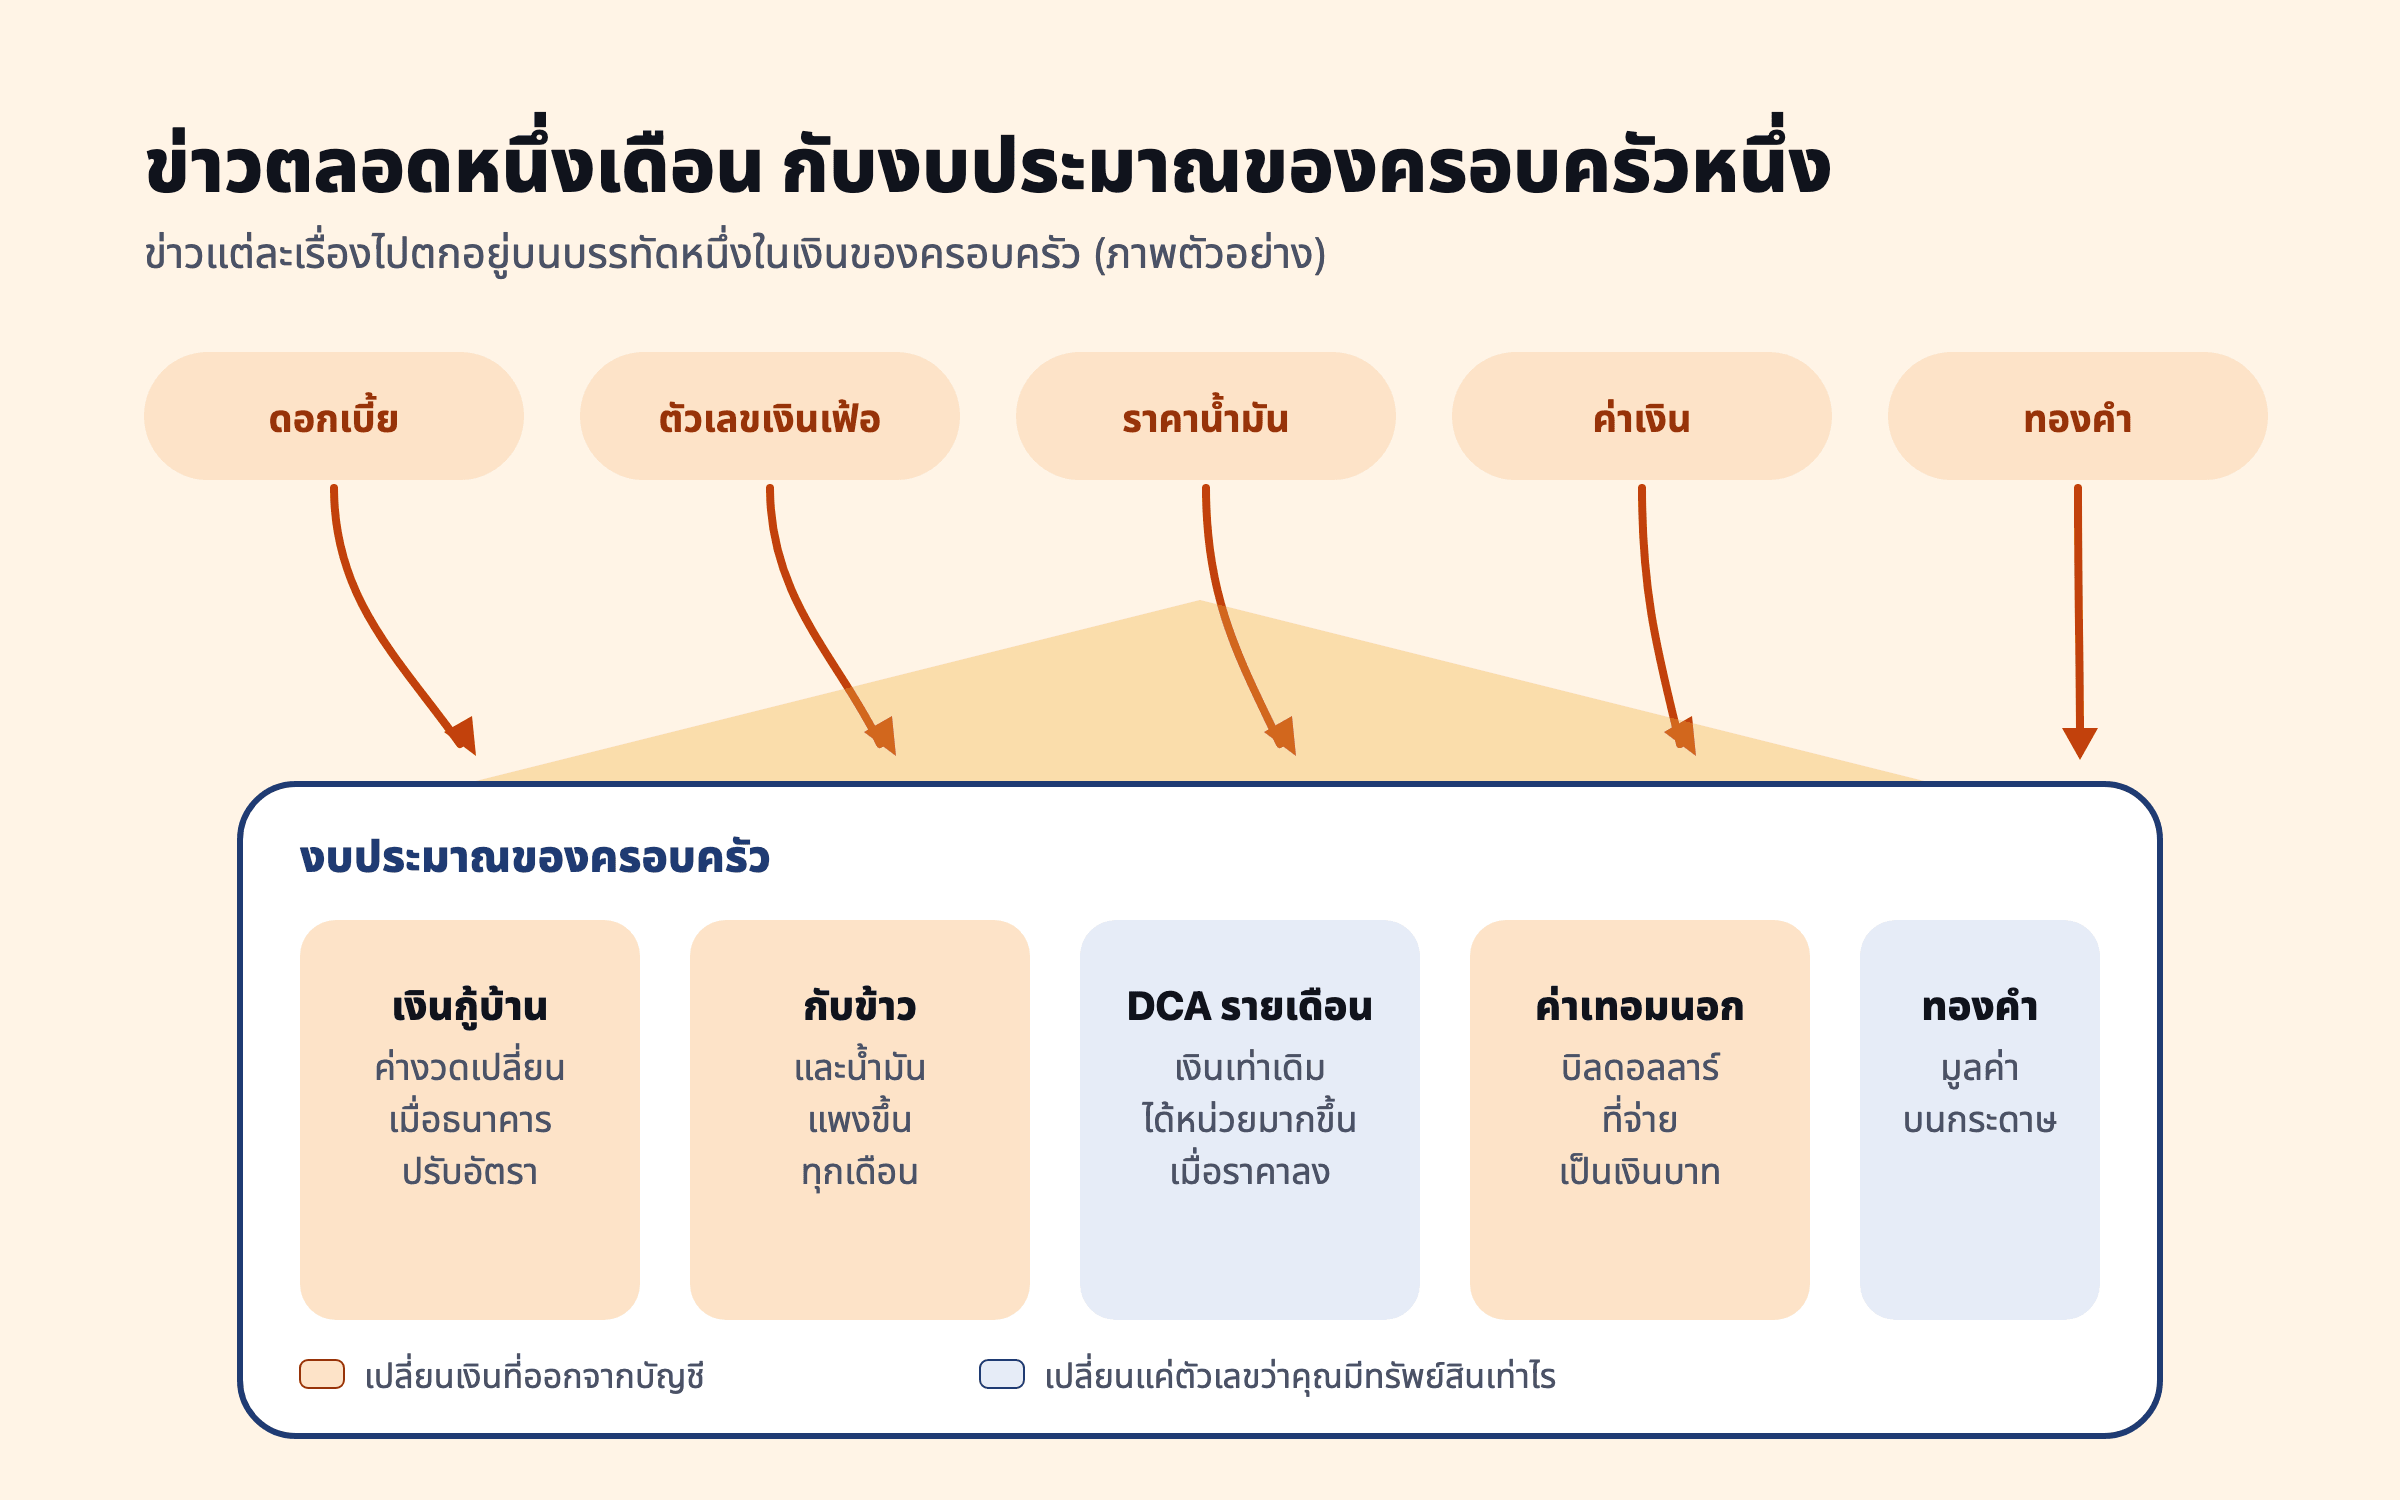
คำตอบสั้นๆ: ข่าวส่วนใหญ่ของเดือนตุลาคมเปลี่ยนความมั่งคั่งบนกระดาษของครอบครัว ไม่ได้เปลี่ยนเงินสดที่จ่ายออกแต่ละเดือน ข่าวที่ถึงงบประมาณบ้านจริงมีน้อยกว่านั้น ธนาคารกลางอินเดีย (RBI) ขึ้นดอกเบี้ยนโยบาย 25 bps (เบซิสพอยต์ คือหนึ่งในร้อยของหนึ่งจุดเปอร์เซ็นต์) เป็น 5.50% เมื่อวันที่ 7 ตุลาคม1 แต่ในไทย ธปท. คงดอกเบี้ยนโยบายไว้ที่ 1.00%2 และ ttb ยังใช้ MRR ราว 7.1% ตามประกาศที่มีผลตั้งแต่วันที่ 2 มีนาคม3 ราคาอาหารในไทยเดือนกันยายนสูงกว่าปีก่อน 3.07% ส่วนหมวดพาหนะ การขนส่ง และการสื่อสารสูงขึ้น 8.01% ตามราคาน้ำมัน4 ใครที่ต้องจ่ายบิลเป็นดอลลาร์ เงินบาทอ่อนสุดของเดือนที่ 33.70 บาทต่อดอลลาร์เมื่อวันที่ 14 ตุลาคม และอยู่ที่ 33.59 ในวันที่ 21 ตุลาคม เทียบกับ 32.80 เมื่อปีก่อน5 ถ้าคุณมีเงินกู้ดอกเบี้ยลอยตัว มีบิลสกุลเงินต่างประเทศที่ใกล้ครบกำหนด หรือมีแผนจะขายการลงทุนในปีสองปีข้างหน้า เดือนนี้แตะถึงคุณ ถ้าคุณออมเพื่อเป้าหมายที่อีกยี่สิบปีจะถึง ส่วนใหญ่ก็เป็นแค่เสียงรบกวน
5.50%1
ดอกเบี้ยนโยบายของธนาคารกลางอินเดียหลังขึ้น 25 bps เมื่อวันที่ 7 ตุลาคม
5.54%6
เงินเฟ้อของอินเดียเดือนกันยายน เพิ่มจาก 4.83% ในเดือนสิงหาคม
3.7%7
เงินเฟ้อผู้บริโภคสหรัฐฯ เดือนกันยายน ราคาน้ำมันเบนซินสูงกว่าปีก่อน 34.2%
₹324.9 พันล้าน8
เงินลงทุนแบบ SIP (ลงทุนยอดเท่ากันทุกเดือน คล้าย DCA) ของอินเดียเดือนกันยายน สูงเป็นประวัติการณ์
ครอบครัวเดียว กับข่าวตลอดหนึ่งเดือน
ฝนและบอยอยู่ที่นครราชสีมา เป็นครอบครัวสมมติที่ใช้ตัวเลขกลมๆ แต่เดือนของพวกเขาน่าจะคุ้นเคย ทั้งคู่มีรายได้สุทธิรวมกันเดือนละ ฿70,000 มีหนี้บ้านคงเหลือ ฿2,000,000 กับ ttb แบบดอกเบี้ยลอยตัวที่ MRR ลบ 1% หรือราว 6.1% และเหลือเวลาผ่อนอีก 18 ปี ลงทุนแบบ DCA (ลงทุนยอดเท่ากันทุกเดือน) ในกองทุนรวมหุ้นเดือนละ ฿10,000 มีเงินฝากประจำ ฿350,000 และมีทองคำ 8 บาท ส่วนใหญ่เป็นทองหมั้นและทองรูปพรรณจากงานแต่งงาน ลูกสาวหวังจะเริ่มเรียนปริญญาโทที่สหรัฐฯ ภาคเรียนฤดูใบไม้ร่วงปีหน้า ค่าใช้จ่ายปีแรกราว $40,000 MRR ของ ttb ตามประกาศล่าสุดอยู่ที่ราว 7.1%3 ตัวเลขเหล่านี้เลือกมาให้คำนวณตามได้ง่าย ไม่ได้บรรยายถึงใครที่มีตัวตนจริง
ตุลาคมมีเรื่องให้อ่านมาก ราคาน้ำมันดิบเบรนต์สำหรับส่งมอบจริงพุ่ง 18% ในวันเดียว จาก $114.82 ต่อบาร์เรลเมื่อวันที่ 1 ตุลาคม เป็น $135.51 วันที่ 2 ตุลาคม แล้วทยอยลดลงตลอดเดือนจนเหลือ $117.37 ในวันที่ 21 ตุลาคม9 ส่วนสัญญาซื้อขายล่วงหน้าเบรนต์ ซึ่งเป็นราคาที่ข่าวส่วนใหญ่ยกมา ปิดเดือนกันยายนที่ $98.03 และอยู่ที่ $110.77 ในวันที่ 21 ตุลาคม10,11 อินเดียขึ้นดอกเบี้ยวันที่ 7 ตุลาคม กระทรวงพาณิชย์ประกาศเงินเฟ้อเดือนกันยายนของไทยวันที่ 6 ตุลาคม4 อินเดียประกาศวันที่ 12 และสหรัฐฯ วันที่ 14 ตุลาคม6,7 ทองคำหลังจากร่วง 8.5% ในเดือนกันยายน ราคาในเงินบาทก็ยังอ่อนลงต่อ12,13 วันที่ 21 ตุลาคม ดัชนี SET ร่วงลงไปต่ำสุดที่ 1,532.71 จุดในช่วงเช้า ก่อนพลิกกลับมาปิดที่ 1,556.09 จุด14 ขณะที่ในอินเดีย ดัชนี Nifty 50 ปิดที่ 22,811.35 จุด และหุ้นขนาดเล็กร่วง 2.37% ในวันเดียว เมื่อราคาน้ำมันและความตึงเครียดในตะวันออกกลางกดดันอีกครั้ง11
ราคาน้ำมันดิบเบรนต์สำหรับส่งมอบจริง ดอลลาร์สหรัฐต่อบาร์เรล ทุกวันทำการตั้งแต่ 1 ถึง 21 ตุลาคม 2026
ราคาน้ำมันเบรนต์ที่ส่งมอบจริง (ข้อมูลราคาตลาดจริงของ EIA) สัญญาล่วงหน้าซื้อขายต่ำกว่านี้ เพราะผู้ซื้อยอมจ่ายเพิ่มสำหรับน้ำมันที่ขนขึ้นเรือได้ทันที สัญญาเดือนธันวาคมอยู่ที่ $110.77 ในช่วงบ่ายวันที่ 21 ตุลาคม ไม่ว่าจะดูราคาไหน การแกว่งภายในเดือนเดียวก็สูงมาก 9,11ตัวเลขในแผนภูมินี้
ทั้งหมดนั้นยังไม่ใช่เหตุผลให้ต้องทำอะไรด้วยตัวมันเอง สิ่งที่สำคัญคือข่าวแต่ละเรื่องไปตกอยู่ตรงไหนในเงินของครอบครัว ส่วนที่เหลือของบทความนี้จะไล่ข่าวแต่ละเรื่องลงไปจนถึงบรรทัดหนึ่งในงบประมาณบ้าน และถามคำถามง่ายๆ กับทุกบรรทัดว่า ข่าวนี้เปลี่ยนเงินที่ออกจากบัญชีเราทุกเดือน หรือเปลี่ยนแค่ตัวเลขที่บอกว่าเรามีทรัพย์สินเท่าไร
การขึ้นดอกเบี้ยกับค่างวดบ้าน
คณะกรรมการนโยบายการเงินของธนาคารกลางอินเดียขึ้นดอกเบี้ยนโยบายจาก 5.25% เป็น 5.50% และเปลี่ยนท่าทีเป็น “ตึงตัวแบบค่อยเป็นค่อยไป” โดยอ้างถึงมรสุมที่อ่อน ราคาพลังงานที่สูง และเงินเฟ้อที่ลามไปทั่วตะกร้าสินค้า รายงานการประชุมที่เผยแพร่วันที่ 21 ตุลาคมระบุว่ายังไม่มีการลดดอกเบี้ยในระยะใกล้ และคาดเงินเฟ้อปีงบประมาณ 2026-27 ที่ 5.2%1 สำหรับผู้กู้ คำสำคัญคือ “อิง” ธนาคาร SBI ของอินเดียขึ้นดอกเบี้ยเงินกู้ที่อิงดอกเบี้ยนโยบายและอัตราอ้างอิงภายนอก 25 bps ตั้งแต่วันที่ 15 ตุลาคม ทำให้เงินกู้บ้านทั่วไปอยู่ที่ 7.50% ถึง 8.80%15 แต่ในไทย กนง. มีมติเอกฉันท์ให้คงดอกเบี้ยนโยบายไว้ที่ 1.00% ในการประชุมวันที่ 26 สิงหาคม2 และ ttb ยังใช้ MRR ราว 7.1% ตามประกาศที่มีผลตั้งแต่วันที่ 2 มีนาคม 20263 เงินกู้บ้านลอยตัวที่อิง MRR จึงไม่ได้แพงขึ้นในเดือนนี้
ข่าว “อินเดียขึ้นดอกเบี้ย” จึงไม่ได้ทำให้ค่างวดของครอบครัวนี้เพิ่มแม้แต่บาทเดียว ค่างวดยังเป็น ฿15,282 ต่อเดือน หรือราว 22% ของรายได้สุทธิ3 เงินกู้ลอยตัวขยับเมื่อธนาคารปรับ MRR ไม่ได้ขยับตามข่าวต่างประเทศ ถ้าวันหนึ่ง MRR ขึ้น 0.25 จุดแบบที่ SBI ขึ้นเดือนนี้ ค่างวดจะเพิ่มราว ฿284 ต่อเดือน15 สิ่งที่ผู้กู้หลายคนมองข้ามคืออีกทางเลือกในตาราง ธนาคารอาจคงค่างวดเท่าเดิมแล้วยืดระยะผ่อนแทน ซึ่งรู้สึกเหมือนไม่มีอะไรเกิดขึ้น แต่เป็นทางที่แพงกว่าตลอดอายุเงินกู้ เพราะต้องจ่ายดอกเบี้ยบนยอดหนี้เดิมนานขึ้น ลองถามธนาคารว่าเมื่อ MRR เปลี่ยนจะปรับค่างวดหรือระยะผ่อน และดูในสัญญาว่าช่วงดอกเบี้ยคงที่ของคุณหมดเมื่อไร
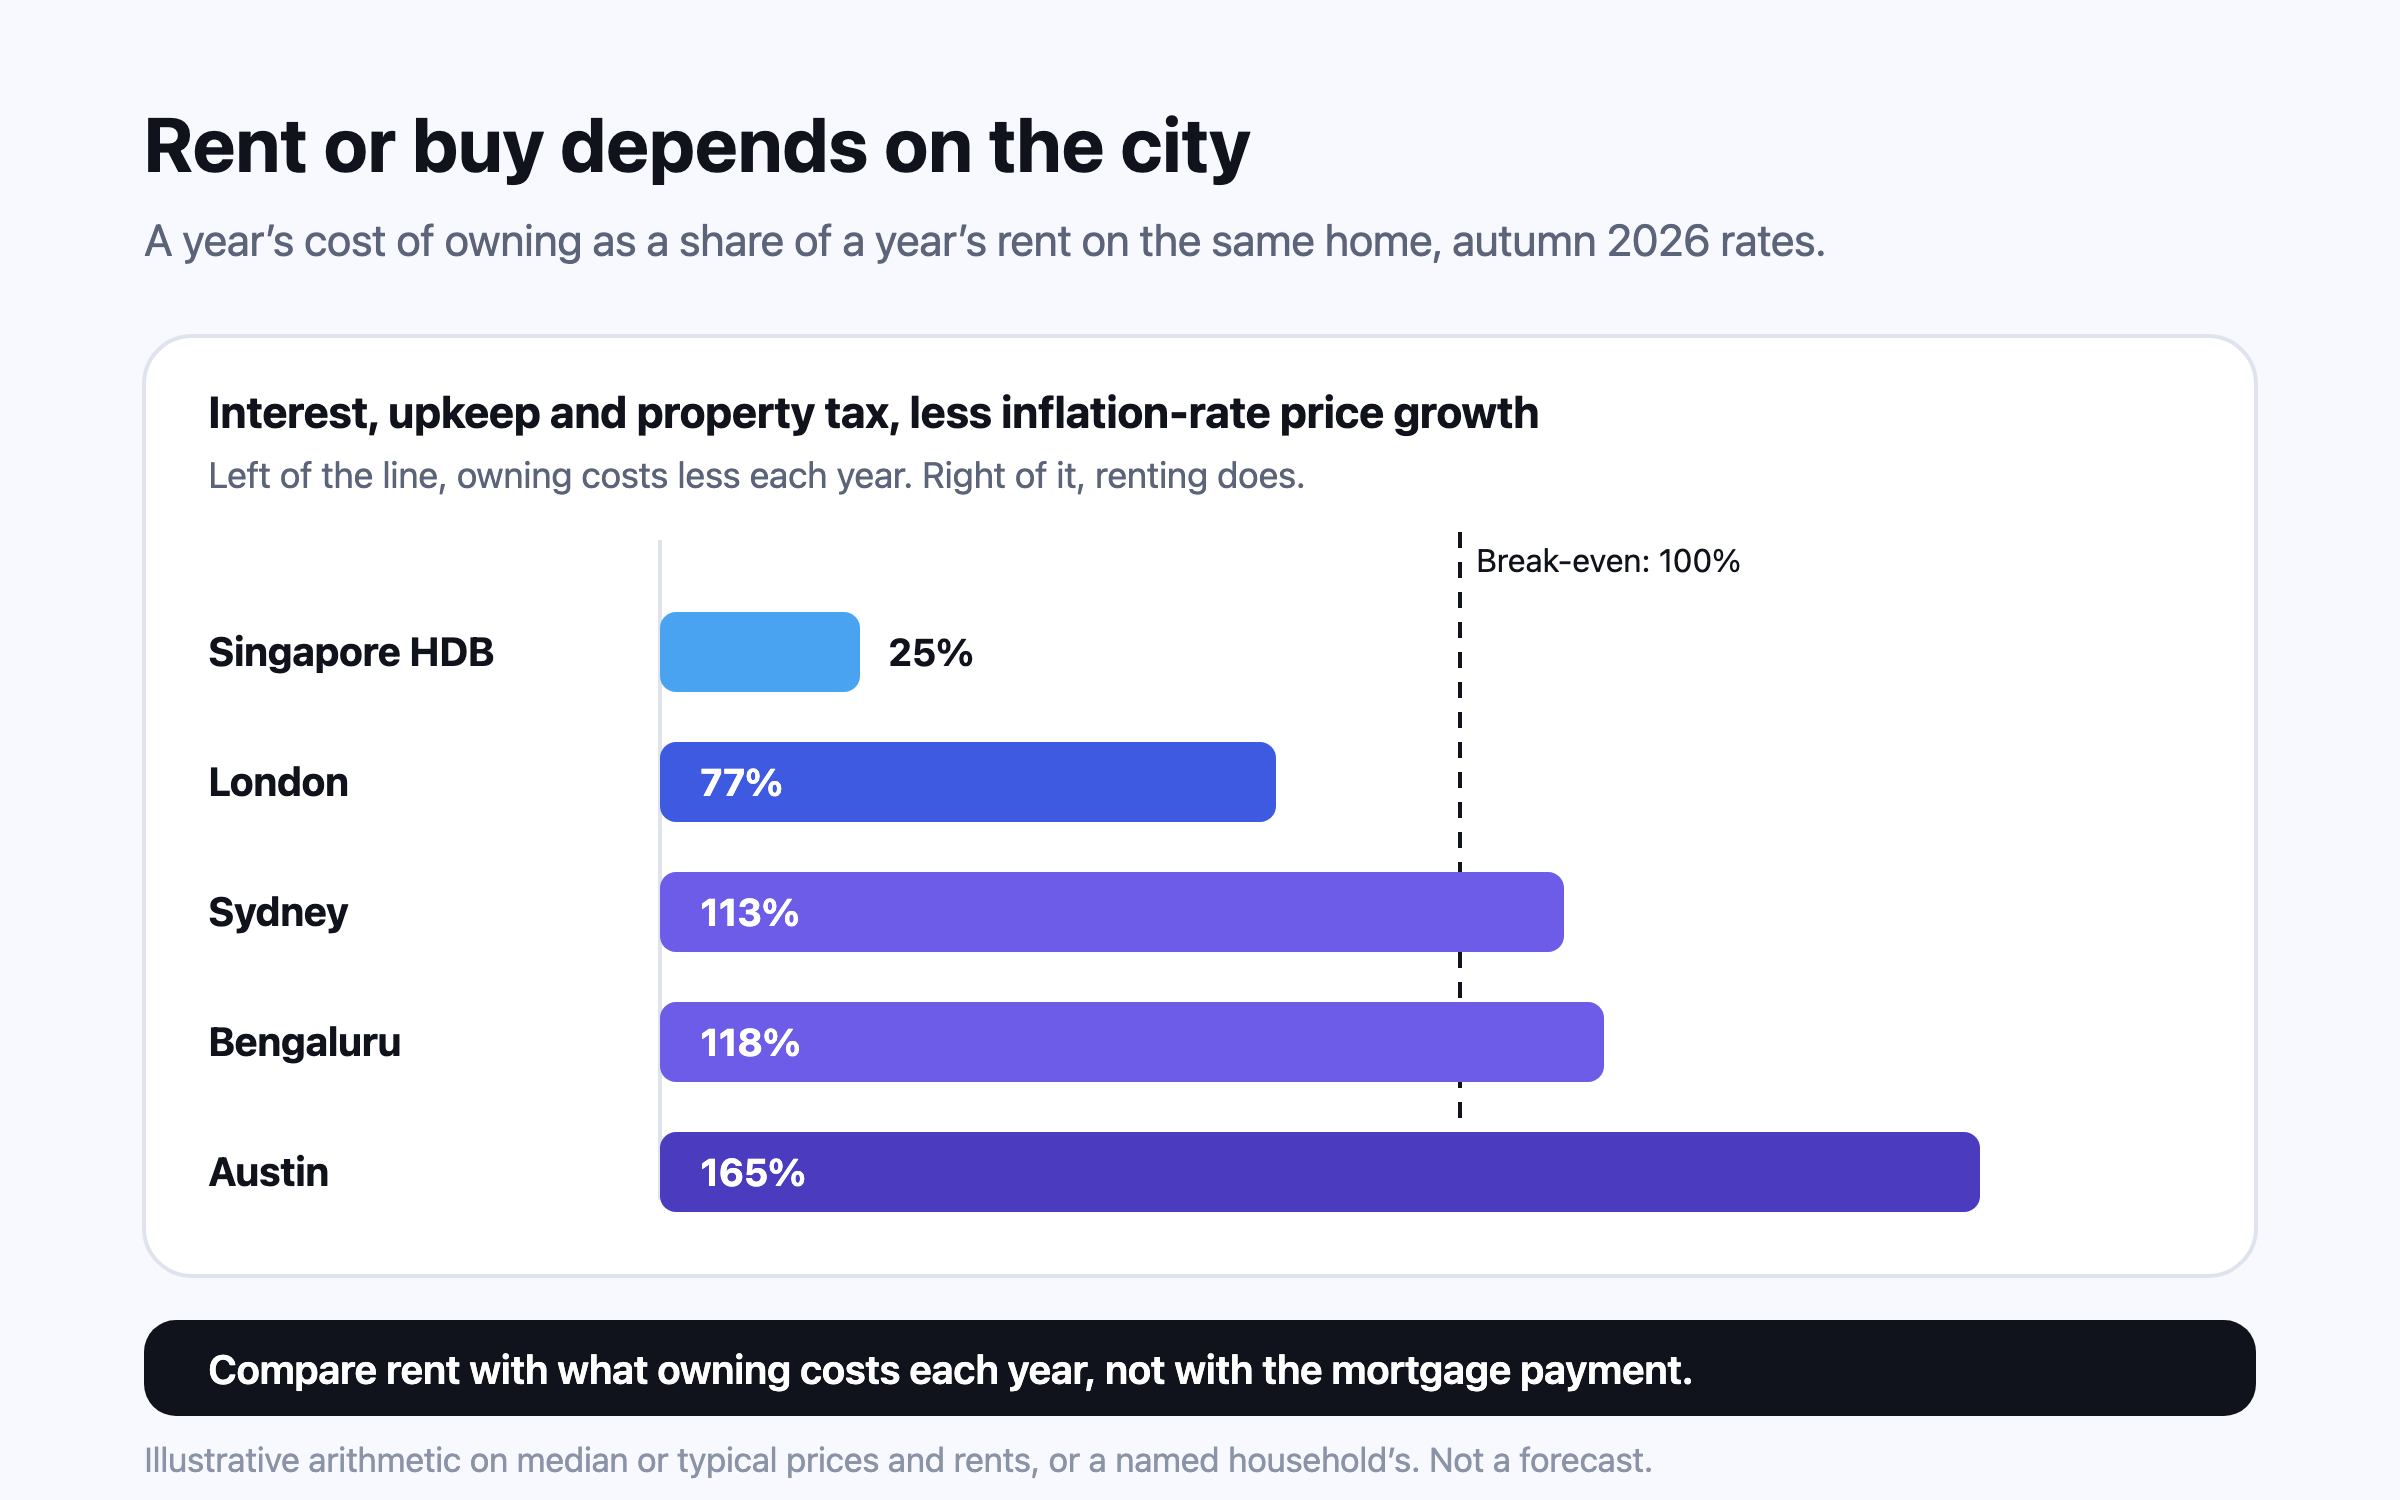
ในสหรัฐฯ แรงกดดันเดียวกันแสดงออกต่างไป ธนาคารกลางสหรัฐฯ ขึ้นช่วงเป้าหมายดอกเบี้ยเป็น 3.75% ถึง 4% ในเดือนกันยายน เป็นการขึ้นครั้งแรกตั้งแต่ปี 2023 และก่อนตัวเลขเงินเฟ้อเดือนกันยายนจะออก ตลาดสัญญาล่วงหน้าก็สะท้อนการขึ้นอีกครั้งภายในสิ้นปีแล้ว16 เจ้าของบ้านชาวอเมริกันส่วนใหญ่กู้แบบดอกเบี้ยคงที่ 30 ปี ค่างวดจึงไม่ขยับเลย คนที่โดนคือคนที่กำลังซื้อตอนนี้ ค่าเฉลี่ยรายสัปดาห์ของ Freddie Mac สำหรับเงินกู้คงที่ 30 ปีอยู่ที่ 7.40% ในวันที่ 15 ตุลาคม เทียบกับ 6.27% เมื่อปีก่อน17 สำหรับดาน่าในออสติน ผู้ซื้อตัวอย่างที่กู้ $400,000 ค่างวดต่อเดือนจะอยู่ราว $2,770 แทนที่จะเป็นราว $2,468 มากขึ้นราว $301 ไปตลอดสามสิบปี17
เงินเฟ้อที่หน้าแคชเชียร์และหน้าปั๊มน้ำมัน
เงินเฟ้อของอินเดียขึ้นเป็น 5.54% ในเดือนกันยายนจาก 4.83% ในเดือนสิงหาคม เงินเฟ้ออาหารอยู่ที่ 7.74% จาก 5.97% และหัวหอมแพงกว่าปีก่อนเกินสองเท่า18,6 ในไทย หมวดอาหารและเครื่องดื่มไม่มีแอลกอฮอล์สูงกว่าปีก่อน 3.07% แต่หมวดพาหนะ การขนส่ง และการสื่อสารสูงขึ้นถึง 8.01% และกลุ่มพลังงาน 10.45% ตามราคาน้ำมันเชื้อเพลิง4 ถ้าฝนและบอยใช้ค่ากับข้าวเดือนละ ฿7,000 ราคาระดับเดือนกันยายนแปลว่าจ่ายมากกว่าปีก่อนราว ฿215 ต่อเดือน ถ้าใช้ค่าเดินทางเดือนละ ฿3,000 ก็มากกว่าเดิมราว ฿2404 ต่างจากค่างวด ราคาที่ขึ้นเหล่านี้ไม่ได้กลับลงเมื่อธนาคารกลางขยับ นี่คือส่วนของเดือนที่ผันผวนที่จะอยู่ต่อไป
ในสหรัฐฯ ภาระมาทางปั๊มน้ำมัน ราคาผู้บริโภคสูงขึ้น 3.7% ในรอบปีถึงเดือนกันยายน แต่พลังงานขึ้น 20.4% และน้ำมันเบนซิน 34.2% ขณะที่อาหารที่ซื้อมากินที่บ้านขึ้นเพียง 1.8%7 ครอบครัวที่เคยจ่ายค่าน้ำมันรถเดือนละ $200 เมื่อปีก่อน ตอนนี้จ่ายราว $268 ในไทย เงินเฟ้อทั่วไปเดือนกันยายนอยู่ที่ 2.82% และพลังงานอย่างเดียวคิดเป็น 1.85 จุดเปอร์เซ็นต์ของตัวเลขนั้น เพราะราคาน้ำมันเชื้อเพลิงยังสูงกว่าปีก่อนจากความขัดแย้งในตะวันออกกลาง19 รูปแบบเหมือนกันทุกประเทศ น้ำมันคือตัวเรื่อง และครอบครัวที่ขับรถหรือใช้พลังงานทำความร้อนมากที่สุดก็รู้สึกมากที่สุด
เงินบาทกับบิลค่าเทอมเป็นดอลลาร์
วันที่ 7 ตุลาคม เงินรูปีอ่อนค่าเข้าใกล้จุดต่ำสุดเป็นประวัติการณ์ที่ 96.96 รูปีต่อดอลลาร์ซึ่งเกิดขึ้นเมื่อเดือนพฤษภาคม จากราคาน้ำมันที่สูงและดอลลาร์ที่แข็ง20 เงินบาทขยับน้อยกว่านั้นมาก ตามอัตราเที่ยงวันที่ FRED รวบรวมไว้ เงินบาทอ่อนสุดของเดือนที่ 33.70 บาทต่อดอลลาร์ในวันที่ 14 ตุลาคม และอยู่ที่ 33.59 ในวันที่ 21 ตุลาคม เทียบกับ 32.80 เมื่อปีก่อน5 แต่สำหรับครอบครัวที่มีบิลเป็นดอลลาร์ นี่ยังเป็นข่าวที่สำคัญที่สุด และทิ้งห่างข่าวอื่นมาก
จากการประเมินหลายแบบ รวมถึง REER เงินรูปีไม่ได้แข็งค่าเกินจริง และอาจอ่อนค่ากว่าที่ควรด้วยซ้ำ
— Sanjay Malhotra, RBI Governor, 7 October 202620นี่คือความต่างระหว่างข่าวนี้กับข่าวอื่น สำหรับค่าใช้จ่าย $40,000 เงินบาทที่อ่อนลงในหนึ่งปีทำให้ต้องจ่ายเพิ่มราว ฿31,600 เท่ากับค่างวดบ้านราว 2 เดือน ขณะที่ค่างวดเองไม่ได้เพิ่มเลย5,3 ภายในเดือนตุลาคม เงินบาทแกว่งไม่มาก ส่วนต่างระหว่างวันที่บาทอ่อนสุดกับวันที่ 21 ตุลาคมมีเพียง ฿4,4005 คนไทยที่ทำงานต่างประเทศแล้วส่งดอลลาร์กลับบ้านเห็นภาพกลับด้าน หนึ่งดอลลาร์แลกได้ 33.59 บาท เทียบกับ 32.80 บาทเมื่อปีก่อน ซึ่งช่วยคนที่ผ่อนบ้านหรือดูแลพ่อแม่ในไทยได้เล็กน้อย5 ถ้าค่าเทอมของลูกต้องจ่ายภายในหนึ่งปี การขยับนี้เป็นเรื่องจริง ถ้าอีกสิบปีจึงจะถึง ก็เป็นแค่จุดหนึ่งบนเส้นยาว ค่าเงินบาทตลอด 25 ปี แสดงว่าเส้นนั้นเดินมาอย่างไร
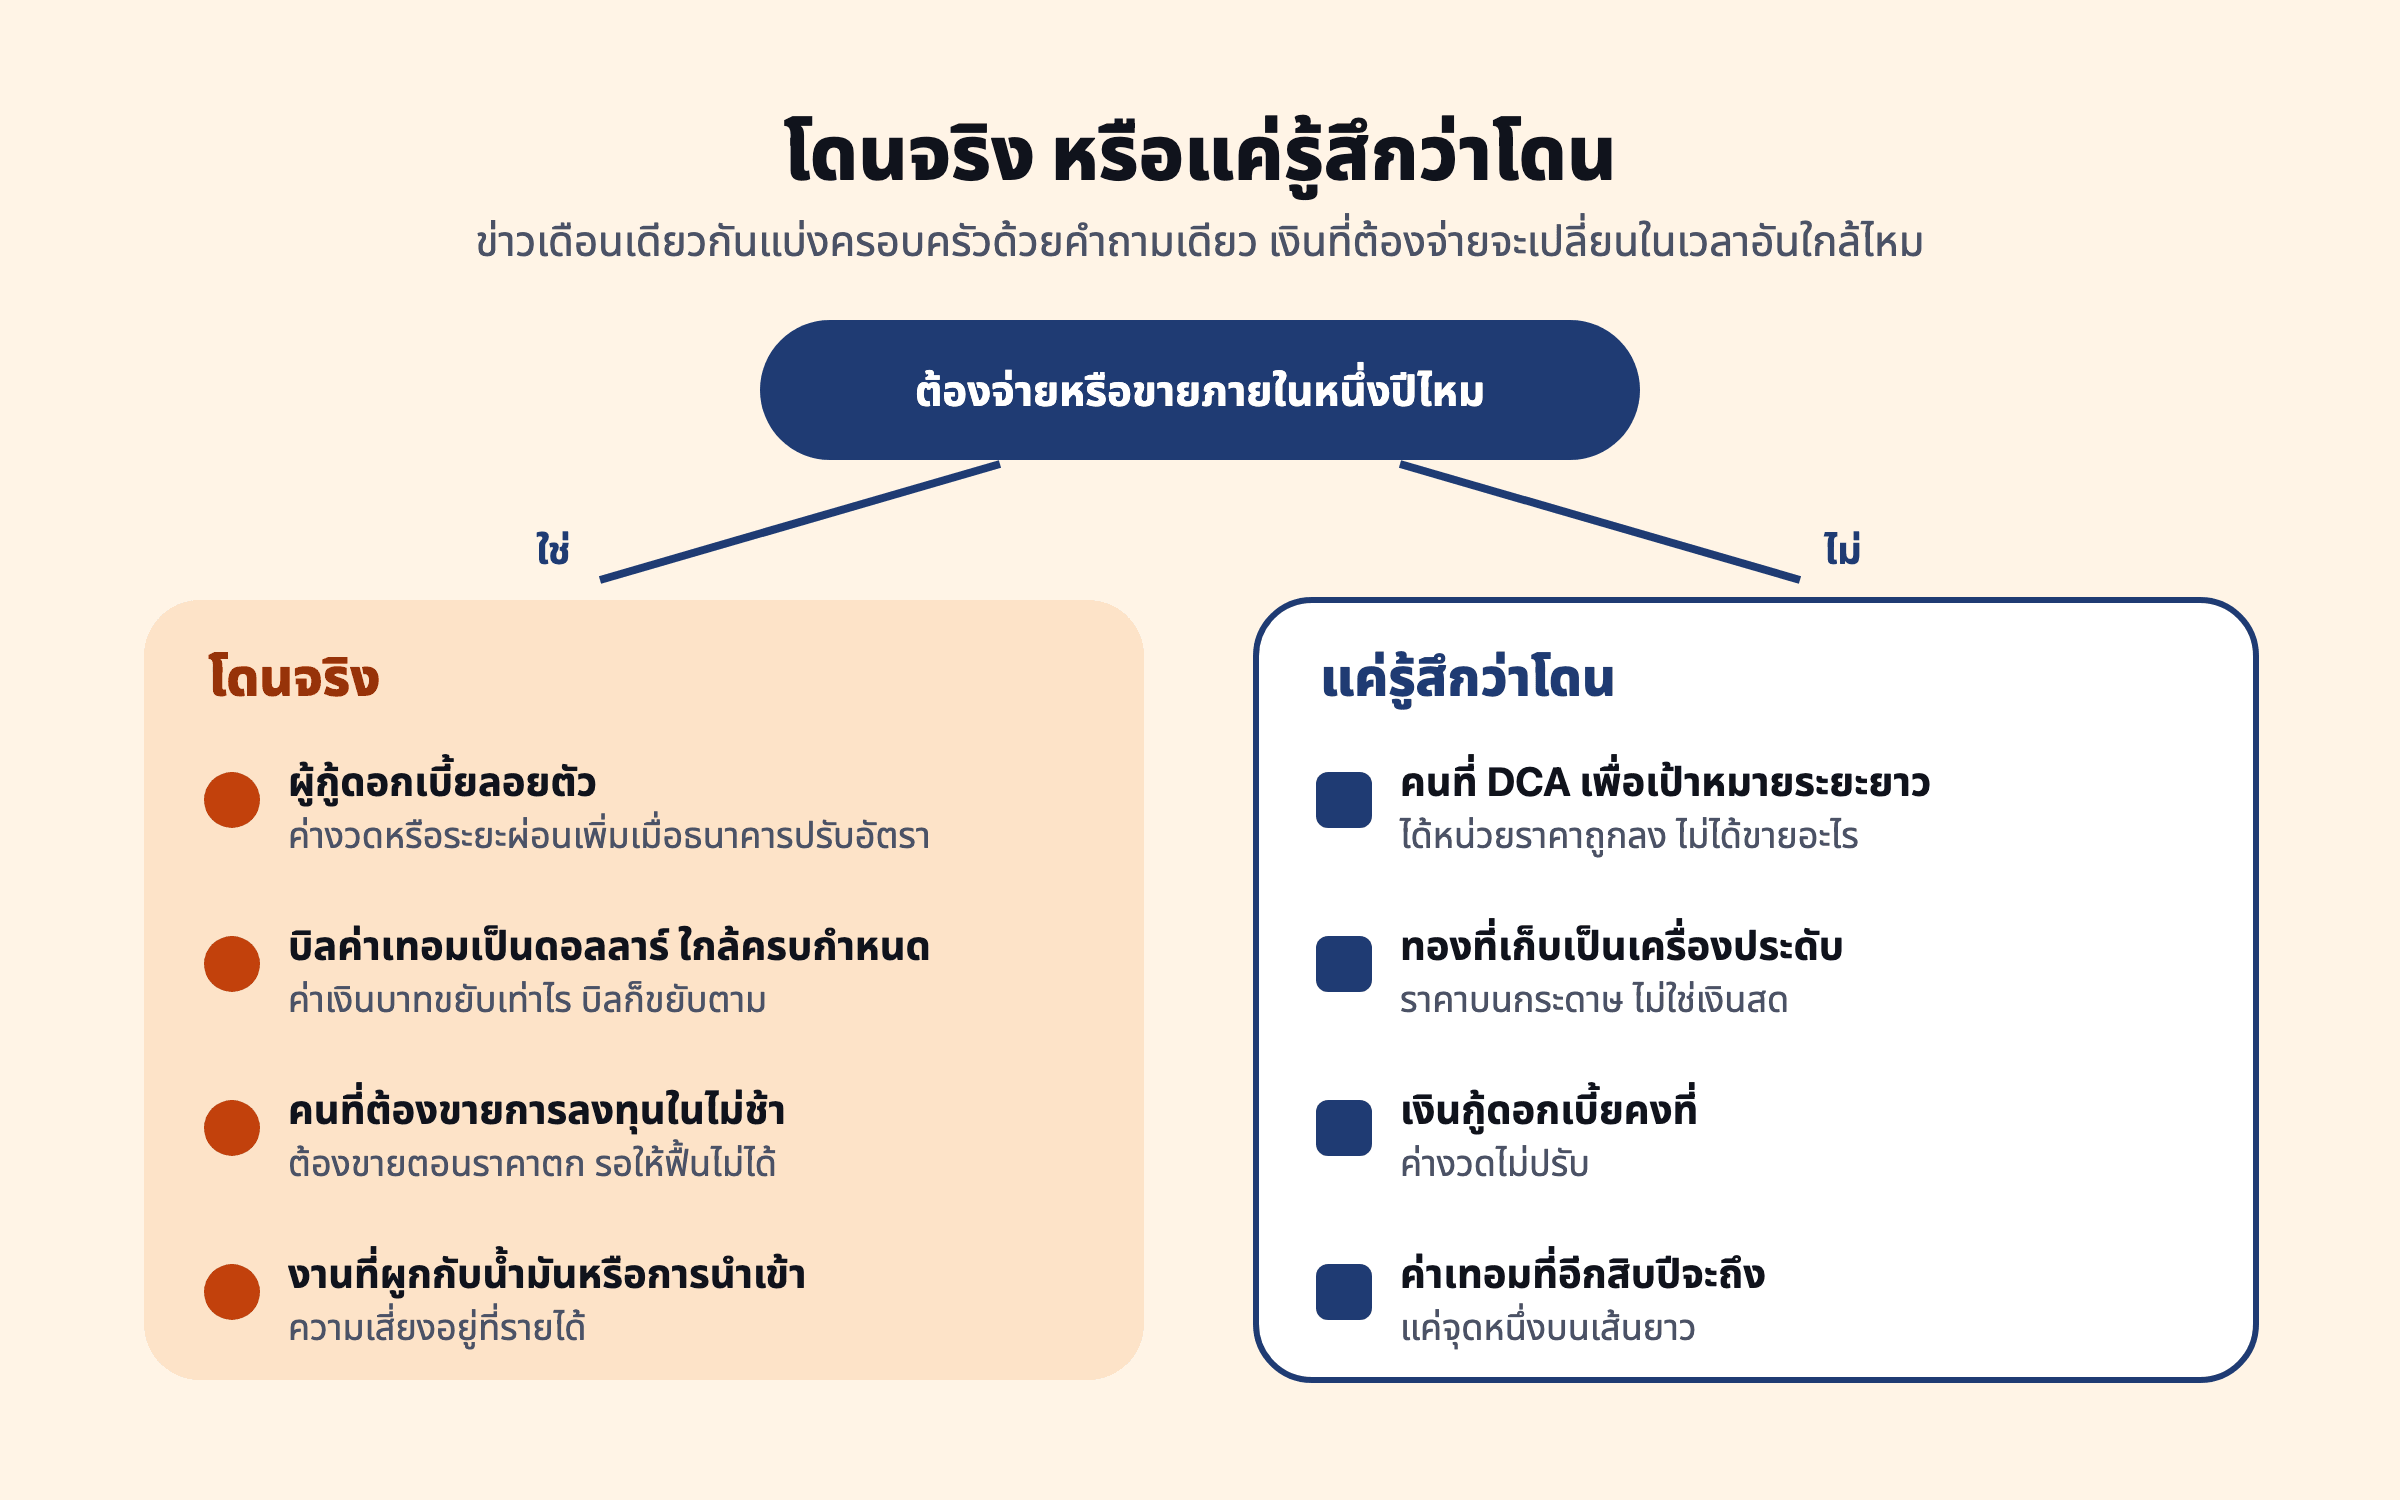 ข่าวเดียวกันแบ่งครอบครัวออกเป็นสองกลุ่ม คำถามไม่ใช่ว่าข่าวขยับมากแค่ไหน แต่เป็นว่าข่าวนั้นเปลี่ยนเงินที่คุณต้องจ่ายในเวลาอันใกล้หรือไม่
เงิน DCA หุ้น และทองคำ
กองทุนหุ้นของฝนและบอยน่าจะลดลงในวันที่แย่และฟื้นในวันอื่น วันที่ 21 ตุลาคม ดัชนี SET ลงไปต่ำสุด 1,532.71 จุดในช่วงเช้า ก่อนพลิกกลับมาปิดที่ 1,556.09 จุด14 เงิน DCA ฿10,000 ของพวกเขาลงไปตามปกติ และเมื่อราคาต่ำ เงินเท่าเดิมก็ซื้อหน่วยลงทุนได้มากขึ้น นักลงทุนอินเดียทั้งประเทศก็ทำแบบนั้น เงิน SIP เดือนกันยายนทำสถิติสูงสุดที่ ₹324.9 พันล้าน และเงินที่ไหลเข้ากองทุนหุ้นเพิ่มขึ้นเกือบ 31% จากเดือนสิงหาคม8 สำหรับครอบครัวที่ออมเพื่อเป้าหมายอีกสิบปีขึ้นไป เดือนที่ราคาตกคือเดือนที่ซื้อหน่วยลงทุนได้ถูกลง ไม่ใช่การขาดทุนที่เกิดขึ้นแล้ว
ทองให้ความรู้สึกต่างออกไป เพราะครอบครัวไทยจับตาราคาทองกันทุกวัน สภาทองคำโลก (World Gold Council) รายงานว่าทองลดลง 8.5% ในเดือนกันยายน มาอยู่ที่ $4,176 ต่อออนซ์ เมื่อผลตอบแทนพันธบัตรสหรัฐฯ และดอลลาร์ปรับขึ้น12 ในเงินบาท ราคาทองคำแท่ง 96.5% ขายออกตามประกาศสมาคมค้าทองคำอยู่ที่บาทละ ฿66,300 เมื่อเปิดตลาดวันที่ 1 ตุลาคม และ ฿65,650 วันที่ 21 ตุลาคม ลดลงราว 1.0%21,13 ทอง 8 บาทของฝนและบอยจึงมีมูลค่าบนกระดาษลดจากราว ฿530,400 เหลือ ฿525,200 ลดลง ฿5,200 ส่วนทองรูปพรรณ เวลาขายคืนร้านจะรับซื้อในราคาที่ต่ำกว่านี้21,13 พวกเขาไม่ได้เสียเงิน ฿5,200 จากเงินที่ตั้งใจจะใช้ ทองส่วนใหญ่เป็นทองหมั้นและเครื่องประดับที่ตั้งใจเก็บไว้ ผลตอบแทนทองคำตลอด 50 ปี แสดงว่าช่วงที่ทองนิ่งและช่วงที่ร่วงแรงกินเวลานานแค่ไหน
ที่ทองสำคัญจริงคือสัดส่วน การถือโลหะชนิดเดียวราวหนึ่งในสี่ของทั้งหมดคือการเดิมพันก้อนใหญ่กับราคาเดียว และเดือนที่ราคานั้นลดลงราว 1% ในเงินบาท หลังจากลดลง 8.5% ในรูปดอลลาร์เมื่อเดือนก่อน ก็เป็นเครื่องเตือนว่าหนึ่งในสี่หมายถึงอะไร13,12 เวลาที่เหมาะจะตัดสินว่าสัดส่วนนั้นใช่หรือไม่คือช่วงที่ใจสงบ โดยมีแผนอยู่ตรงหน้า ไม่ใช่สัปดาห์ที่ราคาขยับ
ใครโดนจริง และใครแค่รู้สึกว่าโดน
รวมทั้งเดือนของฝนและบอย แล้ววัดแต่ละการเปลี่ยนแปลงเทียบกับรายได้สุทธิทั้งปี ฿840,000 เงินกู้ไม่ได้เพิ่มเลย ค่ากับข้าวเพิ่มราว ฿2,579 และค่าเดินทางราว ฿2,884 ต่อปี รวมแล้วเงินสดที่เปลี่ยนไปราว 0.7% ของรายได้3,4 มูลค่าทองที่ลดลงบนกระดาษมีขนาดใกล้เคียงกัน แต่ไม่ใช่เงินสดเลย13 บิลค่าเทอมในดอลลาร์ใหญ่กว่าทุกอย่าง มากกว่าปีก่อน ฿31,600 ราว 3.8% ของรายได้ทั้งปี และต้องจ่ายภายในหนึ่งปี5
ข่าวแต่ละเรื่องของเดือนตุลาคมเปลี่ยนปีของครอบครัวตัวอย่างในปูเน (ฉบับภาษาอังกฤษ) ไปเท่าไร เป็นสัดส่วนของรายได้สุทธิทั้งปี
ตัวอย่าง: ตัวเลขของครอบครัวในปูเนจากบทความฉบับภาษาอังกฤษ คำนวณจากตัวอย่างในฉบับนั้น ค่าเทอมคือเงินสดที่ต้องจ่ายภายในหนึ่งปี ส่วนตัวเลขทองคือมูลค่าที่เปลี่ยนไปของสิ่งที่ตั้งใจเก็บไว้ ตัวเลขในแผนภูมินี้
จึงได้วิธีแบ่งครัวเรือนที่ยุติธรรม คนที่โดนจริงจากเดือนแบบนี้มีสามกลุ่ม ผู้กู้ดอกเบี้ยลอยตัว ซึ่งค่างวดจะขึ้นเมื่อธนาคารปรับอัตราครั้งถัดไป ครอบครัวที่มีบิลเป็นสกุลเงินอื่นที่ใกล้ครบกำหนด เช่น ค่าเทอมต่างประเทศ ค่ารักษาพ่อแม่ หรือคอนโดที่กำลังซื้อในอีกประเทศ และใครก็ตามที่ต้องขายการลงทุนในปีสองปีข้างหน้า เพราะต้องขายหลังราคาตกแทนที่จะรอให้ฟื้น กลุ่มที่สี่ก็ควรพูดถึง คือคนที่งานขึ้นกับราคาน้ำมันหรือการนำเข้า เช่น ผู้ผลิตเคมีภัณฑ์ ซึ่งดัชนี Nifty ของกลุ่มนี้ในอินเดียร่วง 2.64% ในวันที่ 21 ตุลาคมวันเดียว11 สำหรับพวกเขา ความเสี่ยงอยู่ที่รายได้ เงินสำรองฉุกเฉิน จึงสำคัญกว่าการขยับพอร์ตใดๆ
คนอื่นส่วนใหญ่แค่รู้สึกว่าโดน คนที่ออมระยะยาวแล้วเห็นกองทุนตกไปหนึ่งสัปดาห์ไม่ได้เสียอะไรที่กำลังจะใช้ สิ่งที่เปลี่ยนคือตัวเลขบนหน้าจอ ความรู้สึกนั้นเป็นของจริง แรงอยากลงมือทำอะไรสักอย่างตอนตี 2 ขณะเปิดแอปอยู่ก็เป็นของจริงเช่นกัน การพูดออกมาว่าเราอยู่กลุ่มไหน ทีละบรรทัด ช่วยได้ ครัวเรือนส่วนใหญ่อยู่ในกลุ่มแรกสำหรับหนึ่งหรือสองบรรทัด และอยู่ในกลุ่มที่สองสำหรับที่เหลือ
เดือนนี้ควรทำอะไร และไม่ควรทำอะไร
- ดูว่าเงินกู้ของคุณอิงอัตราอะไรและปรับเมื่อไร แล้วถามธนาคารว่าถ้าดอกเบี้ยขึ้นจะเปลี่ยนค่างวดหรือระยะผ่อน ถ้าธนาคารยืดระยะผ่อน ลองขอให้เพิ่มค่างวดแทน ซึ่งเสียดอกเบี้ยน้อยกว่าตลอดอายุเงินกู้
- ถ้ามีบิลเป็นสกุลเงินอื่นที่ต้องจ่ายภายในหนึ่งปี ตัดสินใจว่าจะกันเงินไว้ตอนนี้เท่าไร ในสกุลเงินนั้นหรือในบัญชีเงินฝากที่แยกไว้เฉพาะ แทนที่จะรอเดาวันที่ค่าเงินถูกใจ
- ประเมินค่ากับข้าวและค่าน้ำมันใหม่จากรายจ่ายสามเดือนล่าสุด ไม่ใช่จากตัวเลขของปีก่อน นี่คือส่วนของเงินเฟ้อที่อยู่ต่อไป
- สำหรับเป้าหมายอีกสิบปีขึ้นไป การหยุด DCA มักเสียมากกว่าได้ เดือนที่ราคาต่ำทำให้เงินเท่าเดิมซื้อหน่วยลงทุนได้มากขึ้น
- ดูทองและหุ้นเป็นสัดส่วนของทั้งหมดที่มี ถ้าสัดส่วนไหนใหญ่กว่าที่คุณจะเลือกในวันที่ใจสงบ ให้วางแผนปรับทีละน้อยในหลายเดือน ไม่ใช่สัปดาห์นี้
- ถ้ารายได้ของคุณขึ้นกับราคาน้ำมันหรือการนำเข้า ดูก่อนว่าเงินสำรองฉุกเฉินพอสำหรับค่าใช้จ่ายจำเป็นหลายเดือน ก่อนทำอย่างอื่น
สิ่งที่ไม่ควรทำมีสั้นกว่า การขายการลงทุนระยะยาวเพราะข่าวเดือนเดียวแทบไม่ช่วยอะไร การหยุด DCA เพื่อ “รอให้ชัดเจน” คือการรอสิ่งที่ไม่เคยมาถึงตามวันที่กำหนด การซื้อทองเพราะเพิ่งลง หรือซื้ออะไรก็ตามเพราะเพิ่งขึ้น คือการเดิมพันกับเดือนหน้า ไม่ใช่แผน และการโปะหนี้ด้วยเงินสำรองฉุกเฉินเสี่ยงที่สุดในเดือนที่งานของคุณเองอาจเป็นสิ่งที่เสี่ยง ถ้าเดือนแบบนี้ทำให้อยากเปลี่ยนแนวทางทั้งหมด นั่นเป็นสัญญาณว่าแนวทางนั้นไม่เคยถูกเขียนลงไว้ ตลาดหุ้นถล่ม และใช้เวลานานแค่ไหนกว่าจะฟื้น และ ภาวะเศรษฐกิจถดถอย การจ้างงาน และตลาด สรุปสิ่งที่สถิติระยะยาวบอกไว้
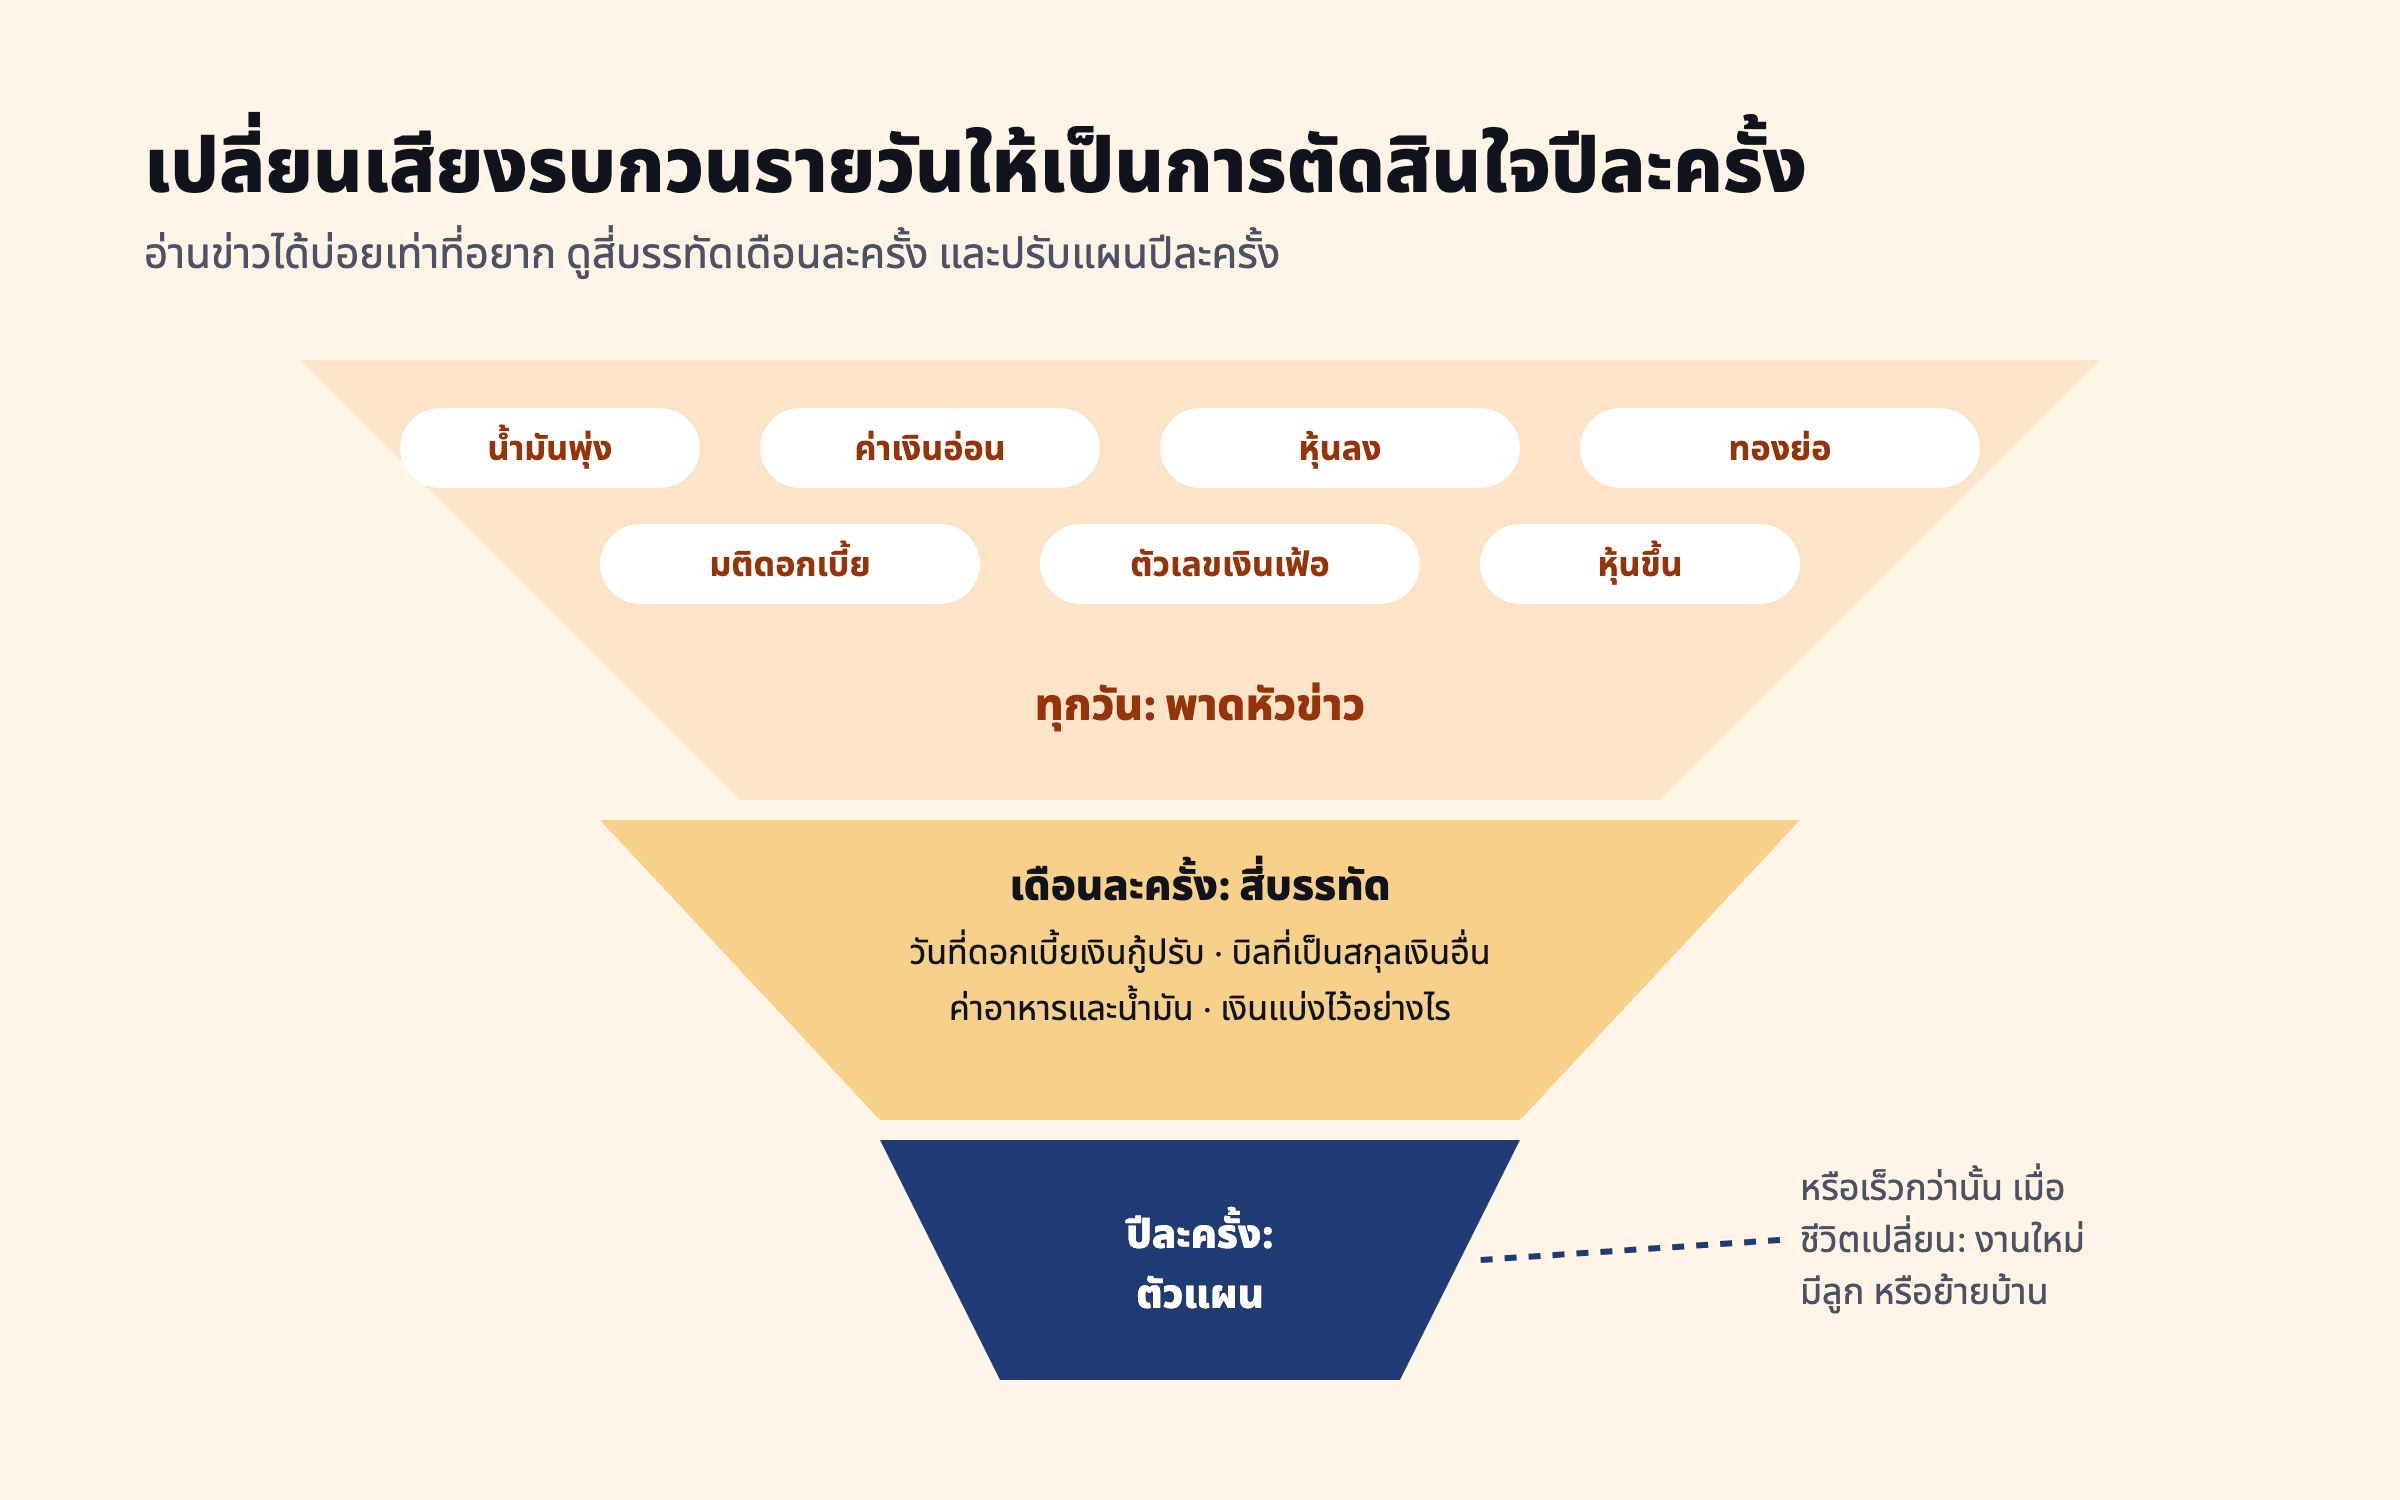 วิธีหยุดเสียงรบกวน อ่านข่าวทุกวันได้ถ้าอยาก ดูสี่บรรทัดเดือนละครั้ง และปรับแผนปีละครั้งหรือเมื่อชีวิตของคุณเองเปลี่ยน
หยุดเสียงรบกวนไม่ให้กลายเป็นความเครียด
ความเครียดของเดือนแบบตุลาคมมาจากการไม่รู้ว่าข่าวไหนสำคัญกับเรา มากกว่ามาจากขนาดของการขยับ การขึ้นดอกเบี้ย ตัวเลขเงินเฟ้อ 5.54% และราคาเบรนต์ที่ส่งมอบจริงแกว่งราว $20 ในวันเดียว ล้วนมาพร้อมความเร่งด่วนเท่ากัน6,9 ทางแก้คือกำหนดล่วงหน้าว่าจะดูอะไรและบ่อยแค่ไหน เดือนละครั้งให้ดูวันที่ดอกเบี้ยเงินกู้จะปรับครั้งถัดไป บิลที่ต้องจ่ายเป็นสกุลเงินอื่น รายจ่ายค่าอาหารและน้ำมัน และเงินของคุณแบ่งไว้อย่างไร ปีละครั้งหรือเมื่อชีวิตเปลี่ยนให้ดูตัวแผนเอง ระหว่างนั้นปิดแอปไว้ได้
การรู้ว่าแผนของคุณสมมติอะไรไว้แล้วก็ช่วยได้ แผนที่สมมติเงินเฟ้อปีละ 3% ไปอีกสิบปีไม่ได้พังเพราะเดือนเดียวที่ค่าเดินทางขึ้น 8.01% แต่แผนที่สมมติว่าเงินบาทไม่เคยอ่อนค่าจะพังทุกปี4 ถ้าคุณเห็นตัวเลขของตัวเองผ่านการทดสอบกับเงินเฟ้อสูงต่อเนื่องหรือตลาดถล่ม ข่าวถัดไปก็มีที่ให้ลง คำตอบตรงๆ ของฝนและบอยสำหรับเดือนตุลาคมคือ ค่างวดบ้านไม่ได้ขยับเลย สองบรรทัดที่ขยับมากที่สุดคือค่าเดินทาง (฿240 ต่อเดือน) กับค่าเทอม (฿31,600) และต้องลงมือกับเพียงบรรทัดเดียว คือกันเงินไว้สำหรับปีแรกของลูกสาว ที่เหลือเป็นเดือนที่น่าอ่าน แต่ไม่ใช่เดือนที่ต้องลงมือทำ3,5