แนนกับป๊อป คู่ชีวิตที่ทำงานทั้งสองคนและมีลูกสองคนในโคราช จดว่ามีทรัพย์สินและหนี้อะไรบ้าง พบว่ามีเงินเหลือเดือนละ ฿20,000 เติมเงินสำรองให้ครบหกเดือน คำนวณทุนประกันชีวิตและประกันสุขภาพ ตั้งราคาค่าเรียนมหาวิทยาลัยของลูกสองคนและบ้านหนึ่งหลังในปีที่ต้องจ่ายจริง แล้วหาตัวเลขอิสรภาพทางการเงิน ผลที่ได้อย่างตรงไปตรงมาคือเงินเหลือแต่ละเดือนพอสำหรับเป้าหมายใกล้ และได้ราวหนึ่งในสามของเป้าหมายไกล ซึ่งบอกชัดว่าควรปรับเรื่องไหนก่อน
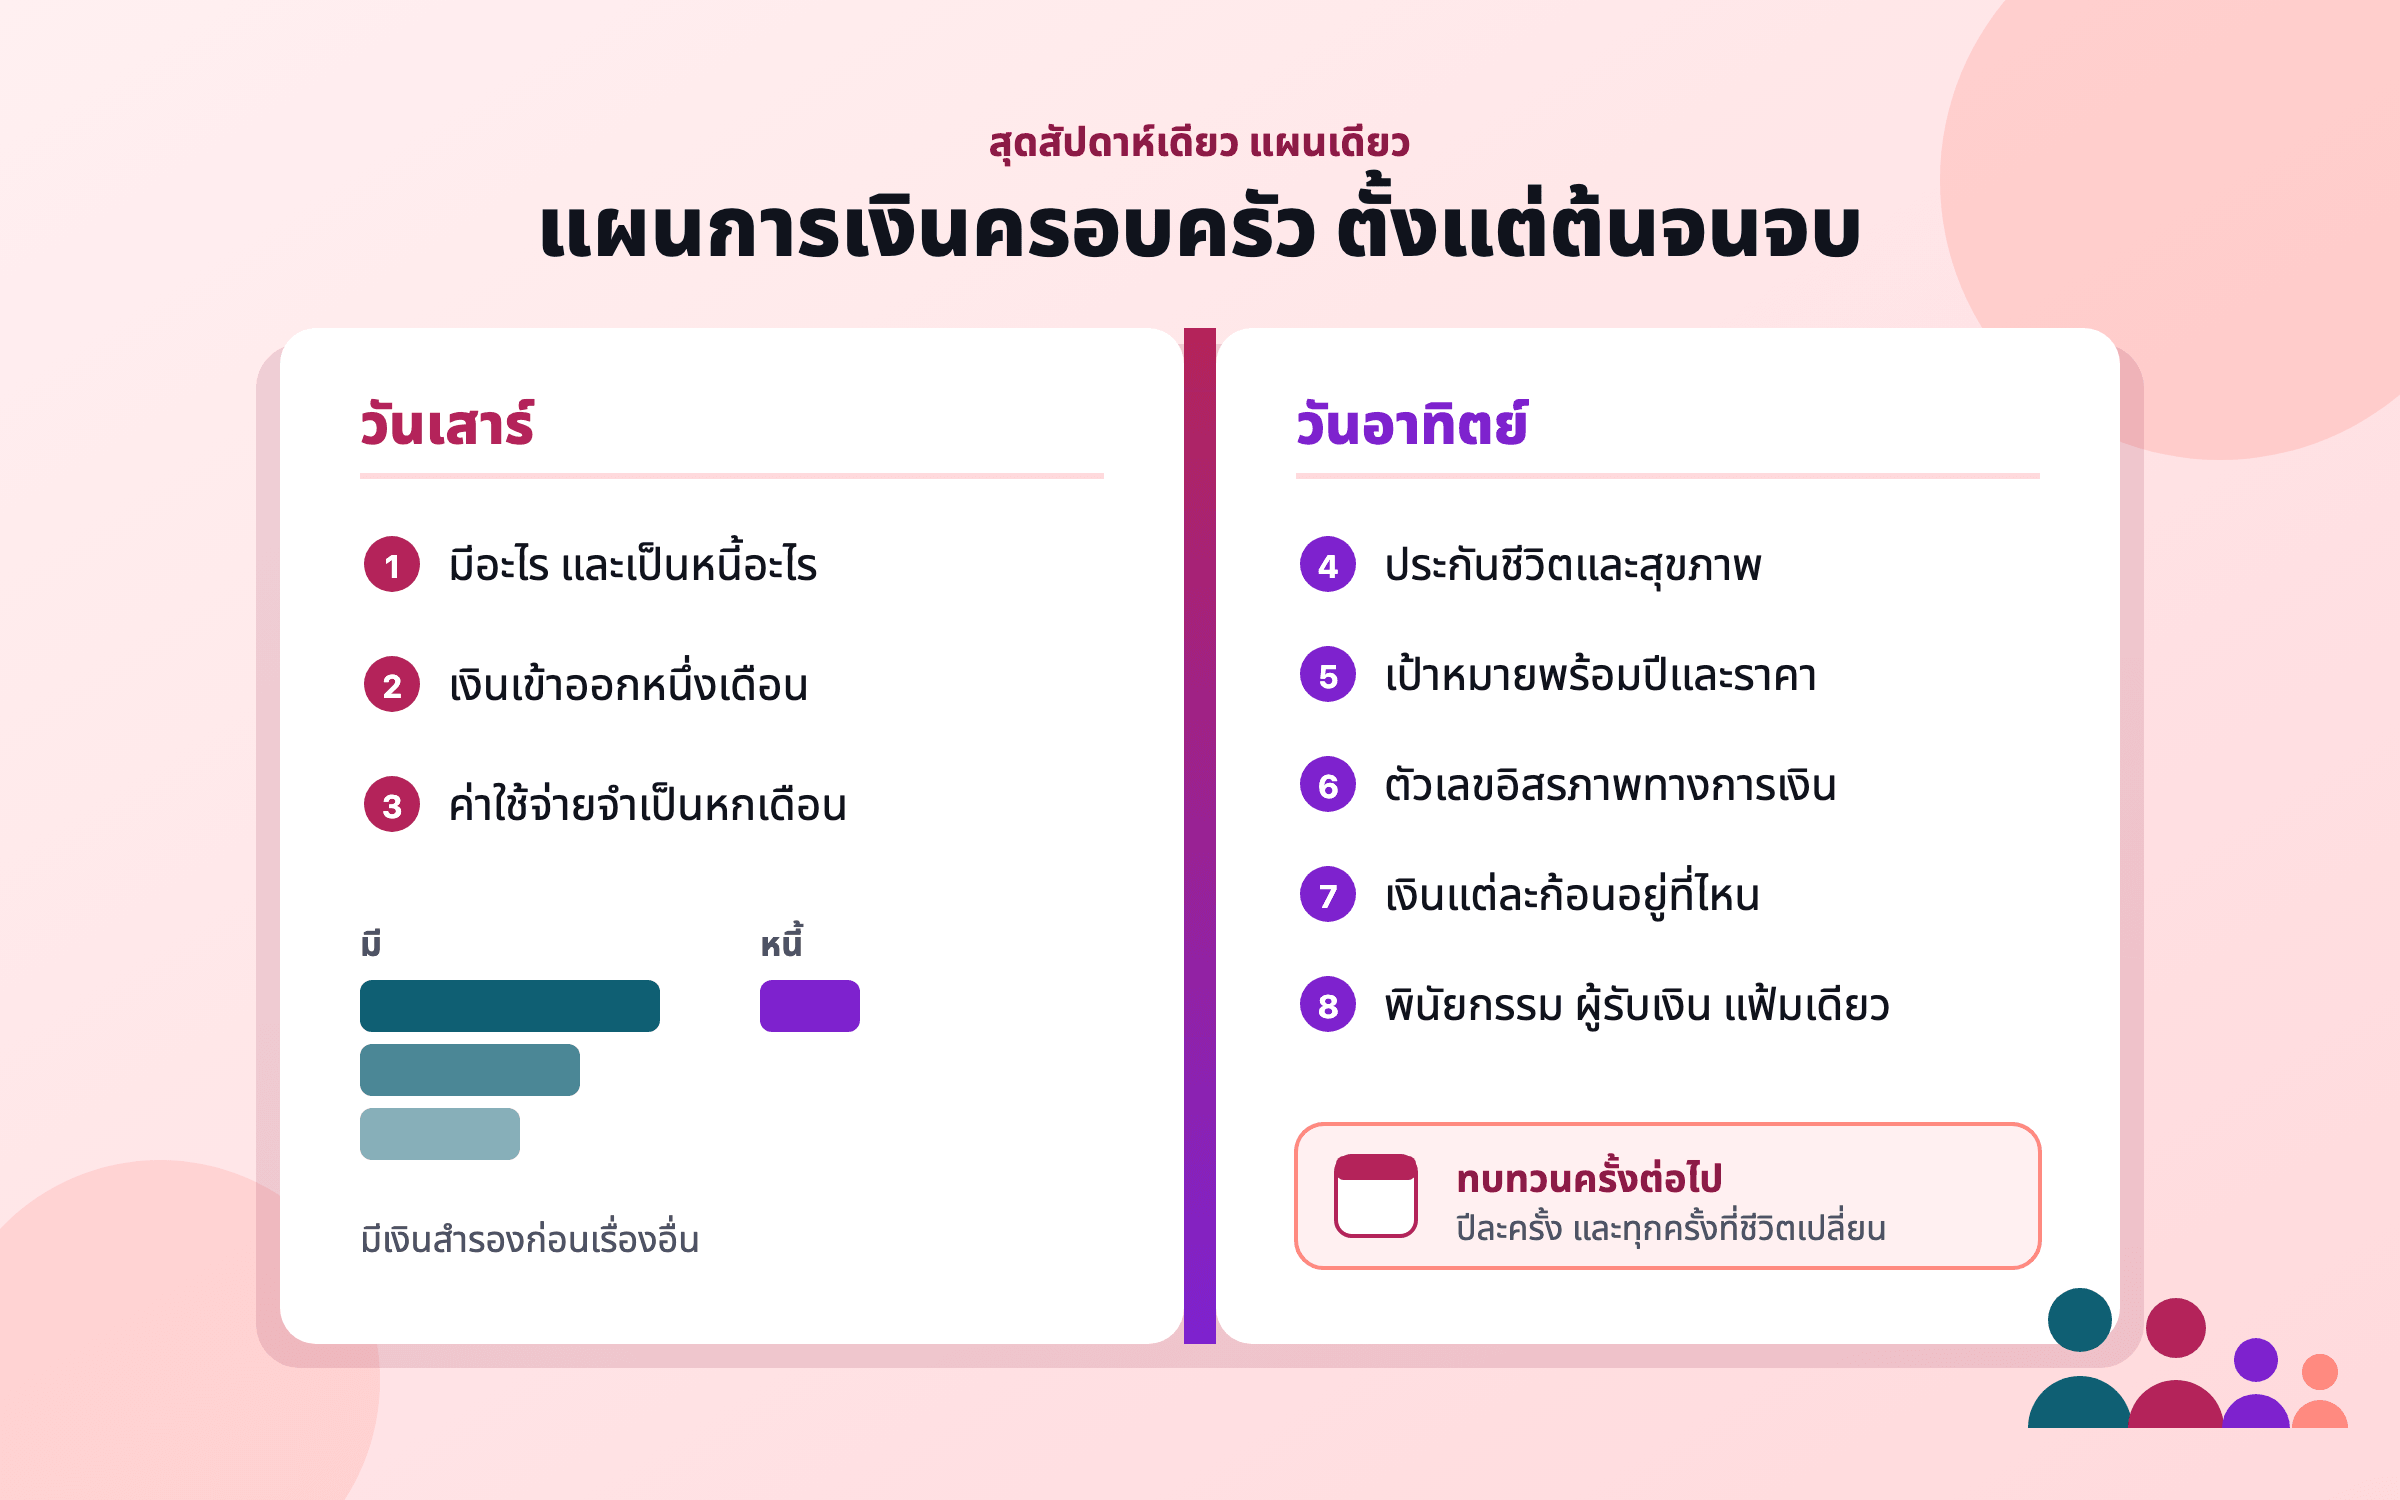
คำตอบสั้นๆ: แผนการเงินครอบครัวไม่ใช่เอกสารที่ผู้เชี่ยวชาญยื่นให้ แต่คือคำถามแปดข้อที่ตอบตามลำดับด้วยตัวเลขจริง และครอบครัวส่วนใหญ่ตอบได้ในสุดสัปดาห์เดียว เรามีอะไรและเป็นหนี้อะไร? แต่ละเดือนเงินเข้าและออกเท่าไร? ถ้าไม่มีเงินเดือนจะอยู่ได้นานแค่ไหน? ถ้าคนใดคนหนึ่งเสียชีวิตหรือป่วยหนักจะเป็นอย่างไร? ค่าเรียนของลูกและบ้านจะราคาเท่าไรในปีที่ต้องจ่าย? ต้องมีเท่าไรถึงพอจะหยุดทำงาน? เงินแต่ละก้อนควรอยู่ที่ไหน? ใครจะหาเจอทั้งหมด? บทความนี้ตามครอบครัวหนึ่งไปทุกขั้น ควบคู่กับข่าวของเดือนที่เงินเฟ้อไทยขึ้นไปถึง 3.90% สูงสุดในรอบ 45 เดือน1 และธนาคารแห่งประเทศไทยคงดอกเบี้ยนโยบายไว้ที่ 1.00%2 ส่วนที่อินเดีย เงินเฟ้อแตะ 5.54%3 และธนาคารกลางขึ้นดอกเบี้ยนโยบาย4
5.54%3
เงินเฟ้อของอินเดียในเดือนกันยายน 2026 เพิ่มจาก 4.83% ในเดือนสิงหาคม ราคาอาหารสูงขึ้น 7.74%
5.50%4
ดอกเบี้ยนโยบาย (repo rate) ของธนาคารกลางอินเดีย (RBI) หลังขึ้น 25 bps (เบซิสพอยต์ คือหนึ่งในร้อยของหนึ่งจุดเปอร์เซ็นต์) ในการประชุมวันที่ 5–7 ตุลาคม
9.1%5
ระยะที่ดัชนี Nifty 50 ของอินเดียปิดวันที่ 4 พฤศจิกายน ต่ำกว่าจุดสูงสุดระหว่างวันเป็นประวัติการณ์เมื่อวันที่ 5 มกราคม
6.9%6
อัตราว่างงานในเขตเมืองของอินเดีย เดือนกันยายน 2026 จาก 6.8% ในเดือนสิงหาคม
ครอบครัวนี้ และเดือนที่พวกเขาเริ่ม
แนนกับป๊อปเช่าทาวน์เฮาส์อยู่ในนครราชสีมากับน้องข้าวหอม อายุแปดขวบ และน้องภูมิ อายุสี่ขวบ ป๊อปอายุ 36 ปี เป็นวิศวกรในโรงงานอิเล็กทรอนิกส์ ส่วนแนนอายุ 35 ปี เป็นเภสัชกรที่โรงพยาบาลเอกชน รายได้และรายจ่ายของทั้งคู่อยู่ในตารางด้านล่าง ครอบครัวนี้เป็นครอบครัวสมมติที่ใช้ตัวเลขกลมๆ แต่สถานการณ์เป็นเรื่องที่พบบ่อย มีเงินเดือนสองทาง มีเงินออมกระจายอยู่หลายที่ ไม่มีแผนที่ร้อยทุกอย่างเข้าด้วยกัน และมีความกังวลลอยๆ ที่โผล่มาตอนกลางคืนหลังตลาดแย่มาทั้งสัปดาห์
ทั้งคู่เลือกเริ่มในเดือนที่ข่าวดูไม่ดี และนั่นคือเหตุผลที่เดือนนี้น่าติดตาม กระทรวงพาณิชย์รายงานเงินเฟ้อเดือนตุลาคมที่ 3.90% สูงสุดในรอบ 45 เดือน โดยราคาน้ำมันเชื้อเพลิงสูงขึ้น 29.18%1 เมื่อวันที่ 28 ตุลาคม ธนาคารแห่งประเทศไทยคงดอกเบี้ยนโยบายไว้ที่ 1.00% และคาดว่าเงินเฟ้อทั่วไปปี 2026 จะเฉลี่ย 2.1%2 ดอกเบี้ยเงินกู้บ้านจึงยังไม่ขยับ MRR ของธนาคารอาคารสงเคราะห์ (ธอส.) ยังเป็นอัตราตามประกาศที่มีผลตั้งแต่วันที่ 4 มีนาคม 20267 ดัชนี SET ปิดสิ้นเดือนตุลาคมที่ 1,518.59 จุด8 ลดลงราว 2.6% จาก 1,559.01 จุดเมื่อสิ้นเดือนกันยายน9 ตลาดอื่นในเอเชียก็ผันผวนเช่นกัน ดัชนี Nifty 50 ของอินเดียซึ่งทำจุดสูงสุดระหว่างวันเป็นประวัติการณ์ที่ 26,373 จุดเมื่อวันที่ 5 มกราคม ปิดที่ 22,620 จุดเมื่อวันที่ 30 กันยายน ต่ำกว่าราว 14%10 แล้วฟื้นกลับมาที่ 23,960.60 จุดในวันที่ 4 พฤศจิกายน5
ดัชนี Nifty 50 ที่จุดสูงสุดระหว่างวันของปี 2026 เมื่อสิ้นเดือนกันยายน และวันที่ 4 พฤศจิกายน
ลดลงราว 14% จากจุดสูงสุดระหว่างวันจนถึงวันที่ 30 กันยายน และฟื้นขึ้นบางส่วนในเดือนตุลาคม ทั้งหมดนี้ไม่ได้เปลี่ยนราคาของเป้าหมายที่อยู่ห่างออกไปสิบปี แต่เปลี่ยนความรู้สึกต่อเงินก้อนนั้นในเดือนนี้ 10,5ตัวเลขในแผนภูมินี้
ข่าวเหล่านี้ไม่ได้บอกแนนกับป๊อปว่าต้องทำอะไร ข่าวเปลี่ยนตัวเลขบางตัวในแผน และการเห็นว่าตัวไหนเปลี่ยนดีกว่าการแบกทุกอย่างไว้เป็นความกังวลก้อนเดียว ถ้าคุณอ่านบทความนี้ระหว่างที่ตลาดกำลังลง แผนระยะยาว กับพายุระยะสั้น และ จัดการเงินแต่ละเดือนแบบไม่เครียด คือบทความคู่กับเรื่องนี้
เช้าวันเสาร์: เรามีอะไร และเป็นหนี้อะไร
ชั่วโมงแรกใช้ไปกับการจดรายการ ทุกบัญชี เงินฝาก กองทุน ยอดในกองทุนสำรองเลี้ยงชีพ และหนี้ ตามมูลค่าวันนี้ ทองคิดตามราคาที่ขายได้จริง ส่วนรถไม่นับ เพราะไม่มีใครคิดจะขายรถไปจ่ายค่าเรียน หลักการตีมูลค่าแต่ละรายการอยู่ใน วิธีทำงบดุลครอบครัว
จากรายการนี้เห็นสองเรื่องทันที เงินของทั้งคู่กระจายอยู่ห้าที่ซึ่งไม่เคยมีใครรวมยอดมาก่อน และตัวเลขที่ใช้กับเป้าหมายได้น้อยกว่าความมั่งคั่งสุทธิ เพราะทองของครอบครัวไม่ใช่สิ่งที่ตั้งใจจะขาย ช่องว่างนี้เป็นเรื่องปกติ และการจดไว้คือสิ่งที่กันไม่ให้ครอบครัวนับทองชิ้นเดียวกันเป็นทั้งของตกทอดและเงินฝาก
บ่ายวันเสาร์: เงินเข้าและออกหนึ่งเดือน
ต่อมาคือเรื่องรายเดือน ทั้งคู่เอารายการเดินบัญชีธนาคารและบัตรเครดิตย้อนหลังสามเดือน แยกรายจ่ายเป็นสิบกว่ารายการ แล้วหารสาม ค่าเทอมที่จ่ายปีละสองครั้งเฉลี่ยออกเป็นยอดรายเดือน เพื่อไม่ให้เดือนที่ถึงกำหนดจ่ายดูเหมือนเหตุฉุกเฉิน
เงินเหลือเดือนละ ฿20,000 ถือเป็นจุดเริ่มต้นที่ดี แต่เงินเฟ้อเดือนตุลาคมโผล่ให้เห็นตรงนี้ก่อน ถ้าค่าอาหารและของใช้ ฿10,000 ขึ้นตามเงินเฟ้อหมวดอาหารของเดือนตุลาคมที่ 4.26% อีกหนึ่งปีจะต้องจ่ายเพิ่มเดือนละ ฿4261 หรือราว ฿5,112 ต่อปี ก่อนที่อย่างอื่นจะขยับเลย แผนไม่ได้ต้องให้ทั้งคู่ทายเงินเฟ้อ แต่ต้องให้แต่ละรายการโตในอัตราที่สมเหตุสมผลกับรายการนั้น ค่าเรียนและค่ารักษาพยาบาลจึงมีอัตราของตัวเองด้านล่าง แทนที่จะใช้ค่าเฉลี่ยเดียวกัน
เงินสำรอง: ค่าใช้จ่ายจำเป็นหกเดือน
เงินสำรองฉุกเฉินคำนวณจากรายจ่ายที่ยังต้องจ่ายต่อถ้าเงินเดือนหยุด คือทุกอย่างในเดือนนั้นยกเว้นกินข้าวนอกบ้าน เที่ยว และช้อปปิ้ง เป้าหมายคือยอดนี้หกเดือน ตารางแสดงว่ายังขาดอีกเท่าไรและจะเติมให้ครบอย่างไร
ทำไมต้องหกเดือนสำหรับครอบครัวที่มีรายได้สองทาง? เพราะเงินเดือนทั้งสองมาจากอุตสาหกรรมที่จ้างและลดคนไปพร้อมกับเศรษฐกิจ และการหางานใหม่ต้องใช้เวลาแม้ในตลาดที่นิ่ง อัตราว่างงานของไทยในไตรมาสสองของปี 2026 อยู่ที่ 0.95% ซึ่งดูต่ำ แต่ในนั้นมีคนที่ว่างงานตั้งแต่หนึ่งปีขึ้นไปราว 81,000 คน11 ขณะที่ประกันสังคมจ่ายเงินทดแทนกรณีถูกเลิกจ้าง 60% ของค่าจ้างเฉลี่ย นานที่สุด 180 วันต่อปี12,13 เหตุผลทั้งหมด และสิ่งที่ควรทำในเดือนแรกหลังตกงาน อยู่ใน เงินสำรองฉุกเฉินควรมีเท่าไร และ แผนการเงินก่อนถูกเลิกจ้าง
จำนวนเดือนของค่าใช้จ่ายจำเป็นที่เงินสำรองครอบคลุม ขณะที่แนนกับป๊อปเติมเงินเข้าไป
ตัวอย่างสมมติ: เงินออมและเงินฝากของครอบครัวหารด้วยค่าใช้จ่ายจำเป็นต่อเดือน โดยเติมเงินจำนวนเท่ากันทุกเดือน เส้นแตะหกเดือนในเดือนที่สิบ ตัวเลขในแผนภูมินี้
เช้าวันอาทิตย์: ประกันสำหรับสองเรื่องที่เงินสำรองแก้ไม่ได้
เงินสำรองรองรับได้เป็นเดือน แต่การเสียชีวิตหรือการเจ็บป่วยนานๆ อาจทำให้รายได้หายไปเป็นปีๆ ซึ่งเป็นงานของประกัน ทั้งคู่คำนวณทุนประกันชีวิตแบบชั่วระยะเวลาจากความจำเป็น ไม่ใช่จากจำนวนเท่าของเงินเดือน คือรายได้สุทธิที่หายไปสิบห้าปี (จนน้องภูมิอายุ 19 ปี) บวกหนี้รถ บวกค่าเรียนมหาวิทยาลัยของลูกทั้งสองคนในราคาวันนี้ ลบเงินที่มีอยู่แล้วและนำมาใช้ได้ การคำนวณนี้สมมติว่าเงินสินไหมเมื่อนำไปลงทุนแล้วจะโตทันราคาสินค้าโดยประมาณ ซึ่งเป็นการทำให้ง่ายขึ้น จึงเป็นตัวเลขตั้งต้นไว้เทียบกับใบเสนอราคา ไม่ใช่คำตอบที่แม่นถึงทุกบาท
เรื่องสุขภาพคือช่องว่างที่สอง ความคุ้มครองเดียวที่มีคือประกันกลุ่มผ่านนายจ้างของป๊อป วงเงิน ฿200,000 สำหรับทั้งครอบครัว และสิ้นสุดในวันเดียวกับที่งานสิ้นสุด ค่ารักษาพยาบาลคือรายการที่ขึ้นเร็วที่สุดในแผนของคนไทย ค่าตั้งต้นของ Nivritee สำหรับไทยคือ 10.8% ต่อปี ซึ่งเป็นตัวเลขของไทยเองจากผลสำรวจของ WTW ปี 2026 เทียบกับ 2% สำหรับราคาสินค้าทั่วไป14 ที่อัตรานี้ ค่ารักษาในโรงพยาบาล ฿400,000 วันนี้ คาดว่าจะกลายเป็นราว ฿1.12 ล้าน ในอีกสิบปี ทั้งคู่จึงซื้อประกันสุขภาพแบบครอบครัวของตัวเองแยกจากงาน และจดในปฏิทินไว้ว่าจะดูวงเงินใหม่ทุกสามปี ควรซื้อกรมธรรม์แบบไหนก่อน และแบบไหนควรเลี่ยง อยู่ใน พื้นฐานเรื่องประกัน
เป้าหมายที่มีปีและราคา
เป้าหมายที่ไม่มีปีกำกับเป็นแค่ความฝัน แนนกับป๊อปจดไว้สามข้อ แต่ละข้อมีปีที่ต้องจ่ายและราคาวันนี้ แล้วคิดราคาในปีข้างหน้าด้วยอัตราของแต่ละข้อ ค่าเรียนมหาวิทยาลัยใช้ค่าตั้งต้นของ Nivritee สำหรับไทยที่ 0.74% ต่อปี ซึ่งช้ากว่าราคาสินค้าทั่วไปในสิบปีที่ผ่านมา และบ้านใช้ 2% ซึ่งเป็นค่าตั้งต้นของเงินเฟ้อทั่วไป เป็นตัวแทนราคาบ้านในย่านของทั้งคู่14 ราคาบ้านอาจขึ้นเร็วหรือช้ากว่านั้น ประเด็นคือเริ่มจากตัวเลขที่แก้ไขได้ภายหลัง
ราคาแต่ละรายการจะเป็นเท่าไรในปีที่จ่าย โดยให้ราคาวันนี้เท่ากับ 100
คำนวณที่ค่าตั้งต้นของ Nivritee สำหรับอินเดีย: 4% สำหรับที่อยู่อาศัย 4.74% สำหรับการศึกษา และ 12.9% สำหรับค่ารักษาพยาบาล ที่ค่าตั้งต้นของไทยทุกแท่งจะสั้นกว่านี้ แต่ค่ารักษาพยาบาลยังยาวที่สุด ค่ารักษาคือเหตุผลที่ต้องทบทวนประกันสุขภาพเป็นระยะ ไม่ใช่ซื้อครั้งเดียวจบ 14ตัวเลขในแผนภูมินี้
เงินกู้บ้านก็ต้องคิดเผื่อดอกเบี้ยด้วย ถ้ากู้ ฿2,702,800 นาน 20 ปี ซึ่งคือ 80% ที่เหลือหลังหักเงินดาวน์ และคิดดอกเบี้ยลอยตัวเท่ากับ MRR ของ ธอส. ตามประกาศที่มีผลตั้งแต่วันที่ 4 มีนาคม 20267 ค่างวดจะอยู่ที่ราว ฿19,590 ต่อเดือน ถ้า MRR ขึ้น 0.25 จุด ค่างวดจะเป็นราว ฿19,980 ต่างกัน ฿390 ต่อเดือนจากการขยับเพียงครั้งเดียว สินเชื่อจริงมักคิด MRR ลบส่วนลด แต่ก็ขยับตาม MRR เหมือนกัน เดือนนี้ธนาคารแห่งประเทศไทยคงดอกเบี้ย แต่ดอกเบี้ยแบบลอยตัวเปลี่ยนทุกครั้งที่ธนาคารประกาศ MRR ใหม่ ค่างวดนี้จะมาแทนค่าเช่า ฿12,000 ปีที่ซื้อบ้านจึงเป็นปีที่งบรายเดือนเปลี่ยนรูปไปด้วย นั่นคือเหตุผลที่ควรทดสอบการซื้อบ้านในประมาณการแบบปีต่อปี มากกว่าดูเป็นตัวเลขก้อนเดียว
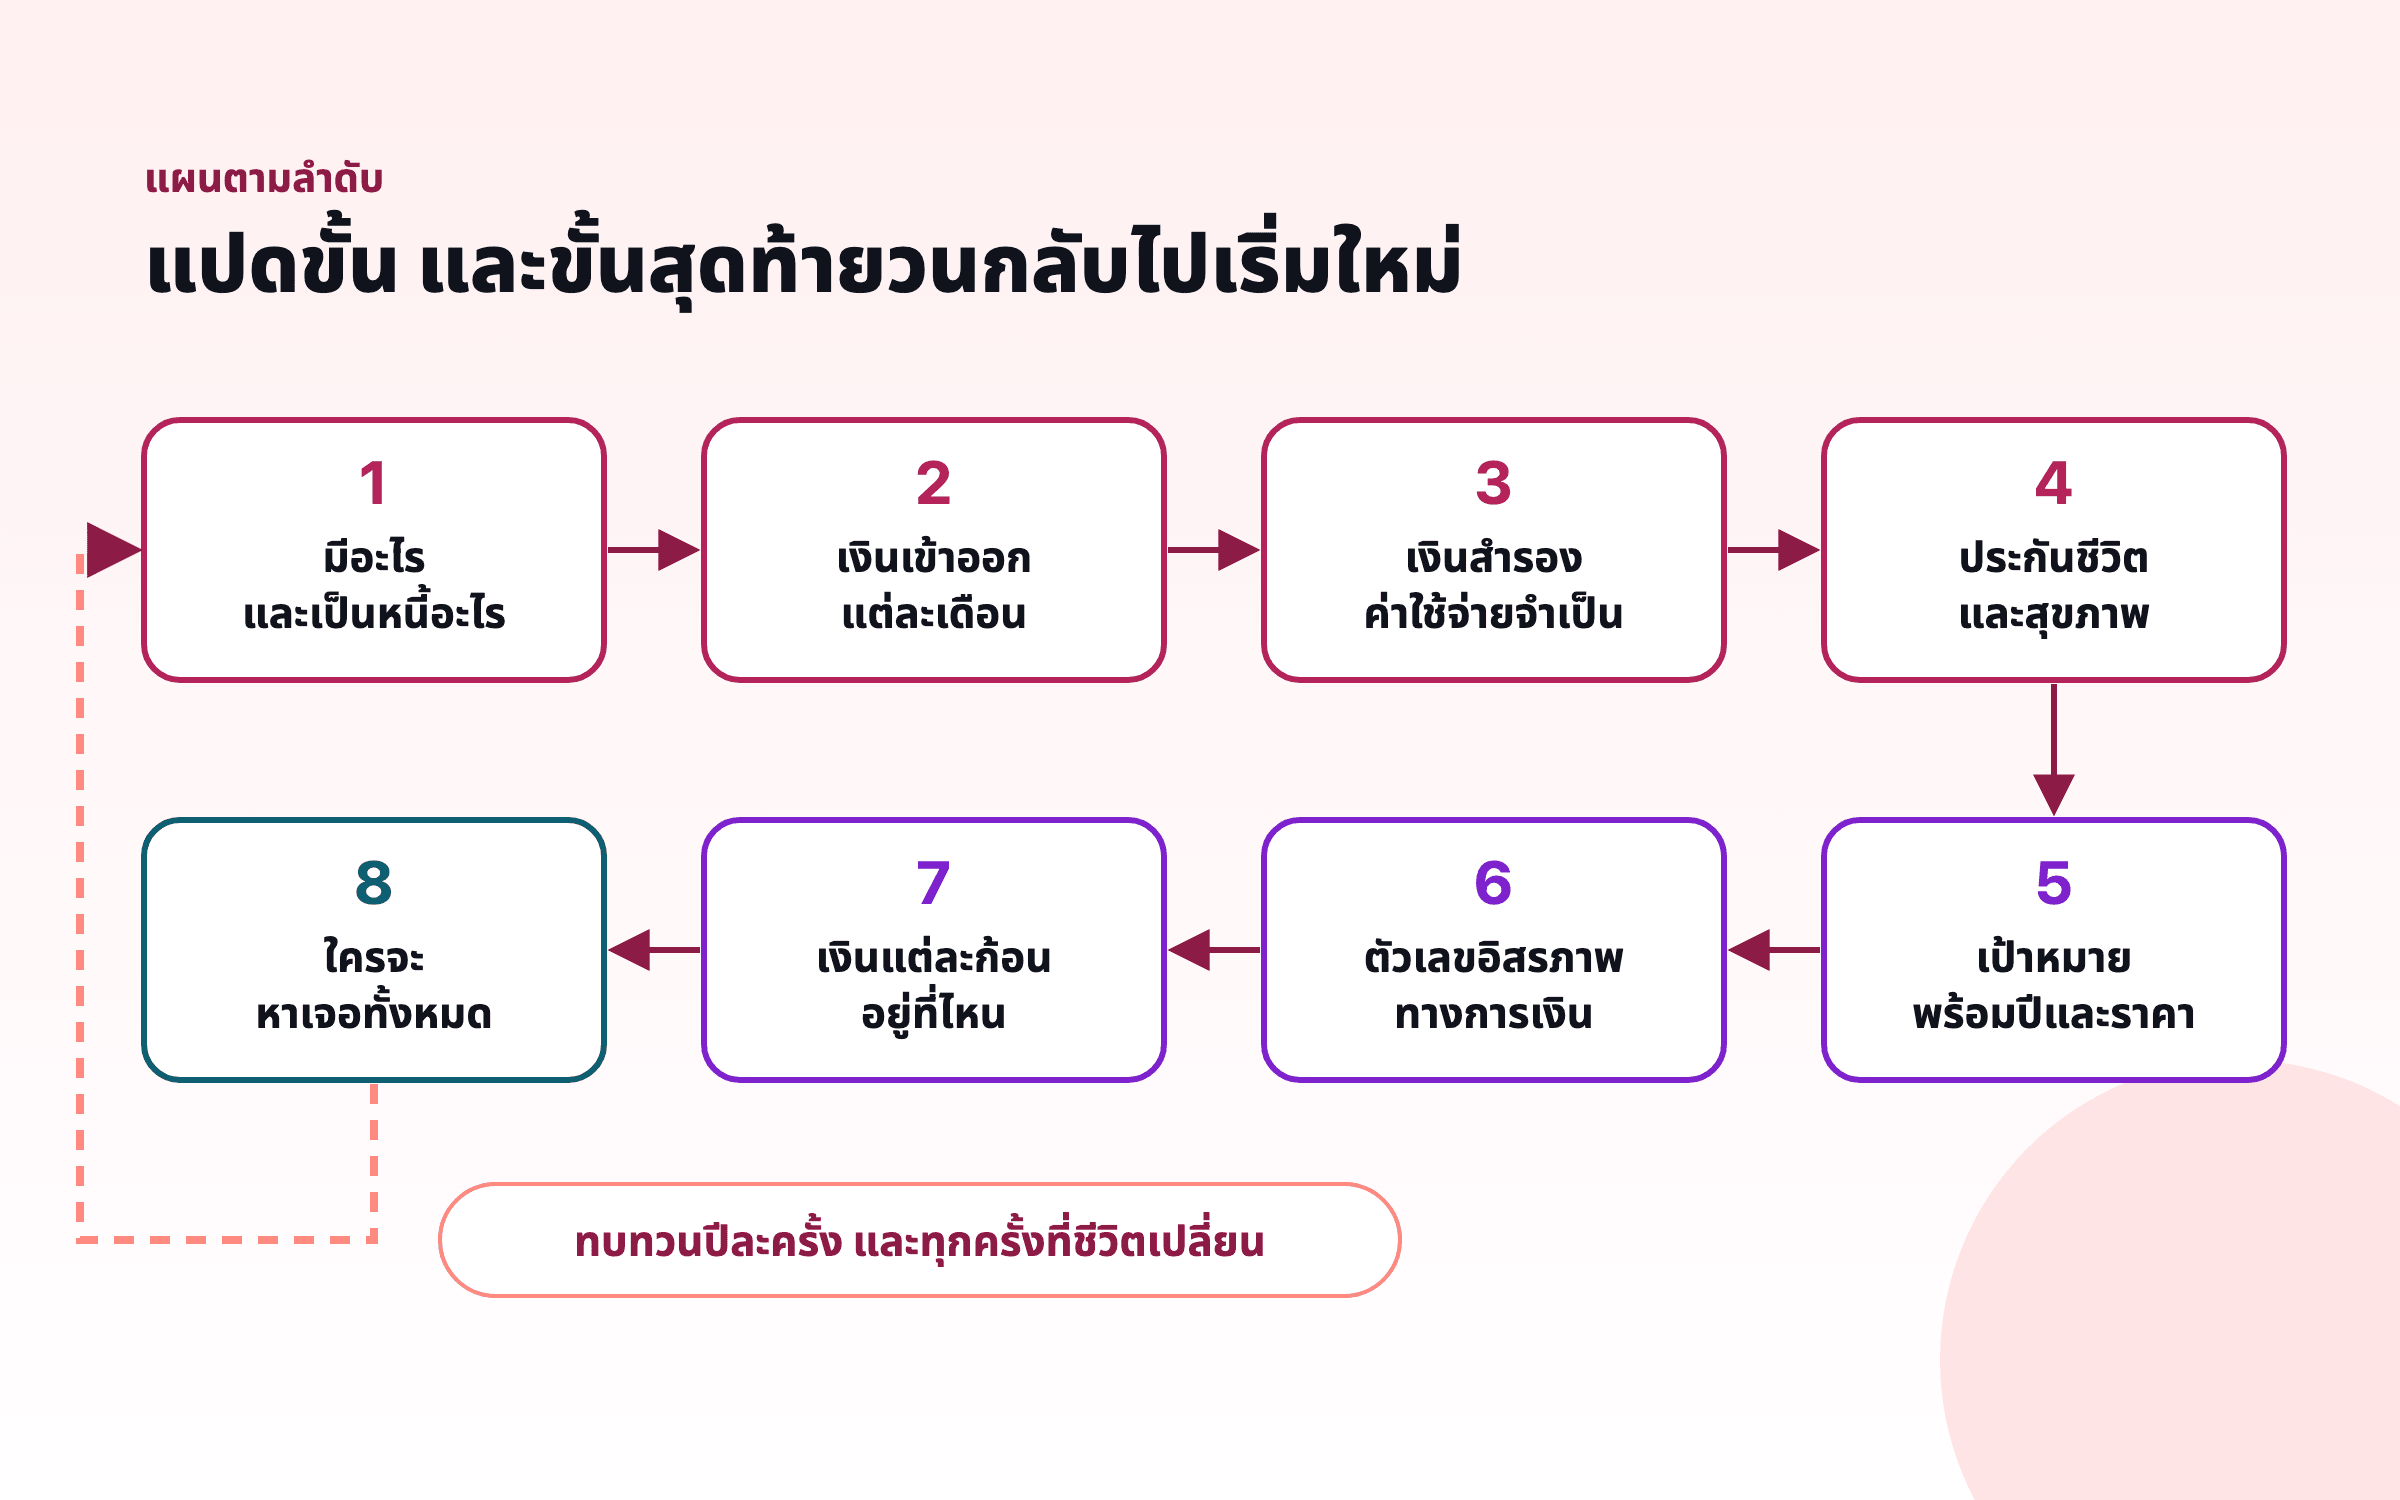 แผนทั้งหมดคือแปดขั้นตามลำดับ และขั้นสุดท้ายวนกลับไปที่ขั้นแรก
ตัวเลขอิสรภาพทางการเงิน
เป้าหมายที่ใหญ่ที่สุดคือเป้าหมายที่ไม่มีใบแจ้งหนี้ คือวันที่การทำงานกลายเป็นทางเลือก ป๊อปอยากให้วันนั้นมาถึงตอนอายุ 55 ปี ในปี 2045 ทั้งคู่เริ่มจากค่าครองชีพในตอนนั้นในค่าเงินวันนี้ ค่าเช่าหมดไปเมื่อมีบ้านของตัวเอง ค่าเทอมและค่างวดรถสิ้นสุด ส่วนค่าเที่ยวและเบี้ยประกันสุขภาพสูงขึ้น จึงตั้งไว้ที่ ฿40,000 ต่อเดือน หรือ ฿480,000 ต่อปี ประมาณการเชิงคาดการณ์ของ Morningstar สำหรับการถอนเงิน 35 ปีที่มีโอกาส 90% ว่าเงินจะยังเหลือ คือ 3.5% ต่อปี15 ทำให้ตัวเลขอิสรภาพทางการเงินของทั้งคู่อยู่ที่ราว ฿13.71 ล้าน ในค่าเงินวันนี้ ส่วนกฎ 4% ดั้งเดิมของ William Bengen จากข้อมูลในอดีตของสหรัฐฯ16 จะได้ ฿12 ล้าน อัตรานี้ต่างกันอย่างไรในแต่ละประเทศ และทำไมอัตราที่ต่ำกว่าจึงเหมาะกับช่วงเวลาที่ยาวกว่า อยู่ใน กฎ 4% ในแต่ละประเทศ และ ต้องมีเงินเท่าไรถึงจะหยุดทำงานได้
จากนั้นตรวจแบบคร่าวๆ ในค่าเงินวันนี้ เพื่อตัดเงินเฟ้อออกไป ที่ค่าตั้งต้นของ Nivritee สำหรับไทย คือผลตอบแทนระหว่างทำงาน 6.2% และเงินเฟ้อ 2% เงินจะโตราว 4.12% ต่อปีหลังหักเงินเฟ้อ14 เงิน ฿400,000 ในกองทุนสำรองเลี้ยงชีพ SSF และ RMF คาดว่าจะมีค่าราว ฿861,000 ในค่าเงินวันนี้เมื่อป๊อปอายุ 55 ปี ถ้าเงิน ฿10,400 ที่ตอนนี้เติมเงินสำรองอยู่ย้ายมาที่เป้าหมายนี้ตั้งแต่เดือนที่สิบเอ็ด จะเพิ่มอีกราว ฿3.34 ล้าน รวมกันเป็น ฿4.2 ล้าน ราว 31% ของเป้า ฿13.71 ล้าน ถ้าจะปิดช่องว่างด้วยการออมอย่างเดียว ต้องออมราว ฿40,000 ต่อเดือนตั้งแต่ตอนนี้
ตรงนี้คือจุดที่หลายครอบครัวหยุด เพราะตัวเลขดูไกลเกินเอื้อม แต่การคำนวณยังไม่จบ การตรวจนี้ยังไม่ได้นับเงินสะสมและเงินสมทบจากนายจ้างที่เข้ากองทุนสำรองเลี้ยงชีพทุกเดือน และยังไม่นับเงินเดือนที่ขึ้น ซึ่งค่าตั้งต้นของ Nivritee สำหรับการเติบโตของรายได้ลูกจ้างในไทยคือ 1.47% ต่อปี ช้ากว่าราคาสินค้า14 สำหรับครอบครัวไทย เงินเดือนที่ขึ้นอย่างเดียวจึงช่วยได้ไม่มาก การเพิ่มอัตราเงินสะสมเข้ากองทุนสำรองเลี้ยงชีพ การนำเงินภาษีที่ได้คืนจาก SSF RMF หรือ ThaiESG กลับไปลงทุน การตั้งเป้าที่อายุ 57 ปีแทน 55 ปี หรือลดค่าใช้จ่ายต่อเดือนตอนหยุดทำงานลงเล็กน้อย ล้วนขยับคำตอบได้ และประมาณการจะแสดงว่าแต่ละทางไปได้ไกลแค่ไหน สิ่งที่การตรวจคร่าวๆ บอกคือเรื่องไหนสำคัญที่สุด สำหรับครอบครัวนี้คือการเพิ่มเงินออมต่อเดือน โดยเฉพาะผ่านกองทุนสำรองเลี้ยงชีพที่มีเงินสมทบจากนายจ้าง ไม่ใช่การเลือกว่ากองทุนไหนจะถือเงินค่าเรียน
เงินแต่ละก้อนควรอยู่ที่ไหน
เมื่อทุกเป้าหมายมีปีกำกับ คำถามว่าจะลงทุนในอะไรก็แทบตอบตัวเอง เงินที่ต้องใช้เร็วไม่ควรลดลงได้มาก ส่วนเงินที่ต้องใช้ในอีกสิบห้าปีทนการร่วงแบบที่ตลาดหุ้นเจอในปีนี้ได้ ตารางจับคู่แต่ละเป้าหมายกับประเภทการลงทุนที่มักเหมาะกับระยะเวลานั้น เป็นการอธิบายแนวทางที่คนทั่วไปใช้ ไม่ใช่การแนะนำผลิตภัณฑ์
ตัวเลขในคอลัมน์ยอดต่อเดือนมาจากสูตรออมรายเดือนแบบมาตรฐาน ถ้าจะมี ฿675,700 ในหกปีที่ 0.90% ต่อปี ซึ่งเป็นอัตราเงินฝากประจำ 60 เดือนของยูโอบี17 ต้องออมราว ฿9,137 ต่อเดือน เมื่อดอกเบี้ยเงินฝากของไทยต่ำกว่า 1% เงินดาวน์เกือบทั้งหมดจึงมาจากเงินที่ออมเอง ไม่ใช่จากดอกเบี้ย สำหรับค่าเรียน ทั้งคู่กันกองทุนเดิมไว้ ฿240,000 ต่อลูกหนึ่งคน ที่ 6.2% คาดว่าจะโตเป็นราว ฿438,000 ในปีของน้องข้าวหอม และ ฿557,000 ในปีของน้องภูมิ ส่วนที่ยังขาดปิดได้ด้วย DCA (ลงทุนยอดเท่ากันทุกเดือน) ราว ฿1,255 และ ฿40614
สิบเดือนแรกต้องใช้ ฿21,198 เทียบกับเงินเหลือ ฿20,000 ทั้งคู่ปิดส่วนต่าง ฿1,198 ด้วยการลดค่ากินข้าวนอกบ้านและช้อปปิ้ง และลดต่อไปหลังจากนั้น เพื่อให้ ฿10,400 ย้ายไปที่เป้าหมายอิสรภาพทางการเงินได้เมื่อเงินสำรองครบ14 นี่คืองานจริงของแผนการเงินครอบครัว ไม่ใช่การหากองทุนที่สมบูรณ์แบบ แต่คือการตัดสินใจร่วมกันว่าจะยอมลดอะไรเมื่อตัวเลขไม่ลงตัวพอดี คู่ชีวิตจะคุยเรื่องนี้อย่างไรไม่ให้กลายเป็นการทะเลาะ อยู่ใน รวมเงินหรือแยกเงินกับคู่ชีวิต
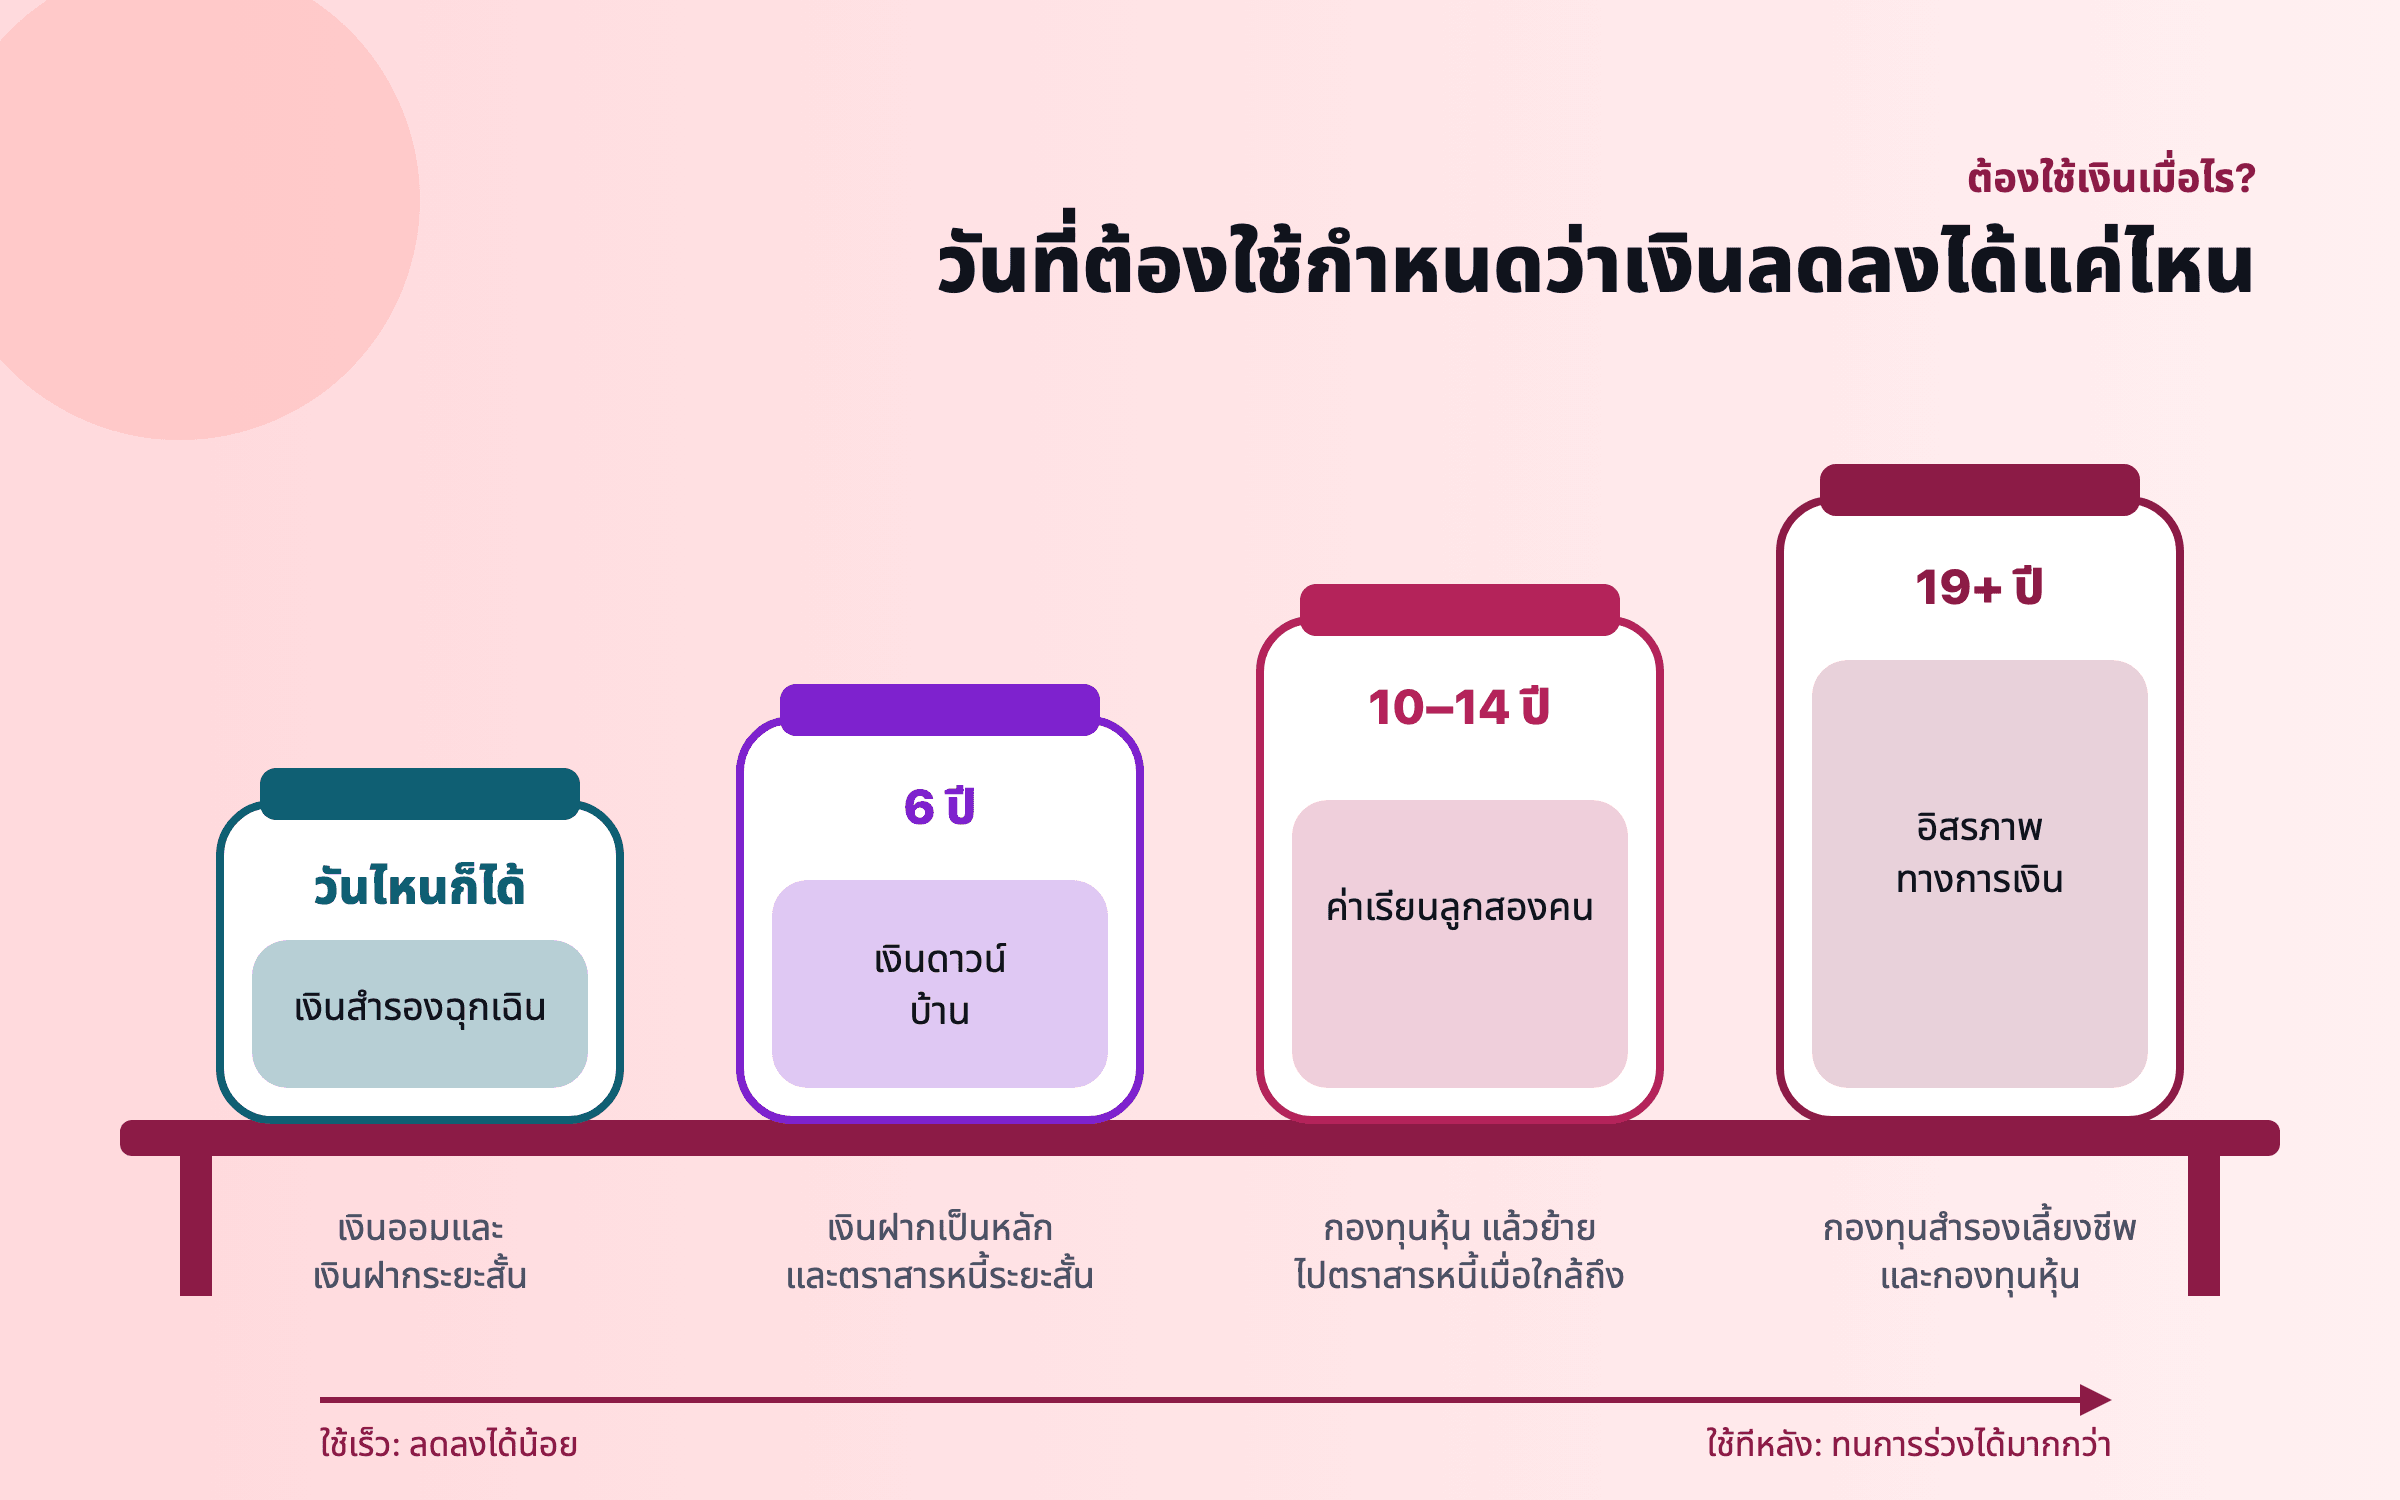 เงินแต่ละก้อนจับคู่กับเวลาที่ต้องใช้ ซึ่งกำหนดว่าเงินก้อนนั้นลดลงได้แค่ไหน
ถ้าคุณวางแผนจากสหรัฐฯ ในเดือนนี้
แปดขั้นเดียวกันนี้ใช้ได้ทุกที่ มีแค่ตัวเลขที่ป้อนเข้าไปที่เปลี่ยน ในสหรัฐฯ ราคาผู้บริโภคสูงขึ้น 3.7% ในรอบปีถึงเดือนกันยายน และ 2.6% เมื่อไม่รวมอาหารและพลังงาน โดยราคาน้ำมันเบนซินขึ้น 34.2% ทำให้ค่าน้ำมันเป็นรายการในงบรายเดือนที่ควรตรวจใหม่มากที่สุด18 ธนาคารกลางสหรัฐฯ (Fed) คงกรอบเป้าหมายดอกเบี้ยไว้ที่ 3.75% ถึง 4% เมื่อวันที่ 28 ตุลาคม โดยระบุว่าเงินเฟ้อยังสูงอยู่19 การจ้างงานนอกภาคเกษตรเพิ่มขึ้น 165,000 ตำแหน่งในเดือนตุลาคม และอัตราว่างงานอยู่ที่ 4.1%20 เงินสำรองยังคงควรกำหนดตามอุตสาหกรรมของครอบครัวเอง ไม่ใช่ค่าเฉลี่ยของประเทศ
ใครจะหาเจอทั้งหมด: พินัยกรรม ผู้รับเงิน และแฟ้มเดียว
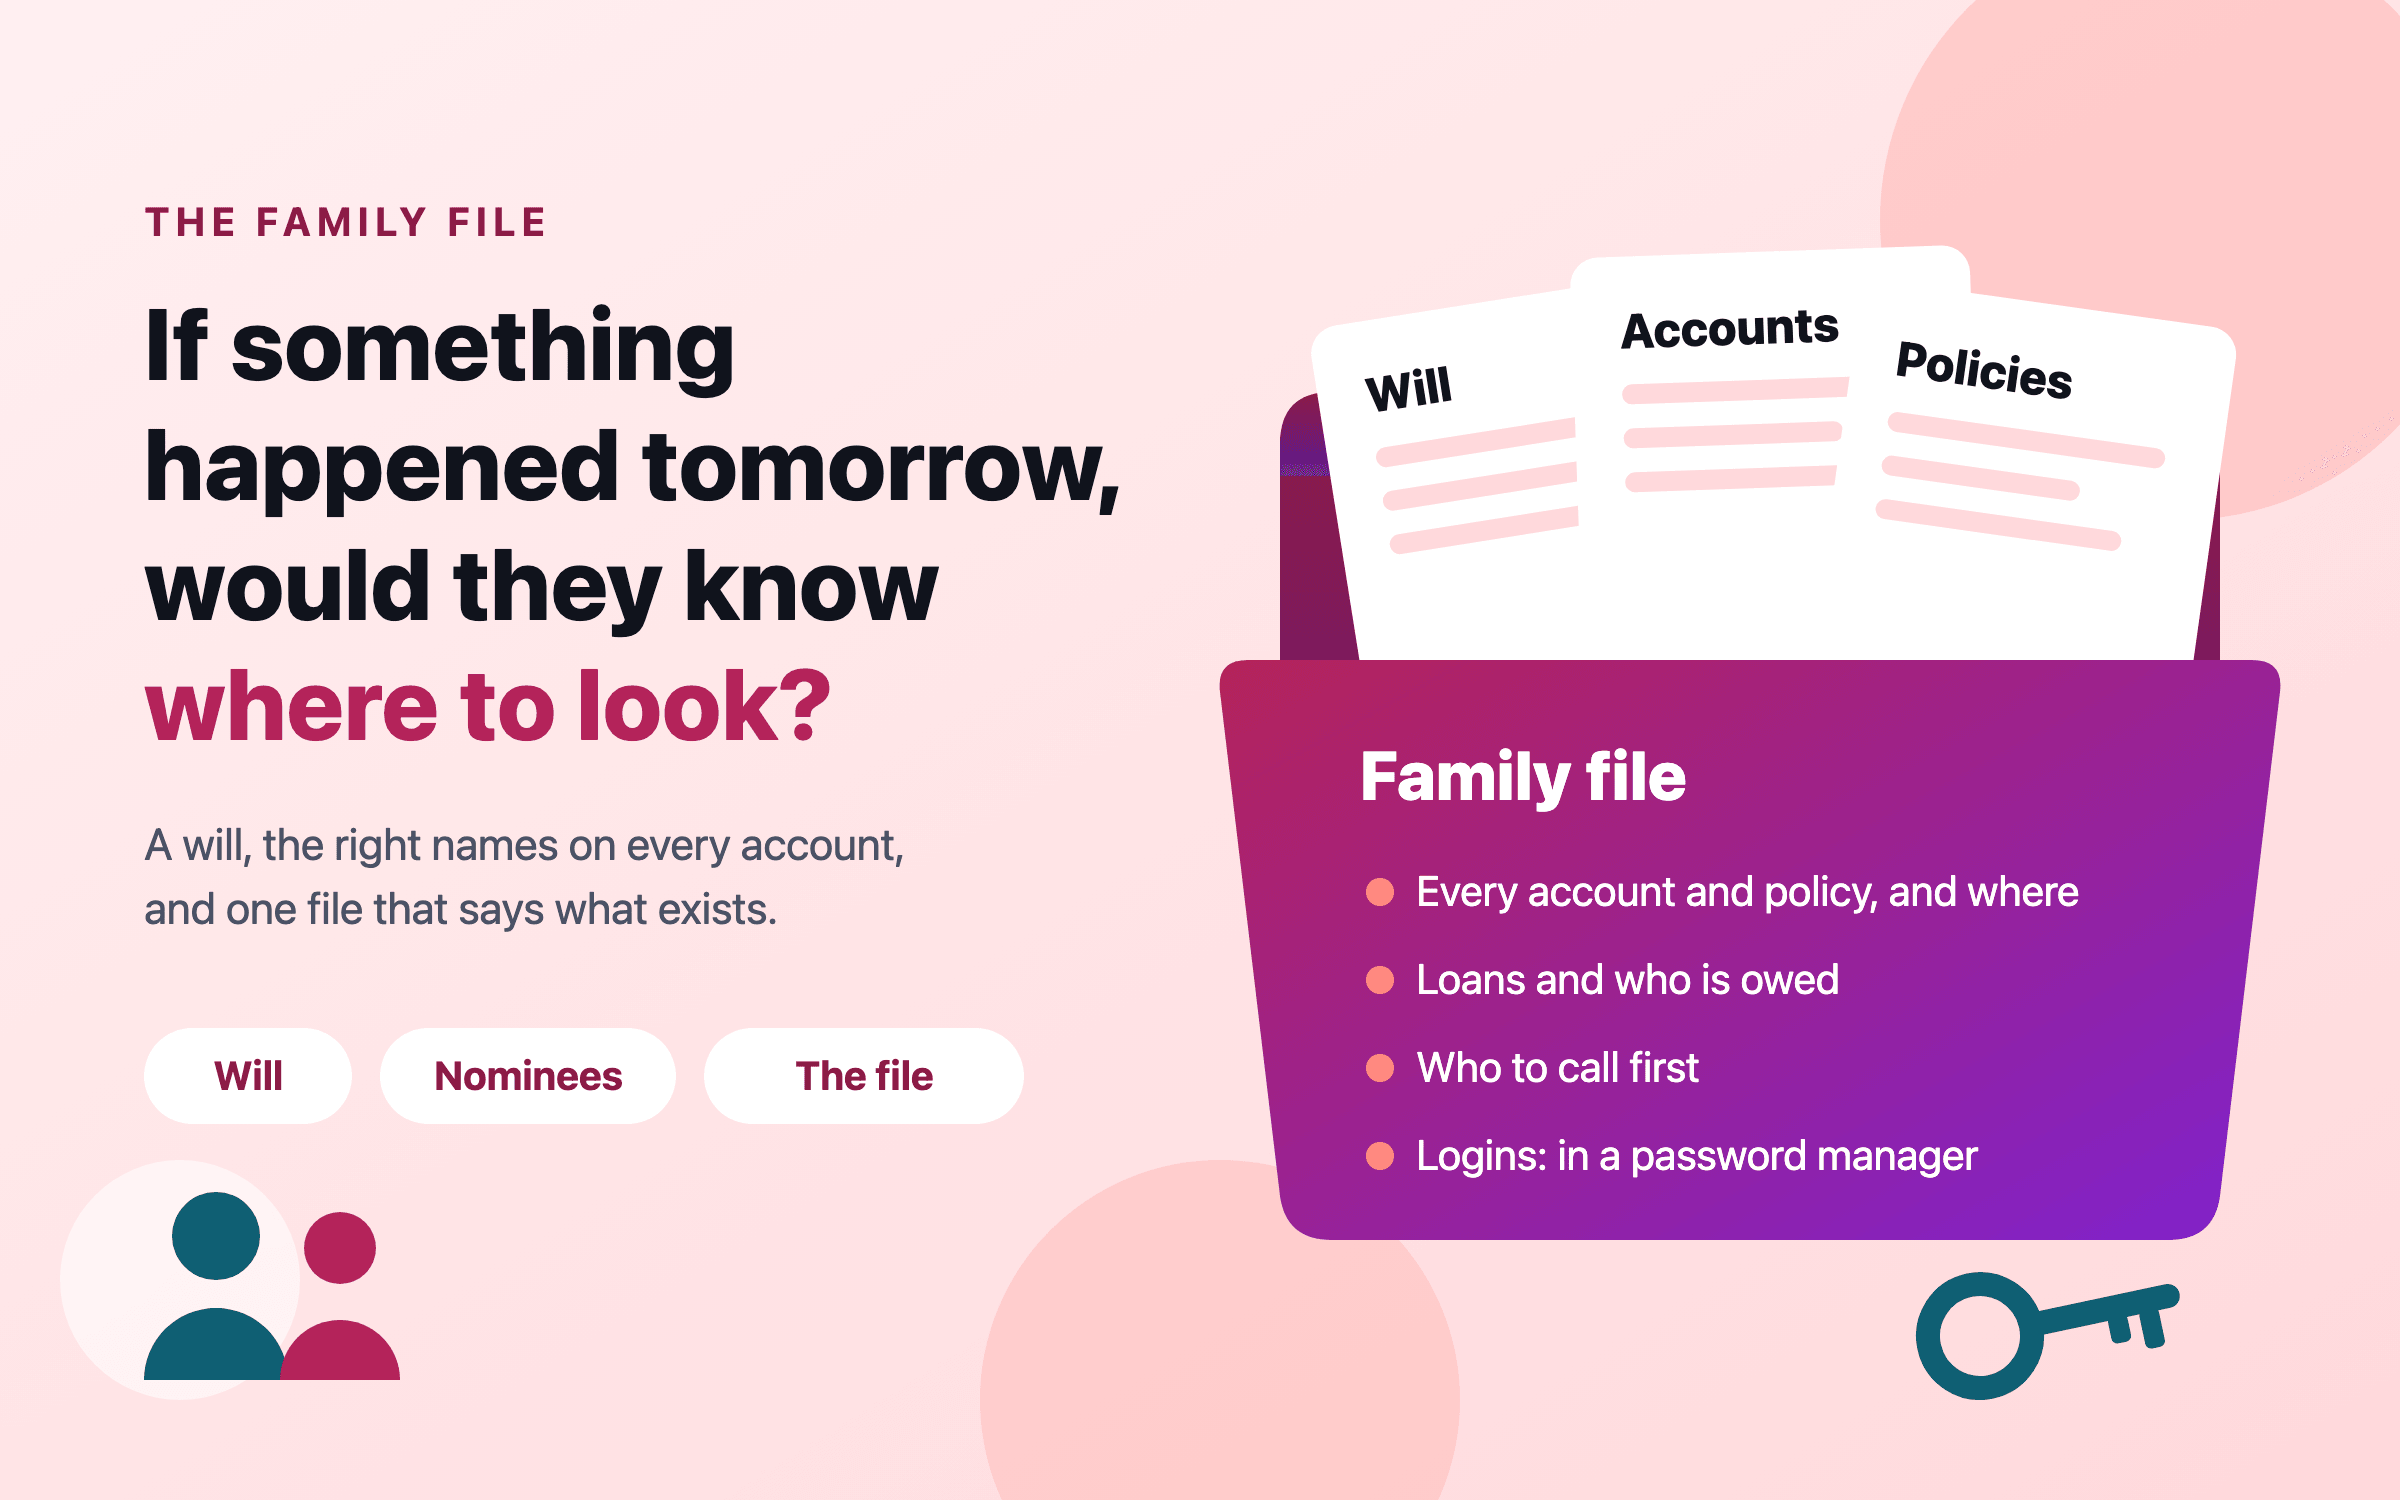
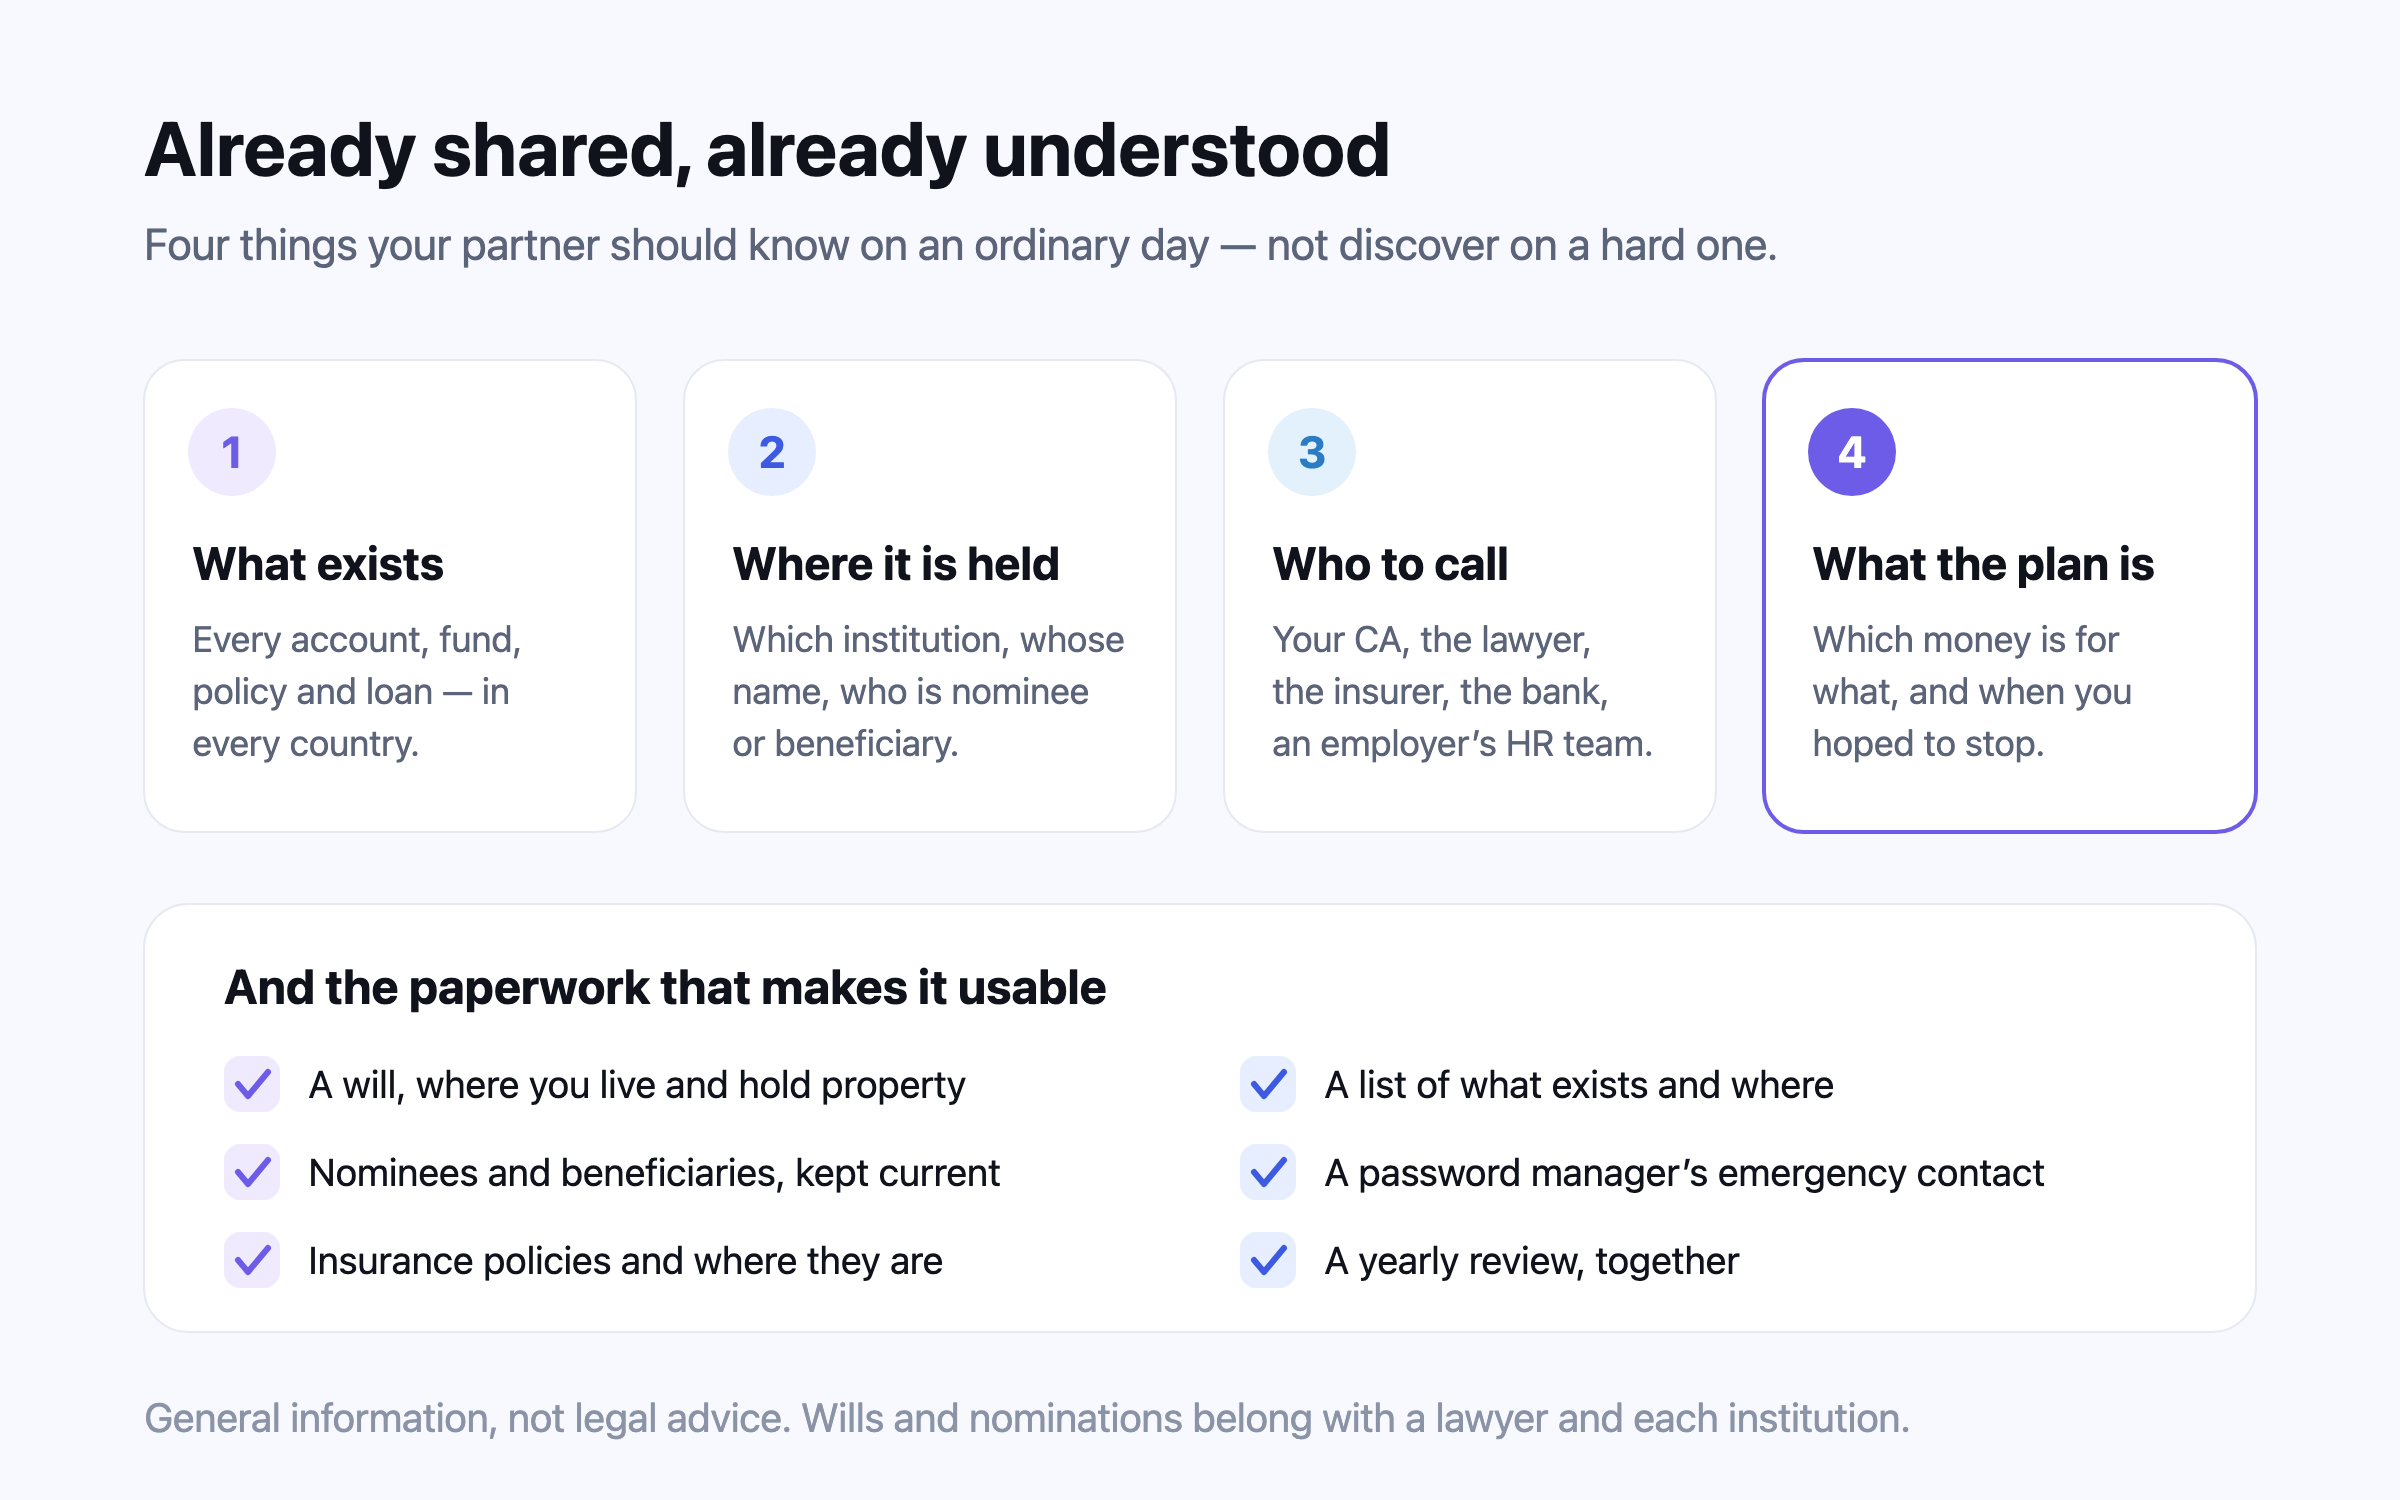
ชั่วโมงสุดท้ายของสุดสัปดาห์เป็นช่วงที่ไม่สนุกที่สุดและสำคัญที่สุด ถ้าพรุ่งนี้ป๊อปต้องเข้าโรงพยาบาล แนนจะหาบัญชีทุกบัญชีในรายการเมื่อเช้าวันเสาร์เจอไหม? ทั้งคู่ตรวจว่ากรมธรรม์ประกันชีวิตทุกฉบับและกองทุนสำรองเลี้ยงชีพระบุผู้รับผลประโยชน์ไว้เป็นปัจจุบัน และบัญชีธนาคาร บัญชีกองทุน และบัญชีหุ้นทุกบัญชีมีข้อมูลที่คนในครอบครัวตามได้ ต่างคนต่างทำพินัยกรรมแบบง่ายตามประมวลกฎหมายแพ่งและพาณิชย์ และเก็บแฟ้มเดียวที่บอกว่ามีอะไร อยู่ที่ไหน และต้องติดต่อใคร เส้นทางที่เงินเดินไปหลังการเสียชีวิต และทำไมผู้รับเงินที่ระบุชื่อกับพินัยกรรมจึงทำหน้าที่ต่างกัน อยู่ใน พินัยกรรม ผู้รับเงินที่ระบุชื่อ และแฟ้มครอบครัว
เมื่อไรควรกลับมาดูอีกครั้ง
แผนที่ไม่เคยถูกเปิดอีกเลยเป็นแค่ภาพถ่ายช่วงเวลาหนึ่ง ทั้งคู่กลับมาดูแผนสามแบบ แต่ละแบบใช้เวลาไม่นาน และไม่มีแบบไหนเกิดจากพาดหัวข่าวตลาด
- เดือนละครั้ง สิบนาที: เงินเหลือไปถึงทุกก้อนหรือยัง? ราคาควรดูตอนสิ้นเดือน ไม่ใช่ตอนตี 2 วิธีติดตามพอร์ตลงทุนเมื่อตลาดผันผวน มีกิจวัตรสำหรับเรื่องนี้
- ปีละครั้ง หนึ่งบ่าย: อัปเดตงบดุล เพิ่มยอด DCA เมื่อเงินเดือนขึ้น ตั้งราคาแต่ละเป้าหมายใหม่ และดูวงเงินประกันสุขภาพ
- ทุกครั้งที่ชีวิตเปลี่ยน: งานใหม่ ลูกคนใหม่ ย้ายบ้าน กู้เงิน หรือ MRR ของเงินกู้ลอยตัวเปลี่ยน7 แต่ละเรื่องคือเหตุผลให้คำนวณแผนใหม่ ไม่ใช่เริ่มแผนใหม่